
Setor bancário · Pagamentos digitais e carteiras
Pagamentos em Tempo Real ISO 20022: O Novo Padrão Global para Liquidez Institucional
Domine os Pagamentos em Tempo Real ISO 20022. Saiba como este padrão XML reduz o atrito, aprimora a conformidade e remodela a liquidez institucional global até 2026.
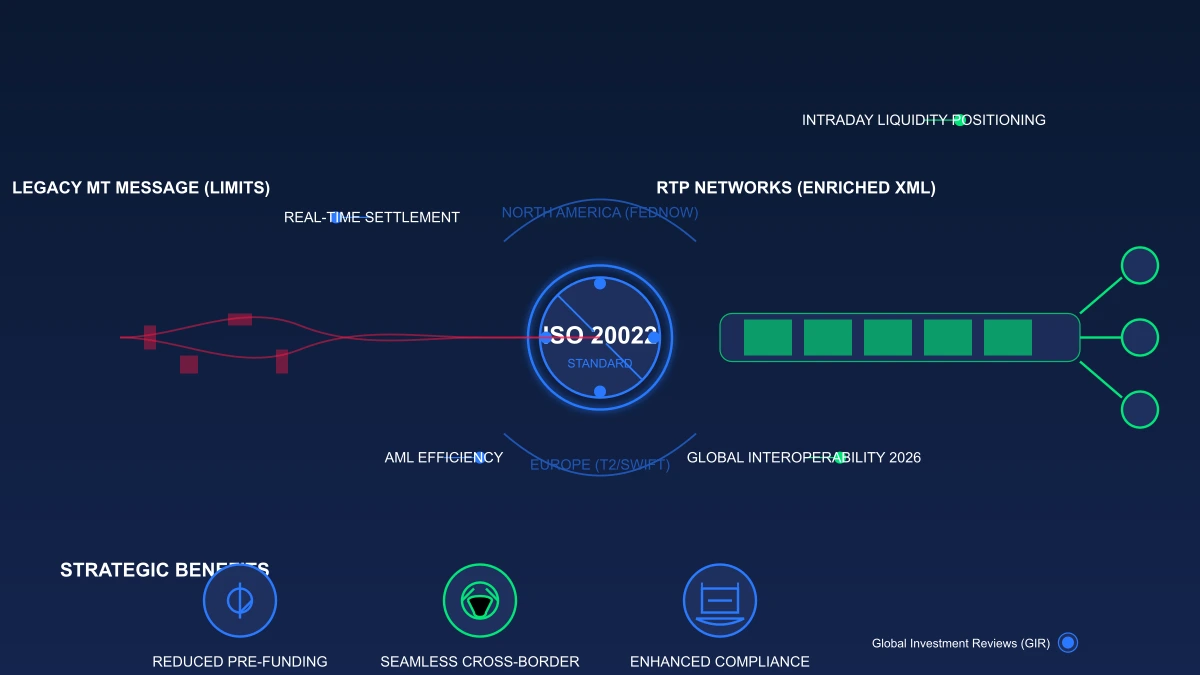
O ISO 20022 fornece um padrão comum e estruturado de mensagens financeiras, mas ele próprio não torna todos os sistemas de pagamento instantâneos nem garante custos mais baixos. Os requisitos de dados harmonizados e atualizados do BIS CPMI, publicados em fevereiro de 2026, permitem flexibilidade para a adoção até o final de 2027. Os benefícios dependem de uma implementação consistente por parte dos operadores de sistemas de pagamento e participantes. BIS CPMI, fevereiro de 2026.
A Evolução Técnica: Do MT Críptico aos Dados Enriquecidos em XML
O afastamento dos formatos legados SWIFT MT (Message Type) marca o fim da "era do telex". As mensagens MT tradicionais eram estruturadas como arquivos planos com severas limitações de caracteres, o que frequentemente resultava em dados truncados e cadeias de pagamento "quebradas".
O ISO 20022 utiliza um formato baseado em XML (Extensible Markup Language) que é vastamente superior. Enquanto uma mensagem MT pode ter dificuldades para identificar um endereço básico, uma mensagem ISO 20022 carrega blocos de "dados ricos". Isso inclui:
- Informações do Devedor/Credor Final: Identificação precisa que elimina ambiguidades.
- Dados de Remessa Estruturados: Números completos de faturas, identificadores fiscais e códigos de finalidade regulatória.
- Códigos de Finalidade: Categorizações automatizadas que permitem aos bancos entender o motivo pelo qual o dinheiro está se movimentando, sem intervenção manual.
O ISO 20022 suporta dados de pagamento mais ricos e estruturados, o que pode aprimorar a conciliação e os fluxos de trabalho de conformidade; o padrão por si só não estabelece uma redução específica nos custos de transferência. Para remessas de consumidores, o Banco Mundial rastreia os preços usando um parâmetro de referência definido de US$ 200 em transferências, e os custos relatados variam por corredor e provedor. Essas médias de remessas de consumidores não devem ser aplicadas a fluxos de pagamentos institucionais. Fonte: Banco Mundial, Remittance Prices Worldwide
Interoperabilidade Global em 2026: A Interconexão entre FedNow, T2 e CHIPS
O ano de 2026 consolida-se como um marco crítico para a interoperabilidade dos pagamentos em tempo real via ISO 20022. Estamos testemunhando uma "convergência de gigantes". Nos Estados Unidos, o FedNow® Service e a rede RTP® da The Clearing House já estão alavancando esse padrão para fornecer liquidação doméstica 24/7/365.
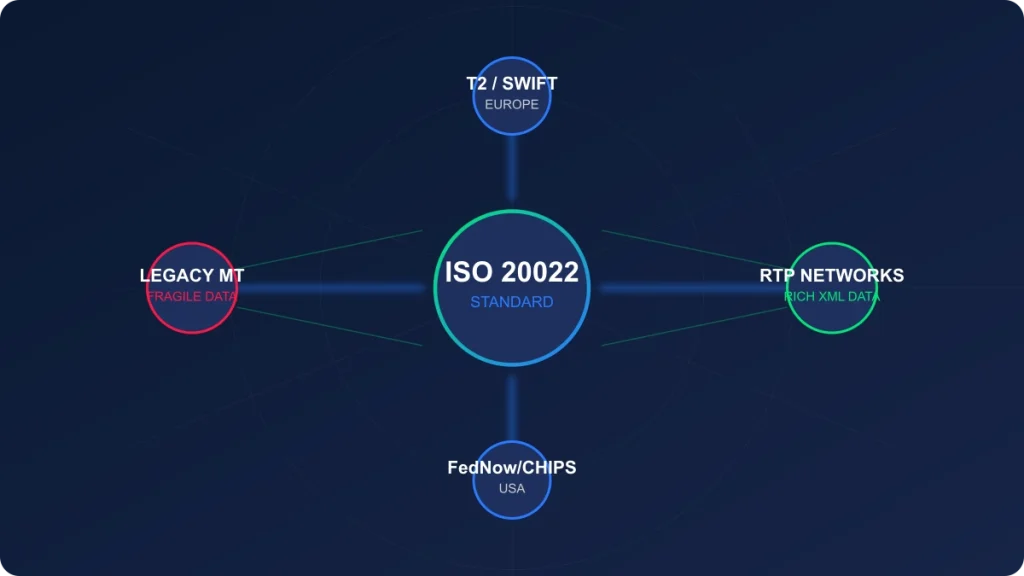
No entanto, o verdadeiro "multiplicador de força" é o alinhamento com a migração do T2 (TARGET2) na Europa e o sistema do setor privado CHIPS (Clearing House Interbank Payments System). Até 2026, quando o período de transição para pagamentos transfronteiriços for concluído, esses sistemas teoricamente poderão "repassar" mensagens uns para os outros sem perda de dados. Essa abordagem de "rede de redes" visa cumprir o roteiro do G20 para o aprimoramento de pagamentos transfronteiriços, mirando em um mundo onde uma transferência de Nova York para Londres seja liquidada com a mesma velocidade de uma transação doméstica no Venmo.
Veja Mais: Segurança de Cartões de Crédito: Analisando a Tokenização e a Autenticação Biométrica em Pagamentos
Resolvendo o Atrito Transfronteiriço: Reduzindo "Falsos Positivos"
Dados de pagamento ausentes, inconsistentes ou não estruturados podem levar a trabalhos de correção, atrasos no processamento ou análises de conformidade. Uma única porcentagem global de taxa de exceção não deve ser usada sem um conjunto de dados datado que defina os sistemas de pagamento, instituições e categorias de exceção que estão sendo medidos.
Conformidade Aprimorada e Eficiência em AML
O ISO 20022 aborda o atrito dos pagamentos em tempo real via ISO 20022 ao fornecer campos estruturados para todas as partes envolvidas na transação.
- Eliminando a Ambiguidade: Endereços estruturados significam que uma pessoa chamada "John Smith" em Londres não é sinalizada acidentalmente devido a um "John Smith" sancionado em uma jurisdição diferente.
- KYC Automatizado: Os motores de conformidade agora podem analisar dados XML estruturados na velocidade de transferência. Isso reduz os "falsos positivos" na triagem de Prevenção à Lavagem de Dinheiro (AML) e Conheça seu Cliente (KYC), o que, segundo estimativas da SWIFT, pode representar uma sobrecarga operacional significativa no setor de correspondência bancária.
Benefícios Estratégicos para Investidores Globais e Mercados de Câmbio
Por que isso importa para o mercado de ações, operadores de câmbio (forex) e tesoureiros corporativos? As implicações são sistêmicas.
- Posicionamento de Liquidez Intradiária: Os tesoureiros não precisam mais manter saldos de "amortecimento" massivos em várias moedas locais. A visibilidade em tempo real por meio de mensagens
camt(Gerenciamento de Caixa) permite um financiamento preciso e just-in-time. - Transparência Cambial: O aumento da concorrência na "passagem de bastão" entre as redes RTP provavelmente comprimirá os spreads cambiais, uma vez que a velocidade de liquidação reduz a duração do risco de mercado para o provedor de liquidez.
- Velocidade do Mercado de Ações: Ciclos de liquidação mais rápidos (caminhando em direção a T+1 e, eventualmente, T+0) são sustentados pela eficiência subjacente dos sistemas de pagamento.
À medida que o mundo avança em direção a pagamentos 24/7, instantâneos e ricos em dados, as instituições que ignoram a diretiva do ISO 20022 correm o risco de ficar para trás em um mercado competitivo. Para aqueles que analisam o impacto no resultado líquido dessas mudanças sistêmicas, nossas ferramentas de análise financeira fornecem as métricas necessárias para calcular como as melhorias de liquidez se traduzem em crescimento de longo prazo.
A transição para o ISO 20022 não é apenas um obstáculo regulatório — é uma oportunidade para redefinir a excelência institucional.
FAQ: Navegando pela Transição do ISO 20022
P-1: Qual é o prazo final do ISO 20022 para pagamentos transfronteiriços?
R: O período de coexistência entre o SWIFT MT e o ISO 20022 termina em novembro de 2025. Até essa data, todas as instituições financeiras na rede SWIFT devem ser capazes de receber mensagens ISO 20022.
P-2: Como os pagamentos em tempo real via ISO 20022 afetam os sistemas ERP corporativos?
R: As corporações devem garantir que seus sistemas de ERP e de Gestão de Tesouraria (TMS) consigam processar formatos XML. Aquelas que falharem na atualização enfrentarão problemas de "truncamento de dados", onde informações ricas enviadas por um parceiro são perdidas no momento do recebimento.
P-3: O ISO 20022 substitui a SWIFT?
R: Não. O ISO 20022 é o idioma ou padrão, enquanto a SWIFT é a rede que transporta esse idioma. A SWIFT está liderando ativamente a migração para garantir que sua rede continue sendo a principal transportadora global para esse novo formato rico em dados.
Controles operacionais e risco de liquidação
O ISO 20022 padroniza a estrutura e o significado das mensagens financeiras; a adoção por si só não torna a liquidação instantânea nem elimina todos os atrasos de bancos correspondentes. Avalie o mapeamento de dados, o tratamento de exceções, a interoperabilidade, os controles de fraude e a prontidão de cada participante na cadeia de pagamentos.
Recursos relacionados
Mapa de Calor
Acompanhe os movimentos do mercado de ações em tempo real com o nosso mapa de calor interativo. Visualize o desempenho dos setores e as tendências de mercado instantaneamente na Global Investment Reviews.
Política de Correções
Na GIR, valorizamos a precisão. Conheça nossa Política de Correções e saiba como abordamos e atualizamos de forma transparente imprecisões factuais em nossos relatórios.

Finanças
Explore o hub de finanças da GIR para painéis de mercado, mapas de calor de ações e índices, cobertura de moedas e criptomoedas, e calculadoras financeiras. Os dados podem apresentar atraso.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.