
Finanças pessoais · Cartões de crédito e empréstimos
Churning de Cartões de Crédito: Uma Análise Profissional dos Riscos Éticos, Jurídicos e Institucionais
Explore o churning de cartões de crédito sob uma perspectiva financeira profissional. Entenda os riscos institucionais, o enquadramento legal e os impactos de longo prazo.
No sofisticado mundo do banco de varejo, o termo "credit card churning" (a prática de abrir cartões de crédito sucessivamente para obter bônus) passou de um hobby de consumidor de nicho a uma variável significativa na modelagem de risco institucional. Para analistas financeiros, oficiais de compliance e líderes empresariais, a prática oferece um estudo de caso fascinante — embora frequentemente problemático — sobre o desalinhamento de incentivos.
Este artigo oferece um exame rigoroso da prática, despindo-a da retórica promocional para analisar os atritos estruturais entre a aquisição agressiva de marketing e a sustentabilidade de portfólio a longo prazo.
1. Definindo a mecânica do churning
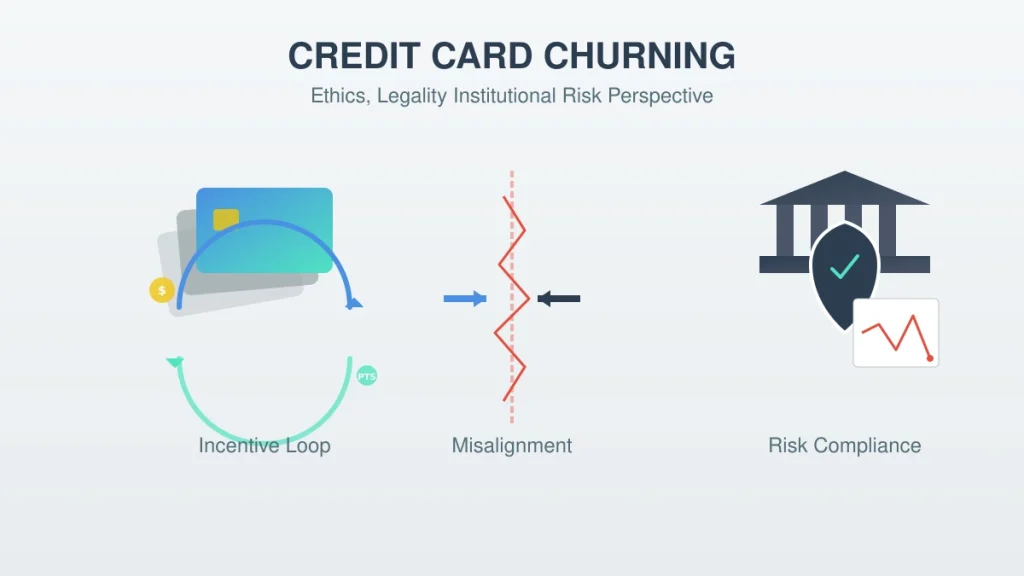
Para analisar o churning de forma profissional, é preciso ir além do coloquial. Dentro da indústria, o churning é definido como a aquisição de alta velocidade de linhas de crédito com o intuito principal de capturar valor promocional não orgânico, seguida pelo abandono sistemático da conta assim que esses incentivos são garantidos.
Leia mais: Dominando o ecossistema Amex: avaliação estratégica de pontos para empresários
Distinguindo a intenção: Otimização versus Extração
Uma distinção crítica deve ser feita entre a Otimização de Recompensas Orgânicas e o Churning Sistemático.
- Otimização Orgânica: Os consumidores alinham seus gastos padrão do dia a dia com a proposta de valor de longo prazo de um cartão (por exemplo, cashback em supermercados ou seguro de viagem). Isso resulta em um Lifetime Value (LTV) positivo para o emissor.
- Churning Sistemático: Envolve táticas de "bater e correr". O participante tem como alvo bônus de adesão de alto valor (SUBs) e utiliza Manufactured Spending (MS) — o processo de usar crédito para comprar ativos líquidos — para atingir os requisitos mínimos de gastos sem aumentar o consumo pessoal.
| Recurso | Uso orgânico | Churning sistemático |
| Ciclo de vida da conta | Varia com o comportamento normal do cliente | Varia de acordo com os termos do emissor, histórico da conta e estratégia; não há um corte universal de um ano |
| Padrão de gastos | Consistente/Previsível | Com picos (concentrados no início) |
| ROI institucional | Lucrativo via intercâmbio/juros | Prejuízo líquido via custo de aquisição |
2. O panorama jurídico e regulatório
Do ponto de vista de compliance, a legalidade do churning é frequentemente mal compreendida pelo público. É essencial diferenciar entre violações estatutárias e quebras contratuais.
Legalidade estatutária (De Jure)
Sob as estruturas atuais, como a Fair Credit Reporting Act (FCRA) e a Equal Credit Opportunity Act (ECOA) nos Estados Unidos, o churning de cartões de crédito não é ilegal. O consumidor possui o direito legal de solicitar crédito e encerrar contas a seu critério. Desde que as informações fornecidas no pedido (identidade, renda e proporções de dívida sobre renda) sejam factuais, nenhuma lei penal é violada.
Restrição contratual (De Facto)
Embora o Estado possa não proibir o churning, as instituições financeiras privadas o fazem cada vez mais. A maioria dos Contratos de Titular de Cartão contemporâneos agora inclui cláusulas "anti-jogo" ou de "abuso". Elas concedem ao emissor autoridade unilateral para:
- Retter ou reaver ("claw back") recompensas promocionais.
- Congelar contas pendentes de revisão manual dos padrões de gastos.
- Exercer Ação Adversa encerrando totalmente o relacionamento comercial.
3. Gestão de risco institucional e "abuso de bônus"
As instituições financeiras evoluíram de observadoras passivas a defensores proativos de seus orçamentos de marketing. Hoje, a "guerra contra o churning" é travada com aprendizado de máquina e forense comportamental.
Leia mais: Segurança em cartões de crédito: analisando a tokenização e a autenticação biométrica em pagamentos
Equipes de Abuso de Recompensas (RAT) e Marcação Comportamental
Os principais emissores agora empregam departamentos dedicados — as Equipes de Abuso de Recompensas (Rewards Abuse Teams) — que monitoram comportamentos específicos de alerta ("red flags"):
- Gastos Limiar: Gastar exatamente o valor necessário para um bônus e, em seguida, cessar imediatamente toda a atividade de transação.
- Velocidade do Ciclo: Abrir e fechar contas dentro de uma janela de 12 a 24 meses, conhecida como "cycling".
- Baixo Tempo de Permanência (Low-Dwell Time): Fechar uma conta imediatamente após a taxa anual ser cobrada para evitar o custo de propriedade.
Capital reputacional e "desregulamentação de risco"
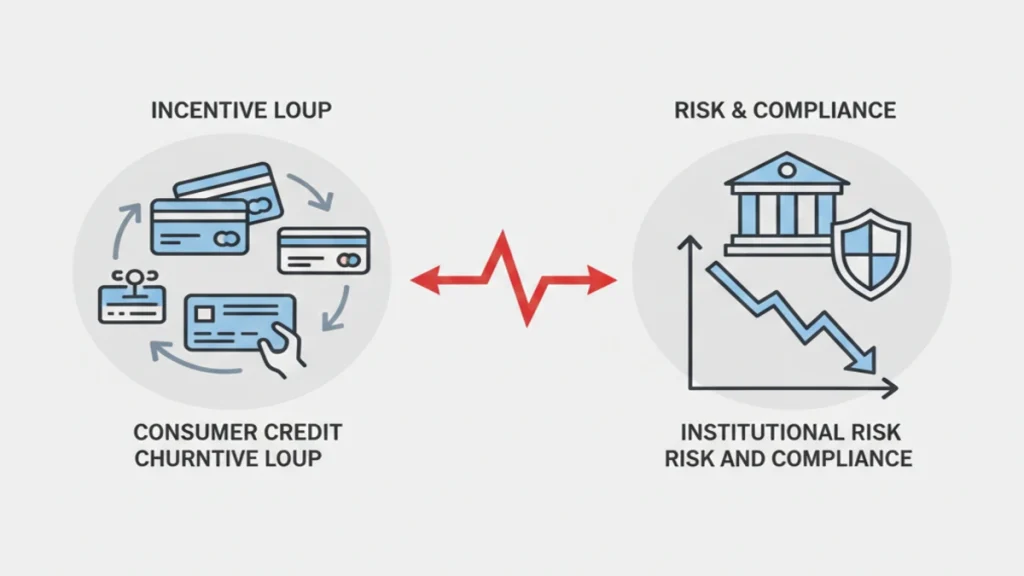
Para o profissional, o maior risco do churning não é uma queda temporária no score de crédito, mas a erosão do Capital Reputacional. As instituições estão usando cada vez mais estratégias globais de redução de risco ("de-risking"). Um participante sinalizado por "jogar com o sistema" em um bônus de cartão de crédito pode se encontrar "na lista negra" dos serviços mais críticos dessa instituição, como empréstimos comerciais, hipotecas ou gestão de patrimônio privado (private wealth management).
4. Considerações éticas e variações globais
A ética da participação de boa-fé
Eticamente, o churning desafia a doutrina da Boa-Fé. Os produtos financeiros são precificados e comercializados sob o pressuposto de utilidade mútua. A extração sistemática depende da assimetria de informações — aproveitando-se da incapacidade do banco de verificar a intenção de longo prazo no ponto de venda. Isso cria uma "Tragédia dos Comuns", onde os custos do churning são socializados, levando a taxas mais altas ou taxas de recompensa mais baixas para a população em geral.
Nuances jurisdicionais
A viabilidade do churning varia globalmente com base nas Regulamentações de Taxas de Intercâmbio:
- Estados Unidos: A receita de intercâmbio é um componente da economia dos cartões, mas as taxas variam por rede de cartões, categoria de comerciante, tipo de transação e termos negociados. Não trate “2%+” como uma taxa universal ou infira que o intercâmbio sozinho financia recompensas ou torna os EUA o centro global de churning.
- União Europeia: O Regulamento (UE) 2015/751 limita as taxas de intercâmbio para cartões de débito do consumidor a 0,2% e cartões de crédito do consumidor a 0,3%, sujeitos ao escopo e às exceções do regulamento. Esses são limites legais da UE; eles não devem ser descritos como limites válidos para toda a Austrália ou como prova de que as estratégias de recompensas acabaram. Resumo da regulamentação da UE sobre taxas de intercâmbio.
Uma checklist de controle de risco para estratégias de recompensas
Antes de solicitar outro cartão, calcule os gastos necessários para ganhar um bônus e compare-os com o seu orçamento normal. Inclua taxas anuais, juros se houver saldo devedor, taxas de transação internacional, custo de oportunidade e a possibilidade de um provedor alterar seus termos. Nunca fabrique gastos nem forneça informações falsas sobre sua elegibilidade. Leia o contrato do cartão e as regras do programa de recompensas, e considere como vários pedidos podem afetar as consultas de crédito e futuras análises de crédito (underwriting).
Para cartões corporativos, mantenha as despesas pessoais e da empresa devidamente separadas e siga as políticas de contabilidade, reembolso e cartões de funcionários. Uma estratégia de recompensas não vale a pena se incentivar compras desnecessárias, aumentar a dívida ou criar problemas de controle de registros.
Perguntas frequentes
O churning de cartões de crédito é ilegal?
A legalidade e a conformidade contratual dependem da conduta e da jurisdição. Fraude, falsas declarações ou uso indevido de contas podem criar consequências graves; revise os termos do emissor e a lei aplicável em vez de presumir que toda tática é permitida.
Solicitações repetidas podem afetar futuros empréstimos?
Elas podem afetar arquivos de crédito e avaliações de credores, mas o impacto depende da jurisdição, do modelo de pontuação (scoring) e do perfil geral do requerente. Considere solicitações iminentes de hipotecas ou empréstimos antes de alterar sua estratégia.
5. Conclusão
De uma perspectiva financeira sênior, o churning de cartões de crédito é um testemunho das consequências não intencionais de incentivos de marketing de alto risco. Embora permaneça uma atividade legalmente permitida, sua sustentabilidade está em declínio. À medida que os algoritmos bancários se tornam mais preditivos e as instituições priorizam o "Valor Total do Relacionamento" sobre o "Crescimento de Novas Contas", a janela para a extração sistemática bem-sucedida está se estreitando.
O consenso profissional é claro: embora a arbitragem de curto prazo possa render ganhos líquidos, o custo de longo prazo — medido em risco reputacional e potencial exclusão institucional — frequentemente supera o benefício promocional.
Análise de fonte e compliance
- Base regulatória: Esta análise baseia-se na FCRA, ECOA e EU IFR (2015/751).
- Estrutura institucional: Baseado nos princípios padrão de risco operacional de Basileia III e nos Termos de Serviço típicos de bancos de Nível 1 (Tier-1).
- Divulgação: Este artigo é apenas para fins educacionais e não constitui consultoria financeira, jurídica ou de investimento.
Checklist de revisão
- Leia os termos atuais de elegibilidade, bônus, fechamento de conta e clawback do emissor antes de solicitar.
- Inclua taxas anuais, juros, consultas rígidas (hard inquiries), utilização de crédito e o risco de pagamentos perdidos no cálculo líquido.
- Mantenha as solicitações precisas e siga os termos do emissor; não fabrique gastos nem pegue dinheiro emprestado a altos custos para perseguir recompensas.
Verificações práticas para o usuário ou empresa
Os bônus de boas-vindas devem ser avaliados após as taxas anuais, regras de gastos mínimos, impostos e o valor das recompensas que o portador do cartão realmente pode usar. Acumular saldos com juros altos ou gastar mais do que o planejado para ganhar um bônus pode sobrecarregar o benefício anunciado e prejudicar a gestão de crédito.
Recursos relacionados
Aviso Legal e Divulgação Financeira
Ao acessar e utilizar o Global Investment Reviews, você reconhece que leu, compreendeu e concordou com este Aviso Legal e Divulgação Financeira.

Finanças
Explore o hub de finanças da GIR para painéis de mercado, mapas de calor de ações e índices, cobertura de moedas e criptomoedas, e calculadoras financeiras. Os dados podem apresentar atraso.

A Nossa Metodologia | Global Investment Reviews
Uma visão geral da metodologia estruturada e baseada em dados utilizada pela Global Investment Reviews para investimentos globais e análise de mercado.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.