
Banche · Pagamenti digitali e wallet
Pagamenti in tempo reale ISO 20022: il nuovo standard globale per la liquidità istituzionale
Padroneggia i pagamenti in tempo reale ISO 20022. Scopri come questo standard XML riduce le frizioni, migliora la conformità e ridefinisce la liquidità istituzionale globale entro il 2026.
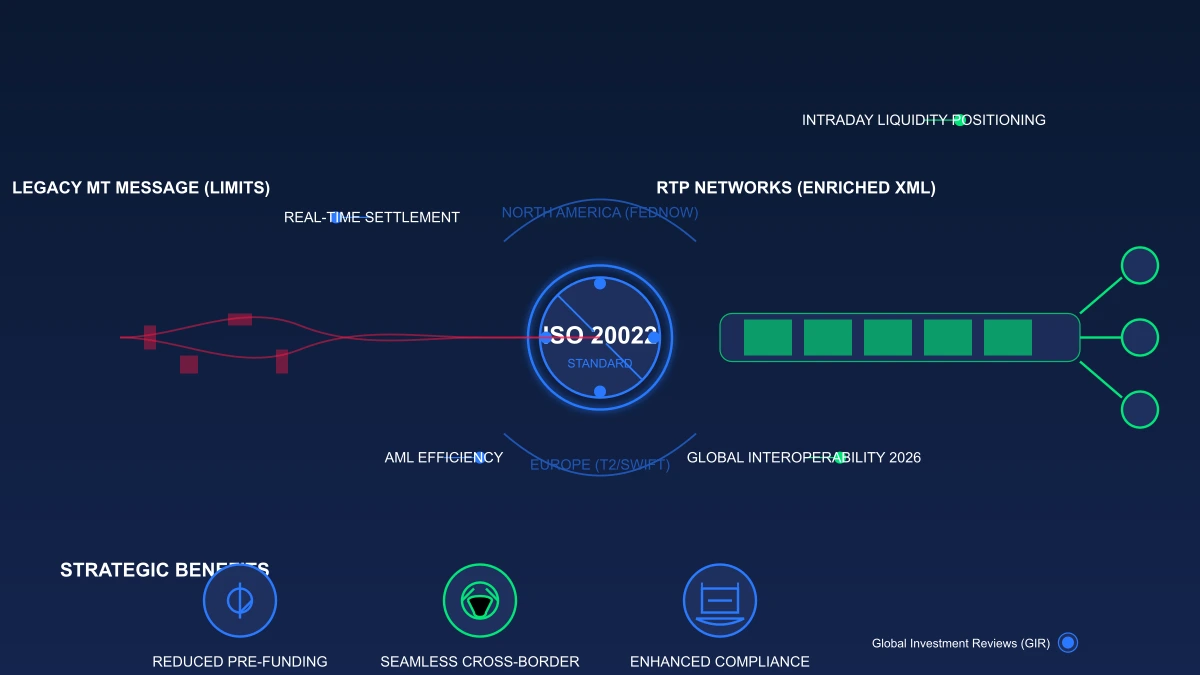
Lo standard ISO 20022 fornisce un linguaggio comune e strutturato per la messaggistica finanziaria, ma di per sé non rende tutti i circuiti di pagamento istantanei né garantisce costi inferiori. I requisiti di dati armonizzati e aggiornati del Comitato CPMI della BRI (Banca dei Regolamenti Internazionali), pubblicati a febbraio 2026, offrono flessibilità per l'adozione fino alla fine del 2027. I benefici dipendono da un'implementazione coerente da parte dei gestori dei sistemi di pagamento e dei partecipanti. BIS CPMI, febbraio 2026.
L'evoluzione tecnica: dai criptici messaggi MT ai dati avanzati in XML
L'abbandono dei formati legacy SWIFT MT (Message Type) segna la fine dell'"era dei telescriventi". I tradizionali messaggi MT erano strutturati come file piatti con severe limitazioni di caratteri, che spesso portavano a dati troncati e a catene di pagamento "interrotte".
L'ISO 20022 utilizza un formato basato su XML (Extensible Markup Language) che risulta notevolmente superiore. Mentre un messaggio MT potrebbe faticare a identificare un indirizzo di base, un messaggio ISO 20022 trasporta blocchi di "dati ricchi". Questo include:
- Informazioni sul debitore/creditore finale: Un'identificazione precisa che elimina qualsiasi ambiguità.
- Dati di pagamento strutturati: Numeri di fattura completi, codici fiscali e codici di scopo normativi.
- Codici di scopo (Purpose Codes): Categorizzazioni automatizzate che consentono alle banche di comprendere il motivo per cui il denaro si sposta senza interventi manuali.
L'ISO 20022 supporta dati di pagamento più ricchi e strutturati, in grado di migliorare i flussi di lavoro di riconciliazione e conformità; il solo standard non determina una particolare riduzione dei costi di trasferimento. Per le rimesse dei consumatori, la Banca Mondiale traccia i prezzi utilizzando un benchmark definito di 200 dollari USA, e i costi riportati variano a seconda del corridoio e del fornitore. Tali medie relative alle rimesse dei consumatori non dovrebbero essere applicate ai flussi di pagamento istituzionali. Fonte: Banca Mondiale, Remittance Prices Worldwide
Interoperabilità globale nel 2026: l'interconnessione tra FedNow, T2 e CHIPS
Il 2026 rappresenta un traguardo fondamentale per l'interoperabilità dei pagamenti in tempo reale basati su ISO 20022 Real-Time Payments. Stiamo assistendo a una "convergenza di giganti". Negli Stati Uniti, il servizio FedNow® e la rete RTP® di The Clearing House stanno già sfruttando questo standard per fornire un regolamento domestico 24/7/365.
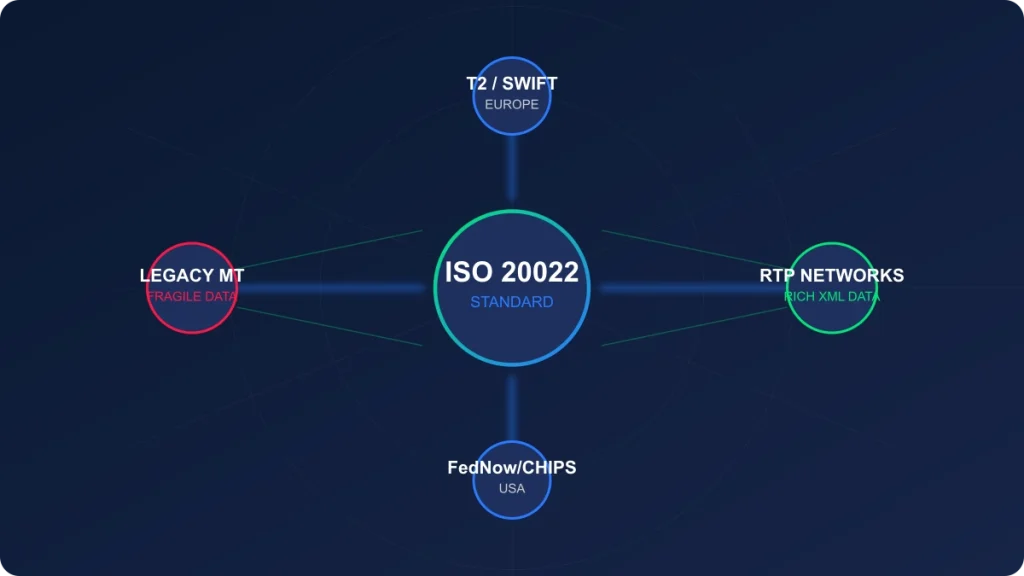
Tuttavia, il vero "moltiplicatore di forza" è l'allineamento con la migrazione di T2 (TARGET2) in Europa e con il sistema privato CHIPS (Clearing House Interbank Payments System). Entro il 2026, quando si concluderà il periodo di transizione per i pagamenti transfrontalieri, questi sistemi saranno teoricamente in grado di "passarsi" i messaggi l'uno con l'altro senza alcuna perdita di dati. Questo approccio basato su una "rete di reti" mira a realizzare la tabella di marcia del G20 per il potenziamento dei pagamenti transfrontalieri, puntando a un mondo in cui un trasferimento da New York a Londra venga regolato con la stessa velocità di una transazione domestica tramite Venmo.
Approfondisci: Sicurezza delle carte di credito: analisi della tokenizzazione e dell'autenticazione biometrica nei pagamenti
Risolvere le frizioni transfrontaliere: la riduzione dei "falsi positivi"
Dati di pagamento mancanti, incoerenti o non strutturati possono comportare interventi di correzione, ritardi nell'elaborazione o verifiche di conformità. Una singola percentuale globale di tasso di eccezione non dovrebbe essere utilizzata senza un set di dati datato che definisca i circuiti di pagamento, le istituzioni e le categorie di eccezione misurate.
Conformità avanzata ed efficienza AML
L'ISO 20022 affronta le criticità dei pagamenti in tempo reale ISO 20022 Real-Time Payments fornendo campi strutturati per ciascuna parte coinvolta nella transazione.
- Eliminazione delle ambiguità: Indirizzi strutturati significano che una persona di nome "John Smith" a Londra non viene erroneamente segnalata a causa della presenza di un "John Smith" sanzionato in una diversa giurisdizione.
- KYC automatizzato: I motori di conformità possono ora analizzare i dati XML strutturati alla velocità dei bonifici. Ciò riduce i "falsi positivi" nei controlli antiriciclaggio (AML) e di verifica dell'identità della clientela (KYC), che secondo le stime di SWIFT possono rappresentare un overhead operativo significativo nel banking di corrispondenza.
Vantaggi strategici per gli investitori globali e i mercati Forex
Perché tutto ciò è importante per il mercato azionario, i trader del forex e i tesorieri aziendali? Le implicazioni sono di carattere sistemico.
- Posizionamento della liquidità infragiornaliera: I tesorieri non hanno più la necessità di mantenere ingenti saldi "cuscinetto" in diverse valute locali. La visibilità in tempo reale attraverso i messaggi
camt(Cash Management) consente un finanziamento preciso e just-in-time. - Trasparenza FX: Una maggiore concorrenza nel passaggio di consegne ("hand-off") tra le reti RTP comprimerà probabilmente gli spread FX, poiché la velocità di regolamento riduce la durata del rischio di mercato per il liquidity provider.
- Velocità del mercato azionario: Cicli di regolamento più rapidi (che si muovono verso T+1 e infine T+0) sono supportati dall'efficienza sottostante dei circuiti di pagamento.
Approfondisci: Credit Card Churning: un'analisi professionale dei rischi etici, legali e istituzionali
Mentre il mondo si muove verso pagamenti operativi 24 ore su 24, 7 giorni su 7, istantanei e ricchi di dati, le istituzioni che ignorano il mandato dell'ISO 20022 rischiano di rimanere indietro in un mercato competitivo. Per coloro che analizzano l'impatto economico di questi cambiamenti sistemici, i nostri strumenti di analisi finanziaria forniscono le metriche necessarie per calcolare come i miglioramenti della liquidità si traducano in crescita a lungo termine.
Il passaggio all'ISO 20022 non è solo un ostacolo normativo, ma un'opportunità per ridefinire l'eccellenza istituzionale.
FAQ: orientarsi nella transizione verso l'ISO 20022
Q-1: Qual è la scadenza definitiva dell'ISO 20022 per i pagamenti transfrontalieri?
A: Il periodo di coesistenza tra SWIFT MT e ISO 20022 termina a novembre 2025. Entro questa data, tutte le istituzioni finanziarie sulla rete SWIFT devono essere in grado di ricevere messaggi ISO 20022.
Q-2: In che modo i pagamenti in tempo reale ISO 20022 influenzano i sistemi ERP aziendali?
A: Le aziende devono garantire che i propri sistemi ERP e di Treasury Management (TMS) siano in grado di elaborare i formati XML. Coloro che non riusciranno ad aggiornarsi dovranno affrontare problemi di "troncamento dei dati", in base ai quali le informazioni dettagliate inviate da un partner vanno perse al momento della ricezione.
Q-3: L'ISO 20022 sostituisce SWIFT?
A: No. L'ISO 20022 è il linguaggio ovvero lo standard, mentre SWIFT è la rete che trasporta tale linguaggio. SWIFT sta guidando attivamente la migrazione per garantire che la propria rete mantenga il ruolo di vettore globale dominante per questo nuovo formato ricco di dati.
Controlli operativi e rischio di regolamento
L'ISO 20022 standardizza la struttura e il significato dei messaggi finanziari; l'adozione in sé non rende il regolamento istantaneo né rimuove tutti i ritardi delle banche corrispondenti. È necessario valutare la mappatura dei dati, la gestione delle eccezioni, l'interoperabilità, i controlli antifrode e la prontezza di ciascun partecipante nella catena di pagamento.
Risorse correlate
Mappa termica
Monitora i movimenti del mercato azionario in tempo reale con la nostra mappa termica interattiva. Visualizza istantaneamente la performance dei settori e i trend di mercato su Global Investment Reviews.

Finanza
Esplora l'hub finanziario di GIR per dashboard di mercato, mappe di calore di azioni e indici, copertura di valute e criptovalute e calcolatrici finanziarie. I dati potrebbero subire ritardi.

La Nostra Metodologia | Global Investment Reviews
Una panoramica della metodologia strutturata e basata sui dati utilizzata da Global Investment Reviews per l'analisi globale degli investimenti e dei mercati.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.