
Finanza personale · Carte di credito e prestiti
Credit Card Churning: Un'analisi professionale dei rischi etici, legali e istituzionali
Esplora il credit card churning da una prospettiva finanziaria professionale. Comprendi i rischi istituzionali, il quadro normativo e gli impatti a lungo termine.
Nel sofisticato mondo del retail banking, l'espressione "credit card churning" (l'apertura sistematica di carte di credito per ottenere i bonus) è passata dall'essere un hobby di nicchia per consumatori a una variabile significativa nei modelli di rischio istituzionali. Per gli analisti finanziari, i responsabili della conformità e i leader aziendali, questa pratica offre un caso studio affascinante — sebbene spesso problematico — di disallineamento degli incentivi.
Questo articolo fornisce un esame rigoroso della pratica, spogliandola della retorica promozionale per analizzare le frizioni strutturali tra l'acquisizione di marketing aggressivo e la sostenibilità a lungo termine del portafoglio.
1. Definire le dinamiche del churning
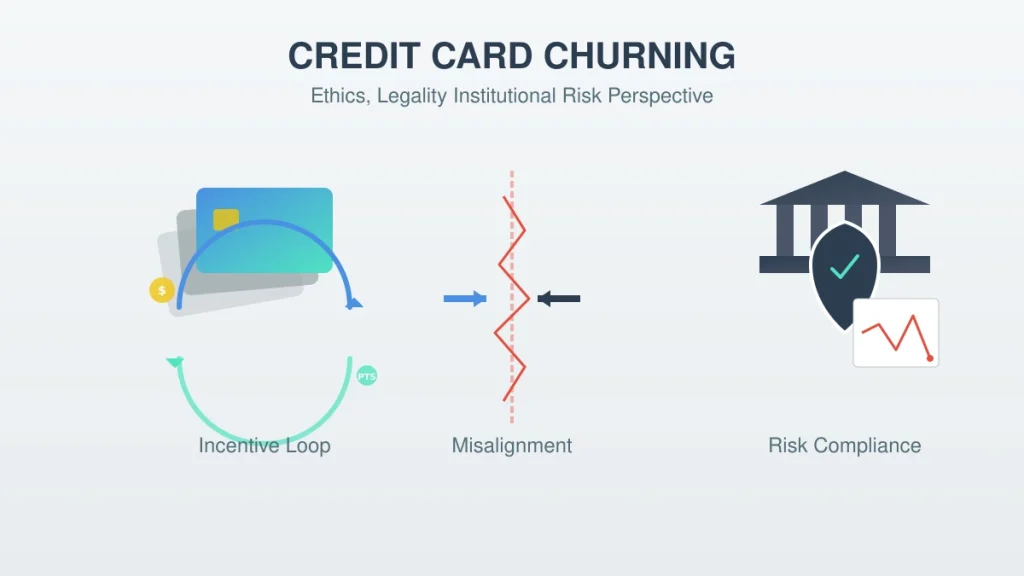
Per analizzare il churning in modo professionale, bisogna andare oltre i termini colloquiali. All'interno del settore, il churning è definito come l'acquisizione ad alta velocità di linee di credito con l'intento primario di catturare valore promozionale non organico, seguita dall'abbandono sistematico del conto una volta assicurati tali incentivi.
Leggi di più: Mastering the Amex Ecosystem: Strategic Point Valuation for Business Owners
Distinguere l'intento: ottimizzazione vs estrazione
È necessario fare una distinzione critica tra Ottimizzazione dei premi organici e Churning sistemico.
- Ottimizzazione organica: I consumatori allineano la loro spesa standard e quotidiana con la proposta di valore a lungo termine di una carta (ad es. cashback sulla spesa o assicurazione di viaggio). Ciò si traduce in un Lifetime Value (LTV) positivo per l'emittente.
- Churning sistemico: Comporta tattiche "mordi e fuggi". Il partecipante punta a bonus di iscrizione elevati (SUB) e utilizza la Manufactured Spending (MS) — il processo che consiste nell'usare il credito per acquistare beni liquidi — per soddisfare i requisiti di spesa minima senza aumentare il consumo personale.
| Caratteristica | Utilizzo organico | Churning sistemico |
| Ciclo di vita del conto | Varia in base al normale comportamento del cliente | Varia a seconda dei termini dell'emittente, della cronologia del conto e della strategia; nessuna scadenza universale a un anno |
| Modello di spesa | Coerente/Prevedibile | A picchi (concentrata all'inizio) |
| ROI istituzionale | Redditizio tramite commissioni d'interscambio/interessi | Perdita netta tramite costi di acquisizione |
2. Il panorama legale e normativo
Da una prospettiva di compliance, la legalità del churning è spesso fraintesa dal pubblico. È essenziale differenziare le violazioni di legge dalle violazioni contrattuali.
Legalità statutaria (De Jure)
Nell'ambito dei quadri normativi attuali come il Fair Credit Reporting Act (FCRA) e l'Equal Credit Opportunity Act (ECOA) negli Stati Uniti, il churning di carte di credito non è illegale. Un consumatore possiede il diritto legale di richiedere credito e chiudere conti a propria discrezione. A condizione che le informazioni fornite nella domanda (identità, reddito e rapporti debito/reddito) siano veritiere, non viene violata alcuna norma penale.
Restrizione contrattuale (De Facto)
Sebbene lo Stato possa non proibire il churning, le istituzioni finanziarie private lo fanno sempre più spesso. La maggior parte dei moderni Accordi per i Titolari di Carta (Cardholder Agreements) include ora clausole "anti-gaming" o di "abuso". Queste concedono all'emittente l'autorità unilaterale di:
- Trattenere o richiedere la restituzione ("claw back") dei premi promozionali.
- Congelare i conti in attesa di una revisione manuale dei modelli di spesa.
- Esercitare un'Azione Avversa (Adverse Action) risolvendo interamente il rapporto commerciale.
3. Gestione del rischio istituzionale e "abuso di bonus"
Le istituzioni finanziarie sono passate dall'essere osservatori passivi a difensori proattivi dei loro budget di marketing. Oggi, la "guerra al churning" viene combattuta con il machine learning e la criminologia comportamentale.
Leggi di più: Credit Card Security: Analyzing Tokenization and Biometric Authentication in Payments
Team di gestione degli abusi sui premi (Rewards Abuse Teams - RAT) e segnalazione comportamentale
I principali emittenti impiegano ora dipartimenti dedicati — i Rewards Abuse Teams — che monitorano specifici comportamenti di "allerta":
- Spesa soglia: Spendere esattamente l'importo richiesto per un bonus e poi cessare immediatamente qualsiasi attività di transazione.
- Velocità dei cicli: Aprire e chiudere conti in un arco di tempo compreso tra 12 e 24 mesi, prassi nota come "cycling".
- Basso tempo di permanenza (Low-Dwell Time): Chiudere un conto subito dopo l'addebito della quota annuale per evitare il costo di mantenimento.
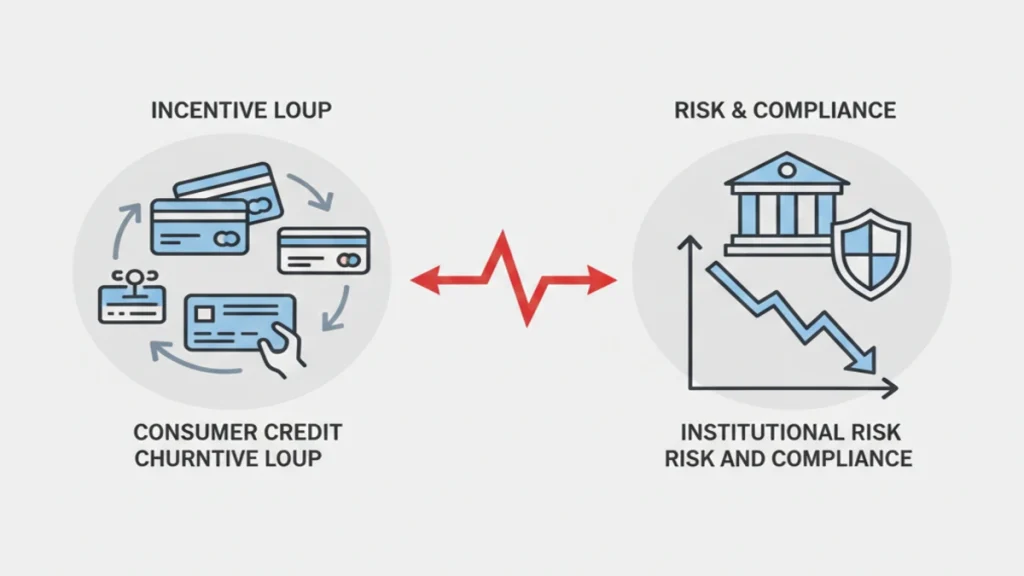
Capitale reputazionale e "de-risking"
Per il professionista, il rischio maggiore del churning non è un calo temporaneo del punteggio di credito, bensì l'erosione del Capitale Reputazionale. Le istituzioni utilizzano sempre più spesso strategie di "de-risking globale". Un partecipante segnalato per aver sfruttato ("gaming") il bonus di una carta di credito potrebbe ritrovarsi "nella blacklist" rispetto ai servizi più critici di quell'istituzione, come prestiti commerciali, mutui o private wealth management.
4. Considerazioni etiche e variazioni globali
L'etica della partecipazione in buona fede
Dal punto di vista etico, il churning sfida la dottrina della Buona Fede. I prodotti finanziari sono prezzati e commercializzati presupponendo un'utilità reciproca. L'estrazione sistematica si basa sull'asimmetria informativa, sfruttando l'incapacità della banca di verificare l'intento a lungo termine al momento della vendita. Ciò crea una "Tragedia dei beni comuni", in cui i costi del churning vengono socializzati, portando a commissioni più elevate o tassi di premio inferiori per la popolazione generale.
Sfumature giurisdizionali
La fattibilità del churning varia a livello globale in base ai Regolamenti sulle commissioni d'interscambio:
- Stati Uniti: I ricavi da interscambio sono una componente dell'economia delle carte, ma le tariffe variano a seconda del circuito di pagamento, della categoria di esercente, del tipo di transazione e dei termini negoziati. Non trattare il "2%+" come un tasso universale né dedurre che l'interscambio da solo finanzi i premi o renda gli Stati Uniti il centro globale del churning.
- Unione Europea: Il Regolamento (UE) 2015/751 pone un tetto alle commissioni d'interscambio per le carte di debito dei consumatori allo 0,2% e per le carte di credito dei consumatori allo 0,3%, subordinatamente all'ambito di applicazione e alle eccezioni del regolamento. Si tratta di massimali legali dell'UE; non devono essere descritti come limiti validi per l'intera Australia né come prova della fine delle strategie di premi. Sintesi della normativa UE sulle commissioni d'interscambio.
Una checklist di controllo del rischio per le strategie di premi
Prima di richiedere un'altra carta, calcola la spesa necessaria per ottenere un bonus e confrontala con il tuo budget ordinario. Includi quote annuali, interessi in caso di saldo rateale, commissioni di transazione esterere, costo opportunità e la possibilità che un fornitore modifichi i propri termini. Non generare mai spese fittizie né travisare i requisiti di idoneità. Leggi il contratto della carta e le regole del programma fedeltà, e valuta come più richieste possano influire sulle richieste di informazioni creditizie e sulla futura sottoscrizione.
Per le carte aziendali, mantieni le spese personali e aziendali debitamente separate e segui le politiche di contabilità, rimborso e carte per i dipendenti. Una strategia di premi non è conveniente se incoraggia acquisti non necessari, aumenta il debito o crea problemi di tenuta della contabilità.
Domande frequenti
Il churning di carte di credito è illegale?
La legalità e la conformità contrattuale dipendono dalla condotta e dalla giurisdizione. Frodi, false dichiarazioni o usi impropri dei conti possono avere conseguenze gravi; verifica i termini dell'emittente e la legge applicabile anziché dare per scontato che qualsiasi tattica sia permessa.
Le richieste ripetute possono influenzare i prestiti futuri?
Possono incidere sui file creditizi e sulle valutazioni dei finanziatori, ma l'impatto dipende dalla giurisdizione, dal modello di punteggio e dal profilo complessivo del richiedente. Valuta imminenti richieste di mutui o prestiti prima di modificare la strategia.
5. Conclusione
Da una prospettiva finanziaria senior, il churning di carte di credito testimonia le conseguenze inattese degli incentivi di marketing ad alto rischio. Sebbene rimanga un'attività legalmente consentita, la sua sostenibilità è in calo. Poiché gli algoritmi bancari diventano più predittivi e le istituzioni privilegiano il "Valore Relazionale Totale" rispetto alla "Crescita di Nuovi Conti", la finestra per una fortunata estrazione sistematica si sta restringendo.
Il consenso professionale è chiaro: sebbene l'arbitraggio a breve termine possa produrre guadagni liquidi, il costo a lungo termine — misurato in termini di rischio reputazionale e potenziale esclusione istituzionale — supera spesso il beneficio promozionale.
Analisi delle fonti e della conformità
- Base normativa: Questa analisi si fonda su FCRA, ECOA e UE IFR (2015/751).
- Quadro istituzionale: Basato sui principi standard di rischio operativo di Basilea III e sui tipici Termini di Servizio bancari di Tier-1.
- Informativa: Questo articolo è solo a scopo educativo e non costituisce consulenza finanziaria, legale o d'investimento.
Checklist di revisione
- Leggi i termini attuali dell'emittente relativi a idoneità, bonus, chiusura del conto e clawback prima di fare domanda.
- Includi quote annuali, interessi, richieste di informazioni formali (hard inquiries), utilizzo del credito e il rischio di pagamenti mancati nel calcolo netto.
- Mantieni le domande accurate e segui i termini dell'emittente; non generare spese fittizie né prendere a prestito denaro a caro prezzo per inseguire i premi.
Verifiche pratiche per l'utente o l'azienda
I bonus di benvenuto dovrebbero essere valutati al netto di quote annuali, regole di spesa minima, tasse e del valore dei premi che il titolare della carta può effettivamente utilizzare. Portare saldi con interessi elevati o spendere più del previsto per guadagnare un bonus può vanificare il beneficio pubblicizzato e danneggiare la gestione del credito.
Risorse correlate

Finanza
Esplora l'hub finanziario di GIR per dashboard di mercato, mappe di calore di azioni e indici, copertura di valute e criptovalute e calcolatrici finanziarie. I dati potrebbero subire ritardi.

Chi siamo - Global Investment Reviews
Global Investment Reviews (GIR) offre analisi basate sulla ricerca su mercati, macroeconomia, materie prime e migrazione degli investimenti per decisioni informate.
Esclusione di responsabilità e informativa finanziaria
Accedendo e utilizzando Global Investment Reviews, l'utente riconosce di aver letto, compreso e accettato la presente Esclusione di responsabilità e informativa finanziaria.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.