
Perbankan · Pembayaran Digital & Dompet Digital
Pembayaran Real-Time ISO 20022: Standar Global Baru untuk Likuiditas Institusional
Kuasai Pembayaran Real-Time ISO 20022. Pelajari bagaimana standar XML ini mengurangi hambatan, memperkuat kepatuhan, dan membentuk ulang likuiditas institusional global pada 2026.
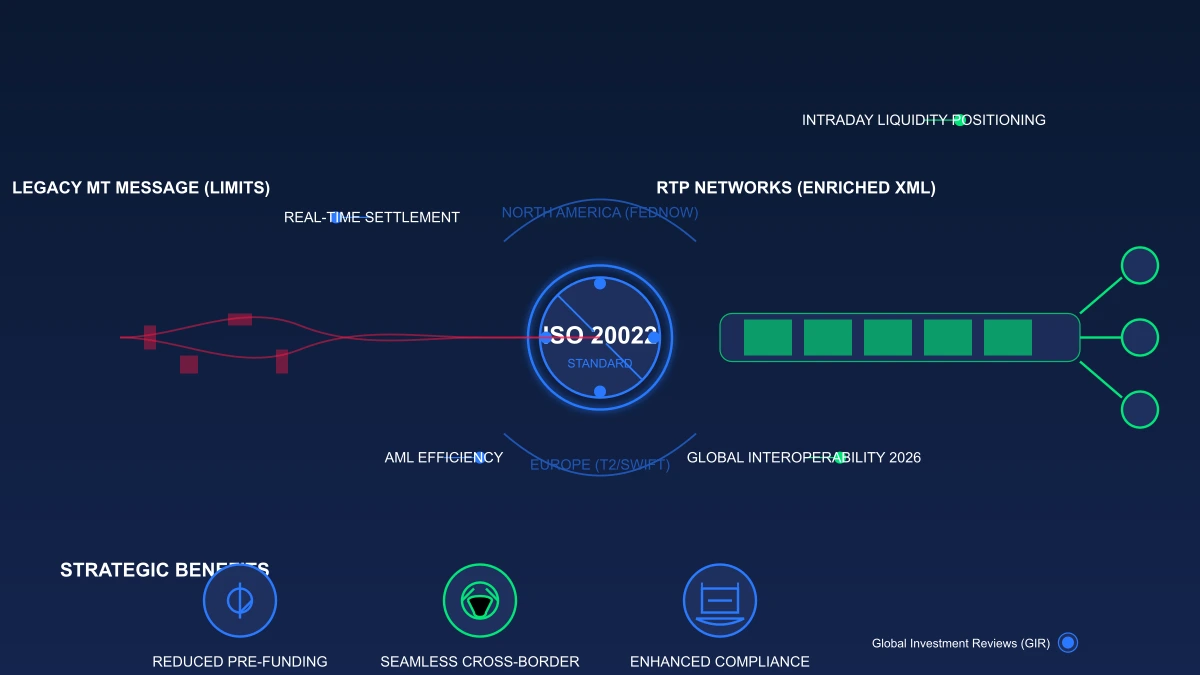
ISO 20022 menyediakan standar perpesanan keuangan terstruktur yang umum, tetapi standar itu sendiri tidak serta-merta membuat seluruh jalur pembayaran menjadi real-time atau menjamin biaya yang lebih rendah. Persyaratan data selaras yang diperbarui oleh BIS CPMI pada Februari 2026 memberikan fleksibilitas untuk adopsi hingga akhir tahun 2027. Berbagai manfaat yang ada sangat bergantung pada konsistensi implementasi oleh para operator dan partisipan sistem pembayaran. BIS CPMI, Februari 2026.
Evolusi Teknis: Dari Format MT yang Kriptik ke Data Kaya XML
Peralihan dari format warisan SWIFT MT (Message Type) menandai berakhirnya "era teleks." Pesan MT tradisional disusun sebagai berkas datar dengan batasan karakter yang ketat, yang sering kali berujung pada pemotongan data dan rantai pembayaran yang "terputus."
ISO 20022 menggunakan format berbasis XML (Extensible Markup Language) yang jauh lebih unggul. Jika pesan MT mungkin kesulitan mengidentifikasi alamat dasar, pesan ISO 20022 membawa blok "data kaya". Ini mencakup:
- Informasi Debitur/Kreditur Akhir: Identifikasi presisi yang menghilangkan ambiguitas.
- Data Pengiriman Terstruktur: Nomor faktur lengkap, nomor pokok wajib pajak (NPWP/tax ID), dan kode tujuan regulasi.
- Kode Tujuan (Purpose Codes): Kategorisasi otomatis yang memungkinkan bank memahami alasan pergerakan dana tanpa intervensi manual.
ISO 20022 mendukung data pembayaran yang lebih kaya dan terstruktur, yang dapat meningkatkan alur kerja rekonsiliasi dan kepatuhan; namun standar ini saja tidak secara otomatis menetapkan penurunan biaya transfer. Untuk pengiriman uang konsumen (remitansi), Bank Dunia melacak harga menggunakan tolok ukur transfer US$200 yang telah ditentukan, dan biaya yang dilaporkan bervariasi tergantung koridor dan penyedia jasanya. Rata-rata remitansi konsumen tersebut tidak boleh diterapkan pada arus pembayaran institusional. Sumber: Bank Dunia, Remittance Prices Worldwide
Interoperabilitas Global pada 2026: Keterhubungan FedNow, T2, dan CHIPS
Tahun 2026 menjadi tonggak penting bagi interoperabilitas ISO 20022 Real-Time Payments. Kita sedang menyaksikan "konvergensi para raksasa." Di Amerika Serikat, Layanan FedNow® dan jaringan RTP® The Clearing House telah memanfaatkan standar ini untuk menyediakan penyelesaian domestik 24/7/365.
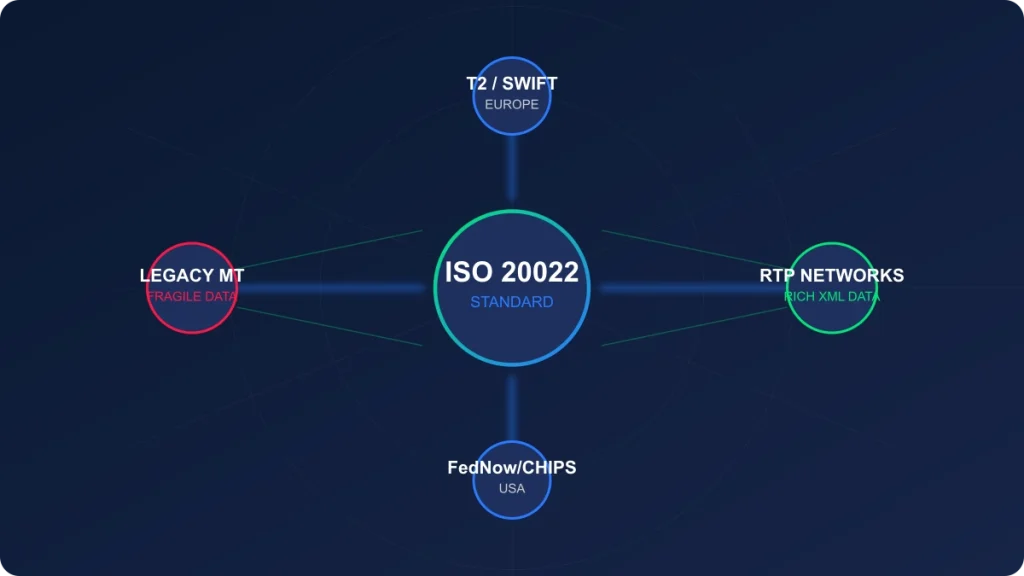
Kendati demikian, "pengganda kekuatan" (force multiplier) yang sebenarnya adalah penyelarasan dengan migrasi T2 (TARGET2) di Eropa serta sistem swasta CHIPS (Clearing House Interbank Payments System). Pada 2026, ketika masa transisi untuk pembayaran lintas batas berakhir, sistem-sistem ini secara teoritis akan mampu "menyerahkan" pesan ke satu sama lain tanpa kehilangan data. Pendekatan "jaringan antarjaringan" ini bertujuan untuk memenuhi peta jalan G20 dalam meningkatkan pembayaran lintas batas, dengan target mewujudkan dunia di mana transfer dari New York ke London diselesaikan dengan kecepatan yang sama seperti transaksi Venmo domestik.
Lihat Selengkapnya: Keamanan Kartu Kredit: Menganalisis Tokenisasi dan Autentikasi Biometrik dalam Pembayaran
Mengatasi Gesekan Lintas Batas: Mengurangi "Positif Palsu"
Data pembayaran yang hilang, tidak konsisten, atau tidak terstruktur dapat memicu pekerjaan perbaikan, penundaan pemrosesan, atau tinjauan kepatuhan. Persentase tingkat pengecualian tunggal secara global tidak boleh digunakan tanpa kumpulan data bertanggal yang mendefinisikan jalur pembayaran, institusi, dan kategori pengecualian yang sedang diukur.
Peningkatan Kepatuhan dan Efisiensi AML
ISO 20022 mengatasi gesekan dalam ISO 20022 Real-Time Payments dengan menyediakan kolom terstruktur untuk setiap pihak dalam transaksi.
- Menghilangkan Ambiguitas: Alamat terstruktur berarti seseorang bernama "John Smith" di London tidak akan secara keliru ditandai karena adanya "John Smith" yang masuk daftar hitam di yurisdiksi yang berbeda.
- KYC Otomatis: Mesin kepatuhan kini dapat mengurai data XML terstruktur dengan kecepatan tinggi. Hal ini mengurangi "positif palsu" dalam penyaringan Anti-Pencucian Uang (AML) dan Kenali Pelanggan Anda (KYC), yang menurut estimasi SWIFT dapat menyumbang beban operasional yang signifikan dalam perbankan koresponden.
Manfaat Strategis bagi Investor Global dan Pasar Forex
Mengapa hal ini penting bagi pasar saham, trader forex, dan bendaharawan perusahaan? Implikasinya bersifat sistemik.
- Penentuan Posisi Likuiditas Intraharian: Para bendaharawan tidak lagi perlu mempertahankan saldo "penyangga" yang besar dalam berbagai mata uang lokal. Visibilitas real-time melalui pesan
camt(Manajemen Kas) memungkinkan pendanaan yang presisi dan tepat waktu (just-in-time). - Transparansi FX: Meningkatkan persaingan dalam "penyerahan" (hand-off) antarjaringan RTP kemungkinan akan mempersempit selisih (spread) FX, karena kecepatan penyelesaian mengurangi durasi risiko pasar bagi penyedia likuiditas.
- Kecepatan Pasar Ekuitas: Siklus penyelesaian yang lebih cepat (bergerak menuju T+1 dan pada akhirnya T+0) didukung oleh efisiensi yang mendasari jalur pembayaran tersebut.
Lihat Selengkapnya: Credit Card Churning: Analisis Profesional terhadap Risiko Etika, Hukum, dan Institusional
Seiring langkah dunia menuju pembayaran 24/7, instan, dan kaya data, institusi yang mengabaikan mandat ISO 20022 berisiko tertinggal di pasar yang kompetitif. Bagi mereka yang menganalisis dampak laba bersih (bottom-line) dari perubahan sistemik ini, alat analisis keuangan kami menyediakan metrik yang diperlukan untuk menghitung bagaimana peningkatan likuiditas diterjemahkan ke dalam pertumbuhan jangka panjang.
Peralihan ke ISO 20022 bukan sekadar hambatan regulasi—ini adalah peluang untuk mendefinisikan ulang keunggulan institusional.
FAQ: Menavigasi Transisi ISO 20022
T-1: Apa batas waktu akhir ISO 20022 untuk pembayaran lintas batas?
J: Periode koeksistensi untuk SWIFT MT dan ISO 20022 berakhir pada November 2025. Pada tanggal ini, seluruh lembaga keuangan di jaringan SWIFT harus sudah mampu menerima pesan ISO 20022.
T-2: Bagaimana Pembayaran Real-Time ISO 20022 memengaruhi sistem ERP perusahaan?
J: Perusahaan harus memastikan bahwa sistem ERP dan Treasury Management Systems (TMS) mereka dapat mencerna format XML. Pihak yang gagal memperbarui sistem akan menghadapi masalah "pemotongan data" (data truncation), di mana informasi kaya yang dikirimkan oleh mitra menjadi hilang saat diterima.
T-3: Apakah ISO 20022 menggantikan SWIFT?
J: Bukan. ISO 20022 adalah bahasa atau standarnya, sementara SWIFT adalah jaringan yang membawa bahasa tersebut. SWIFT secara aktif memimpin migrasi ini untuk memastikan jaringannya tetap menjadi pengangkut global dominan untuk format baru yang kaya data ini.
Kontrol operasional dan risiko penyelesaian
ISO 20022 menyeragamkan struktur dan makna pesan keuangan; adopsi dengan sendirinya tidak membuat penyelesaian menjadi instan atau menghapus semua penundaan bank koresponden. Lakukan penilaian terhadap pemetaan data, penanganan pengecualian, interoperabilitas, kontrol penipuan, dan tingkat kesiapan setiap partisipan dalam rantai pembayaran.
Sumber terkait
Peta Panas
Pantau pergerakan pasar saham secara real-time dengan peta panas interaktif kami. Visualisasikan kinerja sektor dan tren pasar secara instan di Global Investment Reviews.

Keuangan
Jelajahi pusat keuangan GIR untuk dasbor pasar, peta panas saham dan indeks, liputan mata uang dan kripto, serta kalkulator finansial. Data mungkin mengalami penundaan.

Metodologi Kami | Global Investment Reviews
Ikhtisar metodologi terstruktur berbasis data yang digunakan oleh Global Investment Reviews untuk analisis investasi dan pasar global.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.