
Keuangan Pribadi · Kartu Kredit & Pinjaman
Churning Kartu Kredit: Analisis Profesional atas Risiko Etis, Hukum, dan Kelembagaan
Jelajahi praktik churning kartu kredit dari sudut pandang keuangan profesional. Pahami risiko kelembagaan, kerangka hukum, dan dampaknya dalam jangka panjang.
Dalam dunia perbankan ritel yang canggih, istilah "credit card churning" telah bertransisi dari hobi konsumen khusus menjadi variabel signifikan dalam pemodelan risiko institusional. Bagi analis keuangan, petugas kepatuhan, dan pemimpin bisnis, praktik ini menawarkan studi kasus yang menarik—meskipun sering kali problematis—mengenai ketidakselarasan insentif.
Artikel ini memberikan pemeriksaan ketat terhadap praktik tersebut, menepis retorika promosi untuk menganalisis gesekan struktural antara akuisisi pemasaran yang agresif dan keberlanjutan portofolio jangka panjang.
1. Menentukan Mekanisme Churning
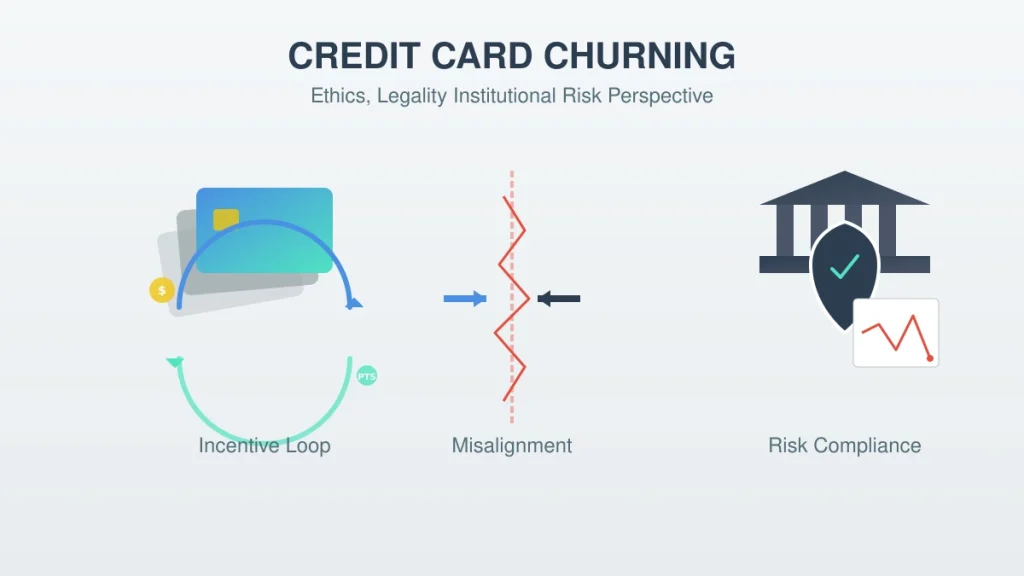
Untuk menganalisis churning secara profesional, seseorang harus melampaui istilah sehari-hari. Di dalam industri, churning didefinisikan sebagai akuisisi lini kredit berkecepatan tinggi dengan niat utama untuk mengambil nilai promosi non-organik, diikuti oleh penghentian sistematis akun tersebut setelah insentif tersebut diamankan.
Baca selengkapnya: Menguasai Ekosistem Amex: Valuasi Poin Strategis untuk Pemilik Bisnis
Membedakan Niat: Optimisasi vs. Ekstraksi
Perbedaan krusial harus dibuat antara Optimisasi Imbalan Organik dan Systematic Churning.
- Optimisasi Organik: Konsumen menyelaraskan pengeluaran standar sehari-hari mereka dengan proposisi nilai jangka panjang kartu (misalnya, cashback untuk bahan makanan atau asuransi perjalanan). Ini menghasilkan Lifetime Value (LTV) yang positif bagi penerbit.
- Systematic Churning: Ini melibatkan taktik "hit-and-run" (serbu dan kabur). Peserta menargetkan bonus pendaftaran bernilai tinggi (sign-up bonuses/SUBs) dan memanfaatkan Manufactured Spending (MS)—proses menggunakan kredit untuk membeli aset likuid—untuk memenuhi persyaratan pengeluaran minimum tanpa meningkatkan konsumsi pribadi.
| Fitur | Penggunaan Organik | Systematic Churning |
| Siklus hidup akun | Bervariasi sesuai dengan perilaku pelanggan normal | Bervariasi berdasarkan ketentuan penerbit, riwayat akun, dan strategi; tidak ada batas waktu satu tahun yang universal |
| Pola Pengeluaran | Konsisten/Dapat Diprediksi | Lonjakan (Terdepan/Di awal) |
| ROI Institusional | Menguntungkan melalui Interchange/Bunga | Kerugian Bersih melalui Biaya Akuisisi |
2. Lanskap Hukum dan Regulasi
Dari perspektif kepatuhan, legalitas churning sering kali disalahpahami oleh publik. Sangat penting untuk membedakan antara pelanggaran undang-undang dan pelanggaran kontraktual.
Legalitas Undang-Undang (De Jure)
Di bawah kerangka kerja saat ini seperti Fair Credit Reporting Act (FCRA) dan Equal Credit Opportunity Act (ECOA) di Amerika Serikat, credit card churning adalah tidak ilegal. Konsumen memiliki hak legal untuk mengajukan kredit dan menutup akun atas kebijaksanaan mereka sendiri. Asalkan informasi yang diberikan pada aplikasi (identitas, pendapatan, dan rasio utang terhadap pendapatan) adalah faktual, tidak ada undang-undang pidana yang dilanggar.
Pembatasan Kontraktual (De Facto)
Meskipun negara mungkin tidak melarang churning, lembaga keuangan swasta semakin gencar melakukannya. Sebagian besar Perjanjian Pemegang Kartu (Cardholder Agreements) kontemporer sekarang mencakup klausul "anti-gaming" atau "penyalahgunaan". Ini memberi penerbit kewenangan sepihak untuk:
- Menahan atau "menarik kembali" (claw back) imbalan promosi.
- Membekukan akun sambil menunggu tinjauan manual terhadap pola pengeluaran.
- Melakukan Tindakan Merugikan (Adverse Action) dengan mengakhiri hubungan bisnis sepenuhnya.
3. Manajemen Risiko Institusional dan "Penyalahgunaan Bonus"
Lembaga keuangan telah berkembang dari pengamat pasif menjadi pembela proaktif atas anggaran pemasaran mereka. Hari ini, "perang melawan churning" diperjuangkan dengan machine learning dan forensik perilaku.
Baca selengkapnya: Keamanan Kartu Kredit: Menganalisis Tokenisasi dan Autentikasi Biometrik dalam Pembayaran
Tim Penyalahgunaan Imbalan (Rewards Abuse Teams / RAT) dan Penandaan Perilaku
Penerbit utama sekarang mempekerjakan departemen khusus—Rewards Abuse Teams—yang memantau perilaku "tanda bahaya" (red flag) tertentu:
- Pengeluaran Ambang Batas (Threshold Spending): Menghabiskan persis jumlah yang diperlukan untuk bonus dan kemudian segera menghentikan semua aktivitas transaksi.
- Kecepatan Siklus (Cycle Velocity): Membuka dan menutup akun dalam jendela 12 hingga 24 bulan, yang dikenal sebagai "siklus".
- Waktu Tinggal Rendah (Low-Dwell Time): Menutup akun segera setelah iuran tahunan dikenakan untuk menghindari biaya kepemilikan.
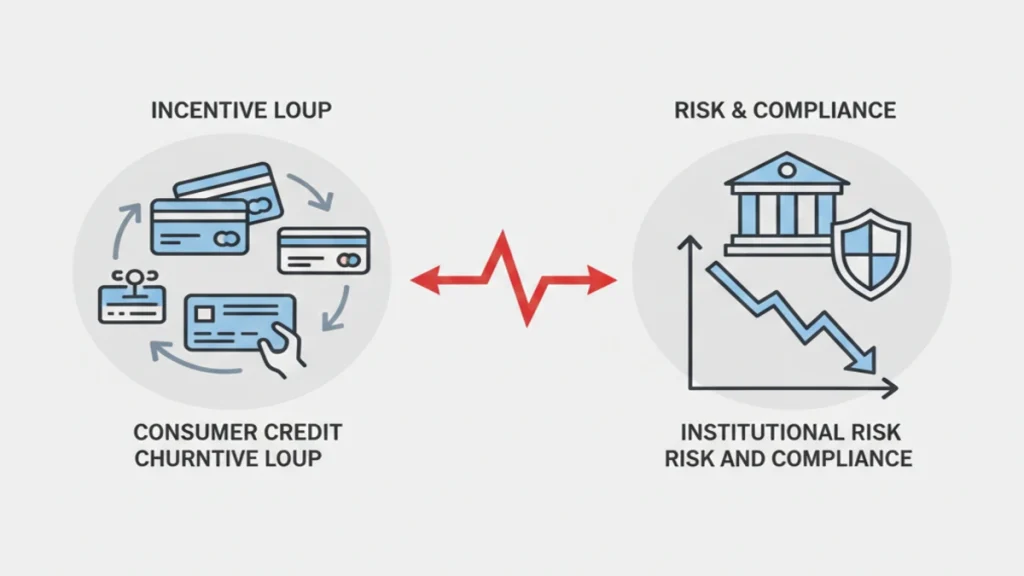
Modal Reputasi dan "De-Risking"
Bagi para profesional, risiko terbesar dari churning bukanlah penurunan sementara pada skor kredit, melainkan erosi Modal Reputasi. Lembaga semakin banyak menggunakan strategi "de-risking global". Peserta yang ditandai karena "mempermainkan" (gaming) bonus kartu kredit dapat mendapati diri mereka "masuk daftar hitam" dari layanan yang lebih penting dari lembaga tersebut, seperti pinjaman komersial, hipotek, atau manajemen kekayaan pribadi.
4. Pertimbangan Etis dan Variasi Global
Etika Partisipasi dengan Itikad Baik
Secara etis, churning menantang doktrin Itikad Baik (Good Faith). Produk keuangan diberi harga dan dipasarkan dengan asumsi utilitas bersama. Ekstraksi sistematis bergantung pada asimetris informasi—memanfaatkan ketidakmampuan bank untuk memverifikasi niat jangka panjang pada titik penjualan. Ini menciptakan "Tragedi Kepemilikan Bersama" (Tragedy of the Commons), di mana biaya churning disosialisasikan, yang mengarah pada biaya yang lebih tinggi atau tingkat imbalan yang lebih rendah bagi masyarakat umum.
Nuansa Yurisdiksi
Kelayakan churning bervariasi secara global berdasarkan Regulasi Biaya Interchange (Interchange Fee Regulations):
- Amerika Serikat: Pendapatan interchange adalah salah satu komponen dari ekonomi kartu, tetapi tarif bervariasi menurut jaringan kartu, kategori merchant, jenis transaksi, dan ketentuan yang negosiasikan. Jangan menganggap “2%+” sebagai tarif universal atau menyimpulkan bahwa interchange saja mendanai imbalan atau menjadikan AS sebagai pusat global churning.
- Uni Eropa: Regulasi (EU) 2015/751 membatasi biaya interchange untuk kartu debit konsumen sebesar 0,2% dan kartu kredit konsumen sebesar 0,3%, tunduk pada ruang lingkup dan pengecualian regulasi tersebut. Ini adalah batasan hukum UE; hal tersebut tidak boleh dideskripsikan sebagai batasan seluruh Australia atau sebagai bukti bahwa strategi imbalan telah berakhir. Ringkasan regulasi biaya interchange UE.
Daftar periksa kontrol risiko untuk strategi imbalan
Sebelum mengajukan kartu lain, hitung pengeluaran yang diperlukan untuk mendapatkan bonus dan bandingkan dengan anggaran normal Anda. Sertakan iuran tahunan, bunga jika saldo dibawa (carry balance), biaya transaksi luar negeri, biaya peluang (opportunity cost), dan kemungkinan penyedia dapat mengubah persyaratannya. Jangan pernah merekayasa pengeluaran (manufactured spending) atau salah mengartikan kelayakan. Baca perjanjian kartu dan aturan program imbalan, dan pertimbangkan bagaimana beberapa aplikasi dapat memengaruhi penyelidikan kredit dan penjaminan emisi di masa mendatang.
Untuk kartu bisnis, pisahkan pengeluaran pribadi dan perusahaan dengan benar serta ikuti kebijakan akuntansi, penggantian biaya (reimbursement), dan kartu karyawan. Strategi imbalan tidak layak jika mendorong pembelian yang tidak perlu, meningkatkan utang, atau menciptakan masalah pencatatan.
Pertanyaan yang sering diajukan
Apakah credit-card churning ilegal?
Legalitas dan kepatuhan kontraktual bergantung pada perilaku dan yurisdiksi. Penipuan, pernyataan palsu, atau penyalahgunaan akun dapat menimbulkan konsekuensi serius; tinjau ketentuan penerbit dan hukum yang berlaku daripada berasumsi setiap taktik diizinkan.
Apakah pengajuan berulang dapat memengaruhi pinjaman di masa mendatang?
Hal tersebut dapat memengaruhi berkas kredit dan penilaian pemberi pinjaman, tetapi dampaknya bergantung pada yurisdiksi, model penilaian, dan profil keseluruhan pemohon. Pertimbangkan permohonan hipotek atau pinjaman yang akan datang sebelum mengubah strategi.
5. Kesimpulan
Dari perspektif keuangan senior, credit card churning adalah bukti dari konsekuensi yang tidak diinginkan dari insentif pemasaran berisiko tinggi. Meskipun tetap menjadi aktivitas yang diizinkan secara hukum, keberlanjutannya mengalami penurunan. Seiring dengan algoritma perbankan yang menjadi lebih prediktif dan lembaga yang memprioritaskan "Nilai Hubungan Total" daripada "Pertumbuhan Akun Baru", peluang untuk ekstraksi sistematis yang sukses semakin menyempit.
Konsensus profesional sudah jelas: sementara arbitrase jangka pendek dapat menghasilkan keuntungan likuid, biaya jangka panjang—yang diukur dalam risiko reputasi dan potensi pengecualian institusional—sering kali lebih besar daripada manfaat promosi.
Analisis Sumber dan Kepatuhan
- Basis Regulasi: Analisis ini didasarkan pada FCRA, ECOA, dan EU IFR (2015/751).
- Kerangka Kerja Institusional: Berdasarkan prinsip risiko operasional standar Basel III dan Ketentuan Layanan (Terms of Service) perbankan Tier-1 yang khas.
- Pengungkapan: Artikel ini hanya untuk tujuan pendidikan dan bukan merupakan nasihat keuangan, hukum, atau investasi.
Daftar periksa tinjauan
- Baca kelayakan saat ini, bonus, penutupan akun, dan ketentuan clawback dari penerbit sebelum mendaftar.
- Sertakan iuran tahunan, bunga, hard inquiries, pemanfaatan kredit, dan risiko keterlambatan pembayaran dalam perhitungan bersih.
- Jaga agar permohonan tetap akurat dan ikuti ketentuan penerbit; jangan merekayasa pengeluaran atau meminjam dengan biaya tinggi demi mengejar imbalan.
Pemeriksaan praktis untuk pengguna atau bisnis
Bonus selamat datang harus dinilai setelah memperhitungkan iuran tahunan, aturan belanja minimum, pajak, dan nilai imbalan yang benar-benar dapat digunakan oleh pemegang kartu. Membawa saldo bunga tinggi atau membelanjakan lebih banyak dari yang direncanakan untuk mendapatkan bonus dapat menenggelamkan manfaat yang diiklankan dan merusak manajemen kredit.
Sumber terkait

Keuangan
Jelajahi pusat keuangan GIR untuk dasbor pasar, peta panas saham dan indeks, liputan mata uang dan kripto, serta kalkulator finansial. Data mungkin mengalami penundaan.
Syarat dan Ketentuan Penggunaan
Syarat dan Ketentuan Penggunaan yang menguraikan aturan situs web, hak kekayaan intelektual, batasan konten, dan tanggung jawab pengguna di Global Investment Reviews.
Sanggahan & Pengungkapan Keuangan
Dengan mengakses dan menggunakan Global Investment Reviews, Anda menyatakan bahwa Anda telah membaca, memahami, serta menyetujui Sanggahan & Pengungkapan Keuangan ini.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.