
Banque · Paiements numériques et portefeuilles électroniques
Paiements instantanés ISO 20022 : le nouveau standard mondial de la liquidité institutionnelle
Maîtrisez les paiements instantanés ISO 20022. Découvrez comment ce standard XML réduit les frictions, renforce la conformité et redéfinit la liquidité institutionnelle mondiale d'ici 2026.
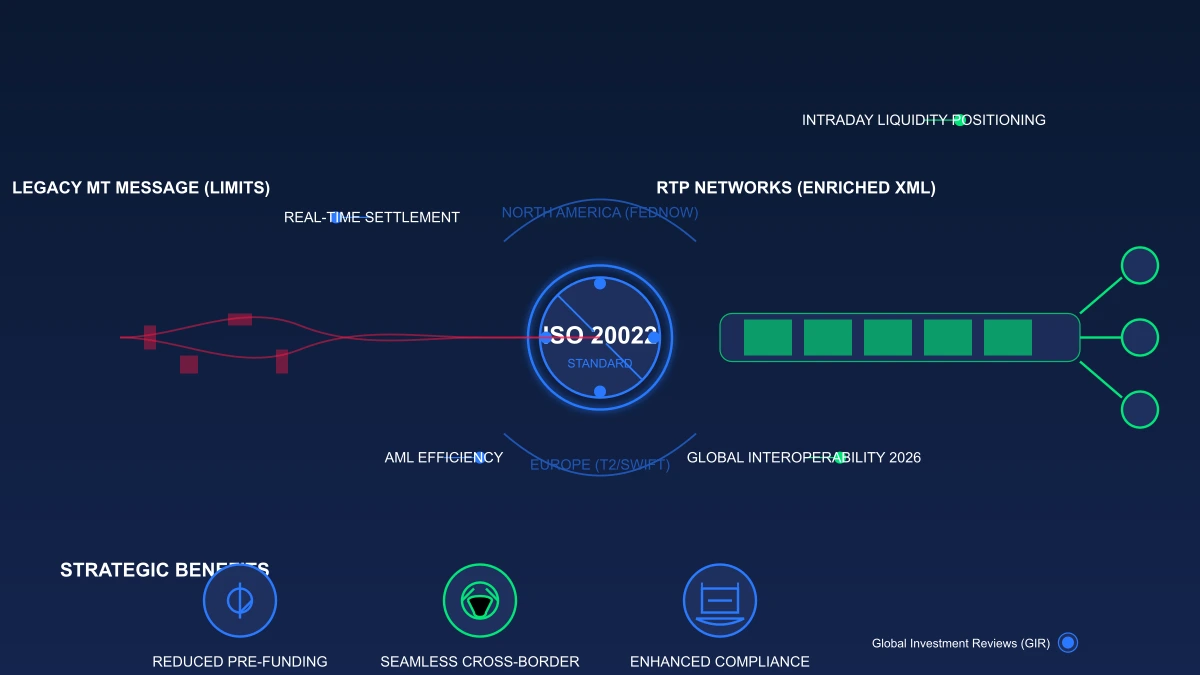
La norme ISO 20022 fournit un standard commun de messagerie financière structurée, mais elle ne rend pas à elle seule tous les circuits de paiement instantanés et ne garantit pas la baisse des coûts. Les exigences de données harmonisées mises à jour par le Comité des systèmes de paiement et d'infrastructure de marché (CPMI) de la BRI, publiées en février 2026, laissent une flexibilité d'adoption jusqu'à fin 2027. Les avantages dépendent d'une mise en œuvre cohérente par les exploitants de systèmes de paiement et les participants. BRI CPMI, février 2026.
L'évolution technique : du message MT cryptique aux données enrichies XML
L'abandon des anciens formats SWIFT MT (Message Type) marque la fin de l'"ère du télex". Les messages MT traditionnels étaient structurés sous forme de fichiers plats assortis de sévères limitations de caractères, entraînant souvent des troncatures de données et des chaînes de paiement "interrompues".
L'ISO 20022 utilise un format basé sur le XML (Extensible Markup Language), infiniment supérieur. Tandis qu'un message MT peut peiner à identifier une adresse de base, un message ISO 20022 transporte des blocs de "données enrichies". Ceux-ci comprennent :
- Informations sur le débiteur/créancier final : Une identification précise qui élimine toute ambiguïté.
- Données de versement structurées : Numéros de facture complets, numéros d'identification fiscale et codes de motif réglementaires.
- Codes de motif : Des catégorisations automatisées permettant aux banques de comprendre pourquoi l'argent circule sans intervention manuelle.
L'ISO 20022 prend en charge des données de paiement plus riches et plus structurées, ce qui peut améliorer les flux de réconciliation et de conformité ; la norme à elle seule ne garantit pas une réduction spécifique des coûts de transfert. Pour les transferts de fonds des particuliers, la Banque mondiale suit les prix à l'aide d'un indice de référence défini de 200 USD, et les coûts signalés varient selon le corridor et le prestataire. Ces moyennes de transfert de fonds aux particuliers ne doivent pas être appliquées aux flux de paiements institutionnels. Source : Banque mondiale, Remittance Prices Worldwide
L'interopérabilité mondiale en 2026 : l'interconnexion de FedNow, T2 et CHIPS
L'année 2026 constitue un jalon décisif pour l'interopérabilité des paiements instantanés ISO 20022. Nous assistons à une "convergence des géants". Aux États-Unis, le service FedNow® et le réseau RTP® de The Clearing House tirent déjà parti de cette norme pour assurer un règlement national 24h/24, 7j/7 et 365 jours par an.
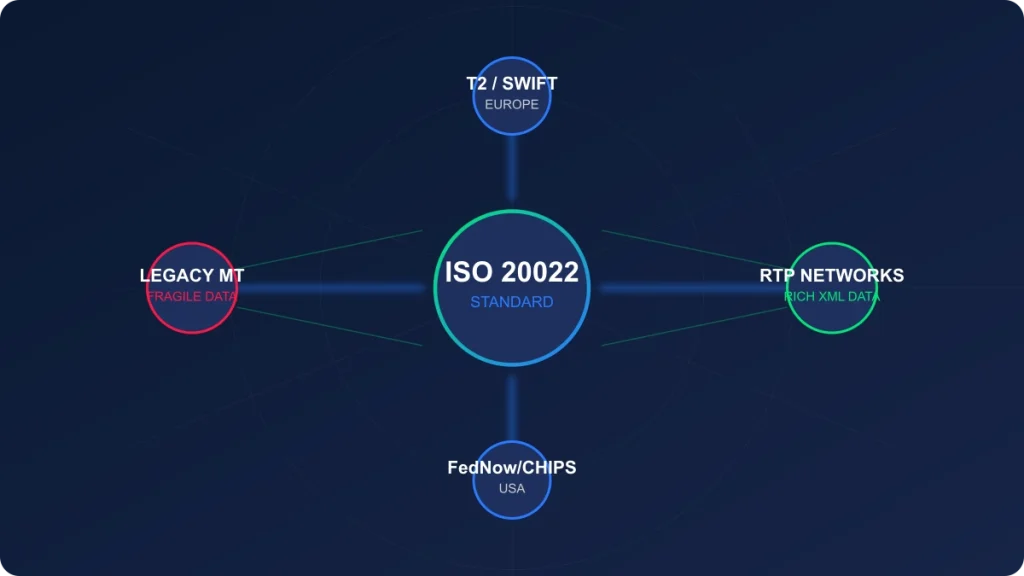
Cependant, le véritable "multiplicateur de force" réside dans l'alignement avec la migration européenne vers T2 (TARGET2) et le système privé CHIPS (Clearing House Interbank Payments System). D'ici 2026, lorsque la période de transition pour les paiements transfrontaliers s'achèvera, ces systèmes seront théoriquement capables de se "transmettre" des messages entre eux sans perte de données. Cette approche de "réseau de réseaux" vise à concrétiser la feuille de route du G20 pour l'amélioration des paiements transfrontaliers, avec pour objectif un monde où un transfert de New York à Londres se dénoue avec la même rapidité qu'une transaction domestique sur Venmo.
Pour en savoir plus : Sécurité des cartes bancaires : analyse de la tokenisation et de l'authentification biométrique dans les paiements
Résoudre les frictions transfrontalières : la réduction des "faux positifs"
Des données de paiement manquantes, incohérentes ou non structurées peuvent entraîner des travaux de correction, des retards de traitement ou des examens de conformité. Un taux d'erreur unique ne saurait être utilisé sans un ensemble de données daté qui définit les circuits de paiement, les institutions et les catégories d'exceptions mesurées.
Conformité renforcée et efficacité en matière de LCB-FT
L'ISO 20022 s'attaque aux frictions liées aux paiements instantanés ISO 20022 en fournissant des champs structurés pour chaque partie prenante de la transaction.
- Élimination des ambiguïtés : Des adresses structurées signifient qu'une personne nommée « John Smith » à Londres ne sera pas signalée par erreur en raison de la présence d'un « John Smith » visé par des sanctions dans une autre juridiction.
- KYC automatisé : Les moteurs de conformité peuvent désormais analyser des données XML structurées à la vitesse des virements. Cela réduit les « faux positifs » lors du filtrage en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT) et de connaissance client (KYC), ce qui, selon SWIFT, représente une charge opérationnelle considérable dans la banque correspondante.
Avantages stratégiques pour les investisseurs mondiaux et les marchés des changes
Pourquoi cela importe-t-il pour le marché boursier, les cambistes et les trésoriers d'entreprise ? Les implications sont systémiques.
- Positionnement de la liquidité intrajournalière : Les trésoriers n'ont plus besoin de maintenir des soldes "tampons" massifs dans diverses monnaies locales. La visibilité en temps réel via les messages
camt(gestion de trésorerie) permet un financement précis, juste à temps. - Transparence des changes (FX) : Une concurrence accrue lors du relais entre les réseaux RTP comprimera vraisemblablement les spreads de change, la rapidité du dénouement réduisant la durée du risque de marché pour le fournisseur de liquidités.
- Vélocité du marché boursier : Des cycles de règlement plus rapides (évoluant vers le T+1, puis à terme vers le T+0) sont soutenus par l'efficacité sous-jacente des circuits de paiement.
Pour en savoir plus : Credit card churning : analyse professionnelle des risques éthiques, juridiques et institutionnels
Alors que le monde s'oriente vers des paiements instantanés, permanents et riches en données, les institutions qui font abstraction de l'obligation de l'ISO 20022 risquent d'être distancées sur un marché concurrentiel. Pour ceux qui analysent l'impact net de ces mutations systémiques, nos outils d'analyse financière fournissent les mesures nécessaires pour évaluer comment les gains de liquidité se traduisent par une croissance à long terme.
Le passage à l'ISO 20022 n'est pas seulement un obstacle réglementaire : c'est l'occasion de redéfinir l'excellence institutionnelle.
FAQ : naviguer dans la transition vers l'ISO 20022
Q-1 : Quelle est la date limite définitive pour l'ISO 20022 concernant les paiements transfrontaliers ?
R : La période de coexistence entre le format SWIFT MT et l'ISO 20022 s'achève en novembre 2025. À cette date, toutes les institutions financières connectées au réseau SWIFT devront être en mesure de recevoir des messages ISO 20022.
Q-2 : Quel est l'impact des paiements instantanés ISO 20022 sur les systèmes ERP des entreprises ?
R : Les entreprises doivent veiller à ce que leurs progiciels de gestion intégrée (ERP) et leurs logiciels de gestion de trésorerie (TMS) puissent traiter les formats XML. Celles qui omettront de se mettre à niveau s'exposeront à des problèmes de "troncature de données", où les informations riches envoyées par un partenaire sont perdues à la réception.
Q-3 : L'ISO 20022 remplace-t-elle SWIFT ?
R : Non. L'ISO 20022 est le langage (la norme), tandis que SWIFT est le réseau qui véhicule ce langage. SWIFT pilote activement la migration afin de garantir que son réseau demeure le principal vecteur mondial de ce nouveau format riche en données.
Contrôles opérationnels et risque de règlement
L'ISO 20022 standardise la structure et la signification des messages financiers ; son adoption ne suffit pas à rendre le règlement instantané ni à éliminer tous les délais inhérents aux banques correspondantes. Il convient d'évaluer le mappage des données, la gestion des exceptions, l'interopérabilité, les contrôles antifraude et la préparation de chaque intervenant de la chaîne de paiement.
Ressources associées

Finance
Explorez le hub financier de GIR pour accéder aux tableaux de bord des marchés, aux cartes thermiques des actions et des indices, au suivi des devises et des cryptomonnaies, ainsi qu'aux calculateurs financiers. Les données peuvent être différées.
Plan du site - Global Investment Reviews
Parcourez l'ensemble des articles, outils et pages de Global Investment Reviews et découvrez les langues dans lesquelles ils sont disponibles.
Carte thermique
Suivez les mouvements du marché boursier en temps réel grâce à notre carte thermique interactive. Visualisez instantanément la performance des secteurs et les tendances du marché sur Global Investment Reviews.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.