
Finances personnelles · Cartes de crédit et prêts
Le credit card churning : une analyse professionnelle des risques éthiques, juridiques et institutionnels
Explorez le credit card churning sous l'angle de la finance professionnelle. Comprenez les risques institutionnels, le cadre juridique et les impacts à long terme.
Dans l'univers sophistiqué de la banque de détail, le terme « credit card churning » (l'ouverture stratégique et répétée de cartes de crédit pour engranger les primes) est passé du statut de loisir de niche pour consommateurs avertis à celui de variable significative dans la modélisation des risques institutionnels. Pour les analystes financiers, les responsables de la conformité et les dirigeants d'entreprise, cette pratique offre une étude de cas fascinante — bien que souvent problématique — d'inadéquation des incitations.
Cet article propose un examen rigoureux de cette pratique, en faisant abstraction de la rhétorique promotionnelle pour analyser les frictions structurelles entre l'acquisition marketing agressive et la viabilité à long terme des portefeuilles.
1. Définition des mécanismes du churning
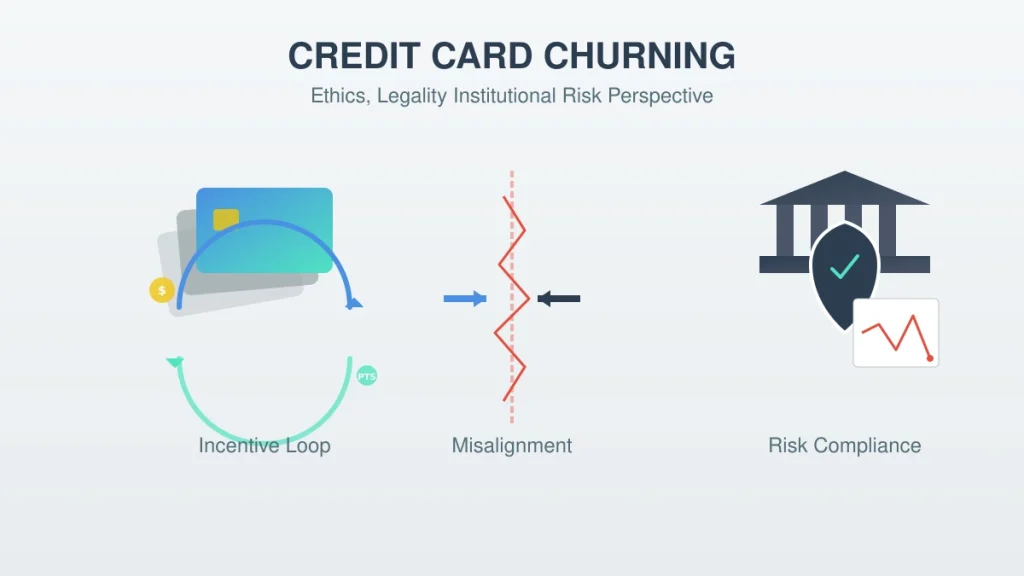
Pour analyser le churning de manière professionnelle, il faut dépasser le langage familier. Dans le secteur, on définit le churning comme l'acquisition à haute fréquence de lignes de crédit dont l'objectif principal est de capter une valeur promotionnelle non organique, suivie de l'abandon systématique du compte une fois ces avantages sécurisés.
En lire plus : Maîtriser l'écosystème Amex : Évaluation stratégique des points pour les chefs d'entreprise
Distinction des intentions : optimisation ou extraction
Il convient de faire une distinction essentielle entre l'optimisation des récompenses organiques et le churning systématique.
- Optimisation organique : Les consommateurs alignent leurs dépenses quotidiennes habituelles sur la proposition de valeur à long terme d'une carte (par exemple, le cashback sur l'épicerie ou l'assurance voyage). Cela génère une valeur vie client (LTV) positive pour l'émetteur.
- Churning systématique : Il s'agit de tactiques de type « hit-and-run » (coup sur coup). Le participant cible les bonus d'inscription élevés (SUB) et recourt au manufactured spending (MS) — le procédé qui consiste à utiliser le crédit pour acquérir des actifs liquides — afin de respecter les seuils de dépenses minimaux sans augmenter sa consommation personnelle.
| Caractéristique | Utilisation organique | Churning systématique |
| Cycle de vie du compte | Varie selon le comportement normal du client | Varie selon les conditions de l'émetteur, l'historique du compte et la stratégie ; pas de limite universelle d'un an |
| Profil de dépenses | Cohérent / Prévisible | En pics (concentré au début) |
| ROI institutionnel | Rentable via les commissions d'interchange / intérêts | Perte nette via le coût d'acquisition |
2. Le paysage juridique et réglementaire
Du point de vue de la conformité, la légalité du churning est souvent mal comprise par le grand public. Il est essentiel de différencier les violations statutaires des violations contractuelles.
Légalité statutaire (De jure)
Dans le cadre des réglementations actuelles telles que le Fair Credit Reporting Act (FCRA) et l'Equal Credit Opportunity Act (ECOA) aux États-Unis, le churning de cartes de crédit n'est pas illégal. Tout consommateur possède le droit légal de demander du crédit et de clôturer des comptes à sa convenance. Dès lors que les informations fournies dans la demande (identité, revenus et ratios d'endettement) sont exactes, aucune disposition pénale n'est enfreinte.
Restrictions contractuelles (De facto)
Si l'État ne proscrit pas le churning, les institutions financières privées s'en chargent de plus en plus. La plupart des contrats de porteurs de cartes contemporains intègrent désormais des clauses « anti-abus » ou de restriction des pratiques déloyales. Celles-ci confèrent à l'émetteur le pouvoir unilatéral de :
- Retenir ou récupérer (« claw back ») les récompenses promotionnelles.
- Geler les comptes dans l'attente d'une révision manuelle des habitudes de dépenses.
- Prendre des mesures défavorables (Adverse Action) en résiliant purement et simplement la relation commerciale.
3. Gestion des risques institutionnels et « abus de bonus »
Les institutions financières sont passées du statut d'observateurs passifs à celui de défenseurs proactifs de leurs budgets marketing. Aujourd'hui, la « guerre contre le churning » se livre à coups de machine learning et d'analyse forensique comportementale.
En lire plus : Sécurité des cartes de crédit : analyse de la tokenisation et de l'authentification biométrique dans les paiements
Équipes de lutte contre l'abus de récompenses (RAT) et signalement comportemental
Les grands émetteurs emploient désormais des départements dédiés — les Rewards Abuse Teams (RAT) — qui surveillent des comportements d'alerte spécifiques :
- Dépenses seuils : Dépenser exactement le montant requis pour obtenir un bonus, puis cesser immédiatement toute activité transactionnelle.
- Vélocité des cycles : Ouvrir et fermer des comptes dans une fenêtre de 12 à 24 mois, une pratique connue sous le nom de « cycling ».
- Durée de détention brève (Low-Dwell Time) : Clôturer un compte immédiatement après la facturation de la cotisation annuelle pour éviter le coût de détention.
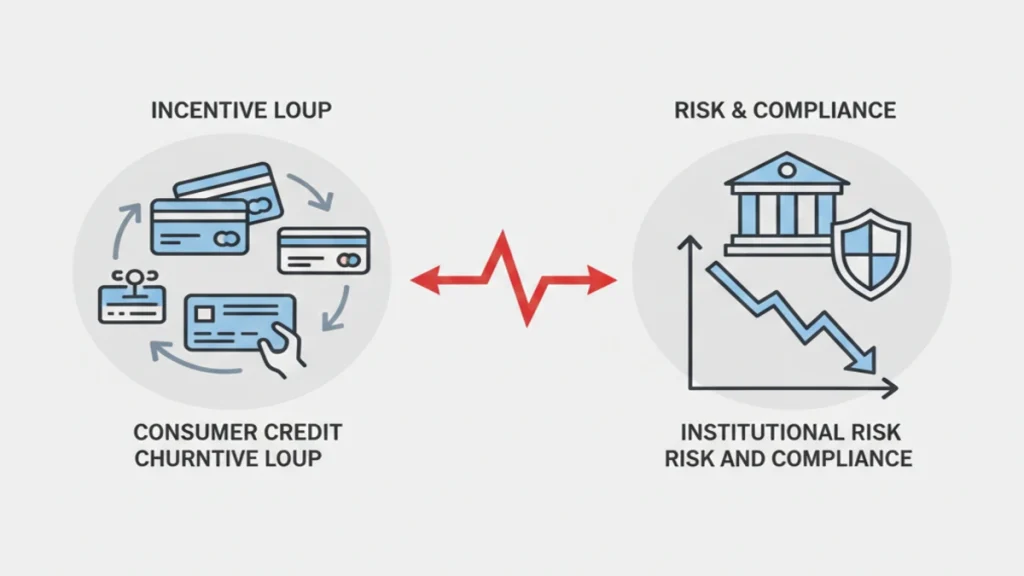
Capital réputationnel et « dérisquage »
Pour le professionnel, le plus grand risque du churning n'est pas une baisse temporaire de sa cote de crédit, mais l'érosion de son capital réputationnel. Les institutions recourent de plus en plus à des stratégies de « dérisquage global ». Un participant épinglé pour avoir « exploité » (« gamed ») un bonus de carte de crédit peut se voir placer sur liste noire (« blacklisted ») pour accéder aux services les plus critiques de cette même institution, tels que les prêts commerciaux, les prêts hypothécaires ou la gestion de patrimoine privé.
4. Considérations éthiques et variations mondiales
L'éthique de la participation de bonne foi
Sur le plan éthique, le churning remet en cause la doctrine de la bonne foi. Les produits financiers sont tarifiés et commercialisés en partant du principe d'une utilité mutuelle. L'extraction systématique repose sur une asymétrie d'information — tirant parti de l'incapacité de la banque à vérifier l'intention à long terme au moment de la souscription. Cela crée une « tragédie des biens communs », où les coûts du churning sont socialisés, entraînant des frais plus élevés ou des taux de récompense réduits pour la population générale.
Nuances juridictionnelles
La viabilité du churning varie à l'échelle mondiale en fonction de la réglementation des frais d'interchange :
- États-Unis : Les revenus d'interchange constituent une composante de l'économie des cartes, mais les taux varient selon le réseau de cartes, la catégorie de commerçant, le type de transaction et les conditions négociées. Ne considérez pas « 2 % et plus » comme un taux universel et n'en déduisez pas que l'interchange finance à lui seul les récompenses ou fait des États-Unis le centre mondial du churning.
- Union européenne : Le règlement (UE) 2015/751 plafonne les frais d'interchange pour les cartes de débit des consommateurs à 0,2 % et pour les cartes de crédit des consommateurs à 0,3 %, sous réserve de la portée et des exceptions de ce règlement. Il s'agit de plafonds juridiques européens ; ils ne doivent pas être présentés comme des limites valables pour l'ensemble de l'Australie ou comme la preuve de la fin des stratégies de récompenses. Résumé de la réglementation européenne sur les frais d'interchange.
Une liste de contrôle de maîtrise des risques pour les stratégies de récompenses
Avant de demander une nouvelle carte, calculez les dépenses nécessaires pour obtenir un bonus et comparez-les avec votre budget habituel. Intégrez les frais annuels, les intérêts en cas de solde reporté, les frais de transaction à l'étranger, le coût d'opportunité et la possibilité que l'émetteur modifie ses conditions. Ne fabriquez jamais de dépenses et ne dénaturez pas votre éligibilité. Lisez le contrat de la carte ainsi que le règlement du programme de récompenses, et évaluez l'impact potentiel de demandes multiples sur vos enquêtes de crédit et vos futures souscriptions.
Pour les cartes professionnelles, veillez à bien séparer les dépenses personnelles des dépenses de l'entreprise et respectez les politiques de comptabilité, de remboursement et d'attribution des cartes aux employés. Une stratégie de récompenses n'en vaut pas la chandelle si elle incite à des achats superflus, alourdit la dette ou engendre des difficultés de tenue de registres.
Foire aux questions
Le churning de cartes de crédit est-il illégal ?
La légalité et la conformité contractuelle dépendent des agissements de chacun et de la juridiction. La fraude, les fausses déclarations ou l'usage abusif des comptes peuvent entraîner de graves conséquences ; consultez les conditions de l'émetteur et la législation applicable plutôt que de supposer que toute tactique est permise.
Des demandes répétées peuvent-elles nuire aux emprunts futurs ?
Elles peuvent influer sur les dossiers de crédit et les évaluations des prêteurs, mais l'impact varie selon la juridiction, le modèle de notation et le profil global du demandeur. Examinez vos projets de prêts immobiliers ou personnels avant de modifier votre stratégie.
5. Conclusion
D'un point de s'agit d'un point de vue financier senior, le credit card churning illustre parfaitement les conséquences inattendues des incitations marketing à forts enjeux. S'il demeure une activité permise par la loi, sa viabilité s'amenuise. À mesure que les algorithmes bancaires gagnent en prédictivité et que les institutions privilégient la « valeur globale de la relation » (Total Relationship Value) au détriment de la « croissance des nouveaux comptes », la fenêtre de tir pour une extraction systématique fructueuse se referme.
Le consensus professionnel est limpide : si l'arbitrage à court terme peut générer des gains liquides, le coût à long terme — mesuré en termes de risque réputationnel et d'exclusion institutionnelle potentielle — l'emporte fréquemment sur le bénéfice promotionnel.
Analyse réglementaire et des sources
- Base réglementaire : Cette analyse s'appuie sur le FCRA, l'ECOA et le règlement européen sur les frais d'interchange (EU IFR 2015/751).
- Cadre institutionnel : Fondé sur les principes standard de risque opérationnel de Bâle III et les conditions de service typiques des banques de catégorie 1 (Tier-1).
- Divulgation : Cet article est fourni à des fins éducatives uniquement et ne constitue en aucun cas un conseil financier, juridique ou en investissement.
Liste de contrôle de révision
- Lisez les conditions d'éligibilité, de bonus, de clôture de compte et de restitution en vigueur de l'émetteur avant toute demande.
- Intégrez dans votre calcul net les frais annuels, les intérêts, les demandes de crédit avec impact (« hard inquiries »), l'utilisation du crédit et le risque d'impayés.
- Veillez à l'exactitude de vos demandes et respectez les conditions de l'émetteur ; ne fabriquez pas de dépenses et n'empruntez pas à fort taux pour chasser les primes.
Vérifications pratiques pour l'utilisateur ou l'entreprise
Les bonus de bienvenue doivent être évalués après déduction des frais annuels, des règles de dépenses minimales, des taxes et de la valeur réelle des récompenses que le porteur est en mesure d'utiliser. Conserver des soldes à taux élevé ou engager des dépenses supérieures aux prévisions pour décrocher une prime peut anéantir l'avantage affiché et nuire à la saine gestion du crédit.
Ressources associées

Finance
Explorez le hub financier de GIR pour accéder aux tableaux de bord des marchés, aux cartes thermiques des actions et des indices, au suivi des devises et des cryptomonnaies, ainsi qu'aux calculateurs financiers. Les données peuvent être différées.

Notre méthodologie | Global Investment Reviews
Un aperçu de la méthodologie structurée et axée sur les données utilisée par Global Investment Reviews pour l'analyse des investissements mondiaux et des marchés.
Plan du site - Global Investment Reviews
Parcourez l'ensemble des articles, outils et pages de Global Investment Reviews et découvrez les langues dans lesquelles ils sont disponibles.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.