
Banca · Pagos digitales y billeteras
Pagos en tiempo real ISO 20022: el nuevo estándar global para la liquidez institucional
Domina los pagos en tiempo real con ISO 20022. Descubre cómo este estándar XML reduce la fricción, optimiza el cumplimiento normativo y transforma la liquidez institucional global de cara a 2026.
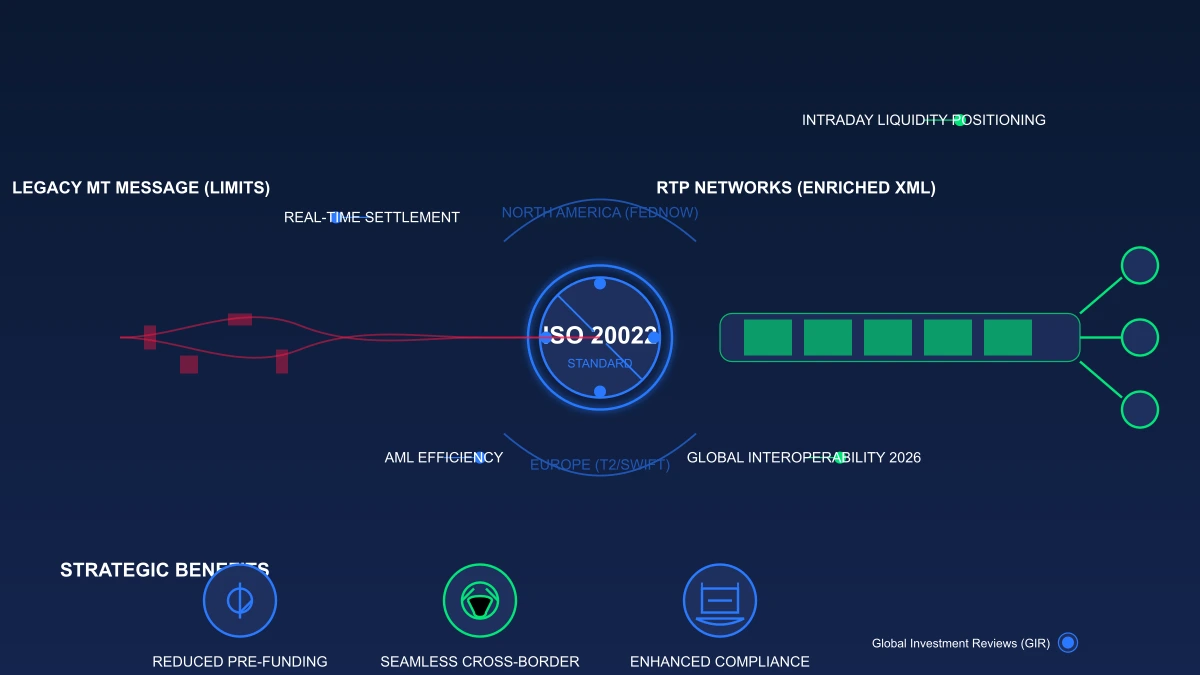
ISO 20022 proporciona un estándar de mensajería financiera estructurada y común, pero por sí solo no convierte todos los rieles de pago en instantáneos ni garantiza costos más bajos. Los requisitos de datos armonizados y actualizados del CPMI del BIS, publicados en febrero de 2026, otorgan flexibilidad para la adopción hasta finales de 2027. Los beneficios dependen de una implementación coherente por parte de los operadores y participantes de los sistemas de pago. BIS CPMI, febrero de 2026.
La evolución técnica: del enigmático MT a los datos enriquecidos en XML
Dejar atrás los formatos heredados SWIFT MT (Message Type) marca el fin de la «era del télex». Los mensajes MT tradicionales se estructuraban como archivos planos con severas limitaciones de caracteres, lo que a menudo provocaba el truncamiento de datos y cadenas de pago «rotas».
ISO 20022 utiliza un formato basado en XML (Extensible Markup Language) que es muy superior. Mientras que un mensaje MT puede tener dificultades para identificar una dirección básica, un mensaje ISO 20022 transporta bloques de «datos enriquecidos». Esto incluye:
- Información del deudor/acreedor final: Identificación precisa que elimina la ambigüedad.
- Datos de remesas estructurados: Números de factura completos, ID fiscales y códigos de propósito reglamentario.
- Códigos de propósito: Categorizaciones automatizadas que permiten a los bancos entender por qué se mueve el dinero sin intervención manual.
ISO 20022 admite datos de pago más ricos y estructurados, lo que puede mejorar la conciliación y los flujos de cumplimiento; el estándar por sí solo no establece una reducción particular en los costos de transferencia. En cuanto a las remesas de consumidores, el Banco Mundial realiza un seguimiento de los precios utilizando un valor de referencia definido para transferencias de 200 USD, y los costos informados varían según el corredor y el proveedor. Esos promedios de remesas de consumidores no deben aplicarse a los flujos de pagos institucionales. Fuente: Banco Mundial, Remittance Prices Worldwide
Interoperabilidad global en 2026: la interconexión de FedNow, T2 y CHIPS
El año 2026 se presenta como un hito crítico para la interoperabilidad de ISO 20022 Real-Time Payments. Estamos presenciando una «convergencia de gigantes». En Estados Unidos, el servicio FedNow® y la red RTP® de The Clearing House ya están aprovechando este estándar para proporcionar una liquidación nacional 24/7/365.
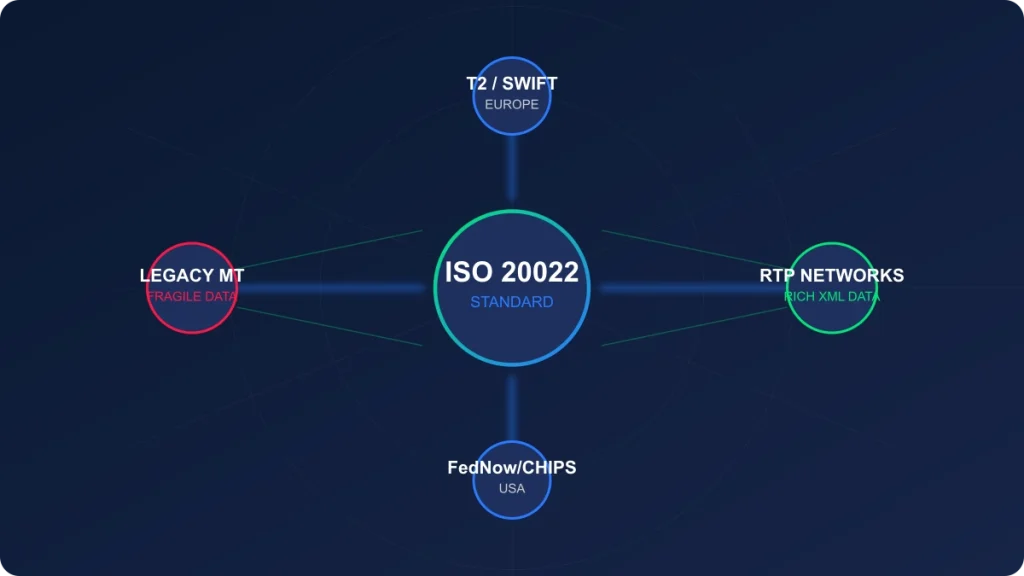
Sin embargo, el verdadero «multiplicador de fuerza» es la alineación con la migración a T2 (TARGET2) en Europa y el sistema privado CHIPS (Clearing House Interbank Payments System). Para 2026, cuando concluya el periodo de transición para los pagos transfronterizos, estos sistemas podrán, en teoría, «transferirse» mensajes entre sí sin pérdida de datos. Este enfoque de «red de redes» busca cumplir la hoja de ruta del G20 para mejorar los pagos transfronterizos, apuntando a un mundo en el que una transferencia de Nueva York a Londres se liquide con la misma rapidez que una transacción nacional de Venmo.
Solución de fricciones transfronterizas: reducción de «falsos positivos»
La falta de datos de pago, su incoherencia o su falta de estructura pueden dar lugar a trabajos de corrección, retrasos en el procesamiento o revisiones de cumplimiento. No se debe utilizar un único porcentaje global de tasa de excepciones sin un conjunto de datos fechado que defina los rieles de pago, las instituciones y las categorías de excepciones que se están midiendo.
Cumplimiento mejorado y eficiencia en ALD
ISO 20022 aborda la fricción de ISO 20022 Real-Time Payments al proporcionar campos estructurados para cada parte en la transacción.
- Eliminación de la ambigüedad: Las direcciones estructuradas implican que una persona llamada «John Smith» en Londres no sea marcada por error debido a la existencia de un «John Smith» sancionado en una jurisdicción diferente.
- KYC automatizado: Los motores de cumplimiento ahora pueden analizar datos XML estructurados a la velocidad de las transferencias. Esto reduce los «falsos positivos» en los controles contra el Blanqueo de Capitales (AML) y Conozca a su Cliente (KYC), los cuales, según estimaciones de SWIFT, pueden representar una carga operativa significativa en la banca corresponsal.
Beneficios estratégicos para inversores globales y mercados de divisas
¿Por qué es importante esto para el mercado de valores, los operadores de divisas (forex) y los tesoreros corporativos? Las implicaciones son sistémicas.
- Posicionamiento de liquidez intradía: Los tesoreros ya no necesitan mantener saldos de «colchón» masivos en varias monedas locales. La visibilidad en tiempo real a través de mensajes
camt(gestión de efectivo) permite una financiación precisa y justo a tiempo. - Transparencia en FX: El aumento de la competencia en la transferencia entre redes RTP probablemente comprima los diferenciales de cambio (FX), ya que la velocidad de liquidación reduce la duración del riesgo de mercado para el proveedor de liquidez.
- Velocidad del mercado de valores: Ciclos de liquidación más rápidos (hacia T+1 y eventualmente T+0) cuentan con el respaldo de la eficiencia subyacente de los rieles de pago.
A medida que el mundo avanza hacia pagos instantáneos, ininterrumpidos (24/7) y ricos en datos, las instituciones que ignoren el mandato de ISO 20022 se arriesgan a quedarse atrás en un mercado competitivo. Para quienes analizan el impacto en los resultados financieros de estos cambios sistémicos, nuestras herramientas de análisis financiero proporcionan las métricas necesarias para calcular cómo las mejoras de liquidez se traducen en un crecimiento a largo plazo.
El paso a ISO 20022 no es solo un obstáculo regulatorio; es una oportunidad para redefinir la excelencia institucional.
Preguntas frecuentes: navegación por la transición a ISO 20022
P-1: ¿Cuál es el plazo límite definitivo de ISO 20022 para los pagos transfronterizos?
R: El periodo de coexistencia para SWIFT MT e ISO 20022 finaliza en noviembre de 2025. Para esta fecha, todas las instituciones financieras de la red SWIFT deben ser capaces de recibir mensajes ISO 20022.
P-2: ¿Cómo afectan los pagos en tiempo real de ISO 20022 a los sistemas ERP corporativos?
R: Las empresas deben asegurarse de que sus ERP y sistemas de gestión de tesorería (TMS) puedan procesar formatos XML. Aquellas que no se actualicen se enfrentarán a problemas de «truncamiento de datos», en los cuales la información detallada enviada por un socio se pierde al recibirla.
P-3: ¿Sustituye ISO 20022 a SWIFT?
R: No. ISO 20022 es el lenguaje o estándar, mientras que SWIFT es la red que transporta dicho lenguaje. SWIFT lidera activamente la migración para garantizar que su red siga siendo el operador global dominante para este nuevo formato rico en datos.
Controles operativos y riesgo de liquidación
ISO 20022 estandariza la estructura y el significado de los mensajes financieros; la adopción por sí sola no hace que la liquidación sea instantánea ni elimina todos los retrasos de los bancos corresponsales. Evalúe el mapeo de datos, la gestión de excepciones, la interoperabilidad, los controles de fraude y la preparación de cada participante en la cadena de pago.
Recursos relacionados
Mapa de calor
Sigue los movimientos del mercado bursátil en tiempo real con nuestro mapa de calor interactivo. Visualiza el rendimiento de los sectores y las tendencias del mercado al instante en Global Investment Reviews.
Mapa del sitio - Global Investment Reviews
Explore todos los artículos, herramientas y páginas de Global Investment Reviews y consulte en qué idiomas está disponible cada uno.

Finanzas
Explore el centro financiero de GIR para acceder a paneles de mercado, mapas de calor de acciones e índices, cobertura de divisas y criptomonedas, y calculadoras financieras. Los datos pueden sufrir retrasos.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.