
Banca · Pagos digitales y billeteras
Seguridad en tarjetas de crédito: análisis de la tokenización y la autenticación biométrica en los pagos
Descubra cómo la tokenización y la autenticación biométrica mejoran la seguridad de las tarjetas de crédito, reducen el fraude y protegen los pagos digitales en los sistemas financieros globales.
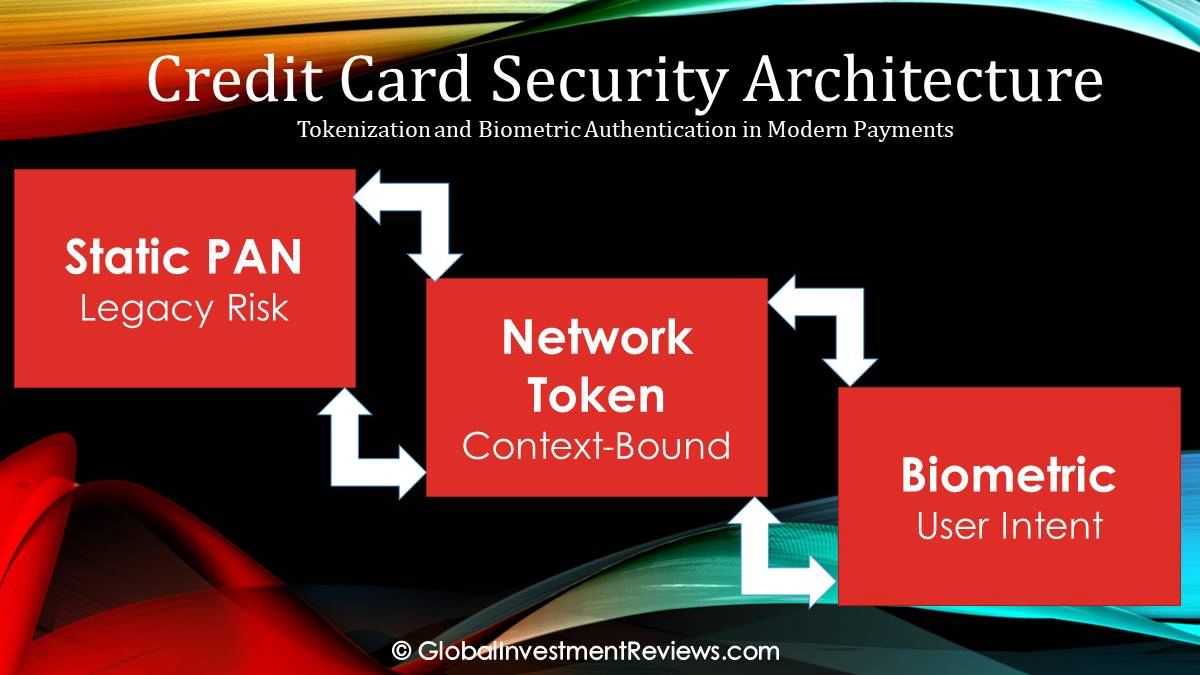
La obsolescencia de los identificadores estáticos en las finanzas globales
Durante décadas, el ecosistema de pagos global funcionó bajo un modelo de seguridad que utilizaba datos de cuentas confidenciales tanto como instrucción de enrutamiento como credencial de verificación. Esta dependencia de identificadores estáticos y deterministas —específicamente el Número de Cuenta Primario (PAN) y el Valor de Verificación de Tarjeta (CVV)— generó una vulnerabilidad estructural. A medida que el sector financiero transiciona hacia un entorno digital por defecto, estas defensas heredadas han demostrado ser insuficientes frente a la industrialización del cibercrimen, lo que exige un cambio hacia arquitecturas de seguridad dinámicas.
El fracaso de los datos deterministas
La seguridad de pagos tradicional se diseñó para interacciones físicas en las que la tarjeta se presentaba en un entorno controlado. Sin embargo, a medida que el comercio migró al ámbito en línea, la inmutabilidad del PAN se convirtió en su mayor debilidad. A diferencia de una contraseña, que se puede cambiar al instante, un PAN de 16 dígitos está vinculado a una tarjeta física y a un registro contable específico. Cuando estos números se almacenan en las bases de datos de los comercios, representan objetivos de alto valor y atractivos permanentes para la exfiltración de datos.
La primera gran respuesta de la industria, el estándar de chips EMV (Europay, Mastercard y Visa), redujo con éxito la clonación de tarjetas físicas al introducir un criptograma dinámico para transacciones presenciales. No obstante, este endurecimiento del Punto de Venta (POS) físico provocó un «efecto colchón», donde el fraude migró hacia los canales de Tarjeta No Presentada (CNP). En el entorno CNP, la seguridad de la transacción siguió dependiendo de datos estáticos, lo que dejó a las transacciones de comercio electrónico expuestas a brechas en bases de datos y ataques de relleno de credenciales (*credential stuffing*).
Leer más: Credit Card Churning: A Professional Analysis of Ethical, Legal, and Institutional Risks
El cambio hacia credenciales desacopladas
El lanzamiento de ecosistemas de pagos móviles, como Apple Pay y Google Pay, introdujo un desacoplamiento fundamental del instrumento de pago respecto a la transacción. Mediante el uso de Comunicación de Campo Cercano (NFC) y Elementos Seguros (SE) en el *hardware* móvil, los bancos comenzaron a alejarse de la transmisión del PAN real. Esta transición no solo estuvo impulsada por el deseo de comodidad para el consumidor, sino por los insostenibles costos operativos asociados con los ciclos de «vulneración y reemisión». Para los actores institucionales, la prioridad pasó de defender un número estático a garantizar que la credencial de pago fuera tanto temporal como vinculada de forma única al usuario.
Arquitectura técnica: credenciales sustitutas frente a verificación de identidad
La seguridad de los pagos modernos se define por dos pilares complementarios: proteger los datos de la transacción y verificar la intención del usuario. Esto se materializa mediante la Tokenización de Red y la Autenticación Biométrica.
La mecánica de la tokenización de red
Bajo los estándares de EMVCo, las principales redes utilizan plataformas como Visa Token Service (VTS) y Mastercard Digital Enablement Service (MDES) para gestionar el ciclo de vida de un token. En este modelo, el PAN de 16 dígitos se reemplaza por un sustituto sin relación matemática —un token— cuyo uso está restringido.
- Tokens basados en dispositivos (DPAN): Se aprovisionan en el Elemento Seguro (SE) a nivel de *hardware* de un dispositivo o en un Entorno de Ejecución Confiable (TEE). Estos tokens están vinculados a un ID de dispositivo específico; si son interceptados, no pueden utilizarse con éxito en ningún otro *hardware*.
- Tokens basados en red (tarjeta guardada en archivo o *Card-on-File*): Para el comercio electrónico, los tokens reemplazan los datos de tarjetas almacenadas en las bóvedas de los comercios. Dado que estos tokens están limitados a un comercio específico, una brecha de datos en un minorista no compromete la capacidad del consumidor para realizar transacciones en otros lugares.
Autenticación biométrica y el estándar FIDO2
Mientras que la tokenización desvaloriza los datos, la biometría verifica el acceso. Los sistemas modernos han dejado atrás la simple coincidencia física para pasar a una verificación criptográfica multifactor.
- Biometría física: Los sistemas como FaceID o los sensores de huellas dactilares utilizan criptografía asimétrica. La plantilla biométrica permanece en el dispositivo; una coincidencia exitosa desencadena una firma de clave privada que autoriza la emisión del token de pago.
- Biometría del comportamiento: Esta capa analiza señales pasivas, tales como el ritmo de tecleo, la velocidad de desplazamiento y la orientación del dispositivo. De acuerdo con observaciones de la industria, estas señales proporcionan una capa de verificación continua que ayuda a detectar la Apropiación de Cuentas (ATO) incluso cuando se utilizan credenciales legítimas.
Análisis jurisdiccional y marcos regulatorios globales
La adopción de estas tecnologías está moderada por los mandatos regulatorios regionales y el comportamiento del consumidor. A fecha de 2026, el mapa global revela distintos grupos de implementación.
América del Norte y centros financieros del Atlántico
En Estados Unidos y Canadá, el FFIEC ha enfatizado la transición desde la autenticación multifactor (MFA) basada en SMS hacia la biometría respaldada por *hardware*. En las Islas Caimán y Bermudas, la gran densidad de activos institucionales ha propiciado una adopción temprana de los estándares PCI DSS v4.0, convirtiendo la tokenización en un requisito previo para la gestión de riesgos.
- Caso de estudio: Los sistemas de transporte OMNY (Nueva York) y UP Express (Toronto) demuestran la eficiencia de los tokens vinculados a dispositivos, donde el «desbloqueo» biométrico sirve como la autorización principal para millones de viajeros diarios.
El EEE, Suiza y el Reino Unido
Europa opera bajo los requisitos de autenticación más estrictos del mundo. La transición hacia la normativa PSD3 ha reforzado la necesidad de una Autenticación Reforzada de Clientes (SCA).
- Impulsores del mercado: En los países nórdicos (Suecia, Noruega, Dinamarca, Finlandia) e Islandia, los marcos nacionales de identidad digital (por ejemplo, BankID) se integran con la biometría de pagos. En Alemania y Austria, la digitalización de la tarjeta «Girocard» ha impulsado a una sociedad históricamente basada en efectivo hacia los monederos tokenizados.
- Centros financieros: En Luxemburgo, Irlanda, Bélgica, Malta y Chipre, la tokenización constituye la capa fundamental para la compensación transfronteriza. Jurisdicciones de alto patrimonio como Mónaco y Suiza utilizan aplicaciones bancarias de prioridad biométrica como defensa principal para las transacciones de banca privada. En el Reino Unido, Francia, Países Bajos, Italia y España, la biometría minorista es cada vez más común en entornos comerciales a gran escala.
Medio Oriente y Asia-Pacífico
La región del CCG —específicamente los Emiratos Árabes Unidos, Arabia Saudita, Catar y Kuwait— ha experimentado un rápido crecimiento en los pagos biométricos, respaldada por iniciativas de los bancos centrales como la Visión Saudita 2030. Israel sigue siendo un importante exportador de las tecnologías biométricas conductuales que sustentan las aplicaciones bancarias globales.
En la región de APAC, Singapur (MAS) y Hong Kong (HKMA) han utilizado entornos de prueba regulatorios (*sandboxes*) para integrar la tokenización en marcos de activos digitales más amplios. Australia y Nueva Zelanda lideran la penetración de pagos sin contacto (*contactless*), mientras que Japón, Corea del Sur, Taiwán y Hong Kong han migrado con éxito complejos sistemas de transporte heredados hacia los entornos tokenizados de FeliCa y Samsung Pay.
Leer más: Mastering the Amex Ecosystem: Strategic Point Valuation for Business Owners
Global Investment Reviews: perspectiva estratégica
Desde una perspectiva de investigación, la convergencia de la tokenización y la biometría representa el cambio más significativo en la integridad de los pagos desde la introducción de la banda magnética.
- El cimiento de la tokenización: La tokenización seguirá siendo el pilar fundamental de la seguridad porque aborda el incentivo principal del cibercrimen: el valor de los datos. Al reemplazar un identificador universal por un sustituto específico del contexto, la industria desvaloriza de manera efectiva los resultados de una brecha en una base de datos.
- La evolución biométrica: Si bien la biometría física es altamente eficaz, la industria avanza hacia la Biometría Pasiva y Conductual para reducir la fricción. Sin embargo, los actores institucionales deben ser conscientes de la amenaza que suponen los *deepfakes* impulsados por IA, lo que puede requerir la integración de la «detección de vida» (*liveness detection*) y el análisis de fraude mediante IA a nivel de red.
- Mitigación de riesgos: Un riesgo estratégico crítico sigue siendo el «bloqueo de *hardware*» (*Hardware Lock-in*). A medida que las instituciones financieras dependen más de la biometría basada en dispositivos, el control sobre la experiencia de autenticación del cliente se desplaza hacia los fabricantes de teléfonos inteligentes. Contar con una pila de seguridad diversificada y multicapa es esencial para mantener la autonomía institucional.
Descargo de responsabilidad
Este artículo tiene fines exclusivamente educativos e informativos. No constituye asesoramiento financiero, legal o de ciberseguridad. Las tecnologías de seguridad de pagos, los requisitos regulatorios y los estándares de implementación pueden variar según la jurisdicción, la institución y el proveedor de servicios. Los lectores deben consultar a profesionales cualificados o a las directrices regulatorias oficiales antes de tomar decisiones sobre seguridad o infraestructura.
Lo que los consumidores y los comercios deben verificar
La tokenización y la biometría abordan diferentes aspectos de la seguridad de los pagos. Un token puede reducir la exposición del número primario de la tarjeta durante una transacción, mientras que una comprobación biométrica ayuda a verificar a un usuario en un dispositivo; ninguna de las dos elimina todas las vías de fraude. Revise la configuración de bloqueo del dispositivo, los métodos de recuperación de cuentas, las alertas de transacciones, los controles de los comercios y el proceso para reportar pagos no autorizados. Los comercios deben probar los flujos de contingencia (*fallback*), los cambios de dispositivo, la accesibilidad y la gestión de disputas en lugar de tratar la autenticación biométrica como una estrategia integral contra el fraude.
Al evaluar a un proveedor de pagos, consulte cómo se almacenan las credenciales, cómo se aprovisionan y revocan los tokens, qué registros (*logs*) están disponibles y cómo se escalan los incidentes. Evite afirmar que una sola tecnología hace que un sistema de pagos sea «a prueba de fraude».
Preguntas frecuentes
¿Significa la tokenización que los datos de las tarjetas nunca pueden ser robados?
No. Puede reducir la exposición del número de la tarjeta subyacente, pero los dispositivos comprometidos, las cuentas, los sistemas de los comercios y los ataques de ingeniería social siguen siendo posibles.
¿Es la biometría suficiente para asegurar una cuenta de pagos?
Ningún control por sí solo es suficiente. Es necesario combinar la seguridad del dispositivo, una sólida recuperación de cuentas, alertas, monitoreo y un proceso de respuesta claro.
Comprobaciones prácticas para el usuario o la empresa
La tokenización puede reducir la exposición del número de tarjeta subyacente, mientras que la biometría ayuda a confirmar a un usuario en un dispositivo; ninguna de las dos elimina todas las vías de fraude. El proceso de contingencia del emisor, la recuperación por pérdida de dispositivo, la implementación en el comercio y los derechos de disputa siguen siendo partes importantes del sistema de control.
EMVCo describe la tokenización de pagos dentro del ecosistema de tarjetas; la tokenización y la biometría abordan diferentes capas de seguridad en los pagos y no deben tratarse como controles intercambiables. Lea el material fuente: Tokenización de pagos de EMVCo.
Recursos relacionados
Mapa del sitio - Global Investment Reviews
Explore todos los artículos, herramientas y páginas de Global Investment Reviews y consulte en qué idiomas está disponible cada uno.

Finanzas
Explore el centro financiero de GIR para acceder a paneles de mercado, mapas de calor de acciones e índices, cobertura de divisas y criptomonedas, y calculadoras financieras. Los datos pueden sufrir retrasos.
Nuestros Expertos
Conozca a los expertos de GIR. Nuestro equipo de analistas financieros experimentados y estrategas fiscales ofrece perspectivas basadas en datos y análisis de mercado verificados.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.