
Finanzas personales · Tarjetas de crédito y préstamos
Credit Card Churning: Un análisis profesional de los riesgos éticos, legales e institucionales
Explore el credit card churning desde una perspectiva financiera profesional. Comprenda los riesgos institucionales, el marco legal y los impactos a largo plazo.
En el sofisticado mundo de la banca minorista, el término «credit card churning» (la rotación sistemática de tarjetas de crédito) ha pasado de ser una afición de nicho para consumidores a convertirse en una variable significativa dentro de los modelos de riesgo institucional. Para los analistas financieros, los oficiales de cumplimiento y los líderes empresariales, esta práctica ofrece un estudio de caso fascinante —aunque a menudo problemático— sobre la desalineación de incentivos.
Este artículo ofrece un examen riguroso de la práctica, despojándola de la retórica promocional para analizar las fricciones estructurales entre la adquisición mediante marketing agresivo y la sostenibilidad de la cartera a largo plazo.
1. Definición de la mecánica del churning
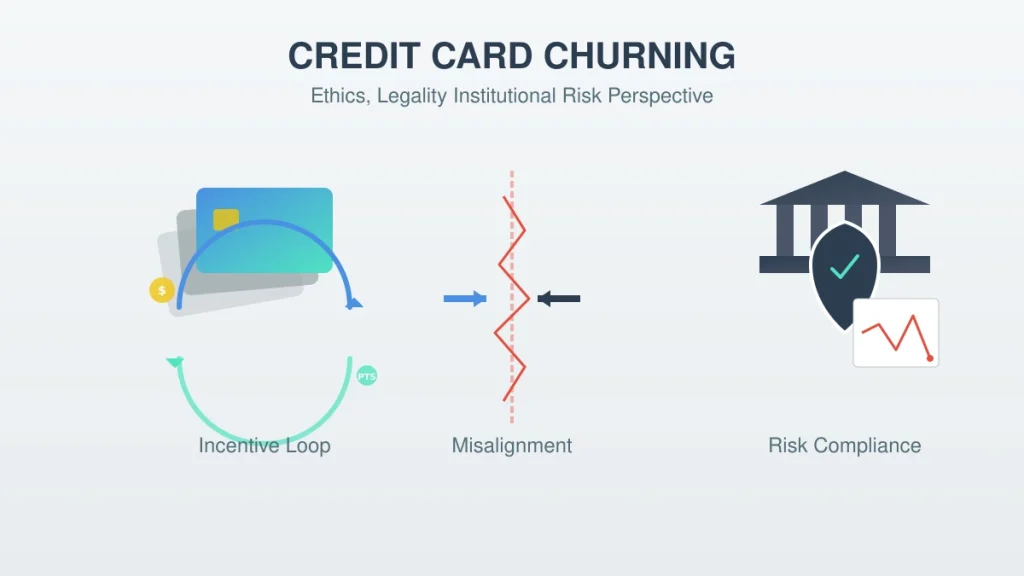
Para analizar el churning de manera profesional, es necesario ir más allá de lo coloquial. Dentro del sector, el churning se define como la adquisición de alta velocidad de líneas de crédito con el propósito principal de capturar valor promocional no orgánico, seguida del abandono sistemático de la cuenta una vez asegurados dichos incentivos.
Leer más: Dominando el ecosistema de Amex: valoración estratégica de puntos para propietarios de negocios
Distinción de intenciones: optimización frente a extracción
Se debe establecer una distinción crítica entre la optimización de recompensas orgánicas y el churning sistemático.
- Optimización orgánica: Los consumidores alinean su gasto estándar y cotidiano con la propuesta de valor a largo plazo de una tarjeta (por ejemplo, devolución de efectivo en supermercados o seguro de viaje). Esto genera un valor de vida del cliente (LTV) positivo para el emisor.
- Churning sistemático: Implica tácticas de "atacar y huir". El participante busca bonificaciones de bienvenida de alto valor (SUBs, por sus siglas en inglés) y utiliza el gasto manufacturado (MS) —el proceso de usar crédito para comprar activos líquidos— para cumplir con los requisitos de gasto mínimo sin incrementar el consumo personal.
| Característica | Uso orgánico | Churning sistemático |
| Ciclo de vida de la cuenta | Varía según el comportamiento normal del cliente | Varía según los términos del emisor, el historial de la cuenta y la estrategia; no existe un límite universal de un año |
| Patrón de gasto | Consistente/Predecible | Con picos (concentrado al inicio) |
| ROI institucional | Rentable mediante comisiones de intercambio/intereses | Pérdida neta a través del costo de adquisición |
2. El panorama legal y regulatorio
Desde la perspectiva del cumplimiento, la legalidad del churning suele ser malinterpretada por el público. Es fundamental diferenciar entre las infracciones legales estatutarias y los incumplimientos contractuales.
Legalidad estatutaria (De Jure)
Bajo los marcos actuales como la Ley de Informe de Crédito Justo (FCRA) y la Ley de Igualdad de Oportunidades de Crédito (ECOA) en Estados Unidos, el churning de tarjetas de crédito no es ilegal. Un consumidor posee el derecho legal de solicitar crédito y cancelar cuentas a su discreción. Siempre que la información proporcionada en la solicitud (identidad, ingresos y ratios de endeudamiento) sea verídica, no se infringe ninguna norma penal.
Restricción contractual (De Facto)
Si bien el Estado puede no prohibir el churning, las instituciones financieras privadas lo hacen cada vez más. La mayoría de los acuerdos de titulares de tarjetas contemporáneos incluyen cláusulas "antijuego" o contra el abuso. Estas otorgan al emisor la autoridad unilateral para:
- Retener o recuperar ("claw back") las recompensas promocionales.
- Congelar cuentas en espera de una revisión manual de los patrones de gasto.
- Ejercer acciones adversas al rescindir por completo la relación comercial.
3. Gestión de riesgos institucionales y «abuso de bonificaciones»
Las instituciones financieras han pasado de ser observadoras pasivas a defensoras proactivas de sus presupuestos de marketing. Hoy en día, la "guerra contra el churning" se libra con aprendizaje automático (machine learning) y análisis forense del comportamiento.
Leer más: Seguridad en tarjetas de crédito: análisis de la tokenización y la autenticación biométrica en pagos
Equipos de abuso de recompensas (RAT) y alertas de comportamiento
Los principales emisores emplean ahora departamentos dedicados —equipos de abuso de recompensas o RAT, por sus siglas en inglés— que supervisan comportamientos específicos considerados señales de alerta:
- Gasto de umbral: Gastar exactamente la cantidad requerida para obtener una bonificación y cesar inmediatamente toda actividad de transacciones.
- Velocidad de ciclo: Abrir y cerrar cuentas dentro de un periodo de 12 a 24 meses, práctica conocida como "cycling".
- Bajo tiempo de permanencia: Cerrar una cuenta inmediatamente después de que se carga la cuota anual para evitar el costo de mantenimiento.
Capital reputacional y «desriesgamiento» (De-Risking)
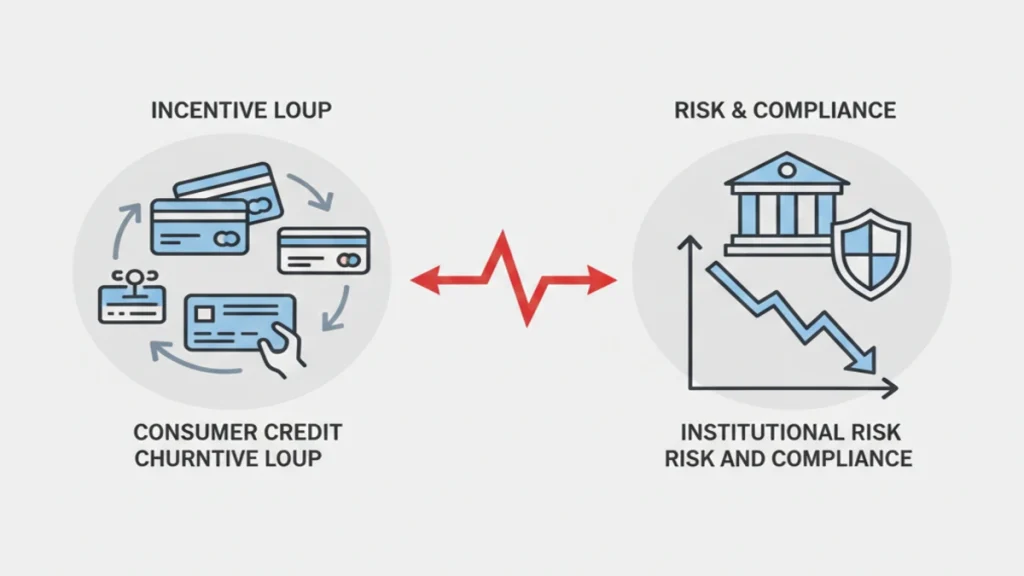
Para el profesional, el mayor riesgo del churning no es una caída temporal en la puntuación crediticia, sino la erosión del capital reputacional. Las instituciones utilizan cada vez más estrategias globales de reducción de riesgos ("de-risking"). Un participante señalado por manipular ("gaming") una bonificación de tarjeta de crédito puede encontrarse "en la lista negra" para los servicios más críticos de esa institución, como préstamos comerciales, hipotecas o gestión de patrimonio privado.
4. Consideraciones éticas y variaciones globales
La ética de la participación de buena fe
Éticamente, el churning desafía la doctrina de la buena fe. Los productos financieros se valoran y comercializan bajo el supuesto de utilidad mutua. La extracción sistemática se basa en la asimetría de información: aprovechar la incapacidad del banco para verificar la intención a largo plazo en el punto de venta. Esto crea una "tragedia de los comunes", donde los costos del churning se socializan, lo que genera comisiones más altas o tasas de recompensa más bajas para la población general.
Matices jurisdiccionales
La viabilidad del churning varía a nivel mundial según las regulaciones de las comisiones de intercambio:
- Estados Unidos: Los ingresos por comisiones de intercambio son un componente de la economía de las tarjetas, pero las tasas varían según la red de tarjetas, la categoría del comerciante, el tipo de transacción y los términos negociados. No trate el "2%+" como una tasa universal ni infiera que el intercambio por sí solo financia las recompensas o convierte a EE. UU. en el centro global del churning.
- Unión Europea: El Reglamento (UE) 2015/751 limita las comisiones de intercambio para tarjetas de débito de consumidores al 0.2% y para tarjetas de crédito de consumidores al 0.3%, sujeto al ámbito de aplicación y a las excepciones del reglamento. Estos son límites legales de la UE; no deben describirse como límites válidos para toda Australia ni como prueba de que las estrategias de recompensas han llegado a su fin. Resumen de la regulación de la UE sobre comisiones de intercambio.
Lista de control de control de riesgos para estrategias de recompensas
Antes de solicitar otra tarjeta, calcule el gasto necesario para obtener una bonificación y compárelo con su presupuesto habitual. Incluya las cuotas anuales, los intereses en caso de mantener un saldo pendiente, las comisiones por transacciones en el extranjero, el costo de oportunidad y la posibilidad de que el proveedor modifique sus condiciones. Nunca fabrique gastos ni falsee su elegibilidad. Lea el contrato de la tarjeta y las normas del programa de recompensas, y evalúe cómo múltiples solicitudes pueden afectar a las consultas de crédito y a futuras evaluaciones de riesgo.
En el caso de las tarjetas de empresa, mantenga los gastos personales y corporativos debidamente separados y cumpla con las políticas de contabilidad, reembolso y tarjetas para empleados. Una estrategia de recompensas no merece la pena si fomenta compras innecesarias, incrementa el endeudamiento o genera problemas de registro.
Preguntas frecuentes
¿Es ilegal la rotación sistemática de tarjetas de crédito (churning)?
La legalidad y el cumplimiento contractual dependen de la conducta y de la jurisdicción. El fraude, las declaraciones falsas o el uso indebido de las cuentas pueden acarrear consecuencias graves; revise las condiciones del emisor y la legislación aplicable en lugar de dar por sentado que cualquier práctica está permitida.
¿Pueden las solicitudes repetidas afectar a futuros préstamos?
Pueden influir en los historiales de crédito y en las evaluaciones de los prestamistas, pero el impacto depende de la jurisdicción, el modelo de puntuación y el perfil general del solicitante. Valore las próximas solicitudes de hipotecas o préstamos antes de modificar su estrategia.
5. Conclusión
Desde una perspectiva financiera senior, el churning de tarjetas de crédito es un testimonio de las consecuencias no deseadas de los incentivos de marketing de alto riesgo. Si bien sigue siendo una actividad permitida por la ley, su sostenibilidad va en declive. A medida que los algoritmos bancarios se vuelven más predictivos y las instituciones priorizan el "valor de la relación total" sobre el "crecimiento de nuevas cuentas", el margen para una extracción sistemática exitosa se está estrechando.
El consenso profesional es claro: aunque el arbitraje a corto plazo puede producir ganancias líquidas, el costo a largo plazo —medido en riesgo reputacional y posible exclusión institucional— a menudo supera el beneficio promocional.
Fuentes y análisis de cumplimiento
- Base regulatoria: Este análisis se fundamenta en las normativas FCRA, ECOA y el reglamento EU IFR (2015/751).
- Marco institucional: Basado en los principios estándar de riesgo operacional de Basilea III y en los términos de servicio típicos de la banca de nivel 1 (Tier-1).
- Divulgación: Este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero, legal o de inversión.
Lista de verificación de revisión
- Lea las condiciones actuales de elegibilidad, bonificaciones, cancelación de cuentas y recuperación de incentivos del emisor antes de presentar la solicitud.
- Incluya en el cálculo neto las cuotas anuales, los intereses, las consultas exhaustivas de crédito, la utilización del crédito y el riesgo de impago.
- Mantenga la veracidad en las solicitudes y respete las normas del emisor; no fabrique gastos ni se endeude a un alto costo persiguiendo recompensas.
Comprobaciones prácticas para el usuario o la empresa
Las bonificaciones de bienvenida deben evaluarse después de deducir las cuotas anuales, las reglas de gasto mínimo, los impuestos y el valor de las recompensas que el titular realmente pueda utilizar. Acumular saldos con altos intereses o gastar más de lo previsto para conseguir una bonificación puede neutralizar el beneficio anunciado y perjudicar la gestión crediticia.
Recursos relacionados
Mapa del sitio - Global Investment Reviews
Explore todos los artículos, herramientas y páginas de Global Investment Reviews y consulte en qué idiomas está disponible cada uno.
Aviso legal y divulgación financiera
Al acceder y utilizar Global Investment Reviews, usted reconoce que ha leído, comprendido y aceptado este Aviso legal y divulgación financiera.

Finanzas
Explore el centro financiero de GIR para acceder a paneles de mercado, mapas de calor de acciones e índices, cobertura de divisas y criptomonedas, y calculadoras financieras. Los datos pueden sufrir retrasos.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.