
Bankwesen · Digitale Zahlungen & Wallets
ISO 20022 Echtzeit-Zahlungsverkehr: Der neue globale Standard für institutionelle Liquidität
Meistern Sie den ISO 20022 Echtzeit-Zahlungsverkehr. Erfahren Sie, wie dieser XML-Standard Reibungsverluste reduziert, die Compliance verbessert und die globale institutionelle Liquidität bis 2026 neu gestaltet.
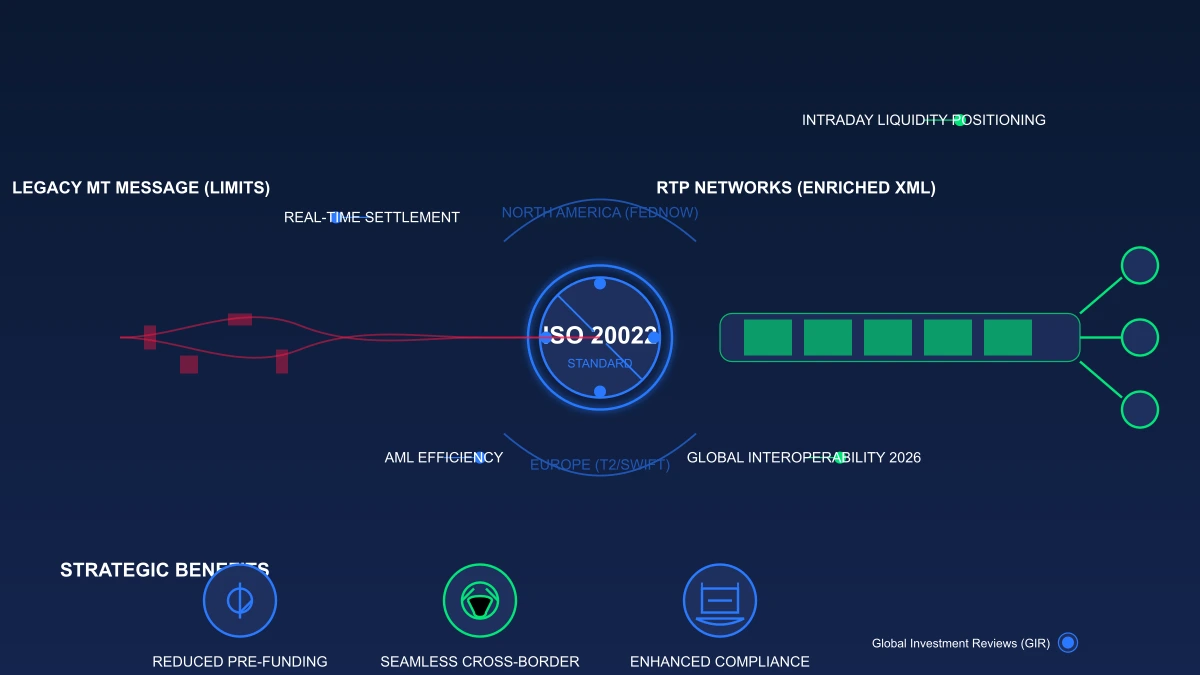
ISO 20022 bietet einen einheitlichen, strukturierten Standard für Finanznachrichten, macht jedoch nicht von sich aus alle Zahlungsverkehrswege in Echtzeit verfügbar oder garantiert niedrigere Kosten. Die im Februar 2026 veröffentlichten aktualisierten, harmonisierten Datenanforderungen des BIS CPMI lassen Flexibilität für die Einführung bis Ende 2027 zu. Die Vorteile hängen von einer konsistenten Implementierung durch die Betreiber von Zahlungssystemen und die Teilnehmer ab. BIS CPMI, Februar 2026.
Die technische Evolution: Von kryptischen MT- zu XML-reichen Daten
Die Abkehr von den herkömmlichen SWIFT-MT-Formaten (Message Type) markiert das Ende der „Telex-Ära“. Traditionelle MT-Nachrichten waren als Flatfiles mit strengen Zeichenbegrenzungen strukturiert, was häufig zu abgeschnittenen Daten und „unterbrochenen“ Zahlungsketten führte.
ISO 20022 nutzt ein XML-basiertes (Extensible Markup Language) Format, das weitaus überlegen ist. Während eine MT-Nachricht möglicherweise Schwierigkeiten hat, eine einfache Adresse zu identifizieren, transportiert eine ISO-20022-Nachricht „reiche Datenblöcke“ („Rich Data“). Dazu gehören:
- Informationen zum ultimativen Zahlungspflichtigen/Zahlungsempfänger: Präzise Identifizierung, die Unklarheiten beseitigt.
- Strukturierte Remittance-Daten: Vollständige Rechnungsnummern, Steuer-IDs und regulatorische Zweckcodes.
- Zweckcodes: Automatisierte Kategorisierungen, die es Banken ermöglichen, ohne manuelles Eingreifen zu verstehen, warum Geld fließt.
ISO 20022 unterstützt reichhaltigere, strukturiertere Zahlungsdaten, die den Abgleich und die Compliance-Workflows verbessern können; der Standard allein bewirkt jedoch keine automatische Verringerung der Transferkosten. Bei Verbraucherüberweisungen verfolgt die Weltbank die Preise anhand einer definierten US-Dollar-200-Überweisungsbenchmark, und die gemeldeten Kosten variieren je nach Korridor und Anbieter. Diese Durchschnittswerte für Verbraucherüberweisungen sollten nicht auf institutionelle Zahlungsströme angewendet werden. Quelle: Weltbank, Remittance Prices Worldwide
Globale Interoperabilität im Jahr 2026: Die Verknüpfung von FedNow, T2 und CHIPS
Das Jahr 2026 gilt als entscheidender Meilenstein für die Interoperabilität von ISO 20022 Real-Time Payments. Wir erleben eine „Konvergenz der Giganten“. In den Vereinigten Staaten nutzen der FedNow® Service und das RTP®-Netzwerk von The Clearing House diesen Standard bereits, um eine 24/7/365-Inlandsabwicklung zu ermöglichen.
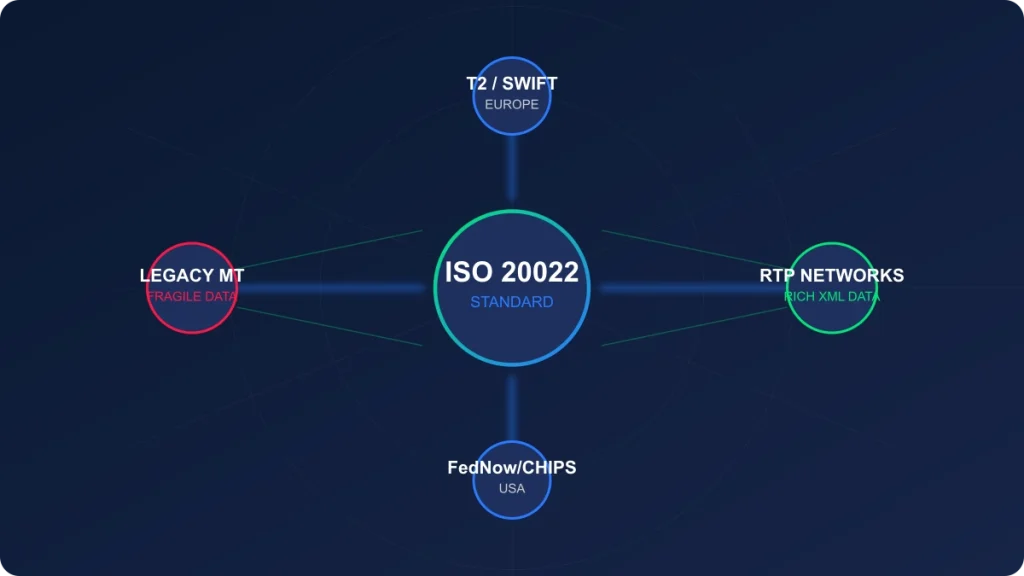
Der eigentliche „Kraftverstärker“ ist jedoch die Angleichung an Europas T2-Migration (TARGET2) und das private CHIPS (Clearing House Interbank Payments System). Wenn im Jahr 2026 die Übergangszeit für grenzüberschreitende Zahlungen ausläuft, werden diese Systeme theoretisch in der Lage sein, Nachrichten ohne Datenverlust aneinander zu „übergeben“. Dieser Ansatz eines „Netzwerks von Netzwerken“ zielt darauf ab, die G20-Fahrpläne zur Verbesserung des grenzüberschreitenden Zahlungsverkehrs zu verwirklichen – mit dem Ziel einer Welt, in der eine Überweisung von New York nach London mit derselben Geschwindigkeit abgewickelt wird wie eine inländische Venmo-Transaktion.
Beseitigung grenzüberschreitender Reibungsverluste: Reduzierung von „False Positives“
Fehlende, inkonsistente oder unstrukturierte Zahlungsdaten können zu Nacharbeiten, verzögerter Verarbeitung oder Compliance-Prüfungen führen. Ein einziger globaler Prozentsatz für die Ausnahmerate sollte nicht ohne einen datierten Datensatz verwendet werden, der die gemessenen Zahlungsverkehrswege, Institutionen und Ausnahmekategorien definiert.
Erweiterte Compliance und AML-Effizienz
ISO 20022 adressiert die Reibungsverluste bei ISO 20022 Real-Time Payments, indem strukturierte Felder für jede an der Transaktion beteiligte Partei bereitgestellt werden.
- Beseitigung von Mehrdeutigkeiten: Strukturierte Adressen bedeuten, dass eine Person namens „John Smith“ in London nicht versehentlich aufgrund eines sanktionierten „John Smith“ in einer anderen Jurisdiktion markiert wird.
- Automatisiertes KYC: Compliance-Engines können strukturierte XML-Daten nun mit Höchstgeschwindigkeit parsen. Dies reduziert „False Positives“ bei der Geldwäschebekämpfung (AML) und den Know-Your-Customer-Prüfungen (KYC), die laut SWIFT einen erheblichen operativen Aufwand im Korrespondenzbankgeschäft ausmachen können.
Strategische Vorteile für globale Investoren und Devisenmärkte
Warum ist das für den Aktienmarkt, Devisenhändler (FX) und Corporate Treasurers wichtig? Die Auswirkungen sind systemisch.
- Intraday-Liquiditätspositionierung: Treasurer müssen keine riesigen „Puffer“-Guthaben in verschiedenen Lokalwährungen mehr vorhalten. Echtzeittransparenz durch
camt-Nachrichten (Cash-Management) ermöglicht eine präzise, bedarfsgerechte Finanzierung („Just-in-Time“). - FX-Transparenz: Ein verstärkter Wettbewerb bei der „Übergabe“ zwischen RTP-Netzwerken wird voraussichtlich die Devisenspreads verengen, da die Geschwindigkeit der Abwicklung die Dauer des Marktrisikos für den Liquiditätsanbieter verkürzt.
- Geschwindigkeit am Aktienmarkt: Kürzere Abwicklungszyklen (Hin zu T+1 und schließlich T+0) werden durch die zugrundeliegende Effizienz der Zahlungsverkehrswege unterstützt.
Während sich die Welt auf einen rund um die Uhr verfügbaren, sofortigen und datenreichen Zahlungsverkehr zubewegt, riskieren Institutionen, die das Mandat für ISO 20022 ignorieren, in einem wettbewerbsintensiven Markt ins Hintertreffen zu geraten. Für diejenigen, die die Nettoauswirkungen dieser systemischen Veränderungen analysieren, bieten unsere finanziellen Analysetools die nötigen Kennzahlen, um zu berechnen, wie sich Liquiditätsverbesserungen in langfristiges Wachstum übersetzen lassen.
Der Schritt zu ISO 20022 ist nicht nur eine regulatorische Hürde – er ist eine Chance, institutionelle Exzellenz neu zu definieren.
FAQ: Navigation durch die ISO-20022-Transition
F-1: Wann ist die endgültige ISO-20022-Frist für grenzüberschreitende Zahlungen?
A: Die Koexistenzphase für SWIFT MT und ISO 20022 endet im November 2025. Bis zu diesem Datum müssen alle Finanzinstitute im SWIFT-Netzwerk in der Lage sein, ISO-20022-Nachrichten zu empfangen.
F-2: Wie wirken sich ISO 20022 Real-Time Payments auf ERP-Systeme von Unternehmen aus?
A: Unternehmen müssen sicherstellen, dass ihre ERP- und Treasury-Management-Systeme (TMS) XML-Formate verarbeiten können. Werden Upgrades versäumt, führt dies zu Problemen mit der „Datenabschneidung“ („Data Truncation“), bei denen von einem Partner gesendete reichhaltige Informationen beim Empfang verloren gehen.
F-3: Ersetzt ISO 20022 SWIFT?
A: Nein. ISO 20022 ist die Sprache bzw. der Standard, während SWIFT das Netzwerk ist, das diese Sprache transportiert. SWIFT führt die Migration aktiv an, um sicherzustellen, dass sein Netzwerk der dominante globale Überträger für dieses neue datenreiche Format bleibt.
Operative Kontrollen und Abwicklungsrisiko
ISO 20022 standardisiert die Struktur und Bedeutung von Finanznachrichten; die Einführung an sich macht die Abwicklung jedoch nicht sofort und beseitigt nicht alle Verzögerungen durch Korrespondenzbanken. Bewerten Sie die Daten-Mapping-Prozesse, das Ausnahme-Handling, die Interoperabilität, die Betrugskontrollen und die Bereitschaft jedes einzelnen Teilnehmers in der Zahlungskette.
Verwandte Ressourcen
Heatmap
Verfolgen Sie Echtzeit-Aktienmarkt有了...bewegungen mit unserer interaktiven Heatmap. Visualisieren Sie Sektorenperformance und Markttrends in Echtzeit bei Global Investment Reviews.

Finanz-Tools
Nehmen Sie Ihre Finanzen mit unseren kostenlosen Finanz- und Investment-Tools selbst in die Hand. Berechnen Sie ROI, Zinseszins, SIP und mehr. Treffen Sie noch heute datenbasierte Entscheidungen bei GIR Finance!
Nutzungsbedingungen
Nutzungsbedingungen, die die Website-Regeln, geistigen Eigentumsrechte, Inhaltseinschränkungen und Benutzerverantwortlichkeiten bei Global Investment Reviews darlegen.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.