
Persönliche Finanzen · Kreditkarten & Kredite
Credit Card Churning: Eine professionelle Analyse ethischer, rechtlicher und institutioneller Risiken
Betrachten Sie Credit Card Churning aus einer professionellen Finanzperspektive. Verstehen Sie die institutionellen Risiken, den rechtlichen Rahmen und die langfristigen Auswirkungen.
In der raffinierten Welt des Retail-Bankings hat sich der Begriff „Credit Card Churning“ von einem Nischen-Konsum-Hobby zu einer signifikanten Variablen in der institutionellen Risikomodellierung entwickelt. Für Finanzanalysten, Compliance-Officer und Unternehmensentscheider bietet die Praxis eine faszinierende – wenn auch oft problematische – Fallstudie zur Fehlausrichtung von Anreizen.
Dieser Artikel bietet eine fundierte Untersuchung dieser Praxis, entledigt sich der werblichen Rhetorik und analysiert die strukturellen Reibungspunkte zwischen aggressiver Neukundengewinnung und der langfristigen Nachhaltigkeit von Portfolios.
1. Definition der Mechanismen des Churnings
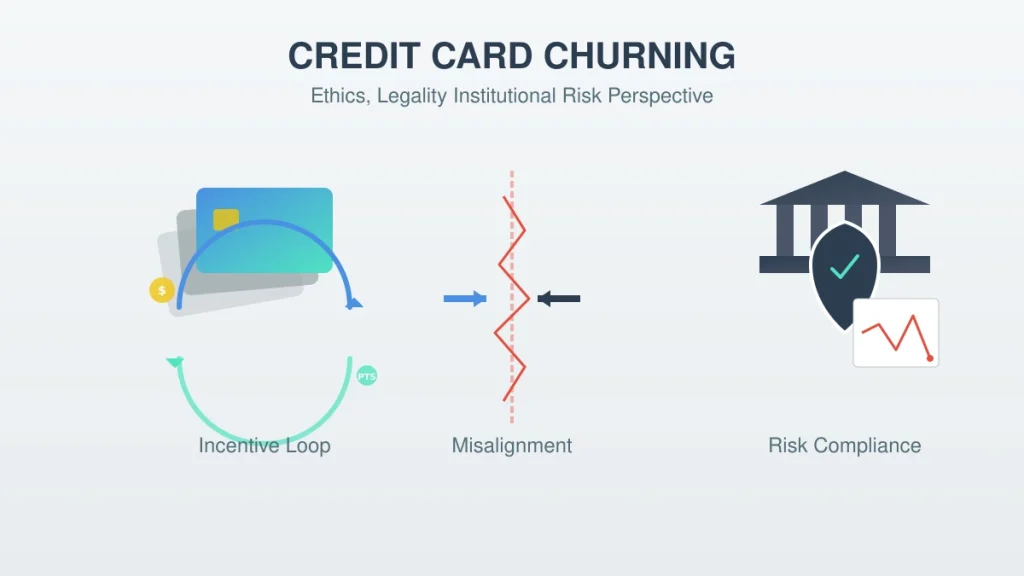
Um Churning professionell zu analysieren, muss man über die umgangssprachliche Ebene hinausgehen. Innerhalb der Branche versteht man darunter die hochfrequente Beschaffung von Kreditlinien in der Hauptabsicht, nicht-organische Werbevorteile abzugreifen, gefolgt von der systematischen Schließung des Kontos, sobald diese Anreize gesichert sind.
Lesen Sie dazu auch: Das Amex-Ökosystem meistern: Strategische Punktbewertung für Unternehmer
Unterscheidung der Absicht: Optimierung vs. Extraktion
Es muss eine kritische Unterscheidung zwischen organischer Prämienoptimierung und systematischem Churning getroffen werden.
- Organische Optimierung: Verbraucher richten ihre alltäglichen Standardausgaben am langfristigen Wertversprechen einer Karte aus (z. B. Cashback auf Lebensmittel oder Reiseversicherungen). Dies führt zu einem positiven Customer Lifetime Value (LTV) für den Emittenten.
- Systematisches Churning: Dies beinhaltet „Hit-and-Run“-Taktiken. Der Teilnehmer zielt auf hochmoderne Willkommensboni (Sign-up Bonuses, SUBs) ab und nutzt Manufactured Spending (MS) – den Prozess, Kredit zur Anschaffung liquider Vermögenswerte zu nutzen –, um Mindestausgabenanforderungen zu erfüllen, ohne den persönlichen Konsum zu steigern.
| Merkmal | Organische Nutzung | Systematisches Churning |
| Konto-Lebenszyklus | Variiert je nach normalem Kundenverhalten | Variiert je nach Emittentenbedingungen, Kontohistorie und Strategie; keine universelle Ein-Jahres-Frist |
| Ausgabenmuster | Konsistent/Vorhersehbar | Spitzenartig (vorgezogen) |
| Institutioneller ROI | Profitabel über Interchange/Zinsen | Nettoverlust über Akquisitionskosten |
2. Das rechtliche und regulatorische Umfeld
Aus Compliance-Sicht wird die Legalität von Churning in der Öffentlichkeit oft missverstanden. Es ist essenziell, zwischen gesetzlichen Verstößen und Vertragsbrüchen zu differenzieren.
Gesetzliche Legalität (De jure)
Nach den gegenwärtigen Rahmenbedingungen wie dem Fair Credit Reporting Act (FCRA) und dem Equal Credit Opportunity Act (ECOA) in den Vereinigten Staaten ist Credit Card Churning nicht illegal. Ein Verbraucher besitzt das gesetzliche Recht, Kreditlinien zu beantragen und Konten nach eigenem Ermessen zu kündigen. Solange die im Antrag gemachten Angaben (Identität, Einkommen und Schulden-Einkommens-Verhältnis) wahrheitsgemäß sind, wird kein Strafgesetz verletzt.
Vertragliche Einschränkung (De facto)
Während der Staat Churning möglicherweise nicht verbietet, tun dies private Finanzinstitute zunehmend. Die meisten zeitgemäßen Karteninhabervereinbarungen enthalten mittlerweile Klauseln gegen „Gaming“ oder „Missbrauch“. Diese gewähren dem Emittenten das einseitige Recht:
- Werbeprämien einzubehalten oder zurückzufordern („Clawback“).
- Konten bis zu einer manuellen Überprüfung der Ausgabenmuster einzufrieren.
- Gegenmaßnahmen (Adverse Action) zu ergreifen, indem die Geschäftsbeziehung vollständig beendet wird.
3. Institutionelles Risikomanagement und „Bonus-Missbrauch“
Finanzinstitute haben sich von passiven Beobachtern zu proaktiven Verteidigern ihrer Marketingbudgets gewandelt. Heute wird der „Krieg gegen das Churning“ mit Machine Learning und forensischer Verhaltensanalyse geführt.
Lesen Sie dazu auch: Kreditkartensicherheit: Analyse von Tokenisierung und biometrischer Authentifizierung im Zahlungsverkehr
Rewards Abuse Teams (RAT) und Verhaltensmarkierung
Große Emittenten unterhalten mittlerweile dedizierte Abteilungen – Rewards Abuse Teams –, die spezifische Warnsignale („Red Flags“) überwachen:
- Schwellenwert-Ausgaben: Ausgaben exakt in der Höhe, die für einen Bonus erforderlich ist, und anschließende sofortige Einstellung aller Transaktionsaktivitäten.
- Zyklusgeschwindigkeit: Eröffnung und Schließung von Konten innerhalb eines Zeitfensters von 12 bis 24 Monaten, bekannt als „Cycling“.
- Kurze Verweildauer (Low-Dwell Time): Schließung eines Kontos unmittelbar nach Belastung der Jahresgebühr, um die Haltekosten zu vermeiden.
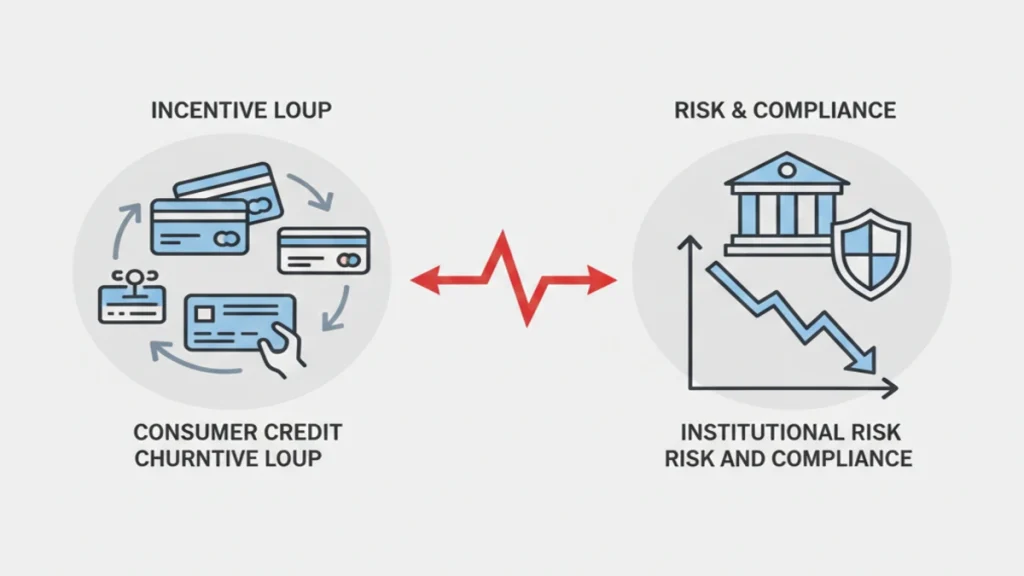
Reputationskapital und „De-Risking“
Für den Profi besteht das größte Risiko beim Churning nicht in einem temporären Rückgang des Bonitätsscores, sondern in der Erosion des Reputationskapitals. Institutionen setzen zunehmend auf globale „De-Risking“-Strategien. Ein Teilnehmer, der beim „Gaming“ eines Kreditkartenbonus ertappt wurde, findet sich möglicherweise auf der „Schwarzen Liste“ für kritischere Dienstleistungen desselben Instituts wieder, wie etwa gewerbliche Kredite, Hypotheken oder Private Wealth Management.
4. Ethische Überlegungen und globale Unterschiede
Die Ethik des Handelns nach Treu und Glauben
Aus ethischer Sicht stellt Churning die Doktrin des Handelns nach Treu und Glauben (Good Faith) vor eine Probe. Finanzprodukte werden unter der Annahme gegenseitigen Nutzens bepreist und vermarktet. Systematische Extraktion stützt sich auf Informationsasymmetrien – indem die Unfähigkeit der Bank ausgenutzt wird, die langfristige Absicht am Point of Sale zu überprüfen. Dies erzeugt eine „Tragik der Allmende“, bei der die Kosten des Churnings auf die Allgemeinheit abgewälzt werden, was zu höheren Gebühren oder niedrigeren Prämienraten für die breite Bevölkerung führt.
Jurisdiktionelle Nuancen
Die Rentabilität von Churning variiert weltweit je nach den Vorschriften für Interchange-Gebühren (Interchange Fee Regulations):
- Vereinigte Staaten: Interchange-Einnahmen sind nur ein Bestandteil der Kartenökonomie, wobei die Sätze je nach Kartennetzwerk, Händlerkategorie, Transaktionstyp und ausgehandelten Konditionen variieren. Betrachten Sie „2%+“ weder als Universalsatz noch leiten Sie daraus ab, dass Interchange allein Prämien finanziert oder die USA zum globalen Zentrum des Churnings macht.
- Europäische Union: Die Verordnung (EU) 2015/751 deckelt Interchange-Gebühren für Verbraucher-Debitkarten bei 0,2 % und Verbraucher-Kreditkarten bei 0,3 %, vorbehaltlich des Anwendungsbereichs und der Ausnahmen der Verordnung. Dies sind EU-weite gesetzliche Obergrenzen; sie sollten weder als australische Limits noch als Beweis dafür beschrieben werden, dass Prämienstrategien beendet sind. Zusammenfassung der EU-Interchange-Gebühren-Verordnung.
Eine Checkliste zur Risikokontrolle für Prämienstrategien
Bevor Sie eine weitere Karte beantragen, berechnen Sie die für den Bonus erforderlichen Ausgaben und gleichen Sie diese mit Ihrem normalen Budget ab. Berücksichtigen Sie Jahresgebühren, Zinsen bei Ratenzahlung, Fremdwährungsgebühren, Opportunitätskosten sowie die Möglichkeit, dass ein Anbieter seine Bedingungen ändert. Betreiben Sie niemals Manufactured Spending oder stellen Sie Ihre Förderfähigkeit falsch dar. Lesen Sie die Kartenvereinbarung sowie die Regeln des Prämienprogramms und wägen Sie ab, wie sich mehrere Anträge auf Bonitätsabfragen und zukünftige Kreditvergaben auswirken können.
Halten Sie bei Firmenkarten private und geschäftliche Ausgaben streng getrennt und beachten Sie die Buchhaltungs-, Erstattungs- und Mitarbeiterkartenrichtlinien. Eine Prämienstrategie lohnt sich nicht, wenn sie unnötige Käufe fördert, Schulden erhöht oder zu Buchhaltungsproblemen führt.
Häufig gestellte Fragen
Ist Credit-Card-Churning illegal?
Legalität und vertragliche Compliance hängen vom konkreten Verhalten und der jeweiligen Rechtsordnung ab. Betrug, falsche Angaben oder Missbrauch von Konten können schwerwiegende Folgen haben; prüfen Sie die Bedingungen des Emittenten und das geltende Recht, anstatt anzunehmen, dass jede Taktik erlaubt ist.
Können wiederholte Anträge künftige Kreditaufnahmen beeinträchtigen?
Sie können Kreditauskünfte und die Bonitätsprüfung durch Kreditgeber beeinflussen, wobei die Auswirkungen von der Rechtsordnung, dem Scoring-Modell und dem Gesamtprofil des Antragstellers abhängen. Berücksichtigen Sie bevorstehende Hypotheken- oder Kreditanträge, bevor Sie Ihre Strategie anpassen.
5. Fazit
Aus übergeordneter finanzieller Sicht ist Credit Card Churning ein Zeugnis der unbeabsichtigten Folgen hochriskanter Marketinganreize. Obwohl es eine rechtlich zulässige Aktivität bleibt, schwindet seine Nachhaltigkeit. Da Bankenalgorithmen prädiktiver werden und Institutionen den „Gesamtwert der Kundenbeziehung“ (Total Relationship Value) über das „Neukundenwachstum“ stellen, verengt sich das Zeitfenster für erfolgreiche systematische Extraktion.
Der professionelle Konsens ist eindeutig: Während kurzfristige Arbitrage liquide Gewinne abwerfen mag, überwiegen die langfristigen Kosten – gemessen an Reputationsrisiken und potenzieller institutioneller Exklusion – häufig den Werbevorteil.
Quellen- und Compliance-Analyse
- Regulatorische Grundlage: Diese Analyse stützt sich auf das FCRA, ECOA und die EU-IFR (2015/751).
- Institutioneller Rahmen: Basiert auf den Standardprinzipien für operationelle Risiken von Basel III und den typischen Allgemeinen Geschäftsbedingungen (Terms of Service) von Tier-1-Banken.
- Haftungsausschluss: Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine Finanz-, Rechts- oder Anlageberatung dar.
Review-Checkliste
- Lesen Sie vor der Beantragung die aktuellen Bedingungen des Emittenten zu Förderfähigkeit, Boni, Kontoschließung und Rückforderungen („Clawback“).
- Beziehen Sie Jahresgebühren, Zinsen, harte Bonitätsabfragen (Hard Inquiries), Kreditauslastung und das Risiko verpasster Zahlungen in die Nettokalkulation ein.
- Halten Sie Anträge präzise und befolgen Sie die Emittentenbedingungen; betreiben Sie kein Manufactured Spending und nehmen Sie keine teuren Kredite auf, um Prämien hinterherzulaufen.
Praktische Prüfungen für Verbraucher oder Unternehmen
Willkommensboni sollten nach Abzug von Jahresgebühren, Mindestausgabenregeln, Steuern und dem Wert der Prämien bewertet werden, die der Karteninhaber tatsächlich nutzen kann. Das Halten von hochverzinslichen Salden oder Mehrausgaben zur Erreichung eines Bonus können den beworbenen Vorteil zunichtemachen und das Kreditmanagement belasten.
Verwandte Ressourcen

Finanz-Tools
Nehmen Sie Ihre Finanzen mit unseren kostenlosen Finanz- und Investment-Tools selbst in die Hand. Berechnen Sie ROI, Zinseszins, SIP und mehr. Treffen Sie noch heute datenbasierte Entscheidungen bei GIR Finance!
Ethikkodex
Entdecken Sie den Ethikkodex von Global Investment Reviews. Wir haben uns der Neutralität, Originalität und Transparenz in unserer Finanz- und geopolitischen Analyse verschrieben.
Haftungsausschluss & Finanzielle Offenlegung
Durch den Zugriff auf und die Nutzung von Global Investment Reviews bestätigen Sie, dass Sie diesen Haftungsausschluss und diese finanzielle Offenlegung gelesen und verstanden haben und diesen zustimmen.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.