
Bankwesen · Digitale Zahlungen & Wallets
Kreditkartensicherheit: Eine Analyse von Tokenisierung und biometrischer Authentifizierung im Zahlungsverkehr
Erfahren Sie, wie Tokenisierung und biometrische Authentifizierung die Kreditkartensicherheit erhöhen, Betrug reduzieren und digitale Zahlungen in globalen Finanzsystemen schützen.
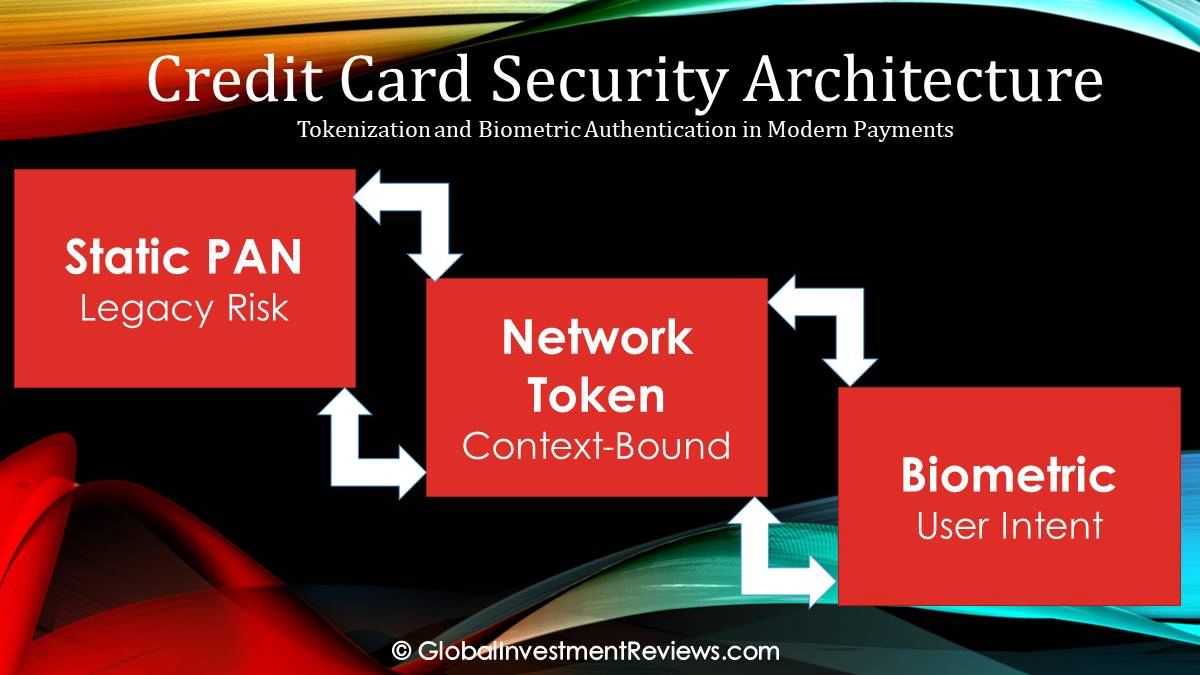
Die Veraltung statischer Kennungen im globalen Finanzwesen
Jahrzehntelang basierte das globale Zahlungsverkehrsökosystem auf einem Sicherheitsmodell, das sensible Kontodaten sowohl als Routing-Anweisung als auch als Verifizierungsnachweis nutzte. Diese Abhängigkeit von statischen, deterministischen Kennungen – insbesondere der Primary Account Number (PAN) und dem Card Verification Value (CVV) – schuf eine strukturelle Verwundbarkeit. Während der Finanzsektor in ein Digital-First-Umfeld übergeht, haben sich diese herkömmlichen Schutzmechanismen angesichts der Industrialisierung der Cyberkriminalität als unzureichend erwiesen, was einen Wandel hin zu dynamischen Sicherheitsarchitekturen erforderlich macht.
Das Versagen deterministischer Daten
Die traditionelle Zahlungsverkehrssicherheit wurde für physische Interaktionen konzipiert, bei denen eine Karte in einer kontrollierten Umgebung vorgelegt wurde. Da sich der Handel jedoch ins Internet verlagerte, wurde die Unveränderlichkeit der PAN zu ihrer größten Schwachstelle. Im Gegensatz zu einem Passwort, das sofort geändert werden kann, ist eine 16-stellige PAN an eine physische Karte und ein spezifisches Kontobuch gebunden. Werden diese Nummern in Händlerdatenbanken gespeichert, stellen sie hochikonsistente, attraktive Ziele für den Datendiebstahl dar.
Die erste große Reaktion der Branche, der Chip-Standard EMV (Europay, Mastercard und Visa), reduzierte das Klonen physischer Karten erfolgreich durch die Einführung eines dynamischen Kryptogramms für persönliche Transaktionen vor Ort (Face-to-Face). Nichtsdestotrotz führte diese Stärkung des physischen Point of Sale (POS) zu einem „Wasserbetten-Effekt“, bei dem der Betrug auf Card Not Present (CNP)-Kanäle auswich. In der CNP-Umgebung blieb die Sicherheit der Transaktion von statischen Daten abhängig, wodurch E-Commerce-Transaktionen anfällig für Datenbankverletzungen und Credential Stuffing blieben.
Lesen Sie auch: Credit Card Churning: Eine professionelle Analyse ethischer, rechtlicher und institutioneller Risiken
Der Wandel hin zu entkoppelten Anmeldeinformationen
Die Einführung mobiler Zahlungsökosysteme wie Apple Pay und Google Pay leitete eine fundamentale Entkopplung des Zahlungsinstruments von der Transaktion ein. Durch die Nutzung von Near Field Communication (NFC) und Secure Elements (SE) in Mobilgeräten begannen Banken, sich von der Übertragung der tatsächlichen PAN zu entfernen. Dieser Übergang wurde nicht nur durch den Wunsch nach Verbraucherkomfort angetrieben, sondern auch durch die unhaltbaren operativen Kosten im Zusammenhang mit „Breach-and-Reissue“-Zyklen (Datenpannen und Neuaufstellungen). Für institutionelle Interessenvertreter verschob sich die Priorität von der Verteidigung einer statischen Nummer hin zu der Gewährleistung, dass die Zahlungsberechtigung sowohl temporär als auch eindeutig an den Nutzer gebunden ist.
Technische Architektur – Ersatz-Anmeldeinformationen versus Identitätsprüfung
Moderne Zahlungsverkehrssicherheit wird durch zwei sich ergänzende Säulen definiert: den Schutz der Transaktionsdaten und die Überprüfung der Absicht des Nutzers. Dies wird durch Network Tokenization und biometrische Authentifizierung (Biometric Authentication) realisiert.
Die Mechanik der Network Tokenization
Gemäß den EMVCo-Standards nutzen große Netzwerke Plattformen wie den Visa Token Service (VTS) und den Mastercard Digital Enablement Service (MDES), um den Lebenszyklus eines Tokens zu verwalten. In diesem Modell wird die 16-stellige PAN durch ein mathematisch nicht zusammenhängendes Substitut – einen Token – ersetzt, dessen Verwendung eingeschränkt ist.
- Gerätebasierte Token (DPAN): Diese werden dem hardwarebasierten Secure Element (SE) oder einer Trusted Execution Environment (TEE) eines Geräts zugewiesen. Diese Token sind an eine spezifische Geräte-ID gebunden; werden sie abgefangen, können sie auf keiner anderen Hardware erfolgreich verwendet werden.
- Netzwerkbasierte Token (Card-on-File): Für den E-Commerce ersetzen Token gespeicherte Kartendaten in Händlertresoren. Da diese Token auf einen bestimmten Händler beschränkt sind, beeinträchtigt eine Datenpanne bei einem Einzelhändler nicht die Fähigkeit des Verbrauchers, anderswo Transaktionen durchzuführen.
Biometrische Authentifizierung und der FIDO2-Standard
Während die Tokenisierung die Daten entwertet, verifiziert die Biometrie den Zugriff. Moderne Systeme haben sich von einfachen physischen Abgleichen zu einer kryptografischen Multifaktor-Verifizierung entwickelt.
- Physische Biometrie: Systeme wie FaceID oder Fingerabdrucksensoren nutzen asymmetrische Kryptografie. Die biometrische Vorlage verbleibt auf dem Gerät; ein erfolgreicher Abgleich löst eine Signatur mit einem privaten Schlüssel aus, die die Freigabe des Zahlungstokens autorisiert.
- Verhaltensbiometrie (Behavioral Biometrics): Diese Ebene analysiert passive Signale – wie Tastenanschlagsrhythmus, Wischgeschwindigkeit und Geräteausrichtung. Branchenbeobachtungen zufolge bieten diese Signale eine kontinuierliche Verifizierungsebene, die hilft, eine Kontoübernahme (Account Takeover, ATO) selbst dann zu erkennen, wenn legitime Zugangsdaten verwendet werden.
Jurisdiktionelle Analyse und globale Regulierungsrahmen
Die Einführung dieser Technologien wird durch regionale regulatorische Vorgaben und das Verbraucherverhalten moderiert. Stand 2026 zeigt die Weltkarte deutliche Implementierungscluster.
Nordamerika und atlantische Finanzzentren
In den Vereinigten Staaten und Kanada hat das FFIEC den Übergang von SMS-basierter Multifaktor-Authentifizierung (MFA) hin zu hardwaregestützter Biometrie betont. Auf den Kaimaninseln und den Bermudas hat die hohe Dichte an institutionellen Vermögenswerten zu einer frühzeitigen Einführung der Standards nach PCI DSS v4.0 geführt, wodurch die Tokenisierung zu einer Grundvoraussetzung für das Risikomanagement geworden ist.
- Fallstudie: Die Transitsysteme OMNY (New York) und UP Express (Toronto) demonstrieren die Effizienz gerätegebundener Token, bei denen die biometrische „Entsperrung“ als primäre Autorisierung für Millionen von täglichen Pendlern dient.
Der EWR, die Schweiz und das Vereinigte Königreich
Europa operiert unter den strengsten Authentifizierungsanforderungen weltweit. Der Übergang zu PSD3 hat die Notwendigkeit einer starken Kundenauthentifizierung (Strong Customer Authentication, SCA) bekräftigt.
- Markt treiber: In den nordischen Ländern (Schweden, Norwegen, Dänemark, Finnland) und Island sind nationale digitale Identitätsrahmen (z. B. BankID) in Zahlungsbiometrien integriert. In Deutschland und Österreich hat die Digitalisierung der Girocard eine historisch bargeldbasierte Gesellschaft in Richtung tokenisierter Wallets bewegt.
- Finanzzentren: In Luxemburg, Irland, Belgien, Malta und Zypern ist die Tokenisierung die fundamentale Schicht für das grenzüberschreitende Clearing. Vermögende Jurisdiktionen wie Monaco und die Schweiz nutzen biometrische Banking-Apps als primäre Verteidigung für Private-Banking-Transaktionen. Im Vereinigten Königreich, in Frankreich, den Niederlanden, Italien und Spanien ist die Einzelhandelsbiometrie in großflächigen Händlerumgebungen zunehmend verbreitet.
Naher Osten und Asien-Pazifik
Die GCC-Region – insbesondere die VAE, Saudi-Arabien, Katar und Kuwait – verzeichnet ein rasches Wachstum bei biometrischen Zahlungen, unterstützt durch Zentralbankinitiativen wie die Saudi Vision 2030. Israel bleibt ein bedeutender Exporteur von verhaltensbiometrischen Technologien, die globalen Banking-Apps zugrunde liegen.
Im Raum Asien-Pazifik (APAC) haben Singapur (MAS) und Hongkong (HKMA) regulatorische Sandboxes genutzt, um die Tokenisierung in breitere Rahmenwerke für digitale Vermögenswerte zu integrieren. Australien und Neuseeland sind führend bei der Durchdringung kontaktloser Zahlungen, während Japan, Südkorea, Taiwan und Hongkong komplexe Altsysteme im Nahverkehr erfolgreich in die tokenisierten Umgebungen von FeliCa und Samsung Pay migriert haben.
Lesen Sie auch: Das Amex-Ökosystem meistern: Strategische Punktebewertung für Geschäftsinhaber
Global Investment Reviews – Strategische Perspektive
Aus Forschungssicht stellt die Konvergenz von Tokenisierung und Biometrie den bedeutendsten Wandel der Zahlungsverkehrs-Integrität seit der Einführung des Magnetstreifens dar.
- Das Fundament der Tokenisierung: Die Tokenisierung wird die fundamentale SicherheitsSäule bleiben, da sie den Hauptanreiz der Cyberkriminalität adressiert: den Wert der Daten. Indem ein universeller Identifikator durch ein kontextspezifisches Substitut ersetzt wird, entwertet die Branche effektiv die Ergebnisse einer Datenbankverletzung.
- Die biometrische Evolution: Während die physische Biometrie äußerst wirksam ist, bewegt sich die Branche auf passive/Verhaltensbiometrie (Passive/Behavioral Biometrics) zu, um Reibungsverluste zu verringern. Institutionelle Interessenvertreter müssen sich jedoch der Bedrohung durch KI-gestützte Deepfakes bewusst bleiben, was möglicherweise die Integration von „Liveness Detection“ (Lebenderkennung) und netzwerkweiter KI-Betrugsanalyse erfordert.
- Risikominderung: Ein kritisches strategisches Risiko bleibt das „Hardware Lock-in“. Da Finanzinstitute stärker auf gerätebasierte Biometrie vertrauen, verlagert sich die Kontrolle über das Kundenerlebnis bei der Authentifizierung hin zu Smartphone-Herstellern. Ein diversifizierter, mehrschichtiger Sicherheits-Stack ist unerlässlich, um die institutionelle Autonomie zu wahren.
Haftungsausschluss
Dieser Artikel dient ausschließlich Bildungs- und Informationszwecken. Er stellt keine Finanz-, Rechts- oder Cybersicherheitsberatung dar. Technologien zur Zahlungsverkehrssicherheit, regulatorische Anforderungen und Implementierungsstandards können je nach Jurisdiktion, Institution und Dienstleister variieren. Leser sollten qualifizierte Fachleute oder offizielle regulatorische Leitlinien konsultieren, bevor sie Sicherheits- oder Infrastrukturentscheidungen treffen.
Was Verbraucher und Händler überprüfen sollten
Tokenisierung und Biometrie adressieren unterschiedliche Teile der Zahlungsverkehrssicherheit. Ein Token kann die Offenlegung einer primären Kartennummer während einer Transaktion reduzieren, während eine biometrische Überprüfung dabei hilft, einen Nutzer auf einem Gerät zu verifizieren; keine davon beseitigt jeden Betrugspfad. Überprüfen Sie Gerätesperreinstellungen, Kontowiederherstellungsmethoden, Transaktionswarnungen, Händlerkontrollen und den Prozess zur Meldung unautorisierter Zahlungen. Händler sollten Fallback-Abläufe, Gerätewechsel, Barrierefreiheit und die Streitbeilegung testen, anstatt die biometrische Authentifizierung als vollständige Betrugsstrategie zu betrachten.
Wenn Sie einen Zahlungsdienstleister bewerten, fragen Sie danach, wie Zugangsdaten gespeichert, wie Token bereitgestellt und widerrufen werden, welche Protokolle verfügbar sind und wie Vorfälle eskaliert werden. Vermeiden Sie die Behauptung, dass eine einzelne Technologie ein Zahlungssystem „betrugssicher“ mache.
Häufig gestellte Fragen
Bedeutet Tokenisierung, dass Kartendaten niemals gestohlen werden können?
Nein. Sie kann die Offenlegung der zugrundeliegenden Kartennummer reduzieren, aber kompromittierte Geräte, Konten, Händlersysteme und Angriffe durch Social Engineering bleiben möglich.
Reicht Biometrie aus, um ein Zahlungskonto zu schützen?
Keine einzelne Kontrollmaßnahme ist ausreichend. Kombinieren Sie Gerätesicherheit, eine starke Kontowiederherstellung, Benachrichtigungen, Überwachung und einen klaren Reaktionsprozess.
Praktische Prüfungen für den Anwender oder das Unternehmen
Tokenisierung kann die Offenlegung der zugrundeliegenden Kartennummer reduzieren, während Biometrie dabei hilft, einen Nutzer auf einem Gerät zu bestätigen; keine von beiden eliminiert jeden Betrugspfad. Der Fallback-Prozess des Emittenten, die Wiederherstellung bei Gerätesverlust, die Händlerimplementierung und die Reklamationsrechte bleiben wichtige Bestandteile des Kontrollsystems.
EMVCo beschreibt die Zahlungs-Tokenisierung innerhalb des Kartenökosystems; Tokenisierung und Biometrie adressieren unterschiedliche Ebenen der Zahlungsverkehrssicherheit und sollten nicht als austauschbare Kontrollen behandelt werden. Lesen Sie das Quellmaterial: EMVCo Payment Tokenisation.
Verwandte Ressourcen

Finanz-Tools
Nehmen Sie Ihre Finanzen mit unseren kostenlosen Finanz- und Investment-Tools selbst in die Hand. Berechnen Sie ROI, Zinseszins, SIP und mehr. Treffen Sie noch heute datenbasierte Entscheidungen bei GIR Finance!
Ethikkodex
Entdecken Sie den Ethikkodex von Global Investment Reviews. Wir haben uns der Neutralität, Originalität und Transparenz in unserer Finanz- und geopolitischen Analyse verschrieben.
Haftungsausschluss & Finanzielle Offenlegung
Durch den Zugriff auf und die Nutzung von Global Investment Reviews bestätigen Sie, dass Sie diesen Haftungsausschluss und diese finanzielle Offenlegung gelesen und verstanden haben und diesen zustimmen.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.