
ISO 20022 实时支付:机构流动性的全新全球标准
深入掌握 ISO 20022 实时支付。了解这一 XML 标准如何减少交易摩擦、强化合规性,并在 2026 年前重塑全球机构流动性。
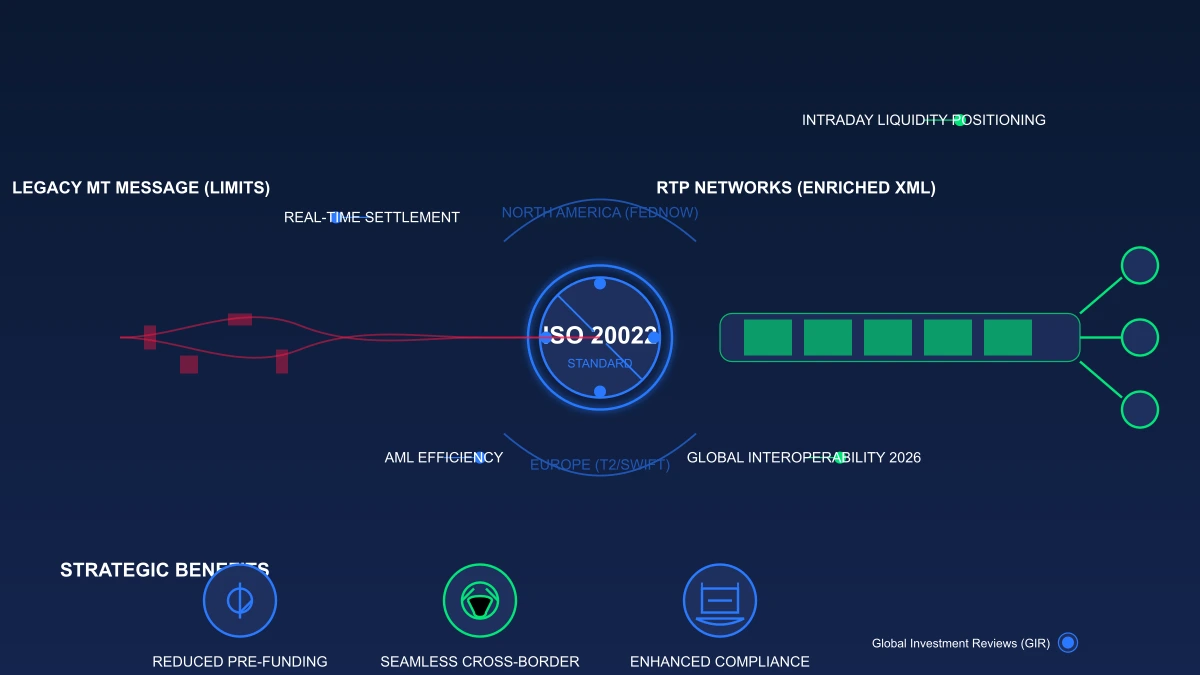
ISO 20022 提供了一种通用的结构化金融报文标准,但它本身并不会让所有支付通道自动实现实时到账,也不能保证直接降低成本。国际清算银行支付与市场基础设施委员会(BIS CPMI)于 2026 年 2 月更新并发布了统一的数据要求,允许各方在 2027 年底之前采用过渡的灵活性安排。其实际效益取决于支付系统运营商和参与者的持续一致实施。BIS CPMI,2026年2月。
技术演进:从晦涩的 MT 到 XML 丰富数据
告别传统的 SWIFT MT(报文类型)格式,标志着“电传时代”的终结。传统的 MT 报文采用平面文件结构,字符限制严格,往往会导致数据截断和支付链“中断”。
ISO 20022 采用了优势显著的 XML(可扩展标记语言)格式。如果说 MT 报文在识别基本地址时还显吃力,那么 ISO 20022 报文则承载了“丰富的数据”区块。这其中包括:
- 最终债务人/债权人信息:精准的身份识别,消除了模糊性。
- 结构化汇款数据:完整的发票编号、税号以及监管用途代码。
- 用途代码:自动化的分类,使银行无需人工干预即可理解资金转移的原因。
ISO 20022 支持更丰富、结构化程度更高的支付数据,这能够改善对账和合规工作流程;但仅凭该标准并不能直接带来转账成本的下降。对于个人汇款,世界银行采用以 200 美元转账为基准的指标来追踪价格,而报告显示的成本因汇款通道和提供商而异。这些个人汇款的平均水平不应套用于机构支付流。来源:世界银行,“全球汇款价格”
2026 年的全球互联互通:FedNow、T2 与 CHIPS 的互连
2026 年是 ISO 20022 Real-Time Payments 实现互操作性的关键里程碑。我们正在见证一场“巨头的融合”。在美国,FedNow® 服务和清算所的 RTP® 网络已经开始利用这一标准来提供 7×24 小时全年无休的境内结算。
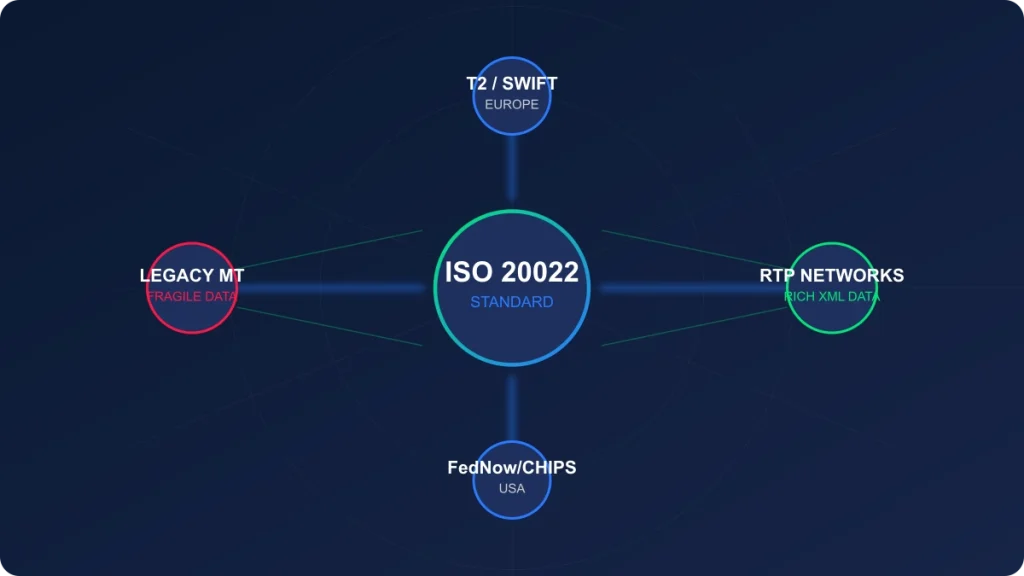
然而,真正的“倍增器”是对接欧洲的 T2(TARGET2)迁移以及私营部门的 CHIPS(纽约清算所银行间支付系统)。到 2026 年跨境支付过渡期结束时,这些系统在理论上将能够彼此“交接”报文而不会丢失数据。这种“网络之网络”的方法旨在实现 G20 改善跨境支付路线图的目标,即打造一个从纽约到伦敦的转账结算速度与国内 Venmo 交易一样迅捷的世界。
化解跨境摩擦:减少“误报”
缺失、不一致或非结构化的支付数据可能会导致人工修正、处理延迟或合规审查。在没有明确定义所衡量的支付通道、机构和异常类别的带日期数据集的支持下,不应直接套用单一的全球异常率百分比。
强化合规与 AML 效率
ISO 20022 通过为交易中的每一方提供结构化字段,解决了 ISO 20022 Real-Time Payments 中的摩擦问题。
- 消除模糊性:结构化地址意味着伦敦名为“John Smith”的人不会因为不同司法管辖区内某个被制裁的“John Smith”而被错误标记。
- 自动化 KYC:合规引擎现在可以以电汇的速度解析结构化的 XML 数据。这减少了反洗钱(AML)和了解你的客户(KYC)筛查中的“误报”,SWIFT 估计这些误报在代理行业务中占据了相当大的运营开销。
全球投资者与 Forex 市场的战略优势
为什么这对股市、forex 交易员和企业财资主管如此重要?这些影响具有系统性意义。
- 日内流动性头寸:财资主管不再需要在各种本地货币中维持巨额的“缓冲”余额。通过
camt(现金管理)报文实现的实时可见性,能够支持精确的“准时制”(just-in-time)资金筹措。 - FX 透明度:RTP 网络之间“交接”环节竞争的加剧可能会压缩 FX 价差,因为结算速度的加快缩短了流动性提供者的市场风险持续时间。
- 股市流动速度:底层支付通道的效率支持着更快的结算周期(正向 T+1 乃至未来的 T+0 迈进)。
随着全球向 7×24 小时、即时且数据丰富的支付迈进,忽视 ISO 20022 强制指令的机构将面临在竞争激烈的市场中落后的风险。对于那些正在分析这些系统性变革对净利(bottom-line)影响的机构而言,我们的金融分析工具提供了必要的指标,用以计算流动性改善如何转化为长期增长。
向 ISO 20022 的转型不仅仅是一道合规门槛,更是重新定义机构卓越性的一大机遇。
常见问题解答:驾驭 ISO 20022 过渡期
Q-1:跨境支付的最终 ISO 20022 截止日期是什么时候?
A:SWIFT MT 与 ISO 20022 的共存期将于 2025 年 11 月结束。在此日期之前,SWIFT 网络上的所有金融机构必须具备接收 ISO 20022 报文的能力。
Q-2:ISO 20022 Real-Time Payments 如何影响企业的 ERP 系统?
A:企业必须确保其 ERP 和财资管理系统(TMS)能够处理 XML 格式。未能升级的企业将面临“数据截断”问题,即合作伙伴发送的丰富信息在收到时会丢失。
Q-3:ISO 20022 会取代 SWIFT 吗?
A:不会。ISO 20022 是语言或标准,而 SWIFT 是承载该语言的网络。SWIFT 正在积极领导这一迁移,以确保其网络继续作为这一全新富数据格式的主导全球承载者。
运营控制与结算风险
ISO 20022 统一了金融报文的结构和含义;单靠采用该标准并不能使结算即时完成,也无法消除所有代理行的延迟。请评估数据映射、异常处理、互操作性、欺诈控制以及支付链中各参与方的准备就绪情况。
相关资源
网站地图 - Global Investment Reviews
浏览 Global Investment Reviews 上的每一篇文章、工具和页面,并查看各语言版本信息。

工具
使用我们的免费金融投资工具,轻松掌控您的财富。计算投资回报率、复利、定投等。立即在 GIR Finance 做出基于数据的明智决策!

金融
探索 GIR 的金融中心,获取市场仪表盘、股票与指数热力图、货币及加密货币行情,以及财务计算器。数据可能有延迟。
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.