
信用卡羊毛党与反薅:道德、法律与机构风险的专业剖析
从专业金融视角深入探讨信用卡羊毛党现象,全面剖析其机构风险、法律框架及长远影响。
在成熟的零售银行领域,“信用卡薅羊毛”(Credit Card Churning)已从一种小众的消费者爱好,演变为机构风险建模中一个不容忽视的变量。对于金融分析师、合规官和商业领袖而言,这种行为提供了一个极佳(尽管往往也伴随着诸多问题)的激励错配案例研究。
本文将对这一行为进行严谨的剖析,剥离宣传话术,深入分析激进的营销获客与长期的资产组合可持续性之间的结构性矛盾。
1. 剖析“薅羊毛”的运作机制
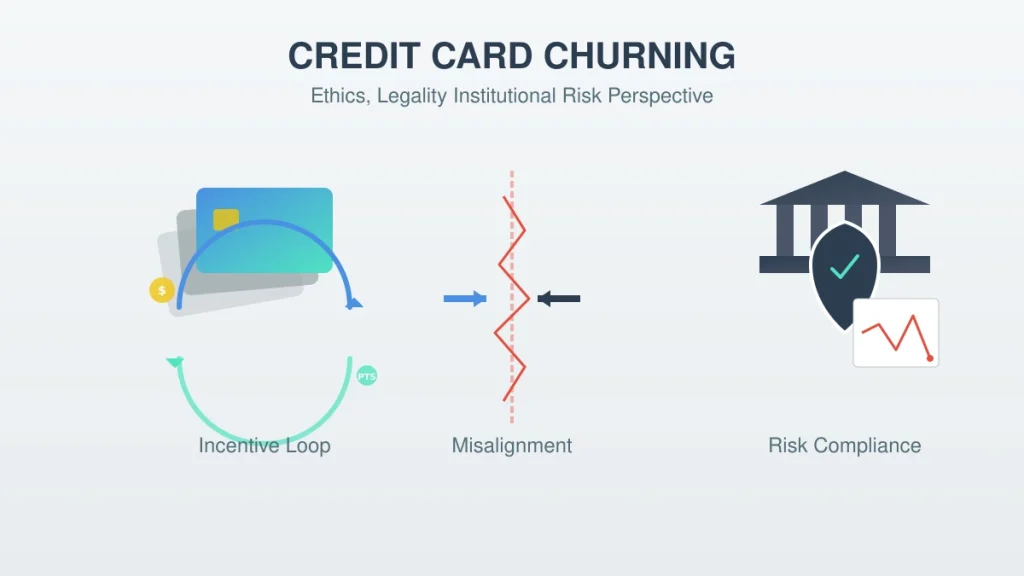
要专业地分析“薅羊毛”现象,必须跳出日常口语化的认知。在金融行业内部,“薅羊毛”被定义为:以获取非自然促促销价值为主要目的,高频度地申领授信额度,并在兑现这些激励后系统性地注销账户的行为。
延伸阅读: 玩转运通生态系统:企业主的战略积分估值指南
厘清意图:价值优化与套利行为的区别
我们必须对常规奖励优化(Organic Reward Optimization)与系统性薅羊毛(Systematic Churning)做出关键区分。
- 常规优化:消费者将其日常标准消费与信用卡的长期价值主张相结合(例如:超市购物返现或旅行保险)。这会为发卡机构带来正向的客户终身价值(LTV)。
- 系统性薅羊毛:这涉及“快闪式”战术。参与者瞄准高额开户奖励(SUB),并利用制造消费(MS)——即通过信用额度购买流动资产的过程——来满足最低消费要求,而无需增加个人的实际消费。
| 特征 | 常规使用 | 系统性薅羊毛 |
| 账户生命周期 | 随正常客户行为而异 | 根据发卡机构条款、账户历史和策略而异;没有普遍的一年期截止线 |
| 消费模式 | 持续且可预测 | 呈尖峰状(前置集中) |
| 机构投资回报率(ROI) | 通过交叉汇兑费(Interchange)或利息实现盈利 | 通过获客成本导致净亏损 |
2. 法律与监管全景
从合规的角度来看,公众对“薅羊毛”合法性的理解往往存在误区。区分法定违规(Statutory Violations)与合同违约(Contractual Breaches)至关重要。
成文法合法性(De Jure)
在美国现行的《公平信用报告法》(FCRA)和《平等信贷机会法》(ECOA)等框架下,信用卡“薅羊毛”行为并不违法。消费者有权根据自身意愿申请信贷和注销账户。只要申请表上提供的信息(身份、收入和债务收入比)属实,就没有触犯任何刑事法规。
合同限制(De Facto)
虽然国家可能不会禁止这种行为,但私营金融机构却日益采取限制措施。如今,大多数现代《持卡人协议》都包含“反博弈”(Anti-gaming)或“滥用”条款。这些条款赋予发卡机构单方面采取以下行动的权力:
- 扣留或“追回”(Claw back)促销奖励。
- 冻结账户,等待对消费模式进行人工审查。
- 行使不利处置权(Adverse Action),彻底终止业务关系。
3. 机构风险管理与“奖励滥用”
金融机构已从被动的旁观者演变为营销预算的主动捍卫者。如今,“反羊毛之战”借助了机器学习和行为取证技术。
延伸阅读: 信用卡安全:解析支付中的标记化与生物识别认证
奖励滥用团队(RAT)与行为标记
各大发卡机构现在都设有专门的部门——奖励滥用团队,用于监控特定的“危险信号”行为:
- 阈值消费:恰好消费满获得奖励所需的金额,随后立即停止所有交易活动。
- 循环速度:在12到24个月的窗口期内开立和关闭账户,被称为“循环”。
- 低停留时间:在年费出账后立即注销账户,以逃避持有成本。
声誉资本与“去风险化”
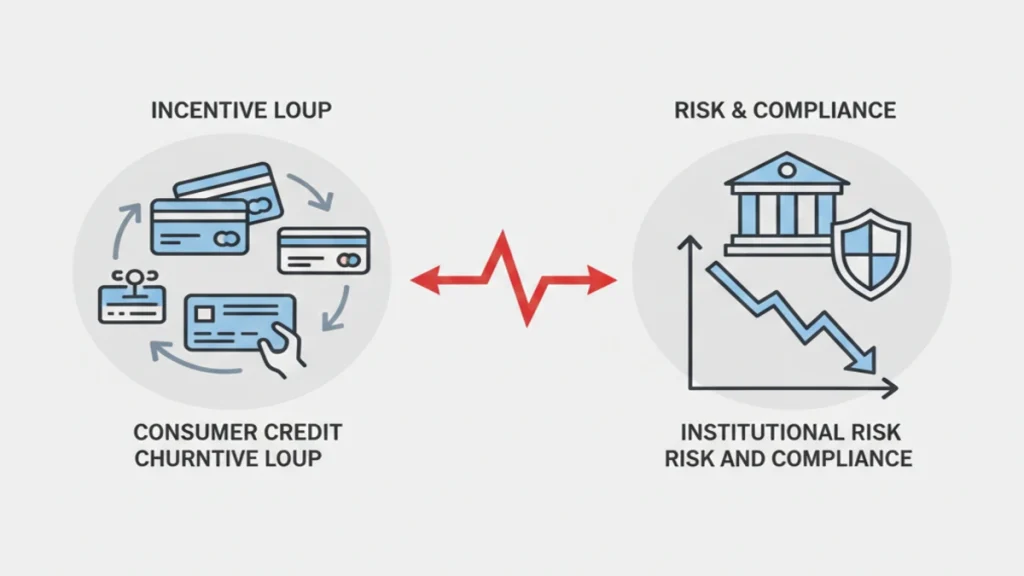
对于专业人士而言,“薅羊毛”的最大风险不是信用评分的暂时下滑,而是声誉资本的侵蚀。金融机构正越来越多地采用“全球去风险化”策略。被标记为“博弈”信用卡奖励的参与者,可能会发现自己被该机构更关键的服务(如商业贷款、抵押贷款或私人财富管理)列入了“黑名单”。
4. 伦理考量与全球差异
善意参与的伦理
从伦理上讲,“薅羊毛”对善意原则(Good Faith)提出了挑战。金融产品的定价和营销都是建立在互利互惠的假设之上的。系统性套利依赖于信息不对称——利用银行在销售点无法核实长期意图的劣势。这导致了“公地悲剧”(Tragedy of the Commons),即“薅羊毛”的成本被社会化,从而导致普通民众的面额费用增加或奖励率降低。
司法管辖区的细微差别
“薅羊毛”的可行性因各地的刷卡手续费监管(Interchange Fee Regulations)而异:
- 美国:刷卡手续费收入是信用卡经济学的一个组成部分,但费率因卡组织、商户类别、交易类型和协商条款而异。切勿将“2%以上”视为普遍费率,也不要推断单靠刷卡手续费就能资助奖励,或使美国成为全球“薅羊毛”的中心。
- 欧盟:欧盟条例 (EU) 2015/751 将消费借记卡的刷卡手续费上限设定为 0.2%,消费信用卡的上限设定为 0.3%,具体取决于该条例的适用范围和例外情况。这些是欧盟法律上限;不应将其描述为全澳大利亚范围的限制,也不应将其视为奖励策略已经终结的证据。欧盟刷卡手续费监管摘要。
奖励策略的风险控制清单
在申请另一张卡之前,请计算赚取奖励所需的消费金额,并将其与您的常规预算进行比较。将年费、持仓产生的利息、境外交易费、机会成本以及服务商更改条款的可能性考虑在内。切勿制造虚假消费或虚报资格。仔细阅读信用卡协议和奖励计划规则,并考虑多次申请可能对信用查询和未来承保产生的影响。
对于商业卡,请妥善隔离个人费用与公司开支,并遵守会计、报销和员工卡政策。如果一项奖励策略会助长不必要的消费、增加债务或造成记账难题,那么它就得不偿失。
常见问题解答
信用卡“薅羊毛”违法吗?
合法性与合同合规性取决于具体行为和司法管辖区。欺诈、虚假陈述或滥用账户可能会产生严重的后果;请查阅发卡机构的条款和适用法律,切勿假设每种战术都是允许的。
频繁申请会影响未来的借贷吗?
这可能会影响信用档案和贷款机构的评估,但其影响取决于司法管辖区、评分模型以及申请人的整体情况。在改变策略之前,请权衡即将到来的房屋贷款或贷款申请。
5. 结论
从高级金融的视角来看,“薅羊毛”行为印证了高风险营销激励所带来的意料之外的后果。尽管它目前仍是一项法律允许的活动,但其可持续性正在下降。随着银行算法变得越来越具预测性,且各机构将“全方位关系价值”(Total Relationship Value)置于“新客户增长”之上,系统性套利的成功窗口正在收窄。
专业共识是明确的:虽然短期套利可能会带来流动性收益,但其长期代价——以声誉风险和潜在机构排斥来衡量——往往超过了促销带来的好处。
来源与合规分析
- 监管依据:本分析基于《公平信用报告法》(FCRA)、《平等信贷机会法》(ECOA)以及《欧盟刷卡手续费条例》(EU IFR 2015/751)。
- 机构框架:基于标准的巴塞尔协议III操作风险原则和典型的一级银行服务条款。
- 免责声明:本文仅供教育目的,不构成任何财务、法律或投资建议。
审阅清单
- 在申请之前,请阅读发卡机构当前的资格、奖励、账户关闭和奖励追回条款。
- 将年费、利息、硬查询、信用利用率以及逾期还款风险纳入净收益计算中。
- 保持申请信息准确并遵守发卡机构条款;切勿为追求奖励而制造消费或高成本借贷。
针对用户或企业的实用检查
开户奖励应在扣除年费、最低消费规则、税费以及持卡人实际能用到的奖励价值后进行评估。带着高息负债或为了赚取奖励而进行超出计划的消费,可能会抵消广告宣传的好处,并损害信用管理。
相关资源
道德规范
了解 Global Investment Reviews 的道德规范。我们致力于在金融和地缘政治分析中保持中立、原创与透明。
网站地图 - Global Investment Reviews
浏览 Global Investment Reviews 上的每一篇文章、工具和页面,并查看各语言版本信息。

工具
使用我们的免费金融投资工具,轻松掌控您的财富。计算投资回报率、复利、定投等。立即在 GIR Finance 做出基于数据的明智决策!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.