
ذاتی مالیات · کریڈٹ کارڈ اور قرضے
کریڈٹ کارڈ چرننگ: اخلاقی، قانونی اور ادارہ جاتی خطرات کا پیشہ ورانہ تجزیہ
پیشہ ورانہ مالیاتی نقطہ نظر سے کریڈٹ کارڈ چرننگ کا جائزہ لیں۔ ادارہ جاتی خطرات، قانونی فریم ورک اور طویل مدتی اثرات کو سمجھیں۔
ریটেল بینکنگ کی پیچیدہ دنیا میں، "کریڈٹ کارڈ چرننگ" (credit card churning) کی اصطلاح ایک مخصوص صارفین کے شوق سے نکل کر ادارہ جاتی رسک ماڈلنگ میں ایک اہم متغیر بن چکی ہے۔ مالیاتی تجزیہ کاروں، کمپلائنس افسران اور کاروباری رہنماؤں کے لیے، یہ عمل ترغیبات کے عدم تووازن (incentive misalignment) کا ایک دلچسپ—اگرچہ اکثر پُرخطر—کیس اسٹڈی پیش کرتا ہے۔
یہ مضمون اس عمل کا ایک گہرا تجزیہ پیش کرتا ہے، جو تجارتی اشتہارات کی جھوٹی چمک کو ہٹا کر جارحانہ مارکیٹنگ ایکوزیشن اور طویل مدتی پورٹ فولیو کے استحکام کے درمیان موجود ساختی رگڑ کا جائزہ لیتا ہے۔
1. چرننگ کے طریقہ کار کی تعریف
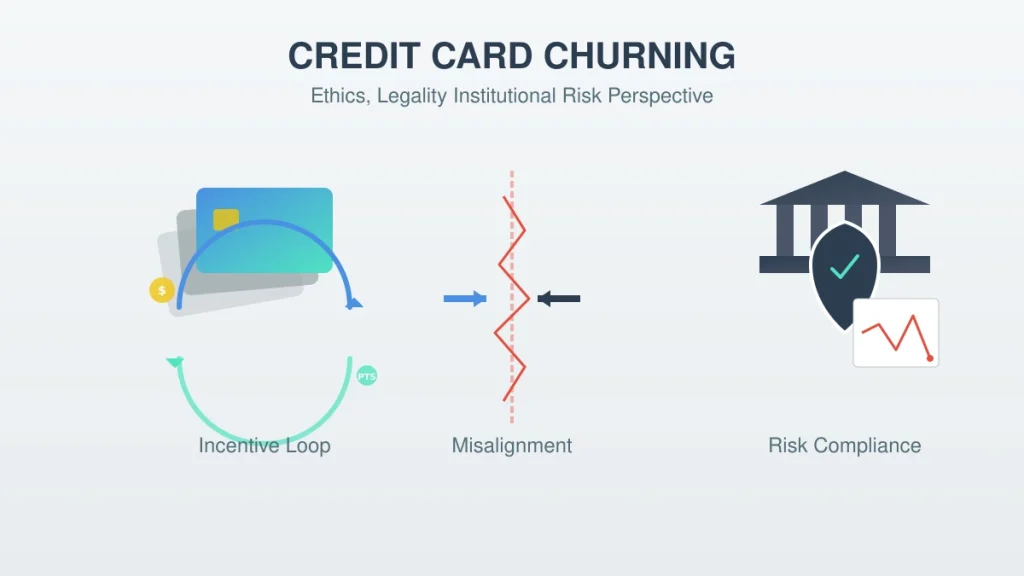
چرننگ کا پیشہ ورانہ تجزیہ کرنے کے لیے، روایتی سوچ سے آگے بڑھنا ہوگا۔ انڈسٹری کے اندر، چرننگ کو غیر نامیاتی (non-organic) پروموشنل فوائد حاصل کرنے کے بنیادی ارادے سے کریڈٹ لائنز کے تیز رفتار حصول کے طور پر بیان کیا جاتا ہے، جس کے بعد وہ مراعات ملتے ہی اس اکاؤنٹ کو باقاعدہ طور پر بند کر دیا جاتا ہے۔
مزید پڑھیں: Amex ایکو سسٹم میں مہارت: کاروباری مالکان کے لیے اسٹریٹجک پوائنٹ ویلیو ایشن
ارادے میں فرق: آپٹیمائزیشن بمقابلہ ایکسٹریکشن
آرگینک ریوارڈ آپٹیمائزیشن (Organic Reward Optimization) اور سسٹمیٹک چرننگ (Systematic Churning) کے درمیان ایک واضح فرق کا ہونا ضروری ہے۔
- آرگینک آپٹیمائزیشن: صارفین اپنے روزمرہ کے عام اخراجات کو کارڈ کی طویل مدتی قدر کی پیشکش (مثلاً گروسری پر کیش بیک یا ٹریول انشورنس) کے ساتھ ہم آہنگ کرتے ہیں۔ اس کے نتیجے میں جاری کنندہ (issuer) کے لیے ایک مثبت لائف ٹائم ویلیو (LTV) پیدا ہوتی ہے۔
- سسٹمیٹک چرننگ: اس میں "مارو اور بھاگ جاؤ" والی حکمت عملی شامل ہوتی ہے۔ اس میں حصہ لینے والا فرد زیادہ مالیت کے سائن اپ بونس (SUBs) کو ہدف بناتا ہے اور ذاتی کھپت میں اضافہ کیے بغیر کم سے کم خرچ کی ضروریات کو پورا کرنے کے لیے منفیکچرڈ اسپینڈنگ (MS)—یعنی مائع اثاثے خریدنے کے لیے کریڈٹ استعمال کرنے کا عمل—کا استعمال کرتا ہے۔
| خصوصیت | آرگینک استعمال | سسٹمیٹک چرننگ |
| اکاؤنٹ کا لائف سائیکل | صارف کے عام رویے کے ساتھ تبدیل ہوتا ہے | جاری کرنے والے کی شرائط، اکاؤنٹ کی تاریخ اور حکمت عملی کے لحاظ سے مختلف ہوتا ہے؛ کوئی عالمگیر ایک سال کی کٹ آف مدت نہیں ہے |
| خرچ کرنے کا پیٹرن | متسلسل / پیش گوئی کے قابل | اچانک بڑھ جانے والا (سامنے کی طرف زیادہ) |
| ادارہ جاتی ROI | انٹرچینج / سود کے ذریعے منافع بخش | ایکوزیشن کاسٹ کے ذریعے خالص نقصان |
2. قانونی اور ریگولیٹری منظرنامہ
کمپلائنس کے نقطہ نظر سے، عوام اکثر چرننگ کی قانونی حیثیت کو غلط سمجھتے ہیں۔ ضابطے کی خلاف ورزیوں اور معاہدے کی خلاف ورزیوں کے درمیان فرق کو سمجھنا بہت ضروری ہے۔
قانونی حیثیت (De Jure)
امریکہ میں موجودہ فریم ورک جیسے کہ فیئر کریڈٹ رپورٹنگ ایکٹ (FCRA) اور ایکول کریڈٹپرچونٹی ایکٹ (ECOA) کے تحت، کریڈٹ کارڈ چرننگ غیر قانونی نہیں ہے۔ صارف کو اپنی صوابدید پر کریڈٹ کے لیے درخواست دینے اور اکاؤنٹس ختم کرنے کا قانونی حق حاصل ہے۔ بشرطیکہ درخواست پر فراہم کردہ معلومات (شناخت، آمدنی، اور قرض سے آمدنی کا تناسب) درست ہوں، کسی فوجداری قانون کی خلاف ورزی نہیں ہوتی۔
معاہدے کی پابندی (De Facto)
اگرچہ ریاست چرننگ پر پابندی نہیں لگا سکتی، لیکن نجی مالیاتی ادارے تیزی سے ایسا کر رہے ہیں۔ زیادہ تر جدید کارڈ ہولڈر کے معاہدے اب "اینٹی گیمنگ" یا "بدسلوکی" کی شقیں شامل کرتے ہیں۔ یہ جاری کنندہ کو یکطرفہ اختیار دیتی ہیں کہ وہ:
- پروموشنل انعامات کو روک لیں یا واپس لے لیں۔
- خرچ کرنے کے طریقوں کے دستی جائزے تک اکاؤنٹس کو منجمد کریں۔
- کاروباری تعلقات کو مکمل طور پر ختم کر کے اڈورس ایکشن (Adverse Action) پر عمل کریں۔
3. ادارہ جاتی رسک مینجمنٹ اور "بونس کا غلط استعمال"
مالیاتی ادارے غیر فعال تماشائیوں سے ترقی کر کے اپنے مارکیٹنگ کے بجٹ کے فعال محافظ بن چکے ہیں۔ آج، "چرننگ کے خلاف جنگ" مشین لرننگ اور بیہیویرل فارنزکس کے ذریعے لڑی جاتی ہے۔
مزید پڑھیں: کریڈٹ کارڈ سیکیورٹی: ادائیگیوں میں ٹোকنائزیشن اور بائیو میٹرک توثیق کا تجزیہ
ریوارڈز ابیوز ٹیمز (RAT) اور بیہیویرل فلیگنگ
بڑے جاری کنندگان اب مخصوص محکموں—ریوارڈز ابیوز ٹیمز—کو ملازمت پر رکھتے ہیں جو مخصوص "سرخ جھنڈے" والے رویوں پر نظر رکھتے ہیں:
- تھریش ہولڈ اسپینڈنگ: بونس کے لیے درکار رقم بالکل خرچ کرنا اور پھر فوری طور پر تمام لین دین کی سرگرمی کو بند کر دینا۔
- سائیکل ویلاسٹی: 12 سے 24 ماہ کی کھڑکی کے اندر اکاؤنٹس کھولنا اور بند کرنا، جسے "سائیکلنگ" کہا جاتا ہے۔
- کم قیام کا وقت (Low-Dwell Time): ملکیت کے اخراجات سے بچنے کے لیے سالانہ فیس لاگو ہونے کے فورا بعد اکاؤنٹ بند کرنا۔
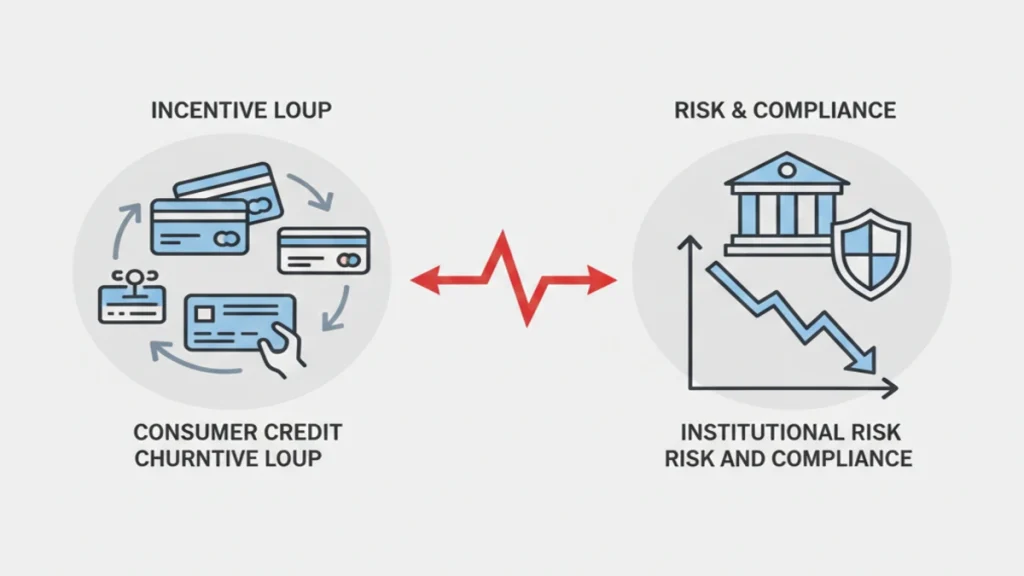
ساختی سرمایہ اور "ڈی-رسکنگ"
ایک پیشہ ور کے لیے، چرننگ کا سب سے بڑا خطرہ کریڈٹ اسکور میں عارضی کمی نہیں ہے، بلکہ ساختی سرمایه (Reputational Capital) کا خاتمہ ہے۔ ادارے تیزی سے "عالمی ڈی-رسکنگ" کی حکمت عملی استعمال کر رہے ہیں۔ کریڈٹ کارڈ کے بونس کے ساتھ "گیمنگ" کرنے کے لیے فلیگ کیا گیا شریک خود کو اس ادارے کی مزید اہم خدمات، جیسے کہ کمرشل قرضے، رہن (mortgages)، یا پرائیویٹ ویلتھ مینجمنٹ سے "بلیک لسٹ" پا سکتا ہے۔
4. اخلاقی تحفظات اور عالمی تغیرات
نیک نیت شرکت کی اخلاقیات
اخلاقی طور پر، چرننگ نیک نیتی (Good Faith) کے اصول کو چیلنج کرتی ہے۔ مالیاتی مصنوعات کی قیمتیں باہمی افادیت کے مفروضے کے تحت طے کی جاتی ہیں اور ان کی مارکیٹنگ کی جاتی ہے۔ سسٹمیٹک ایکسٹریکشن انفارمیشن ایسیمیٹری پر انحصار کرتا ہے—یعنی فروخت کے وقت طویل مدتی ارادے کی تصدیق کرنے میں بینک کی نااہلی کا فائدہ اٹھانا۔ یہ "کامنز کی ٹریجیڈی" (Tragedy of the Commons) پیدا کرتا ہے، جہاں چرننگ کے اخراجات کو عام لوگوں میں تقسیم کر دیا جاتا ہے، جس سے عام آبادی کے لیے فیس زیادہ یا انعام کی شرح کم ہو جاتی ہے۔
دائرہ اختیار کا فرق
چرننگ کی عملداری انٹرچینج فیس کے ضوابط کی بنیاد پر عالمی سطح پر مختلف ہوتی ہے:
- امریکہ: انٹرچینج کی آمدنی کارڈ اکنامکس کا ایک جزو ہے، لیکن ریٹس کارڈ نیٹ ورک، مرچنٹ کیٹیگری، ٹرانزیکشن کی قسم اور طے شدہ شرائط کے لحاظ سے مختلف ہوتے ہیں۔ “2%+” کو عالمگیر شرح نہ سمجھیں اور نہ ہی یہ فرض کریں کہ اکیلا انٹرچینج انعامات کی مالی اعانت کرتا ہے یا امریکہ کو چرننگ کا عالمی مرکز بناتا ہے۔
- یورپی یونین: ریگولیشن (EU) 2015/751 ریگولیشن کے دائرہ کار اور مستثنیات کے تابع، صارفین کے ڈیبٹ کارڈز کے لیے انٹرچینج فیس کی حد 0.2% اور صارفین کے کریڈٹ کارڈز کے لیے 0.3% مقرر کرتا ہے۔ یہ EU کی قانونی حدیں ہیں؛ انہیں آسٹریلیا بھر کی حدود کے طور پر یا اس ثبوت کے طور پر بیان نہیں کیا جانا چاہیے کہ انعامات کی حکمت عملی ختم ہو چکی ہے۔ EU انٹرچینج فیس ریگولیشن کا خلاصہ۔
انعامات کی حکمت عملیوں کے لیے رسک کنٹرول چیک لسٹ
دوسرا کارڈ کے لیے درخواست دینے سے پہلے، بونس حاصل کرنے کے لیے درکار اخراجات کا حساب لگائیں اور اس کا موازنہ اپنے عام بجٹ سے کریں۔ سالانہ فیس، اگر بیلنس رکھا گیا ہے تو سود، غیر ملکی لین دین کی فیس، موقع کی لاگت (opportunity cost) اور اس امکان کو شامل کریں کہ فراہم کنندہ اپنی شرائط تبدیل کر سکتا ہے۔ کبھی بھی خرچ خود پیدا (manufactured spending) نہ کریں یا اہلیت کو غلط طریقے سے پیش نہ کریں۔ کارڈ کے معاہدے اور انعامات کے پروگرام کے قوانین کو پڑھیں، اور اس بات پر غور کریں کہ متعدد درخواستیں کریڈٹ انکوائریوں اور مستقبل کی انڈر رائٹنگ کو کیسے متاثر کر سکتی ہیں۔
کاروباری کارڈز کے لیے، ذاتی اور کمپنی کے اخراجات کو مناسب طریقے سے الگ رکھیں اور اکاؤنٹنگ، ری ایمبرسمنٹ اور ملازم کارڈ کی پالیسیوں پر عمل کریں۔ انعامات کی حکمت عملی اس وقت تک قابل قدر نہیں ہے جب تک یہ غیر ضروری خریداریوں کی حوصلہ افزائی کرتی ہے، قرض میں اضافہ کرتی ہے یا ریکارڈ رکھنے کے مسائل پیدا کرتی ہے۔
اکثر پوچھے گئے سوالات
کیا کریڈٹ کارڈ چرننگ غیر قانونی ہے؟
قانونی حیثیت اور معاہدے کی تعمیل کا انحصار رویے اور دائرہ اختیار پر ہے۔ فراڈ، غلط بیانی یا اکاؤنٹس کا غلط استعمال سنگین نتائج کا باعث بن سکتا ہے؛ ہر حکمت عملی کی اجازت ہے یہ فرض کرنے کے بجائے جاری کنندہ کی شرائط اور قابل اطلاق قانون کا جائزہ لیں۔
کیا بار بار درخواستیں دینے سے مستقبل کی ادھار لینے کی صلاحیت متاثر ہو سکتی ہے؟
یہ کریڈٹ فائلوں اور قرض دہندگان کے جائزوں کو متاثر کر سکتی ہے، لیکن اس کا اثر دائرہ اختیار، اسکورنگ ماڈل اور درخواست دہندہ کے مجموعی پروفائل پر منحصر ہے۔ حکمت عملی تبدیل کرنے سے پہلے آنے والی رہن (mortgage) یا قرض کی درخواستوں پر غور کریں۔
5. نتیجہ
سینئر مالیاتی نقطہ نظر سے، کریڈٹ کارڈ چرننگ ہائی اسٹیکس مارکیٹنگ کی ترغیبات کے غیر ارادی نتائج کا منہ بولتا ثبوت ہے۔ اگرچہ یہ ایک قانونی طور پر قابل اجازت سرگرمی ہے، لیکن اس کا استحکام زوال پذیر ہے۔ جیسے جیسے بینکنگ الگورتھم زیادہ پیش گوئی کرنے والے بنتے جاتے ہیں اور ادارے "نئے اکاؤنٹ کی نمو" پر "کل ریلیشن شپ ویلیو" کو ترجیح دیتے ہیں، کامیاب سسٹمیٹک ایکسٹریکشن کے لیے مواقع کم ہوتے جا رہے ہیں۔
پیشہ ورانہ اتفاق رائے واضح ہے: اگرچہ قلیل مدتی ثالثی مائع منافع حاصل کر سکتی ہے، لیکن طویل مدتی قیمت—ساختی خطرے اور ممکنہ ادارہ جاتی اخراج کے لحاظ سے ناپی جاتی ہے—اکثر پروموشنل فائدے سے زیادہ ہوتی ہے۔
ماخذ اور کمپلائنس کا تجزیہ
- ریگولیٹری بنیاد: یہ تجزیہ FCRA, ECOA, اور EU IFR (2015/751) پر مبنی ہے۔
- ادارہ جاتی فریم ورک: معیاری Basel III آپریشنل رسک کے اصولوں اور عام ٹیرض-1 بینکنگ کے سروس کی شرائط (Terms of Service) پر مبنی ہے۔
- انکشاف: یہ مضمون صرف تعلیمی مقاصد کے لیے ہے اور مالیاتی، قانونی یا سرمایہ کاری کے مشورے پر مشتمل نہیں ہے۔
جائزہ چیک لسٹ
- درخواست دینے سے پہلے جاری کنندہ کی موجودہ اہلیت، بونس، اکاؤنٹ بند کرنے اور کلا بیک کی شرائط کو پڑھیں۔
- خالص حساب کتاب میں سالانہ فیس، سود، سخت انکوائریوں، کریڈٹ کے استعمال اور ادائیگیوں سے محروم ہونے کے خطرے کو شامل کریں۔
- درخواستوں کو درست رکھیں اور جاری کنندہ کی شرائط پر عمل کریں؛ انعامات کا پیچھا کرنے کے لیے زیادہ خرچ یا مہنگے قرضے نہ لیں۔
صارف یا کاروبار کے لیے عملی جانچ پڑتال
خوش آمدید بونس کا تخمینہ سالانہ فیس، کم از کم خرچ کرنے کے قوانین، ٹیکسوں اور ان انعامات کی قیمت کے بعد لگایا جانا چاہیے جو کارڈ ہولڈر واقعی استعمال کر سکتا ہے۔ زیادہ سود والے بیلنس رکھنا یا بونس حاصل کرنے کے لیے منصوبہ بندی سے زیادہ خرچ کرنا اشتہاری فائدے کو ختم کر سکتا ہے اور کریڈٹ مینجمنٹ کو نقصان پہنچا سکتا ہے۔
متعلقہ وسائل
ضابطہ اخلاق
Global Investment Reviews پر ضابطہ اخلاق دریافت کریں۔ ہم اپنے مالیاتی اور جیو پولیٹیکل تجزیے میں غیر جانبدارانہ پن، اصلیت اور شفافیت کے لیے پرعزم ہیں۔
سائٹ میپ - Global Investment Reviews
Global Investment Reviews پر موجود ہر مضمون، ٹول اور صفحے کا جائزہ لیں اور دیکھیں کہ کون سا صفحہ کس زبان میں دستیاب ہے۔

ٹols
ہمارੇ مفت مالیاتی سرمایہ کاری کے ٹولز کے ساتھ اپنے پیسوں کا انتظام بہتر بنائیں۔ ROI، کمپاؤنڈ انٹرسٹ، SIP اور بہت کچھ کا حساب لگائیں۔ آج ہی GIR Finance پر ڈیٹا پر مبنی فیصلے کریں!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.