
Bank · Digitala betalningar och plånböcker
ISO 20022-betalningar i realtid: Den nya globala standarden för institutionell likviditet
Bemästra ISO 20022 för betalningar i realtid. Lär dig hur denna XML-standard minskar friktion, förbättrar regelefterlevnaden och omformar den globala institutionella likviditeten till 2026.
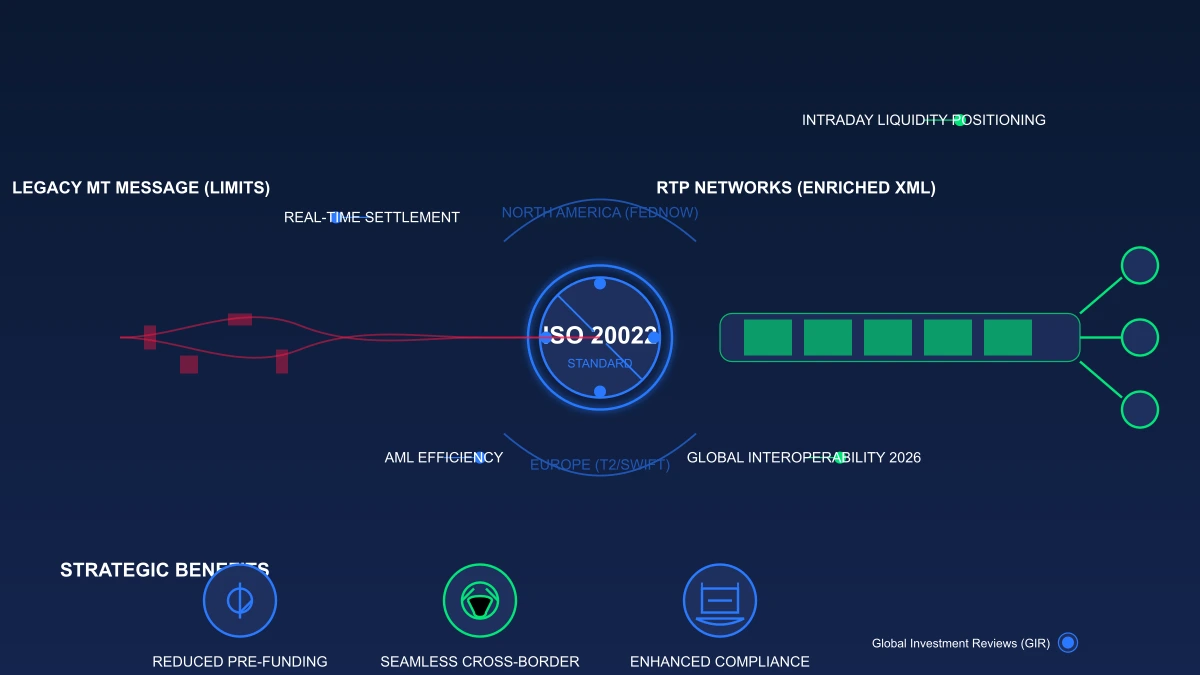
ISO 20022 erbjuder en gemensam, strukturerad standard för finansiella meddelanden, men den gör i sig inte alla betalningsflöden realtidsbaserade eller garanterar lägre kostnader. BIS CPMI:s uppdaterade harmoniserade datakrav, som publicerades i februari 2026, ger utrymme för flexibilitet gällande implementeringen fram till utgången av 2027. Fördelarna är beroende av konsekvent implementering från betalningssystemoperatörernas och deltagarnas sida. BIS CPMI, februari 2026.
Den tekniska evolutionen: Från kryptiska MT-meddelanden till rika XML-data
Övergången från äldre SWIFT MT-format (Message Type) markerar slutet på "telex-eran". Traditionella MT-meddelanden var strukturerade som textfiler med stränga teckenbegränsningar, vilket ofta ledde till avhuggen data och "brutna" betalningskedjor.
ISO 20022 använder ett XML-baserat (Extensible Markup Language) format som är överlägset. Medan ett MT-meddelande kan ha svårt att identifiera en grundläggande adress, bär ett ISO 20022-meddelande på "rika datablock". Detta inkluderar:
- Information om slutlig betalare/mottagare: Exakt identifiering som eliminerar oklarheter.
- Strukturerad remitteringsdata: Fullständiga fakturanummer, skatte-ID och regulatoriska syfteskoder.
- Syfteskoder: Automatiserade kategoriseringar som gör det möjligt för banker att förstå varför pengar flyttas utan manuell inblandning.
ISO 20022 stöder rikare och mer strukturerad betalningsdata, vilket kan förbättra avstämning och compliance-arbetsflöden; enbart standarden innebär dock inte en specifik minskning av överföringskostnaderna. För konsumentremitteringar spårar Världsbanken priser med hjälp av ett definierat referensvärde på 200 USD per överföring, och de rapporterade kostnaderna varierar beroende på korridor och leverantör. Dessa genomsnittsvärden för konsumentremitteringar bör inte tillämpas på institutionella betalningsflöden. Källa: Världsbanken, Remittance Prices Worldwide
Global interoperabilitet 2026: Sammankopplingen av FedNow, T2 och CHIPS
Året 2026 utgör en kritisk milstolpe för interoperabiliteten inom ISO 20022 Real-Time Payments. Vi bevittnar en "konvergens av giganter". I USA utnyttjar FedNow® Service och The Clearing House’s RTP®-nätverk redan denna standard för att tillhandahålla inhemsk avveckling 24/7/365.
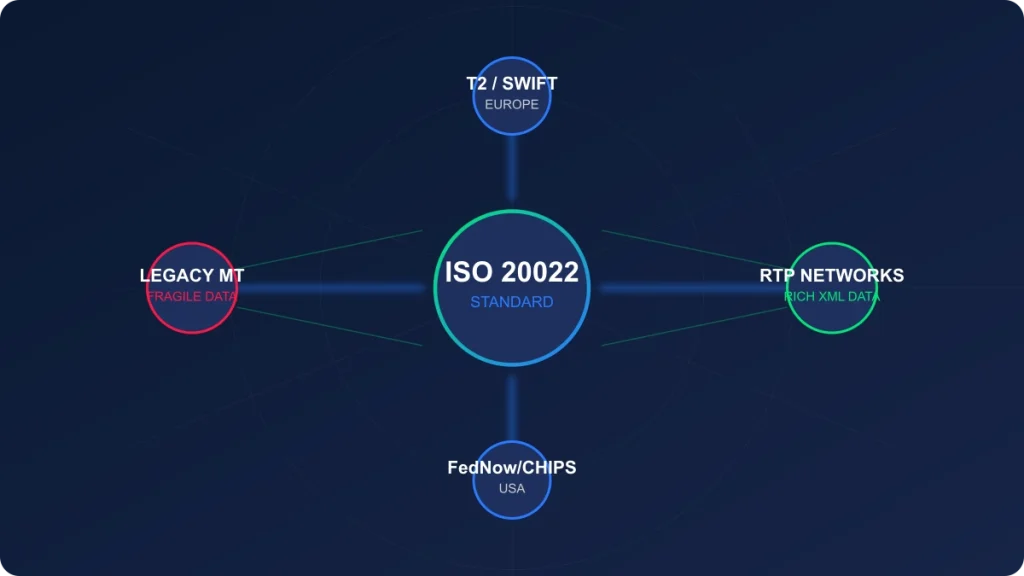
Den verkliga "kraftförstärkaren" är dock anpassningen till Europas T2 (TARGET2)-migrering och den privata sektorns CHIPS (Clearing House Interbank Payments System). År 2026, när övergångsperioden för gränsöverskridande betalningar avslutas, kommer dessa system teoretiskt sett att kunna "lämna över" meddelanden till varandra utan dataförlust. Denna strategi med ett "nätverk av nätverk" syftar till att uppfylla G20:s färdplan för att förbättra gränsöverskridande betalningar, med sikte på en värld där en överföring från New York till London avvecklas med samma hastighet som en inhemsk Venmo-transaktion.
Läs mer: Kortssäkerhet: Analys av tokenisering och biometrisk autentisering vid betalningar
Lösningen på friktion i gränsöverskridande betalningar: Minskade "falska positiva"
Saknade, inkonsistenta eller ostrukturerade betalningsdata kan leda till korrigeringsarbete, fördröjd bearbetning eller granskning av regelefterlevnad. En enskild global procentsats för undantagsfrekvens bör inte användas utan ett daterat dataset som definierar de betalningssystem, institutioner och undantagskategorier som mäts.
Förbättrad compliance och AML-effektivitet
ISO 20022 adresserar friktionen i ISO 20022 Real-Time Payments genom att tillhandahålla strukturerade fält för varje part i transaktionen.
- Eliminering av oklarheter: Strukturerade adresser innebär att en person vid namn "John Smith" i London inte av misstag flaggas på grund av en sanktionerad "John Smith" i en annan jurisdiktion.
- Automatiserad KYC: Compliance-motorer kan nu tolka strukturerad XML-data i överföringshastighet. Detta minskar "falska positiva" vid AML- (Anti-Money Laundering) och KYC-screening (Know Your Customer), vilket SWIFT uppskattar kan stå för betydande operationella omkostnader inom korrespondentbankverksamhet.
Strategiska fördelar för globala investerare och valutamarknader
Varför spelar detta roll för aktiemarknaden, valutahandlare och företagsekonomer? Implikationerna är systemiska.
- Intradaglig likviditetspositionering: Företagets treasury-funktion behöver inte längre upprätthålla enorma "buffert"-balanser i olika lokala valutor. Realtidssynlighet genom
camt(Cash Management)-meddelanden möjliggör exakt finansiering i rätt tid (just-in-time). - Valutatransparens: Ökad konkurrens vid "överlämningen" mellan RTP-nätverk kommer sannolikt att komprimera valutaspreadar, eftersom avvecklingshastigheten minskar varaktigheten av marknadsrisken för likviditetsleverantören.
- Aktiemarknadens hastighet: Snabbare avvecklingscykler (på väg mot T+1 och så småningom T+0) stöds av betalningssystemens underliggande effektivitet.
Läs mer: Credit Card Churning: En professionell analys av etiska, juridiska och institutionella risker
I takt med att världen rör sig mot dygnet-runt-öppna, omedelbara och datarika betalningar riskerar institutioner som ignorerar direktivet för ISO 20022 att hamna på efterkälken på en konkurrensutsatt marknad. För dem som analyserar nettoeffekten av dessa systemförändringar tillhandahåller våra finansiella analysverktyg de mätvärden som krävs för att beräkna hur likviditetsförbättringar omvandlas till långsiktig tillväxt.
Övergången till ISO 20022 är inte bara ett regulatoriskt hinder – det är en möjlighet att omdefiniera institutionell excellens.
FAQ: Att navigera i övergången till ISO 20022
F-1: Vad är det slutgiltiga sista datumet för ISO 20022 för gränsöverskridande betalningar?
S: Samexistensperioden för SWIFT MT och ISO 20022 avslutas i november 2025. Vid detta datum måste alla finansiella institutioner på SWIFT-nätverket kunna ta emot ISO 20022-meddelanden.
F-2: Hur påverkar ISO 20022 Real-Time Payments företagens affärssystem (ERP)?
S: Företag måste säkerställa att deras ERP- och TMS-system (Treasury Management Systems) kan bearbeta XML-format. De som misslyckas med att uppgradera kommer att ställas inför problem med "dataavhuggning", där rika uppgifter som skickas av en partner går förlorade vid mottagandet.
F-3: Ersätter ISO 20022 SWIFT?
S: Nej. ISO 20022 är språket eller standarden, medan SWIFT är det nätverk som förmedlar det språket. SWIFT ledsnar inte utan leder aktivt migreringen för att säkerställa att deras nätverk förblir den dominerande globala transportören för detta nya datarika format.
Operationella kontroller och avvecklingsrisk
ISO 20022 standardiserar strukturen och innebörden av finansiella meddelanden; enbart adoption gör inte avvecklingen omedelbar eller tar bort alla fördröjningar hos korrespondentbanker. Utvärdera datakartläggning, hantering av undantag, interoperabilitet, bedrägerikontroller och beredskapen hos varje deltagare i betalningskedjan.
Relaterade resurser
Värmekarta
Följ aktiemarknadens rörelser i realtid med vår interaktiva värmekarta. Visualisera sektorutveckling och marknadstrender direkt hos Global Investment Reviews.

Vår metodologi | Global Investment Reviews
En översikt över den strukturerade och datadrivna metodologi som Global Investment Reviews använder för globala investerings- och marknadsanalyser.
Sajtkarta – Global Investment Reviews
Bläddra bland alla artiklar, verktyg och sidor på Global Investment Reviews och se vilka språk som finns tillgängliga för var och en.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.