
Bankieren · Digitale betalingen en wallets
ISO 20022 Real-Time Payments: De Nieuwe Wereldstandaard voor Institutionele Liquiditeit
Beheers ISO 20022 Real-Time Payments. Ontdek hoe deze XML-standaard frictie vermindert, compliance verbetert en de mondiale institutionele liquiditeit tegen 2026 opnieuw vormgeeft.
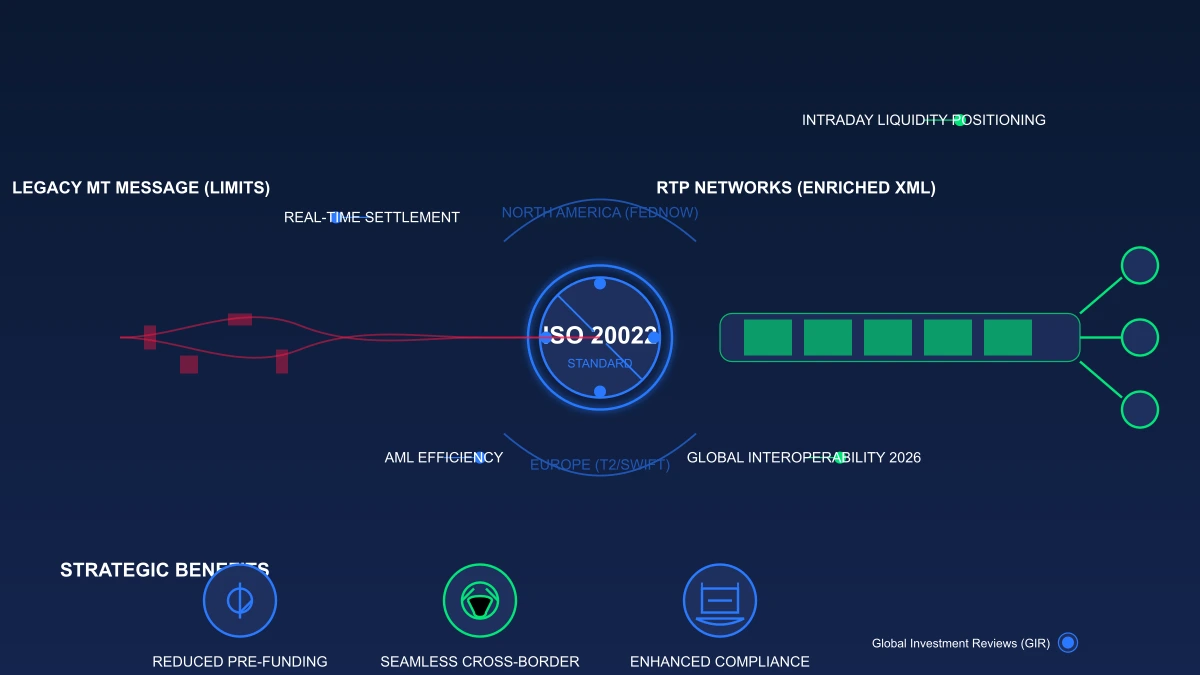
ISO 20022 biedt een gemeenschappelijke, gestructureerde standaard voor financiële berichten, maar het zorgt er op zich niet voor dat alle betalingsnetwerken real-time worden of garant staan voor lagere kosten. De bijgewerkte, geharmoniseerde gegevensvereisten van de BIS CPMI, gepubliceerd in februari 2026, bieden flexibiliteit voor implementatie tot eind 2027. De voordelen hangen af van een consistente implementatie door beheerders van betalingssystemen en deelnemers. BIS CPMI, februari 2026.
De technische evolutie: van cryptische MT naar XML-rijke data
De overstap van verouderde SWIFT MT-formaten (Message Type) markeert het einde van het 'telex-tijdperk'. Traditionele MT-berichten waren gestructureerd als platte bestanden met strenge tekenbeperkingen, wat vaak leidde tot afgeknotte data en 'verbroken' betalingsketens.
ISO 20022 maakt gebruik van een superieur XML-gebaseerd (Extensible Markup Language) formaat. Waar een MT-bericht moeite kan hebben om een basisonderdeel zoals een adres correct te identificeren, draagt een ISO 20022-bericht blokken met 'rijke data'. Dit omvat:
- Informatie over de uiteindelijke debiteur/crediteur: Nauwkeurige identificatie die dubzinnigheid wegneemt.
- Gestructureerde betalingskenmerken: Volledige factuurnummers, btw-nummers en codes voor het doel van de transactie.
- Doelcodes: Geautomatiseerde categorisaties waarmee banken zonder handmatige tussenkomst begrijpen waarom geld wordt overgemaakt.
ISO 20022 ondersteunt rijkere, meer gestructureerde betalingsgegevens, wat de reconciliatie- en compliance-workflows kan verbeteren; de standaard op zich leidt echter niet automatisch tot een specifieke daling van de overboekingskosten. Voor consumentenremittances houdt de Wereldbank de prijzen bij op basis van een gedefinieerde benchmark van 200 Amerikaanse dollar, waarbij de gerapporteerde kosten variëren per corridor en aanbieder. Die gemiddelden voor consumentenremittances mogen niet worden toegepast op institutionele betalingsstromen. Bron: Wereldbank, Remittance Prices Worldwide
Wereldwijde interoperabiliteit in 2026: de koppeling van FedNow, T2 en CHIPS
Het jaar 2026 vormt een cruciale mijlpaal voor de interoperabiliteit van ISO 20022 Real-Time Payments. We zijn getuige van een 'convergentie van reuzen'. In de Verenigde Staten maken de FedNow® Service en het RTP®-netwerk van The Clearing House reeds gebruik van deze standaard om 24/7/365 binnenlandse verrekening mogelijk te maken.
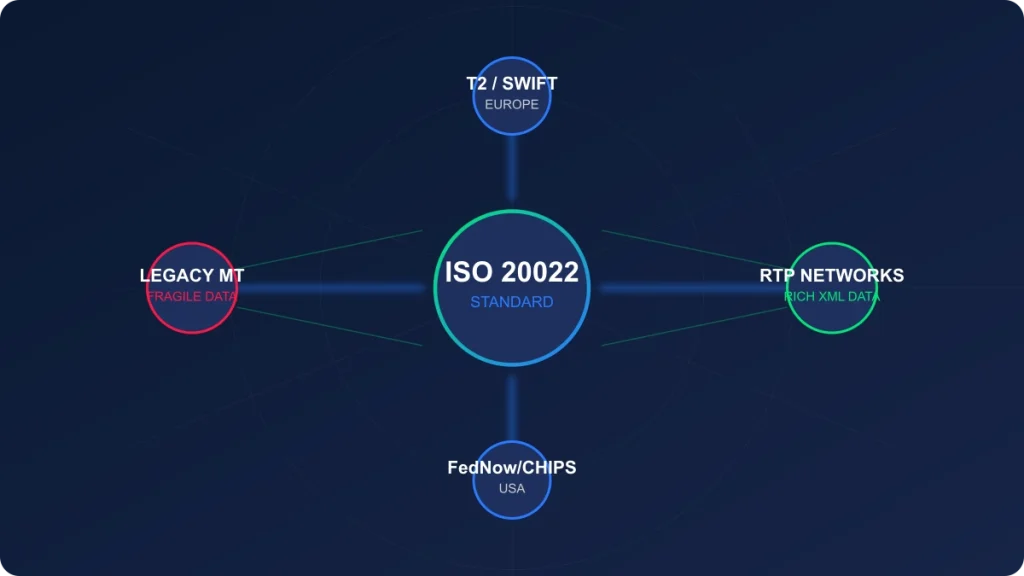
De echte 'krachtsvermenigvuldiger' is echter de afstemming op de migratie van het Europese T2 (TARGET2) en de particuliere sector CHIPS (Clearing House Interbank Payments System). Tegen 2026, wanneer de overgangsperiode voor grensoverschrijdende betalingen afloopt, zullen deze systemen in theater theoretisch berichten aan elkaar kunnen 'overdragen' zonder dataverlies. Deze 'netwerk-van-netwerken'-benadering is erop gericht om de G20-routekaart voor het verbeteren van grensoverschrijdende betalingen te verwezenlijken, met als doel een wereld waarin een overboeking van New York naar Londen net zo snel wordt verrekend als een binnenlandse transactie via Venmo.
Meer lezen: Creditcardbeveiliging: analyse van tokenisatie en biometrische authenticatie bij betalingen
Grensoverschrijdende wrijving oplossen: het verminderen van 'false positives'
Ontbrekende, inconsistente of ongestructureerde betalingsgegevens kunnen leiden tot herstelwerkzaamheden, vertraagde verwerking of compliance-beoordelingen. Een enkel mondiaal percentage voor uitzonderingen mag niet worden gebruikt zonder een gedateerde dataset die de betalingssystemen, instellingen en uitzonderingscategorieën definieert die worden gemeten.
Verbeterde compliance en AML-efficiëntie
ISO 20022 pakt de wrijving van ISO 20022 Real-Time Payments aan door gestructureerde velden te bieden voor elke partij die bij de transactie betrokken is.
- Dubzinnigheid wegnemen: Gestructureerde adressen zorgen ervoor dat een persoon genaamd 'John Smith' in Londen niet per ongeluk wordt aangemerkt vanwege een gesanctioneerde 'John Smith' in een ander rechtsgebied.
- Geautomatiseerde KYC: Compliance-engines kunnen gestructureerde XML-data inmiddels op transactiesnelheid parseren. Dit vermindert het aantal 'false positives' bij screening op witwassen (AML) en Know Your Customer (KYC), wat volgens schattingen van SWIFT goed kan zijn voor aanzienlijke operationele overhead binnen het correspondentiebankieren.
Strategische voordelen voor wereldwijde beleggers en forex-markten
Waarom is dit belangrijk voor de aandelenmarkt, forex-traders en corporate treasurers? De implicaties zijn systemisch van aard.
- Intraday liquiditeitspositionering: Treasurers hoeven geen enorme 'buffer' saldi meer aan te houden in verschillende lokale valuta's. Real-time zichtbaarheid via
camt-berichten (Cash Management) maakt nauwkeurige, just-in-time financiering mogelijk. - FX-transparantie: Toenemende concurrentie bij de 'overdracht' tussen RTP-netwerken zal de FX-spreads waarschijnlijk verkleinen, aangezien de snelheid van verrekening de duur van het marktrisico voor de liquiditeitsverstrekker verkort.
- Snelheid van de aandelenmarkt: Snellere afwikkelingscycli (richting T+1 en uiteindelijk T+0) worden ondersteund door de onderliggende efficiëntie van de betalingssystemen.
Meer lezen: Creditcard churning: een professionele analyse van ethische, juridische en institutionele risico's
Nu de wereld toewerkt naar 24/7, direct en datarijk betalingsverkeer, lopen instellingen die de verplichting voor ISO 20022 negeren het risico achterop te raken in een concurrerende markt. Voor wie de netto-impact van deze systemische veranderingen analyseert, bieden onze financiële analysetools de benodigde meetgegevens om te berekenen hoe liquiditeitsverbeteringen zich vertalen in groei op de lange termijn.
De overstap naar ISO 20022 is niet zomaar een regulatory hurdle — het is een kans om institutionele excellentie opnieuw te definiëren.
Veelgestelde vragen: navigeren door de ISO 20022-transitie
V-1: Wat is de definitieve ISO 20022-deadline voor grensoverschrijdende betalingen?
A: De coëxistentieperiode voor SWIFT MT en ISO 20022 eindigt in november 2025. Tegen deze datum moeten alle financiële instellingen op het SWIFT-netwerk in staat zijn om ISO 20022-berichten te ontvangen.
V-2: Hoe beïnvloeden ISO 20022 Real-Time Payments de ERP-systemen van ondernemingen?
A: Ondernemingen moeten ervoor zorgen dat hun ERP- en Treasury Management Systemen (TMS) XML-formaten kunnen verwerken. Degenen die nalaten te upgraden, krijgen te maken met problemen rond 'data truncation', waarbij rijke informatie die door een partner wordt verzonden bij ontvangst verloren gaat.
V-3: Vervangt ISO 20022 SWIFT?
A: Nee. ISO 20022 is de taal of standaard, terwijl SWIFT het netwerk is dat die taal transporteert. SWIFT leidt actief de migratie om ervoor te zorgen dat haar netwerk de dominante wereldwijde drager blijft voor dit nieuwe, datarijke formaat.
Operationele beheersmaatregelen en afwikkelingsrisico
ISO 20022 standaardiseert de structuur en betekenis van financiële berichten; adoptie op zich maakt de afwikkeling niet direct of verwijdert niet alle vertragingen bij correspondentbanken. Beoordeel datamapping, exception handling, interoperabiliteit, fraudebestrijding en de gereedheid van elke deelnemer in de betalingsketen.
Gerelateerde bronnen
Heatmap
Volg real-time koersbewegingen op de aandelenmarkt met onze interactieve heatmap. Visualiseer sectorprestaties en markttrends direct bij Global Investment Reviews.
Ethisische Code
Ontdek de ethische code van Global Investment Reviews. Wij zetten ons in voor neutraliteit, originaliteit en transparantie in onze financiële en geopolitieke analyses.

Financiën
Ontdek het financieel centrum van GIR voor marktdata-overzichten, aandelen- en indexheatmaps, valuta- en cryptodekking, en financiële calculatoren. Gegevens kunnen vertraagd zijn.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.