
Bankieren · Digitale betalingen en wallets
Creditcardbeveiliging: Analyse van tokenisatie en biometrische authenticatie in betalingen
Ontdek hoe tokenisatie en biometrische authenticatie de creditcardbeveiliging versterken, fraude verminderen en digitale betalingen beschermen binnen wereldwijde financiële systemen.
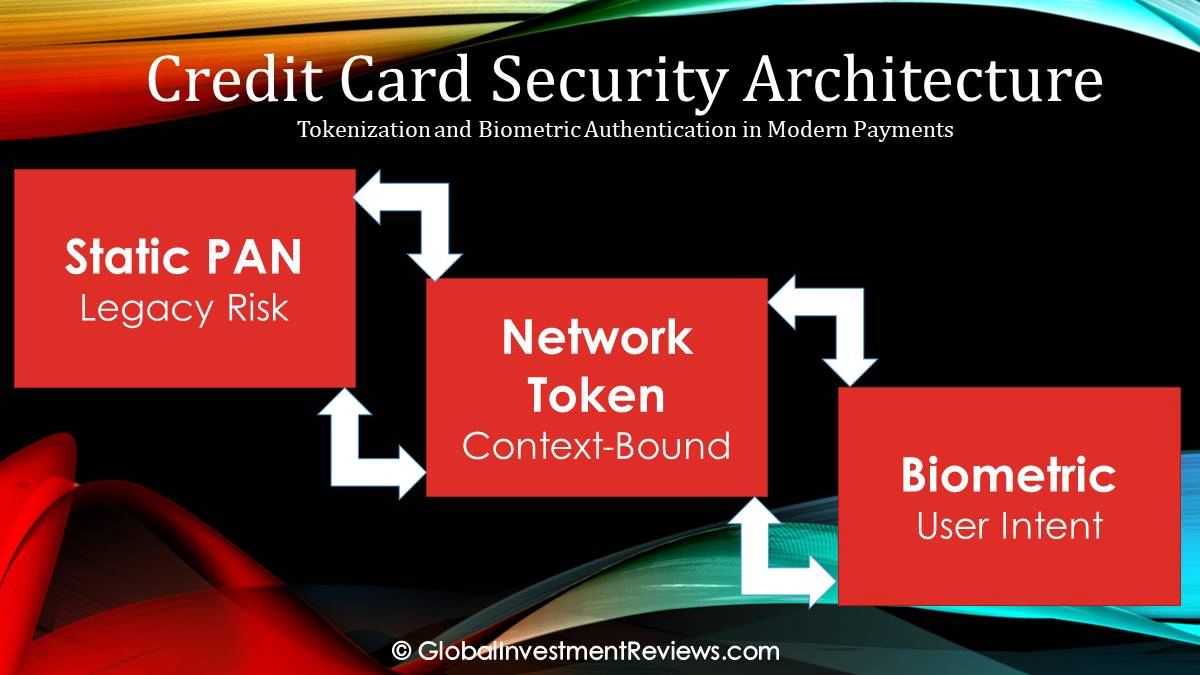
De veroudering van statische identificatoren in de wereldwijde financiële wereld
Decennialang functioneerde het wereldwijde betalingsecosysteem op basis van een beveiligingsmodel waarin gevoelige rekeninggegevens zowel dienden als routeringsinstructie als verificatiegegeven. Deze afhankelijkheid van statische, deterministische identificatoren—in het bijzonder het Primary Account Number (PAN) en de Card Verification Value (CVV)—creëerde een structurele kwetsbaarheid. Nu de financiële sector overgaat op een digital-first omgeving, blijken deze verouderde verdedigingsmechanismen niet opgewassen tegen de industrialisatie van cybercriminaliteit, wat een verschuiving noodzakelijk maakt naar dynamische beveiligingsarchitecturen.
Het falen van deterministische data
Traditionele betalingsbeveiliging werd ontworpen voor fysieke interacties waarbij een kaart werd aangeboden in een gecontroleerde omgeving. Naarmate de handel echter naar online verschoof, werd de onveranderlijkheid van het PAN juist het grootste zwakke punt. In tegenstelling tot een wachtwoord, dat direct kan worden gewijzigd, is een 16-cijferig PAN gekoppeld aan een fysieke kaart en een specifiek grootboek. Wanneer deze nummers worden opgeslagen in databases van handelaren, vormen ze zeer waardevolle, permanente doelwitten voor datadiefstal.
De eerste grote reactie van de industrie, de EMV (Europay, Mastercard en Visa) chipstandaard, slaagde erin het klonen van fysieke kaarten terug te dringen door een dynamisch cryptogram te introduceren voor transacties waarbij beide partijen aanwezig zijn. Desondanks veroorzaakte deze versteviging van het fysieke verkooppunt (POS) een "waterbedeffect", waarbij fraude zich verplaatste naar Card Not Present (CNP)-kanalen. In de CNP-omgeving bleef de beveiliging van de transactie afhankelijk van statische data, waardoor e-commercetransacties kwetsbaar bleven voor datalekken en credential stuffing.
Lees meer: Credit Card Churning: A Professional Analysis of Ethical, Legal, and Institutional Risks
De verschuiving naar ontkoppelde inloggegevens
De lancering van mobiele betalingsecosystemen, zoals Apple Pay en Google Pay, bracht een fundamentele ontkoppeling teweeg tussen het betaalmiddel en de transactie. Door gebruik te maken van Near Field Communication (NFC) en Secure Elements (SE) in mobiele hardware, stapten banken af van het verzenden van het daadwerkelijke PAN. Deze overgang werd niet alleen gedreven door de wens naar consumentengemak, maar ook door de onhoudbare operationele kosten van cycli waarin kaarten na datalekken opnieuw moesten worden uitgegeven. Voor institutionele belanghebbenden verschoof de prioriteit van het verdedigen van een statisch nummer naar het waarborgen dat het betaalbewijs zowel tijdelijk als uniek aan de gebruiker gebonden was.
Technische architectuur: surrogaatgegevens versus identiteitsverificatie
Moderne betalingsbeveiliging wordt gedefinieerd door twee complementaire pijlers: het beschermen van de transactiedata en het verifiëren van de intentie van de gebruiker. Dit wordt gerealiseerd via Network Tokenization en Biometric Authentication.
De werking van netwerktokenisering
Onder de standaarden van EMVCo maken grote netwerken gebruik van platforms zoals de Visa Token Service (VTS) en de Mastercard Digital Enablement Service (MDES) om de levenscyclus van een token te beheren. In dit model wordt het 16-cijferige PAN vervangen door een wiskundig niet-gerelateerd surrogaat—een token—waarvan het gebruik aan banden is gelegd.
- Apparaatgebonden tokens (DPAN): Deze worden toegewezen aan het hardwarematige Secure Element (SE) of de Trusted Execution Environment (TEE) van een apparaat. Deze tokens zijn gekoppeld aan een specifiek apparaat-ID; als ze worden onderschept, kunnen ze op geen enkele andere hardware met succes worden gebruikt.
- Netwerkgebonden tokens (Card-on-File): Voor e-commerce vervangen tokens opgeslagen kaartgegevens in kluizen van handelaren. Omdat deze tokens beperkt zijn tot een specifieke handelaar, brengt een datalek bij de ene winkelier niet de mogelijkheid van de consument in gevaar om elders transacties uit te voeren.
Biometrische authenticatie en de FIDO2-standaard
Waar tokenisering de data waardeloos maakt voor misbruik, verifiëren biometrieën de toegang. Moderne systemen zijn overgestapt van eenvoudige fysieke matching naar multifactoriële cryptografische verificatie.
- Fysieke biometrie: Systemen zoals FaceID of vingerafdruksensoren maken gebruik van asymmetrische cryptografie. Het biometrische sjabloon blijft op het apparaat achter; een succesvolle match activeert een privésleutelhandtekening die de vrijgave van het betaaltoken autoriseert.
- Gedragsbiometrie: Deze laag analyseert passieve signalen, zoals typritme, veegsnelheid en de oriëntatie van het apparaat. Volgens observaties uit de industrie bieden deze signalen een continue verificatielaag die helpt bij het detecteren van Account Takeover (ATO), zelfs wanneer legitieme inloggegevens worden gebruikt.
Jurisdictionele analyse en wereldwijde regelgevingskaders
De adoptie van deze technologieën wordt getemperd door regionale regelgevingsmandaten en consumentengedrag. Vanaf 2026 onthult de wereldkaart duidelijke clusters van implementatie.
Noord-Amerika en Atlantische financiële hubs
In de Verenigde Staten en Canada heeft de FFIEC de nadruk gelegd op de overstap van op sms gebaseerde multifactorauthenticatie (MFA) naar hardware-ondersteunde biometrie. Op de Caymaneilanden en de Bermuda heeft de hoge concentratie van institutionele activa geleid tot een vroege adoptie van PCI DSS v4.0-standaarden, waardoor tokenisering een vereiste is geworden voor risicobeheer.
- Casestudy: De transittransactiesystemen OMNY (New York) en UP Express (Toronto) tonen de efficiëntie aan van apparaatgebonden tokens, waarbij de biometrische 'ontgrendeling' dient als de primaire autorisatie voor miljoenen dagelijkse reizigers.
De EER, Zwitserland en het VK
Europa opereert onder 's werelds strengste authenticatie-eisen. De overgang naar PSD3 heeft de noodzaak van Strong Customer Authentication (SCA) versterkt.
- Marktdrijvers: In de Nordics (Zweden, Noorwegen, Denemarken, Finland) en IJsland zijn nationale digitale identiteitskaders (bijv. BankID) geïntegreerd met betalingsbiometrie. In Duitsland en Oostenrijk heeft de digitalisering van de "Girocard" een historisch op contanten gerichte samenleving richting getokeniseerde wallets gestuurd.
- Financiële centra: In Luxemburg, Ierland, België, Malta en Cyprus vormt tokenisering de fundamentele laag voor grensoverschrijdende verrekening. Jurisdicties met een hoog vermogen zoals Monaco en Zwitserland gebruiken biometrie-eerst bank-apps als de primaire verdediging voor particuliere banktransacties. In het VK, Frankrijk, Nederland, Italië en Spanje komt retailbiometrie steeds vaker voor in grootschalige handelsomgevingen.
Midden-Oosten en Azië-Pacific
De GCC-regio—specifiek de VAE, Saoedi-Arabië, Qatar en Koeweit—kent een snelle groei in biometrische betalingen, ondersteund door initiatieven van centrale banken zoals Saudi Vision 2030. Israël blijft een belangrijke exporteur van de gedragsbiometrische technologieën die ten grondslag liggen aan wereldwijde bank-apps.
In APAC hebben Singapore (MAS) en Hong Kong (HKMA) gebruikgemaakt van regulatoire sandboxes om tokenisering te integreren in bredere digitale activakaders. Australië en Nieuw-Zeeland lopen voorop op het gebied van contactloze penetratie, terwijl Japan, Zuid-Korea, Taiwan en Hong Kong complexe verouderde transitsystemen met succes hebben gemigreerd naar de getokeniseerde omgevingen van FeliCa en Samsung Pay.
Lees meer: Mastering the Amex Ecosystem: Strategic Point Valuation for Business Owners
Global Investment Reviews – Strategisch perspectief
Vanuit onderzoeksperspectief vertegenwoordigt de convergentie van tokenisering en biometrie de belangrijkste verschuiving in betalingsintegriteit sinds de introductie van de magneetstrip.
- Het fundament van tokenisering: Tokenisering zal de fundamentele beveiligingspijler blijven omdat het de kernstimulans van cybercriminaliteit aanpakt: de waarde van de data. Door een universele identificator te vervangen door een contextspecifiek surrogaat, ontwaardt de industrie effectief de resultaten van een datalek.
- De biometrische evolutie: Hoewel fysieke biometrie uiterst effectief is, beweegt de industrie zich richting passieve/gedragsbiometrie om frictie te verminderen. Institutionele belanghebbenden moeten zich echter bewust blijven van de dreiging van door AI aangedreven deepfakes, wat mogelijk de integratie vereist van 'levensdetectie' (liveness detection) en AI-fraudefrase-analyse op netwerkniveau.
- Risicobeperking: Een kritiek strategisch risico blijft 'Hardware Lock-in'. Naarmate financiële instellingen zwaarder leunen op apparaatgebonden biometrie, verschuift de controle over de klantervaring rond authenticatie naar smartphonefabrikanten. Een gediversifieerde, gelaagde beveiligingsstack is essentieel om de institutionele autonomie te behouden.
Disclaimer
Dit artikel is uitsluitend bedoeld voor educatieve en informatieve doeleinden. Het vormt geen financieel, juridisch of cybersecurity-advies. Technologieën voor betalingsbeveiliging, wettelijke vereisten en implementatiestandaarden kunnen per jurisdictie, instelling en dienstverlener verschillen. Lezers dienen gekwalificeerde professionals of officiële regelgevingsrichtlijnen te raadplegen alvorens beveiligings- of infrastructuurbeslissingen te nemen.
Wat consumenten en handelaren moeten controleren
Tokenisering en biometrie pakken verschillende onderdelen van betalingsbeveiliging aan. Een token kan de blootstelling van een primair kaartnummer tijdens een transactie verminderen, terwijl een biometrische controle helpt om een gebruiker op een apparaat te verifiëren; geen van beide heft elke frauderoute op. Controleer de instellingen voor apparaatvergrendeling, methoden voor herstel van accounts, transactiewaarschuwingen, handelaarscontroles en het proces voor het melden van onbevoegde betalingen. Handelaren moeten fallback-stromen, apparaatwijzigingen, toegankelijkheid en geschillenafhandeling testen in plaats van biometrische authenticatie te behandelen als een volledige fraudestrategie.
Vraag bij het beoordelen van een betaalprovider hoe inloggegevens worden opgeslagen, hoe tokens worden verstrekt en ingetrokken, welke logs beschikbaar zijn en hoe incidenten worden geëscaleerd. Vermijd de bewering dat een enkele technologie een betalingssysteem “fraudeveilig” maakt.
Veelgestelde vragen
Betekent tokenisering dat kaartgegevens nooit kunnen worden gestolen?
Nee. Het kan de blootstelling van het onderliggende kaartnummer verminderen, maar gecompromitteerde apparaten, accounts, handelssytemen en social-engineeringaanvallen blijven mogelijk.
Zijn biometrieën voldoende om een betaalrekening te beveiligen?
Geen enkele maatregel op zich is voldoende. Combineer apparaatbeveiliging, sterk accountherstel, waarschuwingen, monitoring en een helder responsroces.
Praktische controles voor de gebruiker of het bedrijf
Tokenisering kan de blootstelling van het onderliggende kaartnummer verminderen, terwijl biometrie helpt om een gebruiker op een apparaat te bevestigen; geen van beide elimineert elk fraudepad. Het fallback-proces van de uitgever, herstel bij verlies van een apparaat, de implementatie door de handelaar en geschillenrechten blijven belangrijke onderdelen van het beheersingssysteem.
EMVCo beschrijft betalingstokenisering binnen het kaartecosysteem; tokenisering en biometrie pakken verschillende lagen van betalingsbeveiliging aan en mogen niet worden behandeld als uitwisselbare controles. Lees het bronmateriaal: EMVCo payment tokenisation.
Gerelateerde bronnen

Financiën
Ontdek het financieel centrum van GIR voor marktdata-overzichten, aandelen- en indexheatmaps, valuta- en cryptodekking, en financiële calculatoren. Gegevens kunnen vertraagd zijn.
Disclaimer & Financiële Openbaarmaking
Door het bezoeken en gebruiken van Global Investment Reviews erkent u dat u deze Disclaimer & Financiële Openbaarmaking hebt gelezen, begrepen en hiermee akkoord gaat.
Onze Experts
Maak kennis met de experts van GIR. Ons team van doorgewinterde financiële analisten en belastingstrategen levert datagestuurde inzichten en geverifieerde marktanalyse.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.