
Bank · Digitale betalinger og lommebøker
ISO 20022-sanntidsbetalinger: Den nye globale standarden for institusjonell likviditet
Mestre ISO 20022-sanntidsbetalinger. Lær hvordan denne XML-standarden reduserer friksjon, styrker etterlevelsen og endrer global institusjonell likviditet innen 2026.
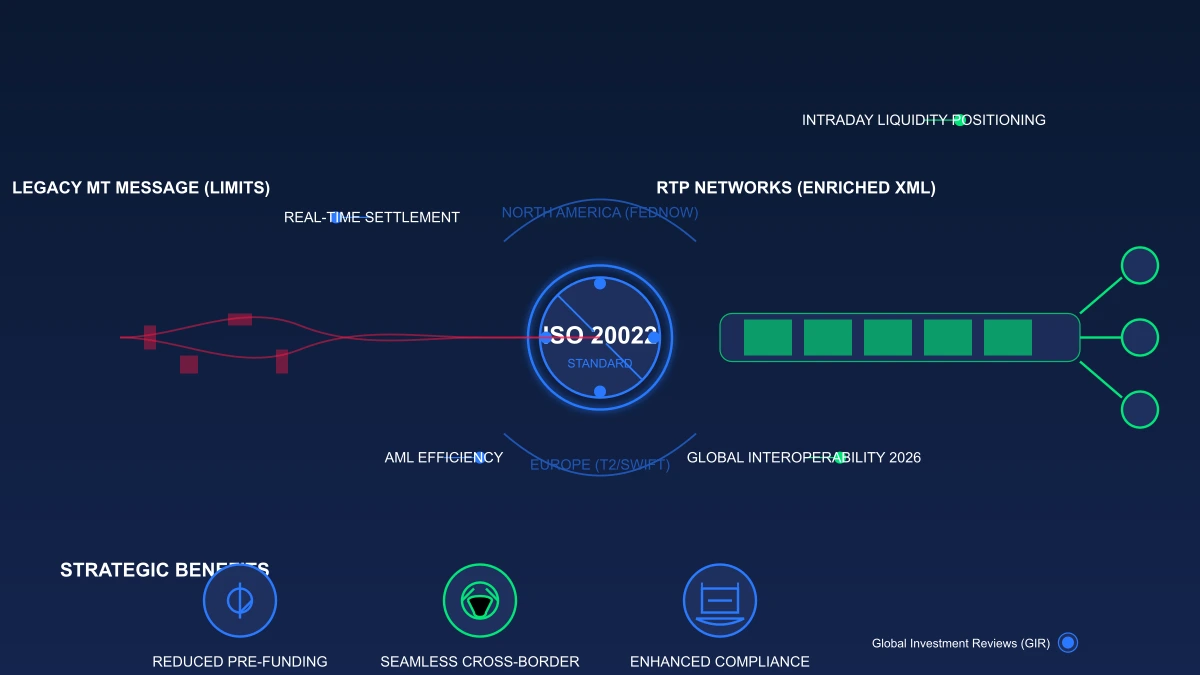
ISO 20022 tilbyr en felles, strukturert standard for finansmeldinger, men gjør i seg selv ikke alle betalingsveier sanntidsbaserte og garanterer heller ikke lavere kostnader. BIS CPMIs oppdaterte, harmoniserte datakrav, publisert i februar 2026, gir fleksibilitet for implementering ut året 2027. Fordelene avhenger av konsistent implementering fra betalingssystemoperatører og deltakere. BIS CPMI, februar 2026.
Den tekniske utviklingen: Fra kryptiske MT-meldinger til rik XML-data
Overgangen bort fra de eldre SWIFT MT-formatene (Message Type) markerer slutten på «telex-eraen». Tradisjonelle MT-meldinger var strukturert som flate filer med strenge tegnbegrensninger, noe som ofte førte til avkortede data og «brutte» betalingskjeder.
ISO 20022 benytter et XML-basert (Extensible Markup Language) format som er vesentlig overlegen. Der en MT-melding kan slite med å identifisere en enkel adresse, bærer en ISO 20022-melding med seg «rike datablokker». Dette inkluderer:
- Informasjon om endelig betaler/mottaker: Presis identifikasjon som fjerner tvetydighet.
- Strukturerte betalingsreferanser: Fullstendige fakturanummer, skatte-ID-er og regulatoriske formålskoder.
- Formålskoder: Automatiserte kategoriseringer som lar bankene forstå hvorfor penger flytter på seg, uten manuelt inngrep.
ISO 20022 støtter rikere og mer strukturerte betalingsdata, noe som kan forbedre avstemmings- og etterlevdhetsarbeid (compliance); standarden i seg selv gir imidlertid ikke automatisk en spesifikk reduksjon i overføringskostnader. For forbrukeroverføringer sporer Verdensbanken priser ved hjelp av en definert referansepumpe på 200 USD, og de rapporterte kostnadene varierer mellom korridorer og tilbydere. Disse gjennomsnittstallene for forbrukeroverføringer bør ikke overføres til institusjonelle betalingsstrømmer. Kilde: Verdensbanken, Remittance Prices Worldwide
Global interoperabilitet i 2026: Sammenkoblingen av FedNow, T2 og CHIPS
Året 2026 står som en kritisk milepæl for interoperabilitet innen ISO 20022 Real-Time Payments. Vi er vitne til en «konvergenser av giganter». I USA tar FedNow®-tjenesten og The Clearing House sitt RTP®-nettverk allerede i bruk denne standarden for å tilby innenlandsk oppgjør 24/7/365.
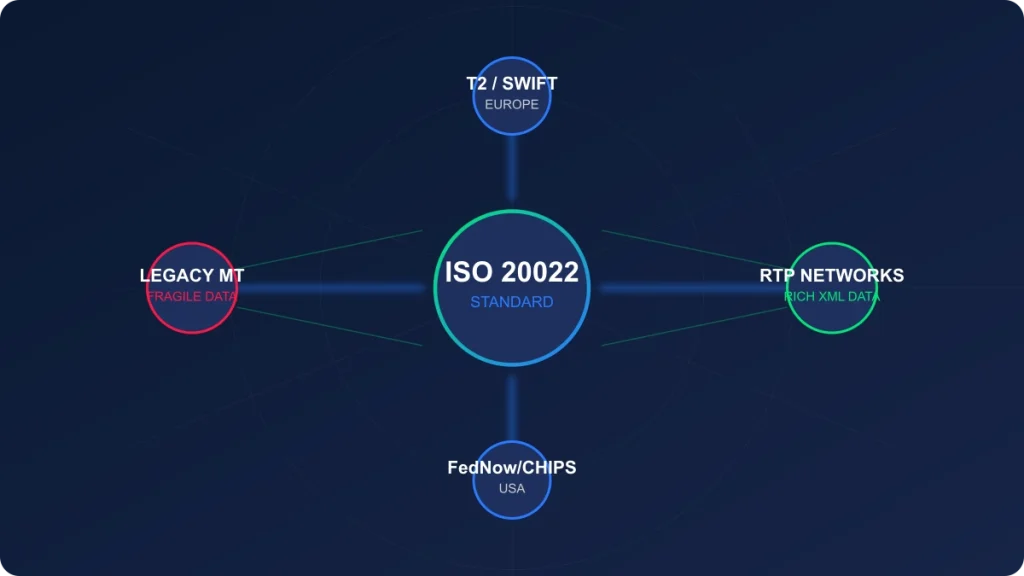
Den virkelige «kraftforsterkeren» er imidlertid tilpasningen til Europas T2 (TARGET2)-migrering og privatsektorens CHIPS (Clearing House Interbank Payments System). Innen 2026, når overgangsperioden for betalinger over landegrenser avsluttes, vil disse systemene i teorien kunne «overlevere» meldinger til hverandre uten datatap. Denne «nettverk av nettverk»-tilnærmingen tar sikte på å oppfylle G20s veikart for å forbedre betalinger på tvers av landegrenser, og peker mot en verden der en overføring fra New York til London gjøres opp med samme hastighet som en innenlandsk transaksjon via Vipps.
Se mer: Kredittkorttersikkerhet: Analyser av tokenisering og biografisk autentisering ved betalinger
Løsning på friksjon på tvers av landegrenser: Reduksjon av «falske positive»
Manglende, inkonsistente eller ustrukturerte betalingsdata kan føre til opprettingsarbeid, forsinket behandling eller regulatorisk kontroll. En enkelt global unntaksrate bør ikke benyttes uten et datert datasett som definerer hvilke betalingsveier, institusjoner og unntakskategorier som måles.
Forbedret etterlevelse og AML-effektivitet
ISO 20022 adresserer friksjonen i ISO 20022 Real-Time Payments ved å tilby strukturerte felt for hver enkelt part i transaksjonen.
- Fjerning av tvetydighet: Strukturerte adresser betyr at en person ved navn «John Smith» i London ikke feilaktig blir flagget på grunn av en sanksjonert «John Smith» i en annen jurisdiksjon.
- Automatisert KYC: Regelverk- og kontrollsystemer (compliance-motorer) kan nå analysere strukturerte XML-data i lynets hastighet. Dette reduserer «falske positive» treff ved screening mot hvitvasking (AML) og kjenn-din-kunde-prinsippet (KYC), noe SWIFT anslår kan utgjøre en betydelig operasjonell merbelastning innen korrespondentbankvirksomhet.
Strategiske fordeler for globale investorer og valutamarkeder
Hvorfor betyr dette noe for aksjemarkedet, valutahandlere og selskaper med sentralisert likviditetsforvaltning (corporate treasurers)? Implikasjonene er systemiske.
- Intradag-likviditetsposisjonering: Finansforvaltere trenger ikke lenger å opprettholde massive «buffer»-balanser i ulike lokale valutaer. Sanntidssynlighet gjennom
camt-meldinger (Cash Management) tillater presis, just-in-time-finansiering. - Valutatransparens: Økt konkurranse i overleveringen mellom RTP-nettverk vil sannsynligvis kompresse valutaspreader (FX spreads), ettersom oppgjørshastigheten reduserer varigheten av markedsrisikoen for likviditetstilbyderen.
- Aksjemarkedets hastighet: Raskere oppgjørssykluser (som beveger seg mot T+1 og etter hvert T+0) støttes av den underliggende effektiviteten i betalingsveiene.
Se mer: Kredittkort-churning: En profesjonell analyse av etiske, juridiske og institusjonelle risikoer
Ettersom verden beveger seg mot 24/7, øyeblikkelige og datarike betalinger, risikerer institusjoner som ignorerer påbudet om ISO 20022 å falle bak i et konkurranseutsatt marked. For de som analyserer bunnlinjeeffekten av disse systemiske endringene, tilbyr våre finansielle analyseverktøy de nødvendige beregningene for å regne ut hvordan likviditetsforbedringer omsettes i langsiktig vekst.
Overgangen til ISO 20022 er ikke bare et regulatorisk hinder – det er en mulighet til å redefinere institusjonell yteevne.
FAQ: Slik navigerer du i ISO 20022-overgangen
Q-1: Hva er den endelige fristen for ISO 20022 for betalinger på tvers av landegrenser?
A: Sameksistensperioden for SWIFT MT og ISO 20022 utløper i november 2025. Innen denne datoen må alle finansinstitusjoner på SWIFT-nettverket være i stand til å motta ISO 20022-meldinger.
Q-2: Hvordan påvirker ISO 20022 Real-Time Payments bedriftsinternes ERP-systemer?
A: Bedrifter må forsikre seg om at deres ERP- og likviditetsstyringssystemer (TMS) kan fordøye XML-formater. De som ikke klarer å oppgradere, vil møte problemer med «datakutt» (data truncation), der rik informasjon sendt av en partner går tapt ved mottak.
Q-3: Erstattet ISO 20022 SWIFT?
A: Nei. ISO 20022 er språket eller standarden, mens SWIFT er nettverket som frakter dette språket. SWIFT leder aktivt migreringen for å sikre at nettverket forblir den dominerende globale transportøren for dette nye, datarike formatet.
Operasjonelle kontroller og oppgjørsrisiko
ISO 20022 standardiserer strukturen og betydningen av finansmeldinger; selve adopsjonen gjør ikke oppgjør øyeblikkelige eller fjerner alle forsinkelser i korrespondentbanker. Vurder datakartlegging, unntakshåndtering, interoperabilitet, svindlekontroller og beredskapen hos hver enkelt deltaker i betalingskjeden.
Relaterte ressurser

Vår metodikk | Global Investment Reviews
En oversikt over den strukturerte, datadrevne metodikken som brukes av Global Investment Reviews for globale investeringer og markedsanalyser.
Retningslinjer for rettelser
Hos GIR setter vi pris på nøyaktighet. Les om våre retningslinjer for rettelser og hvordan vi på en transparent måte håndterer og oppdaterer faktuelle unøyaktigheter i våre rapporter.
Ansvarsfraskrivelse og finansiell offentliggjøring
Ved å få tilgang til og bruke Global Investment Reviews, erkjenner du at du har lest, forstått og godtatt denne ansvarsfraskrivelsen og finansielle offentliggjøringen.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.