
クレジットカード・チャーニング:倫理的、法的、および制度的リスクの専門的分析
プロフェッショナルな金融の視点からクレジットカード・チャーニングを検証。制度的リスク、法的な枠組み、そして長期的な影響を解説します。
リテールバンキングの洗練された世界において、「クレジットカード・チャーニング(短期的なカード入会・退会を繰り返す行為)」は、かつてのニッチな消費者向け趣味から、機関投資家のリスクモデリングにおいて無視できない重要な変数へと移行しました。財務アナリスト、コンプライアンス担当者、そしてビジネスリーダーにとって、この慣行はインセンティブの不整合を示す、魅力的かつしばしば厄介なケーススタディとなります。
本稿では、プロフェッショナルな視点からこの慣行を厳密に検証し、プロモーション上の美辞麗句を取り除いた上で、積極的なマーケティング獲得と長期的なポートフォリオの持続可能性との間に存在する構造的な摩擦を分析します。
1. チャーニングのメカニズムの定義
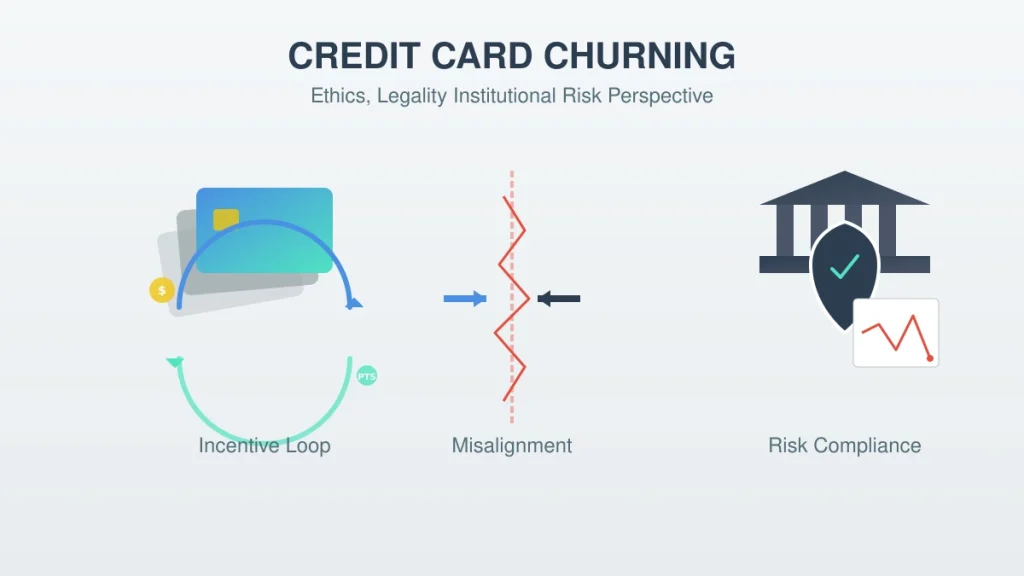
チャーニングをプロフェッショナルとして分析するには、口語的な表現の枠を超えなければなりません。業界内において、チャーニングとは、主にオーガニックではないプロモーション価値を獲得する目的で信用枠をハイペースで取得し、それらのインセンティブが確保された後にアカウントを組織的に解約していく行為と定義されます。
関連記事: Amexエコシステムの極意:事業主のための戦略的ポイント評価
意図の区別:最適化 vs 抽出
ここで、オーガニックなリワード最適化(Organic Reward Optimization)と組織的チャーニング(Systematic Churning)の間で、決定的な一線を画す必要があります。
- オーガニックな最適化:消費者は、日々の標準的な支出をカードの長期的な価値提案(例:食料品のキャッシュバックや旅行保険など)に合わせます。これにより、発行会社にとってプラスの顧客生涯価値(LTV)がもたらされます。
- 組織的チャーニング:これは「ヒット&ラン(一獲千金型)」戦術を伴います。参加者は高額な入会特典(SUB)を狙い、製造された支出(MS:Manufactured Spending)—すなわち、個人の消費を増やさずに最低利用条件を満たすためにクレジットを用いて流動資産を購入するプロセス—を活用します。
| 特徴 | オーガニックな利用 | 組織的チャーニング |
| アカウントのライフサイクル | 通常の顧客行動によって異なる | 発行会社の規約、口座履歴、戦略により異なる。一律1年での打ち切りというルールはない |
| 支出のパターン | 一貫性があり予測可能 | 急増型(前倒し型) |
| 機関投資家としてのROI | インターチェンジや金利を通じて収益化 | 獲得コストにより純損失 |
2. 法的および規制上の環境
コンプライアンスの観点から、チャーニングの合法性は一般の人々に誤解されがちです。法的違反と契約違反を区別することが不可欠です。
法的な合法性(デ・ジュリ:De Jure)
米国における現在の枠組み、すなわち公正信用報告法(FCRA:Fair Credit Reporting Act)や機会均等信用法(ECOA:Equal Credit Opportunity Act)の下では、クレジットカードのチャーニングは違法ではありません。消費者は、自身の裁量でクレジットを申請し、口座を解約する法的権利を有しています。申請時に提供された情報(身元、収入、債務対所得比率)が事実である限り、刑事上の法令違反には問われません。
契約上の制限(デ・ファクト:De Facto)
国家がチャーニングを禁止しない一方で、民間の金融機関はこれをますます禁止する傾向にあります。現代のほとんどのカード会員規約には、現在「ゲーミング(不正利用・ルールの悪用)」対策や「乱用」条項が含まれています。これらにより、発行会社は一方的な権限を行使して以下の対応が可能となります。
- プロモーション特典の保留、または「クローバック(回収)」。
- 支出パターンの手動レビューが完了するまでのアカウント凍結。
- ビジネス関係全体の解消という不利な措置(Adverse Action)の行使。
3. 機関のリスク管理と「ボーナス・アブューズ(特典の悪用)」
金融機関は、受動的な傍観者から、マーケティング予算の能動的な防衛者へと進化を遂げました。今日における「チャーニングとの戦い」は、機械学習と行動鑑識を用いて戦われています。
関連記事: クレジットカードのセキュリティ:決済におけるトークン化と生体認証の分析
リワード乱用対策チーム(RAT)と行動フラグ付け
主要なカード会社は現在、特定の「レッドフラグ(警戒すべき)」行動を監視する専門部署(リワード乱用対策チーム:Rewards Abuse Teams)を設置しています。
- しきい値の支出:ボーナス獲得に必要とされる金額を正確に使い切った後、すべての取引活動を即座に停止する行為。
- サイクルの速度:「サイクリング」として知られる、12か月から24か月の期間内での口座の開設と閉鎖。
- 低滞留時間:所有コストを回避するため、年会費が課金された直後に口座を解約する行為。
レピュテーション資本と「デ・リスキング(リスク排除)」
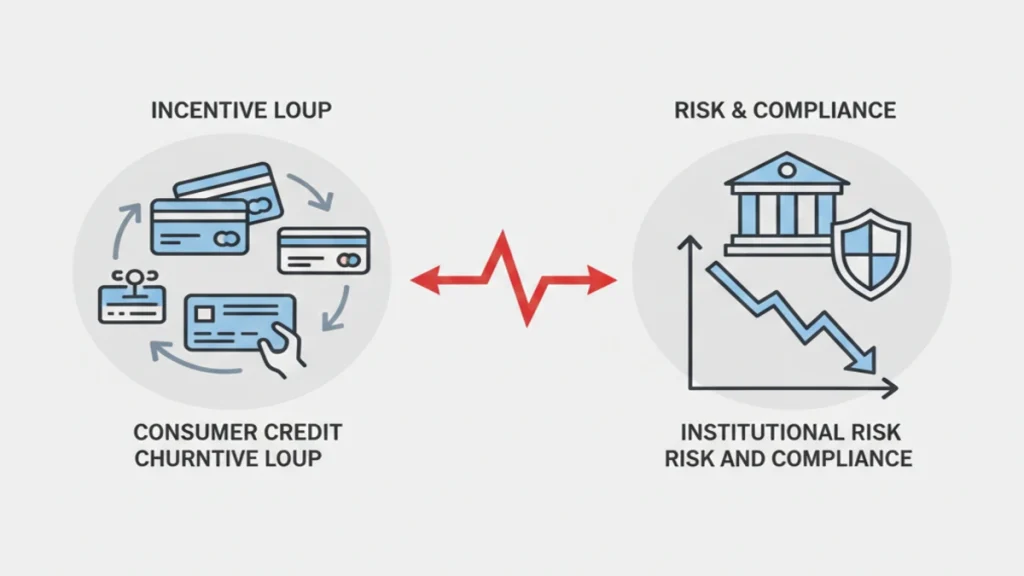
プロフェッショナルにとって、チャーニングの最大のリスクは信用スコアの一時的な低下ではなく、レピュテーション資本(評判にかかる資本)の浸食です。金融機関は「グローバル・デ・リスキング」戦略をますます活用しています。クレジットカードのボーナスを「ゲーム化(不正利用)」したとしてフラグを立てられた参加者は、コマーシャル・レンディング、住宅ローン、プライベート・ウェルス・マネジメントなど、その機関が提供するより重要なサービスから「ブラックリスト」に載せられる可能性があります。
4. 倫理的考察とグローバルな差異
善意による参加の倫理
倫理的な観点から、チャーニングは善意(Good Faith)の原則に挑戦状を突きつけます。金融商品は、相互の有用性を前提として価格設定およびマーケティングが行われます。組織的な利益抽出は、情報の非対称性—すなわち、販売時点において顧客の長期的な意図を銀行側が検証できないことの利用—に依存しています。これは「コモンズの悲劇」を生み出し、チャーニングのコストが社会全体に転嫁される結果、一般利用者に対する手数料の高騰や報酬率の低下を招きます。
法域によるニュアンス
チャーニングの実行可能性は、インターチェンジ手数料規制(Interchange Fee Regulations)に基づき、世界各地で異なります。
- 米国:インターチェンジ収益はカード経済学の一構成要素に過ぎませんが、その料率はカードネットワーク、加盟店カテゴリ、取引タイプ、および交渉された条件によって異なります。「2%以上」を一律の料率とみなしたり、インターチェンジのみが報酬の原資となっていることや、米国がチャーニングの中心地であると推測したりしてはなりません。
- 欧州連合(EU):EU規則(EU)2015/751は、消費者向けデビットカードのインターチェンジ手数料を0.2%、消費者向けクレジットカードを0.3%に上限設定しています(ただし、当該規則の適用範囲および例外規定に従います)。これらはEUの法的上限であり、オーストラリア全土にわたる制限や、報酬戦略が終焉を迎えたことの証明として描写されるべきではありません。EUのインターチェンジ手数料規制の概要。
リワード戦略のためのリスク管理チェックリスト
別のカードを申し込む前に、ボーナスを獲得するために必要な支出を計算し、通常の予算と比較してください。年会費、残高を持ち越した場合の利息、海外事務手数料、機会費用、そしてプロバイダーが規約を変更する可能性を含めて考慮してください。支出の架空計上(Manufactured Spending)や資格の偽りは絶対に行わないでください。カード会員規約およびリワードプログラムの規則を熟読し、複数の申し込みが信用照会や将来の引受審査(アンダーライティング)にどのような影響を与えるかを考慮してください。
法人カードの場合は、個人費用と社用費用を適切に分離し、経理、精算、従業員カードのポリシーを遵守してください。不要な買い物を助長したり、債務を増加させたり、記帳上の問題を引き起こしたりするようなリワード戦略に価値はありません。
よくある質問
クレジットカードのチャーニングは違法ですか?
合法性と契約遵守は、その行為や法域によって異なります。詐欺行為、虚偽の申告、あるいは口座の悪用は重大な結果を招く可能性があります。すべての戦術が許可されていると決めつけるのではなく、発行会社の規約および適用される法律を確認してください。
繰り返しの申し込みは将来の借り入れに影響しますか?
信用ファイルや貸し手による評価に影響を与える可能性はありますが、その影響度合いは法域、スコアリングモデル、申請者の全体的なプロファイルによって異なります。戦略を変更する前に、今後の住宅ローンや融資の申し込みについて検討してください。
5. 結論
シニア・ファイナンスの視点から見ると、クレジットカード・チャーニングは、ハイリスクなマーケティング・インセンティブがもたらした意図せざる結果の証左です。法的観点から許容される活動である一方で、その持続可能性は低下しつつあります。銀行のアルゴリズムがより予測精度を増し、金融機関が「新規顧客の獲得」よりも「トータル・リレーションシップ・バリュー(総合的な関係価値)」を優先するにつれて、組織的な利益抽出が成功する余地は狭まっています。
プロフェッショナルとしての見解は明確です。短期的な裁定取引(アービトラージ)は流動的な利益をもたらすかもしれませんが、レピュテーション・リスクや将来的な機関からの排除という形で測定される長期的なコストは、プロモーション上のメリットをしばしば上回ります。
情報源およびコンプライアンス分析
- 規制の根拠:本分析は、FCRA、ECOA、およびEU IFR(2015/751)に基づいています。
- 機関フレームワーク:標準的なバーゼルIIIのオペレーショナル・リスク原則、および一般的なティア1銀行の利用規約(Terms of Service)に基づいています。
- 開示事項:本記事は教育目的のみを意図しており、財務、法律、または投資に関するアドバイスを構成するものではありません。
レビュー・チェックリスト
- 申し込む前に、発行会社の現在の利用資格、ボーナス条件、口座解約およびクローバックの規約を読み込んでください。
- 年会費、利息、ハード・インクエリ(信用照会)、クレジット利用率、および支払遅延のリスクを純計算に含めてください。
- 申請内容は正確に保ち、発行会社の規約を遵守してください。特典を追い求めるために架空の支出を捏造したり、高金利で借入をしたりしないでください。
ユーザーまたは企業向けの実際的なチェック項目
入会特典は、年会費、最低利用条件、税金、そしてカード保有者が実際に使用できるリワードの価値を考慮した上で評価されるべきです。ボーナスを獲得するために高金利の残高を維持したり、計画以上の支出を行ったりすることは、謳われているメリットを台無しにし、信用管理に悪影響を及ぼす可能性があります。
関連リソース
倫理綱領
Global Investment Reviewsの倫理綱領をご覧ください。当社は、金融および地政学の分析において、中立性、独自性、透明性の維持に努めています。
サイトマップ - Global Investment Reviews
Global Investment Reviewsのすべての記事、ツール、ページを閲覧し、それぞれの対応言語を確認できます。

ツール
無料の財務・投資ツールを活用して資産を管理しましょう。ROI、複利、SIPなどを計算し、今すぐGIR Financeでデータに基づいた意思決定を行ってください。
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.