
व्यक्तिगत वित्त · क्रेडिट कार्ड और ऋण
क्रेडिट कार्ड चर्निंग: नैतिक, कानूनी और संस्थागत जोखिमों का एक पेशेवर विश्लेषण
एक पेशेवर फाइनेंस दृष्टिकोण से क्रेडिट कार्ड चर्निंग की पड़ताल करें। संस्थागत जोखिमों, कानूनी ढांचे और दीर्घकालिक प्रभावों को समझें।
रिटेल बैंकिंग की जटिल दुनिया में, "क्रेडिट कार्ड चurning" (क्रेडिट कार्ड से बार-बार रिवॉर्ड्स निकालना) का कॉन्सेप्ट अब एक मामूली उपभोक्ता शौक से आगे बढ़कर संस्थागत जोखिम मॉडलिंग (institutional risk modeling) का एक महत्वपूर्ण हिस्सा बन चुका है। वित्तीय विश्लेषकों (financial analysts), अनुपालन अधिकारियों (compliance officers) और व्यावसायिक दिग्गजों के लिए, यह प्रथा इंसेंटिव मिसअलाइनमेंट (incentive misalignment) का एक दिलचस्प—और अक्सर समस्याग्रस्त—केस स्टडी पेश करती है।
यह लेख आक्रामक मार्केटिंग और दीर्घकालिक पोर्टफोलियो स्थिरता के बीच के संरचनात्मक अंतर्विरोधों का विश्लेषण करने के लिए प्रचार संबंधी दावों से हटकर, इस प्रथा का एक गहन परीक्षण प्रस्तुत करता है।
1. चurning की कार्यप्रणाली को समझना
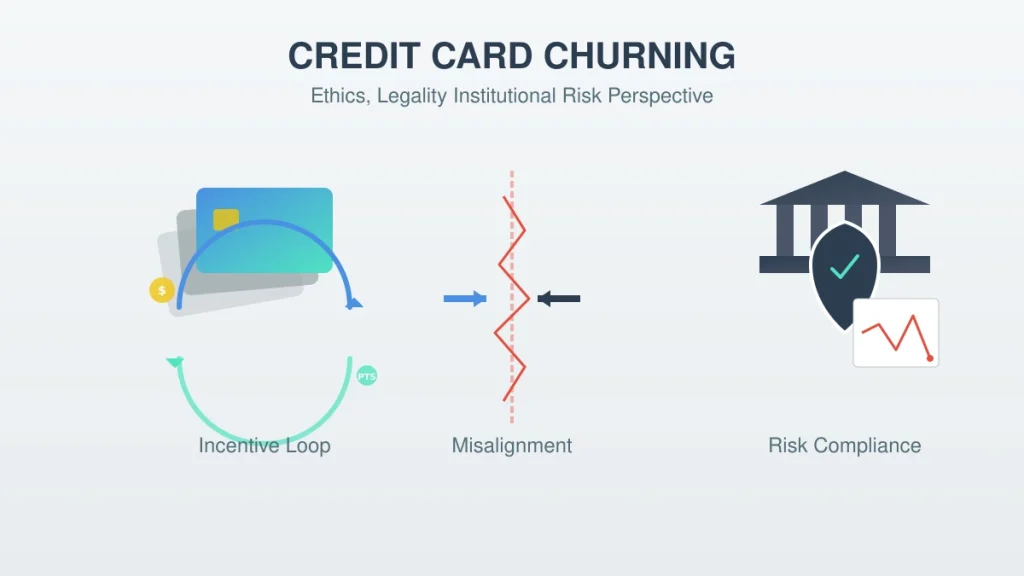
चurning का पेशेवर रूप से विश्लेषण करने के लिए, आम बोलचाल की भाषा से आगे बढ़ना होगा। उद्योग के भीतर, चurning को बिना किसी वास्तविक खर्च के प्रमोशनल वैल्यू हासिल करने के प्राथमिक इरादे से तेजी से क्रेडिट लाइन हासिल करने और उन इंसेंटिव्स के सुरक्षित होते ही खाते को व्यवस्थित रूप से बंद करने की प्रक्रिया के रूप में परिभाषित किया जाता है।
और पढ़ें: एमएक्स इकोसिस्टम में महारत: व्यवसाय मालिकों के लिए रणनीतिक पॉइंट वैल्यूएशन
इरादे में अंतर: ऑप्टिमाइजेशन बनाम एक्सट्रैक्शन
ऑर्गेनिक रिवॉर्ड ऑप्टिमाइजेशन और सिस्टेमैटिक चurning के बीच एक स्पष्ट अंतर समझना आवश्यक है।
- ऑर्गेनिक ऑप्टिमाइजेशन: उपभोक्ता अपने सामान्य, रोजमर्रा के खर्चों को कार्ड के दीर्घकालिक मूल्य प्रस्ताव (जैसे किराने के सामान पर कैशबैक या ट्रैवल इंश्योरेंस) के साथ संरेखित करते हैं। इसके परिणामस्वरूप जारीकर्ता (issuer) के लिए सकारात्मक लाइफटाइम वैल्यू (LTV) मिलती है।
- सिस्टेमैटिक चurning: इसमें "हिट-एंड-रन" रणनीतियाँ शामिल होती हैं। प्रतिभागी उच्च-मूल्य वाले साइन-अप बोनस (SUBs) को लक्षित करते हैं और व्यक्तिगत उपभोग को बढ़ाए बिना न्यूनतम खर्च आवश्यकताओं को पूरा करने के लिए मैन्युफैक्चर्ड स्पेंडिंग (MS)—यानी लिक्विड एसेट्स खरीदने के लिए क्रेडिट का उपयोग करने की प्रक्रिया—का उपयोग करते हैं।
| सुविधा | ऑर्गेनिक उपयोग | सिस्टेमैटिक चurning |
| खाता जीवनचक्र | सामान्य ग्राहक व्यवहार के साथ बदलता रहता है | जारीकर्ता की शर्तों, खाता इतिहास और रणनीति के अनुसार भिन्न होता है; कोई सार्वभौमिक एक-वर्षीय कटऑफ नहीं है |
| खर्च का पैटर्न | निरंतर / अनुमानित | अचानक बढ़ा हुआ (शुरुआत में भारी खर्च) |
| संस्थागत ROI | इंटरचेंज/ब्याज के माध्यम से लाभदायक | अधिग्रहण लागत के कारण शुद्ध घाटा (Net Loss) |
2. कानूनी और नियामक परिदृश्य
अनुपालन के नजरिए से, जनता अक्सर चurning की वैधता को गलत समझती है। कानूनी उल्लंघनों और संविदात्मक उल्लंघनों (contractual breaches) के बीच अंतर करना अनिवार्य है।
वैधानिक वैधता (ड्रे ज्यूर)
संयुक्त राष्ट्र अमेरिका में वर्तमान फ्रेमवर्क जैसे फेयर क्रेडिट रिपोर्टिंग एक्ट (FCRA) और इक्वल क्रेडिट अपॉर्चुनिटी एक्ट (ECOA) के तहत, क्रेडिट कार्ड चurning अवैध नहीं है। एक उपभोक्ता के पास अपनी मर्जी से क्रेडिट के लिए आवेदन करने और खातों को समाप्त करने का कानूनी अधिकार है। बशर्ते आवेदन पर दी गई जानकारी (पहचान, आय और ऋण-से-आय अनुपात) तथ्यात्मक हो, किसी भी आपराधिक कानून का उल्लंघन नहीं होता है।
संविदात्मक प्रतिबंध (ड्रे फैक्टो)
भले ही राज्य चurning पर प्रतिबंध न लगाए, लेकिन निजी वित्तीय संस्थान तेजी से ऐसा कर रहे हैं। अधिकांश समकालीन कार्डधारक समझौते (Cardholder Agreements) में अब "एंटी-गेमिंग" या "दुरुपयोग" खंड शामिल होते हैं। ये जारीकर्ता को निम्नलिखित के लिए एकतरफा अधिकार प्रदान करते हैं:
- प्रमोशनल रिवॉर्ड्स को रोकना या वापस लेना ("क्लॉ बैक")।
- खर्च के पैटर्न की मैन्युअल समीक्षा लंबित रहने तक खातों को फ्रीज करना।
- व्यावसायिक संबंधों को पूरी तरह से समाप्त करके प्रतिकूल कार्रवाई (Adverse Action) करना।
3. संस्थागत जोखिम प्रबंधन और "बोनस का दुरुपयोग"
वित्तीय संस्थान अपने मार्केटिंग बजट के निष्क्रिय दर्शकों से बदलकर सक्रिय रक्षक बन गए हैं। आज, "चurning के खिलाफ युद्ध" मशीन लर्निंग और बिहेवियरल फ़ॉरेंसिक्स के साथ लड़ा जाता है।
और पढ़ें: क्रेडिट कार्ड सुरक्षा: भुगतान में टोकराइजेशन और बायोमेट्रिक प्रमाणीकरण का विश्लेषण
रिवॉर्ड्स एब्यूज टीम्स (RAT) और बिहेवियरल फ़्लैगिंग
प्रमुख जारीकर्ताओं ने अब समर्पित विभाग—रिवॉर्ड्स एब्यूज टीम्स—नियुक्त किए हैं जो विशिष्ट "रेड फ्लैग" व्यवहारों की निगरानी करते हैं:
- थ्रेशोल्ड स्पेंडिंग: बोनस के लिए आवश्यक सटीक राशि खर्च करना और उसके तुरंत बाद सभी लेनदेन गतिविधि बंद कर देना।
- साइकिल वेलोसिटी: 12 से 24 महीने की अवधि के भीतर खाते खोलना और बंद करना, जिसे "साइक्लिंग" कहा जाता है।
- कम समय तक रखना (Low-Dwell Time): स्वामित्व की लागत से बचने के लिए वार्षिक शुल्क लगने के तुरंत बाद खाता बंद करना।
प्रतिष्ठा पूंजी और "डी-रिस्किंग"
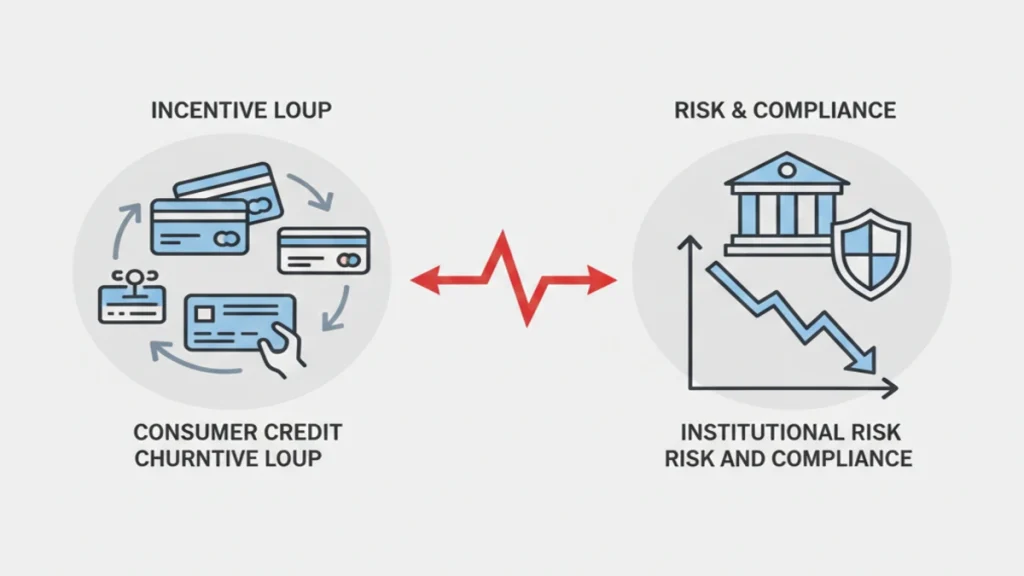
एक पेशेवर के लिए, चurning का सबसे बड़ा जोखिम क्रेडिट स्कोर में अस्थायी गिरावट नहीं है, बल्कि **प्रतिष्ठा पूंजी (Reputational Capital)** का ह्रास है। संस्थान तेजी से "ग्लोबल डी-रिस्किंग" रणनीतियों का उपयोग कर रहे हैं। क्रेडिट कार्ड बोनस का "गेमिंग" करने के लिए चिह्नित किए गए किसी प्रतिभागी को उस संस्थान की अधिक महत्वपूर्ण सेवाओं, जैसे कमर्शियल लेंडिंग, मॉर्गेज या प्राइवेट वेल्थ मैनेजमेंट से "ब्लैकलिस्ट" किया जा सकता है।
4. नैतिक विचार और वैश्विक विविधताएं
सद्भावनापूर्ण भागीदारी की नैतिकता
नैतिक रूप से, चurning सद्भावना (Good Faith) के सिद्धांत को चुनौती देती है। वित्तीय उत्पादों की कीमत और विपणन आपसी उपयोगिता की धारणा के तहत तय किए जाते हैं। व्यवस्थित निष्कर्षण सूचना विषमता (information asymmetry) पर निर्भर करता है—बिक्री के बिंदु पर दीर्घकालिक इरादे को सत्यापित करने में बैंक की असमर्थता का लाभ उठाना। इससे एक "कॉमन ट्रिगर" (Tragedy of the Commons) पैदा होता है, जहाँ चurning की लागत को सामाजिक रूप से वितरित कर दिया जाता है, जिससे आम जनता के लिए उच्च शुल्क या कम रिवॉर्ड दरें मिलती हैं।
न्यायिक सूक्ष्मता (Jurisdictional Nuance)
इंटरचेंज फी रेगुलेशन के आधार पर दुनिया भर में चurning की व्यवहार्यता भिन्न होती है:
- संयुक्त राज्य अमेरिका: इंटरचेंज राजस्व कार्ड अर्थशास्त्र का एक घटक है, लेकिन दरें कार्ड नेटवर्क, मर्चेंट कैटेगरी, लेनदेन के प्रकार और बातचीत की गई शर्तों के अनुसार भिन्न होती हैं। “2%+" को सार्वभौमिक दर न मानें और न ही यह अनुमान लगाएं कि अकेले इंटरचेंज से रिवॉर्ड्स फंड होते हैं या अमेरिका चurning का वैश्विक केंद्र बनता है।
- यूरोपीय संघ: विनियमन (EU) 2015/751 विनियमन के दायरे और अपवादों के अधीन, उपभोक्ता डेबिट कार्ड के लिए इंटरचेंज शुल्क को 0.2% और उपभोक्ता क्रेडिट कार्ड के लिए 0.3% तक सीमित करता है। ये यूरोपीय संघ की कानूनी सीमाएँ हैं; इन्हें ऑस्ट्रेलिया-व्यापी सीमाओं के रूप में या इस प्रमाण के रूप में वर्णित नहीं किया जाना चाहिए कि रिवॉर्ड रणनीतियाँ समाप्त हो गई हैं। EU इंटरचेंज-शुल्क विनियमन सारांश।
रिवॉर्ड रणनीतियों के लिए एक जोखिम-नियंत्रण चेकलिस्ट
किसी अन्य कार्ड के लिए आवेदन करने से पहले, बोनस अर्जित करने के लिए आवश्यक खर्च की गणना करें और इसकी तुलना अपने सामान्य बजट से करें। इसमें वार्षिक शुल्क, यदि शेष राशि पर ब्याज लगता है, विदेशी लेनदेन शुल्क, अवसर लागत और इस संभावना को शामिल करें कि प्रदाता अपनी शर्तें बदल सकता है। कभी भी खर्च न बढ़ाएं या पात्रता को गलत तरीके से पेश न करें। कार्ड समझौते और रिवॉर्ड-प्रोग्राम के नियमों को पढ़ें, और विचार करें कि कई आवेदन क्रेडिट पूछताछ और भविष्य के अंडरराइटिंग को कैसे प्रभावित कर सकते हैं।
व्यावसायिक कार्डों के लिए, व्यक्तिगत और कंपनी के खर्चों को ठीक से अलग रखें और लेखांकन, प्रतिपूर्ति और कर्मचारी-कार्ड नीतियों का पालन करें। कोई भी रिवॉर्ड रणनीति तब तक सार्थक नहीं है जब तक वह अनावश्यक खरीदारी को प्रोत्साहित करती है, ऋण बढ़ाती है या रिकॉर्ड रखने की समस्याओं को जन्म देती है।
अक्सर पूछे जाने वाले प्रश्न
क्या क्रेडिट-कार्ड चurning अवैध है?
कानून और संविदात्मक अनुपालन आचरण और अधिकार क्षेत्र पर निर्भर करता है। धोखाधड़ी, झूठे बयान या खातों के दुरुपयोग से गंभीर परिणाम हो सकते हैं; यह मानने के हर रणनीति की अनुमति है, इसके बजाय जारीकर्ता की शर्तों और लागू कानून की समीक्षा करें।
क्या बार-बार आवेदन करने से भविष्य की उधार क्षमता प्रभावित हो सकती है?
वे क्रेडिट फाइलों और ऋणदाता के आकलन को प्रभावित कर सकते हैं, लेकिन प्रभाव अधिकार क्षेत्र, स्कोरिंग मॉडल और आवेदक की समग्र प्रोफ़ाइल पर निर्भर करता है। रणनीति बदलने से पहले आगामी मॉर्गेज या ऋण आवेदनों पर विचार करें।
5. निष्कर्ष
एक वरिष्ठ वित्तीय दृष्टिकोण से, क्रेडिट कार्ड चurning उच्च-दांव वाले मार्केटिंग इंसेंटिव्स के अनपेक्षित परिणामों का प्रमाण है। हालांकि यह कानूनी रूप से अनुमत गतिविधि बनी हुई है, लेकिन इसकी स्थिरता में गिरावट आ रही है। जैसे-जैसे बैंकिंग एल्गोरिदम अधिक पूर्वानुमानित होते जाते हैं और संस्थान "नई खाता वृद्धि" की तुलना में "कुल संबंध मूल्य" को प्राथमिकता देते हैं, सफल व्यवस्थित निष्कर्षण की गुंजाइश संकीर्ण होती जा रही है।
पेशेवर आम सहमति स्पष्ट है: हालांकि अल्पकालिक आर्बिट्रेज से तरलता लाभ मिल सकता है, लेकिन दीर्घकालिक लागत—जिसे प्रतिष्ठा जोखिम और संभावित संस्थागत निष्कासन में मापा जाता है—अक्सर प्रमोशनल लाभ से अधिक होती है।
स्रोत और अनुपालन विश्लेषण
- नियामक आधार: यह विश्लेषण FCRA, ECOA और EU IFR (2015/751) पर आधारित है।
- संस्थागत ढांचा: मानक बेसल III परिचालन जोखिम सिद्धांतों और विशिष्ट टियर-1 बैंकिंग सेवा की शर्तों (Terms of Service) पर आधारित।
- डिस्क्लोजर: यह लेख केवल शैक्षिक उद्देश्यों के लिए है और इसमें कोई वित्तीय, कानूनी या निवेश सलाह शामिल नहीं है।
समीक्षा चेकलिस्ट
- आवेदन करने से पहले जारीकर्ता की वर्तमान पात्रता, बोनस, खाता बंद करने और क्लॉ बैक की शर्तों को पढ़ें।
- वार्षिक शुल्क, ब्याज, हार्ड पूछताछ, क्रेडिट उपयोग और चूके हुए भुगतानों के जोखिम को शुद्ध गणना में शामिल करें।
- आवेदन सटीक रखें और जारीकर्ता की शर्तों का पालन करें; रिवॉर्ड्स के पीछे भागने के लिए खर्च न बनाएं या उच्च लागत पर उधार न लें।
उपयोगकर्ता या व्यवसाय के लिए व्यावहारिक जाँच
वार्षिक शुल्क, न्यूनतम-खर्च नियमों, करों और उन रिवॉर्ड्स के मूल्य के आधार पर वेलकम बोनस का आकलन किया जाना चाहिए जिनका कार्डधारक वास्तव में उपयोग कर सकता है। बोनस अर्जित करने के लिए उच्च-ब्याज शेष रखना या योजना से अधिक खर्च करना विज्ञापित लाभ को भारी पड़ सकता है और क्रेडिट प्रबंधन को नुकसान पहुँचा सकता है।
संबंधित संसाधन
आचार संहिता
Global Investment Reviews की आचार संहिता के बारे में जानें। हम अपने वित्तीय और भू-राजनीतिक विश्लेषण में निष्पक्षता, मौलिकता और पारदर्शिता के प्रति समर्पित हैं।
साइट मैप - Global Investment Reviews
Global Investment Reviews पर मौजूद हर लेख, टूल और पेज को ब्राउज़ करें और देखें कि प्रत्येक किस भाषा में उपलब्ध है।

टूल्स
हमारे मुफ़्त वित्तीय निवेश टूल्स के साथ अपने पैसों का प्रबंधन बेहतर बनाएं। ROI, चक्रवृद्धि ब्याज (Compound Interest), SIP और बहुत कुछ कैलकुलेट करें। आज ही GIR Finance के साथ डेटा-आधारित निर्णय लें!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.