
Bank · Digitale betalinger og tegnebøger
ISO 20022-betalinger i realtid: Den nye globale standard for institutionel likviditet
Mester ISO 20022-betalinger i realtid. Lær hvordan denne XML-standard reducerer friktion, styrker compliance og omformer den globale institutionelle likviditet frem mod 2026.
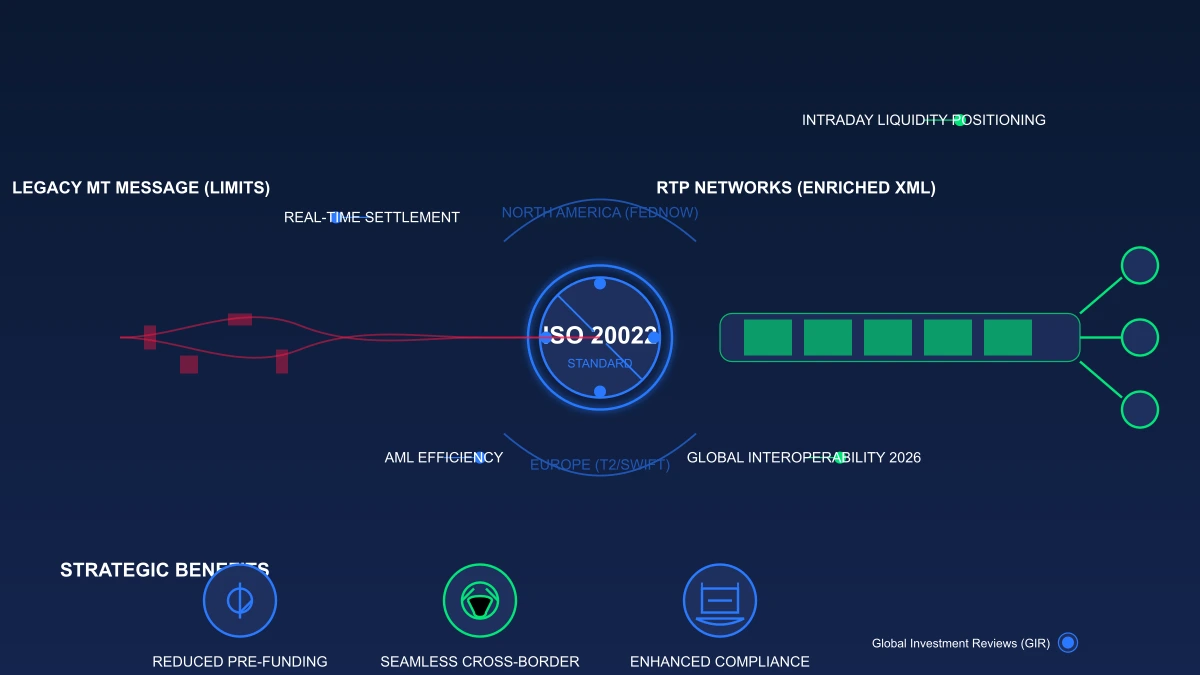
ISO 20022 leverer en fælles, struktureret standard for finansiel meddelelsesudveksling, men gør i sig selv ikke alle betalingsinfrastrukturer realtidsbaserede eller garanterer lavere omkostninger. BIS CPMI's opdaterede, harmoniserede datakrav, offentliggjort i februar 2026, giver fleksibilitet for implementering frem til udgangen af 2027. Fordelene afhænger af en konsekvent implementering fra betalingssystemernes operatører og deltagere. BIS CPMI, februar 2026.
Den tekniske evolution: Fra kryptiske MT-formater til XML-rig data
Overgangen væk fra de ældre SWIFT MT-formater (Message Type) markerer afslutningen på "telex-æraen". Traditionelle MT-meddelelser var opbygget som flate filer med strenge tegnbegrænsninger, hvilket ofte resulterede i afkorte data og "brudte" betalingskæder.
ISO 20022 benytter et XML-baseret (Extensible Markup Language) format, der er markant overlegen. Hvor en MT-meddelelse kan have svært ved at identificere en simpel adresse, bærer en ISO 20022-meddelelse på blokke af "rig data". Dette omfatter:
- Oplysninger om ultimativ skyldner/kreditor: Præcis identifikation, der fjerner enhver tvetydighed.
- Strukturerede betalingsoplysninger: Fuldstændige fakturanumre, CVR-/skatte-ID'er og formålskoder fra regulerende myndigheder.
- Formålskoder: Automatiserede kategoriseringer, der sætter bankerne i stand til at forstå, hvorfor pengene flytter sig, uden manuel indgriben.
ISO 20022 understøtter rigere og mere strukturerede betalingsdata, hvilket kan forbedre afstemnings- og compliance-arbejdsgange; standarden alene sikrer dog ikke en specifik reduktion i overførselsomkostningerne. For forbrugerpengeoverførsler sporer Verdensbanken priserne ved hjælp af et defineret benchmark på 200 USD pr. overførsel, og de rapporterede omkostninger varierer på tværs af korridorer og udbydere. Disse gennemsnitstal for forbrugeroverførsler bør ikke anvendes på institutionelle betalingsstrømme. Kilde: Verdensbanken, Remittance Prices Worldwide
Global interoperabilitet i 2026: Sammenkoblingen af FedNow, T2 og CHIPS
Året 2026 står som en kritisk milepæl for interoperabiliteten af ISO 20022 Real-Time Payments. Vi er vidner til en "giganternes konvergens". I USA udnytter FedNow® Service og The Clearing House’s RTP®-netværk allerede denne standard til at levere indenlandsk afvikling 24/7/365.
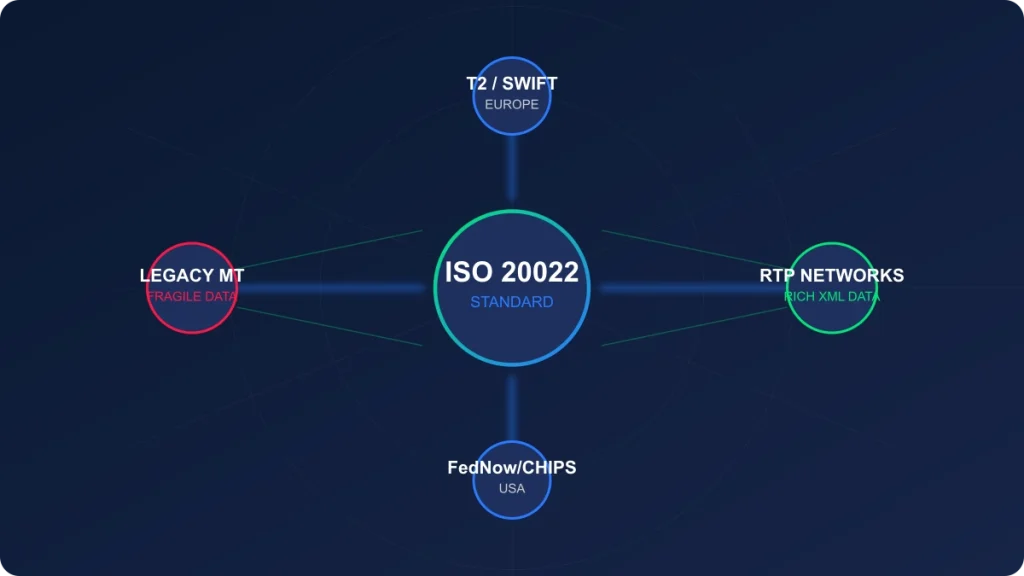
Den virkelige "kraftmultiplikator" er dog tilpasningen til Europas T2 (TARGET2)-migrering og den private sektors CHIPS (Clearing House Interbank Payments System). I 2026, når overgangsperioden for grænseoverskridende betalinger afsluttes, vil disse systemer teoretisk set være i stand til at "aflevere" meddelelser til hinanden uden datatab. Denne tilgang med et "netværk af netværk" sigter mod at opfylde G20's køreplan for forbedring af grænseoverskridende betalinger med det mål for øje at skabe en verden, hvor en overførsel fra New York til London afvikles med samme hastighed som en indenlandsk transaktion via mobile betalingstjenester.
Se mere: Kort- og betalingssikkerhed: Analyse af tokenisering og biometrisk godkendelse i betalinger
Løsning af grænseoverskridende friktion: Reduktion af "falske positive"
Manglende, inkonsistente eller ustrukturerede betalingsdata kan føre til korrektionsarbejde, forsinket behandling eller compliance-gennemgang. En enkelt global procentsats for undtagelsestilfælde bør ikke anvendes uden et dateret datasæt, der definerer de betalingsinfrastrukturer, institutioner og undtagelseskategorier, der måles.
Forbedret compliance og AML-effektivitet
ISO 20022 adresserer friktionen i ISO 20022 Real-Time Payments ved at levere strukturerede felter for hver enkelt part i transaktionen.
- Fjernelse af tvetydighed: Strukturerede adresser sikrer, at en person ved navn "John Smith" i London ikke ved en fejltagelse bliver flagget på grund af en sanktioneret "John Smith" i en anden jurisdiktion.
- Automatiseret KYC: Compliance-motorer kan nu gennemgå strukturerede XML-data med lynhurtig hastighed. Dette reducerer "falske positive" i screeninger for hvidvask (AML) og kendskab til kunden (KYC), hvilket ifølge SWIFT udgør en betydelig operationel byrde inden for korrespondentbankvirksomhed.
Strategiske fordele for globale investorer og valutamarkeder
Hvorfor er dette vigtigt for aktiemarkedet, valutahandlere (forex) og virksomhedskasserere? Konsekvenserne er systemiske.
- Intradag-likviditetspositionering: Kasserere behøver ikke længere at opretholde enorme "buffer"-saldi i forskellige lokale valutaer. Realtidssynlighed gennem
camt(Cash Management)-meddelelser muliggør præcis just-in-time-finansiering. - Valutatransparens: Øget konkurrence i overdragelsen mellem RTP-netværk vil sandsynligvis presse valutaspreadene sammen, da afviklingshastigheden reducerer varigheden af markedsrisikoen for likviditetsudbyderen.
- Aktiemarkedets hastighed: Hurtigere afviklingscyklusser (på vej mod T+1 og i sidste ende T+0) understøttes af betalingsinfrastrukturens underliggende effektivitet.
Se mere: Kreditkort-churning: En professionel analyse af etiske, juridiske og institutionelle risici
I takt med at verden bevæger sig mod 24/7, øjeblikkelige og datarige betalinger, risikerer institutioner, der ignorerer kravet om ISO 20022, at sakke bagud på et konkurrencepreget marked. For dem, der analyserer bundlinjevirkningen af disse systemiske ændringer, leverer vores finansielle analyseredskaber de nødvendige nøgletal til at beregne, hvordan likviditetsforbedringer udmønter sig i langsigtet vækst.
Overgangen til ISO 20022 er ikke blot en regulatorisk udfordring – det er en mulighed for at redefinere institutionel excellence.
FAQ: Sådan navigerer du i ISO 20022-overgangen
Q-1: Hvornår er den endelige frist for ISO 20022 for grænseoverskridende betalinger?
A: Sameksistensperioden for SWIFT MT og ISO 20022 udløber i november 2025. Til den tid skal alle finansielle institutioner på SWIFT-netværket være i stand til at modtage ISO 20022-meddelelser.
Q-2: Hvordan påvirker ISO 20022 Real-Time Payments virksomheders ERP-systemer?
A: Virksomheder skal sikre, at deres ERP- og likviditetsstyringssystemer (TMS) kan håndtere XML-formater. De, der undlader at opgradere, vil støde på problemer med "dataafkortning", hvor vigtige informationer sendt af en partner går tabt ved modtagelsen.
Q-3: Er ISO 20022 en erstatning for SWIFT?
A: Nej. ISO 20022 er sproget eller standarden, mens SWIFT er det netværk, der transporterer dette sprog. SWIFT fører an i migrationen for at sikre, at deres netværk forbliver den dominerende globale transportør af dette nye, datarige format.
Operationelle kontroller og afviklingsrisiko
ISO 20022 standardiserer strukturen og betydningen af finansielle meddelelser; selve adoptionen gør ikke afviklingen øjeblikkelig og fjerner ikke alle forsinkelser i korrespondentbankerne. Vurder datakortlægning, undtagelseshåndtering, interoperabilitet, svindelsikring og paratheden hos hver enkelt deltager i betalingskæden.
Relaterede ressourcer
Varmekort
Følg aktiemarkedets bevægelser i realtid med vores interaktive varmekort. Visualisér sektorernes performance og markedstendenser med det samme hos Global Investment Reviews.

Vores metode | Global Investment Reviews
En oversigt over den strukturerede, datadrevne metode, som Global Investment Reviews anvender til global investerings- og markedsanalyse.
Politikk for rettelser
Hos GIR vægter vi nøjagtighed højt. Læs mere om vores politik for rettelser, og hvordan vi transparent håndterer og opdaterer faktuelle unøjagtigheder i vores rapporter.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.