
ব্যাংকিং · ডিজিটাল পেমেন্ট ও ওয়ালেট
ক্রেডিট কার্ড নিরাপত্তা: পেমেন্টে টোকেনাইজেশন এবং বায়োমেট্রিক অথেন্টিকেশনের বিশ্লেষণ
টোকেনাইজেশন এবং বায়োমেট্রিক অথেন্টিকেশন কীভাবে ক্রেডিট কার্ডের নিরাপত্তা জোরদার করে, জালিয়াতি কমায় এবং বৈশ্বিক আর্থিক ব্যবস্থায় ডিজিটাল পেমেন্ট সুরক্ষিত করে তা জানুন।
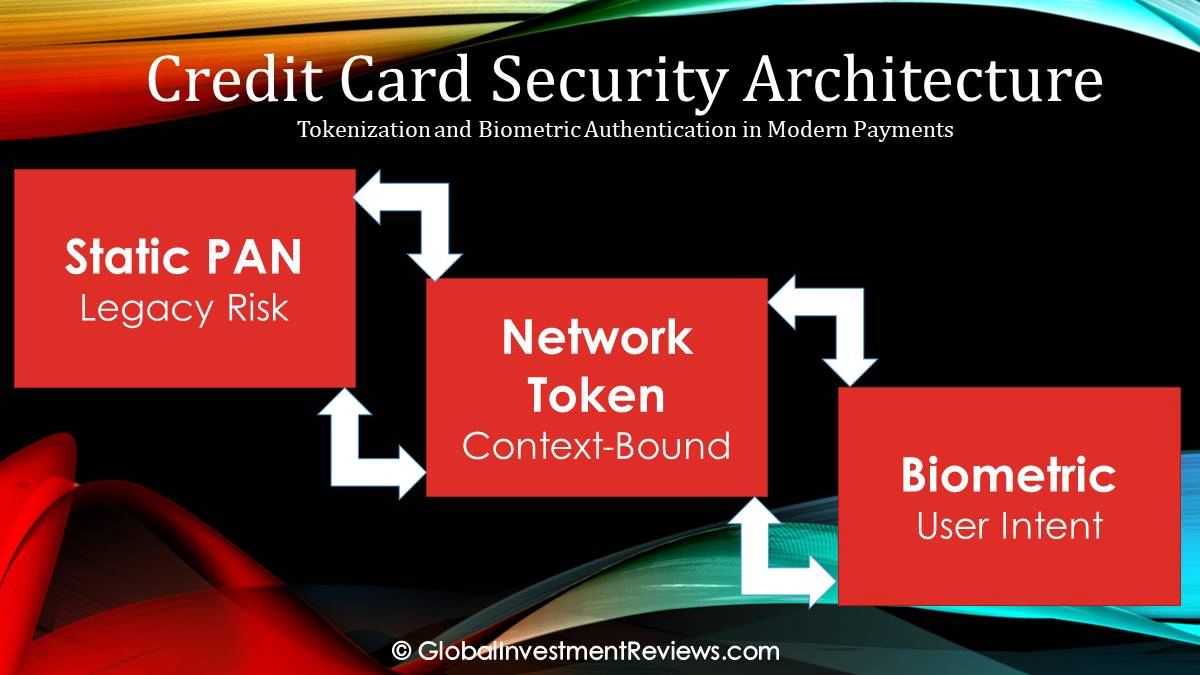
বৈশ্বিক ফিনান্সে স্ট্যাটিক আইডেন্টিফায়ার বা স্থবির পরিচয়ের অপ্রাসঙ্গিকতা
কয়েক দশক ধরে, বৈশ্বিক পেমেন্ট ইকোসিস্টেম এমন একটি নিরাপত্তা মডেলের ওপর ভিত্তি করে পরিচালিত হয়ে আসছে যা সংবেদনশীল অ্যাকাউন্ট ডেটাকে রাউটিং নির্দেশিকা এবং যাচাইকরণ শংসাপত্র—উভয় হিসেবেই ব্যবহার করত। স্ট্যাটিক ও ডিটারমিনিস্টিক আইডেন্টিফায়ার, বিশেষ করে প্রাইমারি অ্যাকাউন্ট নম্বর (PAN) এবং কার্ড ভেরিফিকেশন ভ্যালু (CVV)-এর ওপর এই নির্ভরতা একটি কাঠামোগত দুর্বলতা তৈরি করেছে। আর্থিক খাত যখন ডিজিটাল-ফার্স্ট বা ডিজিটাল-প্রধান পরিবেশের দিকে রূপান্তরিত হচ্ছে, তখন সাইবার অপরাধের শিল্পায়নের মুখে এই পুরোনো প্রতিরক্ষা ব্যবস্থাগুলো অপর্যাপ্ত প্রমাণিত হয়েছে, যা একটি ডাইনামিক বা গতিশীল নিরাপত্তা স্থাপত্যের দিকে পরিবর্তনের প্রয়োজনীয়তা দেখাচ্ছে।
ডিটারমিনিস্টিক ডেটার ব্যর্থতা
ঐতিহ্যগত পেমেন্ট সুরক্ষা ডিজাইন করা হয়েছিল শারীরিক মিথস্ক্রিয়ার কথা মাথায় রেখে, যেখানে একটি নিয়ন্ত্রিত পরিবেশে কার্ড উপস্থাপন করা হতো। তবে, কমার্স বা ব্যবসা যখন অনলাইনে স্থানান্তরিত হলো, তখন PAN-এর অপরিবর্তনশীলতাই এর সবচেয়ে বড় দুর্বলতা হয়ে দাঁড়াল। একটি পাসওয়ার্ডের মতো নয়, যা সঙ্গে সঙ্গে পরিবর্তন করা যায়; একটি ১৬-সংখ্যার PAN একটি ফিজিক্যাল কার্ড এবং নির্দিষ্ট একটি অ্যাকাউন্ট লেজারের সাথে যুক্ত থাকে। যখন এই নম্বরগুলো মার্চেন্ট ডাটাবেজে সংরক্ষণ করা হয়, তখন সেগুলো ডেটা চুরির জন্য উচ্চমূল্যের এবং চিরসবুজ লক্ষ্যে পরিণত হয়।
শিল্প খাতের প্রথম বড় প্রতিক্রিয়া ছিল EMV (Europay, Mastercard, এবং Visa) চিপ স্ট্যান্ডার্ড, যা সামনাসামনি লেনদেনের জন্য একটি ডাইনামিক ক্রিপ্টোগ্রাম প্রবর্তন করে ফিজিক্যাল কার্ড ক্লোনিং সফলভাবে হ্রাস করেছিল। তা সত্ত্বেও, ফিজিক্যাল পয়েন্ট অফ সেল (POS)-এর এই কঠোর সুরক্ষা একটি "ওয়াটারবেড এফেক্ট" তৈরি করে, যার ফলে জালিয়াতি কার্ড নট প্রেজেন্ট (CNP) চ্যানেলগুলোতে স্থানান্তরিত হয়। CNP পরিবেশে লেনদেনের সুরক্ষা স্ট্যাটিক ডেটার ওপর নির্ভরশীল থেকে যায়, যার ফলে ই-কমার্স লেনদেনগুলো ডাটাবেজ লঙ্ঘন এবং ক্রেডেনশিয়াল স্টাফিংয়ের ঝুঁকিতে পড়ে থাকে।
আরও পড়ুন: ক্রেডিট কার্ড চার্নিং: নৈতিক, আইনি এবং প্রাতিষ্ঠানিক ঝুঁকির একটি পেশাদার বিশ্লেষণ
বিচ্ছিন্ন ক্রেডেনশিয়ালের দিকে রূপান্তর
মোবাইল পেমেন্ট ইকোসিস্টেমের সূচনা, যেমন Apple Pay এবং Google Pay, লেনদেন থেকে পেমেন্ট ইন্সট্রুমেন্টের একটি মৌলিক বিচ্ছিন্নতা নিয়ে এসেছে। মোবাইল হার্ডওয়্যারের মধ্যে নিয়ার ফিল্ড কমিউনিকেশন (NFC) এবং সিকিউর এলিমেন্টস (SE) ব্যবহার করে ব্যাংকগুলো প্রকৃত PAN প্রেরণের পদ্ধতি থেকে সরে আসতে শুরু করে। এই রূপান্তরের পেছনে কেবল গ্রাহকের সুবিধার আকাঙ্ক্ষাই ছিল না, বরং "ব্রিচ-অ্যান্ড-রিশু" বা তথ্য লঙ্ঘন ও কার্ড পুনঃইস্যু চক্রের সাথে জড়িত টেকসই নয় এমন অপারেশনাল খরচও দায়ী ছিল। প্রাতিষ্ঠানিক স্টেকহোল্ডারদের কাছে অগ্রাধিকার পরিবর্তন হয়ে একটি স্ট্যাটিক নম্বর রক্ষা করা থেকে পেমেন্ট ক্রেডেনশিয়ালটি অস্থায়ী এবং অনন্যভাবে ব্যবহারকারীর সাথে আবদ্ধ তা নিশ্চিত করার দিকে চলে যায়।
প্রযুক্তিগত স্থাপত্য—সারোগেট ক্রেডেনশিয়াল বনাম পরিচয় যাচাইকরণ
আধুনিক পেমেন্ট সুরক্ষা দুটি পরিপূরক স্তম্ভ দ্বারা সংজ্ঞায়িত: লেনদেনের ডেটা সুরক্ষা এবং ব্যবহারকারীর উদ্দেশ্য যাচাই করা। এগুলো নেটওয়ার্ক টোকেনাইজেশন এবং বায়োমেট্রিক অথেন্টিকেশন বা বায়োমেট্রিক প্রমাণের মাধ্যমে বাস্তবায়িত হয়।
নেটওয়ার্ক টোকেনাইজেশনের কার্যপদ্ধতি
EMVCo স্ট্যান্ডার্ডের অধীনে, প্রধান নেটওয়ার্কগুলো একটি টোকেনের জীবনচক্র পরিচালনা করতে ভিসা টোকেন সার্ভিস (VTS) এবং মাস্টারকার্ড ডিজিটাল এনাবলমেন্ট সার্ভিস (MDES)-এর মতো প্ল্যাটফর্ম ব্যবহার করে। এই মডেলে, ১৬-সংখ্যার PAN কে একটি গাণিতিকভাবে সম্পর্কহীন সারোগেট বা টোকেন দ্বারা প্রতিস্থাপন করা হয়—যার ব্যবহার সীমাবদ্ধ থাকে।
- ডিভাইস-ভিত্তিক টোকেন (DPAN): এগুলো কোনো ডিভাইসের হার্ডওয়্যার-স্তরের সিকিউর এলিমেন্ট (SE) বা ট্রাস্টেড এক্সিকিউশন এনভায়রনমেন্ট (TEE)-এ প্রোভিশন করা হয়। এই টোকেনগুলো একটি নির্দিষ্ট ডিভাইস আইডির সাথে আবদ্ধ থাকে; যদি এগুলো ইন্টারসেপ্ট বা বাধাগ্রস্তও হয়, তবুও অন্য কোনো হার্ডওয়্যারে সফলভাবে ব্যবহার করা যাবে না।
- নেটওয়ার্ক-ভিত্তিক টোকেন (কার্ড-অন-ফাইল): ই-কমার্সের জন্য, টোকেনগুলো মার্চেন্টের ভল্টে সংরক্ষিত কার্ডের ডেটাকে প্রতিস্থাপন করে। যেহেতু এই টোকেনগুলো একটি নির্দিষ্ট মার্চেন্টের জন্য সীমাবদ্ধ, তাই একজন খুচরা বিক্রেতার কাছে ডেটা লঙ্ঘন ঘটলেও তা গ্রাহকের অন্য কোথাও লেনদেন করার ক্ষমতাকে ক্ষতিগ্রস্ত করে না।
বায়োমেট্রিক অথেন্টিকেশন এবং FIDO2 স্ট্যান্ডার্ড
টোকেনাইজেশন ডেটার মূল্য কমিয়ে দিলেও, বায়োমেট্রিক বা জৈবিক বৈশিষ্ট্যগুলো অ্যাক্সেস যাচাই করে। আধুনিক সিস্টেমগুলো সাধারণ ফিজিক্যাল ম্যাচিং বা শারীরিক মিল থেকে বহু-কারক ক্রিপ্টোগ্রাফিক যাচাইকরণে রূপান্তরিত হয়েছে।
- ফিজিক্যাল বায়োমেট্রিক্স: FaceID বা ফিঙ্গারপ্রিন্ট সেন্সরের মতো সিস্টেমগুলো অ্যাসাইমেট্রিক ক্রিপ্টোগ্রাফি ব্যবহার করে। বায়োমেট্রিক টেমপ্লেটটি ডিভাইসেই থাকে; একটি সফল মিল প্রাইভেট কি স্বাক্ষর ট্রিগার করে যা পেমেন্ট টোকেন প্রকাশকে অনুমোদন করে।
- বিহেভিওরাল বায়োমেট্রিক্স: এই স্তরটি প্যাসিভ বা নিষ্ক্রিয় সংকেতগুলো বিশ্লেষণ করে—যেমন কীস্ট্রোক্রাইটম, সোয়াইপ বেগ এবং ডিভাইসের অভিমুখ বা ওরিয়েন্টেশন। শিল্প খাতের পর্যবেক্ষণ অনুযায়ী, এই সংকেতগুলো একটি অবিচ্ছিন্ন যাচাইকরণ স্তর প্রদান করে যা বৈধ ক্রেডেনশিয়াল ব্যবহারের পরেও অ্যাকাউন্ট টেকওভার (ATO) শনাক্ত করতে সাহায্য করে।
আইনগত বিশ্লেষণ এবং বৈশ্বিক নিয়ন্ত্রক কাঠামো
এই প্রযুক্তিগুলোর গ্রহণ আঞ্চলিক নিয়ন্ত্রক আদেশ এবং গ্রাহকের আচরণের দ্বারা নিয়ন্ত্রিত হয়। ২০২৬ সালের হিসাবে, বৈশ্বিক মানচিত্রে বাস্তবায়নের স্বতন্ত্র ক্ষেত্রগুলো প্রকাশ পায়।
উত্তর আমেরিকা এবং আটলান্টিক আর্থিক কেন্দ্রসমূহ
যুক্তরাষ্ট্র এবং কানাডাতে, FFIEC এসএমএস-ভিত্তিক মাল্টি-ফ্যাক্টর অথেন্টিকেশন (MFA) থেকে সরে এসে হার্ডওয়্যার-সমর্থিত বায়োমেট্রিক্সের দিকে যাওয়ার ওপর জোর দিয়েছে। কেইম্যান দ্বীপপুঞ্জ এবং বারমুডাতে, প্রাতিষ্ঠানিক সম্পদের উচ্চ ঘনত্বের কারণে PCI DSS v4.0 স্ট্যান্ডার্ডের প্রাথমিক গ্রহণ ঘটেছে, যা টোকেনাইজেশনকে ঝুঁকি ব্যবস্থাপনার একটি পূর্বশর্ত করে তুলেছে।
- কেস স্টাডি: OMNY (নিউ ইয়র্ক) এবং UP Express (টরোন্টো) ট্রানজিট সিস্টেমগুলো ডিভাইস-বাউন্ড টোকেনের কার্যকারিতা প্রদর্শন করে, যেখানে বায়োমেট্রিক "আনলক" লক্ষ লক্ষ দৈনিক যাত্রীর জন্য প্রাথমিক অনুমোদন হিসেবে কাজ করে।
EEA, সুইজারল্যান্ড এবং যুক্তরাজ্য
ইউরোপ বিশ্বের সবচেয়ে কঠোর অথেন্টিকেশন প্রয়োজনীয়তার অধীনে পরিচালিত হয়। PSD3-তে রূপান্তর স্ট্রং কাস্টমার অথেন্টিকেশন (SCA)-এর প্রয়োজনীয়তাকে আরও জোরদার করেছে।
- বাজার চালিকাশক্তি: নর্ডিক দেশগুলোতে (সুইডেন, নরওয়ে, ডেনমার্ক, ফিনল্যান্ড) এবং আইসল্যান্ডে, জাতীয় ডিজিটাল পরিচয় কাঠামো (যেমন BankID) পেমেন্ট বায়োমেট্রিক্সের সাথে সংহত করা হয়েছে। জার্মানি এবং অস্ট্রিয়াতে, ঐতিহাসিক মুদ্রা বা নগদ-ভিত্তিক সমাজ থেকে "Girocard"-এর ডিজিটাইজেশন টোকেনাইজড ওয়ালেটের দিকে এগিয়ে গেছে।
- আর্থিক কেন্দ্রসমূহ: লাক্সেমবার্গ, আয়ারল্যান্ড, বেলজিয়াম, মাল্টা এবং সাইপ্রাসে, টোকেনাইজেশন হলো সীমান্ত পেরিয়ে লেনদেন নিষ্পত্তির ভিত্তি স্তর। মোনাকো এবং সুইজারল্যান্ডের মতো উচ্চ সম্পদের আইনগত ক্ষেত্রগুলো প্রাইভেট ব্যাংকিং লেনদেনের প্রাথমিক প্রতিরক্ষা হিসেবে বায়োমেট্রিক-প্রথম ব্যাংকিং অ্যাপ ব্যবহার করে। যুক্তরাজ্য, ফ্রান্স, নেদারল্যান্ডস, ইতালি এবং স্পেনে, বৃহৎ মাপের মার্চেন্ট পরিবেশে খুচরা বায়োমেট্রিক্স ক্রমবর্ধমানভাবে সাধারণ হয়ে উঠছে।
মধ্যপ্রাচ্য এবং এশিয়া-প্রশান্ত মহাসাগরীয় অঞ্চল
জিসিসি অঞ্চল—বিশেষ করে সংযুক্ত আরব আমিরাত, সৌদি আরব, কাতার এবং কুয়েত—কেন্দ্রীয় ব্যাংকের উদ্যোগ যেমন সৌদি ভিশন ২০৩০-এর সমর্থনে বায়োমেট্রিক পেমেন্টে দ্রুত প্রবৃদ্ধি দেখেছে। ইসরায়েল বিহেভিওরাল বায়োমেট্রিক প্রযুক্তির একটি প্রধান রপ্তানিকারক হিসেবে রয়ে গেছে যা বৈশ্বিক ব্যাংকিং অ্যাপগুলোকে চালিত করে।
এপাক (APAC) অঞ্চলে, সিঙ্গাপুর (MAS) এবং হংকং (HKMA) বিস্তৃত ডিজিটাল সম্পদ কাঠামোর সাথে টোকেনাইজেশনকে সংহত করতে রেগুলেটরি স্যান্ডবক্স ব্যবহার করেছে। অস্ট্রেলিয়া এবং নিউজিল্যান্ড কন্ট্যাক্টলেস পেমেন্টের প্রসারে এগিয়ে রয়েছে, অন্যদিকে জাপান, দক্ষিণ কোরিয়া, তাইওয়ান এবং হংকং জটিল লিগ্যাসি ট্রানজিট সিস্টেমগুলোকে সফলভাবে FeliCa এবং Samsung Pay টোকেনাইজড পরিবেশে স্থানান্তরিত করেছে।
আরও পড়ুন: আমেরিকান এক্সপ্রেস (Amex) ইকোসিস্টেম আয়ত্ত করা: ব্যবসায়িক মালিকদের জন্য কৌশলগত পয়েন্ট মূল্যায়ন
গ্লোবাল ইনভেস্টমেন্ট রিভিউস – কৌশলগত দৃষ্টিভঙ্গি
গবেষণার দৃষ্টিকোণ থেকে, চৌম্বকীয় রেখা বা ম্যাগনেটিক স্ট্রাইপের প্রবর্তনের পর থেকে পেমেন্ট অখণ্ডতার ক্ষেত্রে টোকেনাইজেশন এবং বায়োমেট্রিক্সের সংমিশ্রণ সবচেয়ে উল্লেখযোগ্য পরিবর্তনের প্রতিনিধিত্ব করে।
- টোকেনাইজেশনের ভিত্তি: টোকেনাইজেশন মূল নিরাপত্তা স্তম্ভ হিসেবে থাকবে কারণ এটি সাইবার অপরাধের মূল প্ররোচনাকে মোকাবেলা করে: ডেটার মূল্য। একটি সার্বজনীন আইডেন্টিফায়ারকে প্রসঙ্গ-নির্দিষ্ট সারোগেট দিয়ে প্রতিস্থাপন করার মাধ্যমে, শিল্প খাত কার্যকরভাবে ডাটাবেজ লঙ্ঘনের ফলাফলকে মূল্যহীন করে তোলে।
- বায়োমেট্রিক বিবর্তন: ফিজিক্যাল বায়োমেট্রিক্স অত্যন্ত কার্যকর হলেও, ঝামেলা বা ঘর্ষণ কমাতে শিল্প খাত প্যাসিভ/বিহেভিওরাল বায়োমেট্রিক্সের দিকে এগিয়ে যাচ্ছে। তবে, প্রাতিষ্ঠানিক স্টেকহোল্ডারদের অবশ্যই AI-চালিত ডিপফেক দ্বারা সৃষ্ট হুমকির বিষয়ে সচেতন থাকতে হবে, যার জন্য "লাইভনেস ডিটেকশন" বা লাইভনেস সনাক্তকরণ এবং নেটওয়ার্ক-স্তরের AI জালিয়াতি বিশ্লেষণের একীকরণ প্রয়োজন হতে পারে।
- ঝুঁকি প্রশমন: একটি অত্যন্ত গুরুত্বপূর্ণ কৌশলগত ঝুঁকি রয়ে গেছে "হার্ডওয়্যার লক-ইন"। আর্থিক প্রতিষ্ঠানগুলো যখন ডিভাইস-ভিত্তিক বায়োমেট্রিক্সের ওপর বেশি নির্ভর করে, তখন গ্রাহক প্রমাণীকরণের অভিজ্ঞতার ওপর নিয়ন্ত্রণ স্মার্টফোন নির্মাতাদের দিকে স্থানান্তরিত হয়। প্রাতিষ্ঠানিক স্বায়ত্তশাসন বজায় রাখার জন্য একটি বৈচিত্র্যময়, বহু-স্তর বিশিষ্ট নিরাপত্তা স্ট্যাক অত্যন্ত জরুরি।
দাবিত্যাগ
এই নিবন্ধটি শুধুমাত্র শিক্ষামূলক এবং তথ্যগত উদ্দেশ্যে তৈরি করা হয়েছে। এটি কোনো আর্থিক, আইনি বা সাইবার নিরাপত্তা সংক্রান্ত পরামর্শ গঠন করে না। পেমেন্ট নিরাপত্তা প্রযুক্তি, নিয়ন্ত্রক প্রয়োজনীয়তা এবং বাস্তবায়ন মান আইনগত ক্ষেত্র, প্রতিষ্ঠান এবং পরিষেবা প্রদানকারী ভেদে ভিন্ন হতে পারে। নিরাপত্তা বা অবকাঠামোগত সিদ্ধান্ত নেওয়ার আগে পাঠকদের যোগ্য পেশাদার বা অফিসিয়াল নিয়ন্ত্রক নির্দেশনার পরামর্শ নেওয়া উচিত।
গ্রাহক এবং মার্চেন্টদের যা যাচাই করা উচিত
টোকেনাইজেশন এবং বায়োমেট্রিক্স পেমেন্ট নিরাপত্তার বিভিন্ন অংশ নিয়ে কাজ করে। একটি টোকেন লেনদেনের সময় প্রাথমিক কার্ড নম্বরের প্রকাশ কমাতে পারে, অন্যদিকে বায়োমেট্রিক চেক ডিভাইসে একজন ব্যবহারকারীকে যাচাই করতে সাহায্য করে; এর কোনটিই প্রতিটি জালিয়াতির পথ দূর করে না। ডিভাইসের লক সেটিংস, অ্যাকাউন্ট পুনরুদ্ধারের পদ্ধতি, লেনদেনের সতর্কতা, মার্চেন্ট নিয়ন্ত্রণ এবং অননুমোদিত পেমেন্ট রিপোর্ট করার প্রক্রিয়া পর্যালোচনা করুন। বায়োমেট্রিক অথেন্টিকেশনকে সম্পূর্ণ জালিয়াতি কৌশল হিসেবে বিবেচনা না করে মার্চেন্টদের উচিত ফলব্যাক ফ্লো, ডিভাইস পরিবর্তন, অ্যাক্সেসিবিলিটি বা প্রবেশগম্যতা এবং বিরোধ নিষ্পত্তি পরীক্ষা করা।
কোনো পেমেন্ট প্রদানকারীকে মূল্যায়ন করার সময়, জিজ্ঞাসা করুন কীভাবে ক্রেডেনশিয়াল সংরক্ষণ করা হয়, কীভাবে টোকেন প্রোভিশন এবং প্রত্যাহার করা হয়, কোন লগগুলো উপলব্ধ রয়েছে এবং কীভাবে ঘটনাগুলো উচ্চতর পর্যায়ে escalation করা হয়। এমন কোনো দাবি করা থেকে বিরত থাকুন যা কোনো একক প্রযুক্তিকে পেমেন্ট সিস্টেমকে “প্রতারণা-প্রুফ” করে তোলে।
সচরাচর জিজ্ঞাসিত প্রশ্নাবলী
টোকেনাইজেশনের অর্থ কি কার্ডের ডেটা কখনই চুরি করা যাবে না?
না। এটি অন্তর্নিহিত কার্ড নম্বরের প্রকাশ কমাতে পারে, তবে আপোসহীন ডিভাইস, অ্যাকাউন্ট, মার্চেন্ট সিস্টেম এবং সোশ্যাল-ইঞ্জিনিয়ারিং আক্রমণ সম্ভব রয়ে গেছে।
একটি পেমেন্ট অ্যাকাউন্ট সুরক্ষিত করার জন্য কি বায়োমেট্রিক্স যথেষ্ট?
কোনো একক নিয়ন্ত্রণই যথেষ্ট নয়। ডিভাইস নিরাপত্তা, শক্তিশালী অ্যাকাউন্ট পুনরুদ্ধার, সতর্কতা, পর্যবেক্ষণ এবং একটি স্পষ্ট প্রতিক্রিয়া প্রক্রিয়া একত্রিত করুন।
ব্যবহারকারী বা ব্যবসার জন্য ব্যবহারিক পরীক্ষা
টোকেনাইজেশন অন্তর্নিহিত কার্ড নম্বরের প্রকাশ কমাতে পারে, অন্যদিকে বায়োমেট্রিক্স একটি ডিভাইসে ব্যবহারকারীকে নিশ্চিত করতে সাহায্য করে; এর কোনোটিই প্রতিটি জালিয়াতির পথ দূর করে না। প্রদানকারীর ফলব্যাক প্রক্রিয়া, ডিভাইস-হাঁটানো পুনরুদ্ধার, মার্চেন্ট বাস্তবায়ন এবং বিরোধের অধিকার নিয়ন্ত্রণ ব্যবস্থার গুরুত্বপূর্ণ অংশ হিসেবে রয়ে গেছে।
EMVCo কার্ড ইকোসিস্টেমের মধ্যে পেমেন্ট টোকেনাইজেশন বর্ণনা করে; টোকেনাইজেশন এবং বায়োমেট্রিক্স পেমেন্ট নিরাপত্তার বিভিন্ন স্তরকে সম্বোধন করে এবং এগুলোকে পরিবর্তনযোগ্য নিয়ন্ত্রণ হিসেবে বিবেচনা করা উচিত নয়। মূল উপাদানটি পড়ুন: EMVCo পেমেন্ট টোকেনাইজেশন।
সম্পর্কিত রিসোর্স
যোগাযোগ
সম্পাদকীয় প্রশ্ন, মতামত, সংশোধনের অনুরোধ বা সাধারণ জিজ্ঞাসার জন্য যোগাযোগ ফর্ম অথবা সামাজিক যোগাযোগের মাধ্যমে Global Investment Reviews-এর সঙ্গে যোগাযোগ করুন।
সাইট ম্যাপ - Global Investment Reviews
Global Investment Reviews-এর প্রতিটি আর্টিকেল, টুল এবং পেজ ব্রাউজ করুন এবং দেখুন কোন পেজটি কোন কোন ভাষায় উপলব্ধ রয়েছে।

টুলস
আমাদের ফ্রি ফিন্যান্সিয়াল ইনভেস্টমেন্ট টুলসের সাহায্যে আপনার অর্থের সঠিক ব্যবস্থাপনা শিখুন। ROI, চক্রবৃদ্ধি সুদ, SIP এবং আরও অনেক কিছু গণনা করুন। আজই GIR Finance-এর সাথে ডেটা-ভিত্তিক সিদ্ধান্ত নিন!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.