
ব্যক্তিগত অর্থব্যবস্থা · ক্রেডিট কার্ড ও ঋণ
ক্রেডিট কার্ড গার্নিং বা চানিং: নৈতিক, আইনি এবং প্রাতিষ্ঠানিক ঝুঁকির একটি পেশাদার বিশ্লেষণ
পেশাদার আর্থিক দৃষ্টিভঙ্গি থেকে ক্রেডিট কার্ড চানিং অন্বেষণ করুন। প্রাতিষ্ঠানিক ঝুঁকি, আইনি কাঠামো এবং দীর্ঘমেয়াদী প্রভাবগুলো বুঝুন।
রিটেল ব্যাংকিংয়ের জটিল বিশ্বে, "ক্রেডিট কার্ড চানিং" বা ঘন ঘন ক্রেডিট কার্ড পরিবর্তন ও নতুন কার্ড নেওয়ার প্রবণতাটি একটি সীমিত ভোক্তা শখ থেকে প্রাতিষ্ঠানিক ঝুঁকি মডেলিংয়ের একটি উল্লেখযোগ্য ভেরিয়েবলে পরিণত হয়েছে। আর্থিক বিশ্লেষক, কমপ্লায়েন্স অফিসার এবং ব্যবসায়িক নেতাদের জন্য এই অনুশীলনটি প্রণোদনার অমিল (incentive misalignment)—এর একটি আকর্ষণীয়, যদিও প্রায়শই সমস্যাজনক কেস স্টাডি উপস্থাপন করে।
এই নিবন্ধটি আক্রমণাত্মক বিপণন অর্জন এবং দীর্ঘমেয়াদী পোর্টফোলিও স্থায়িত্বের মধ্যকার কাঠামোগত দ্বন্দ্বগুলো বিশ্লেষণ করতে প্রচারণামূলক অলংকারগুলোকে বাদ দিয়ে বিষয়টির একটি কঠোর পরীক্ষা প্রদান করে।
১. চানিংয়ের মেকানিক্স বা কৌশল নির্ধারণ
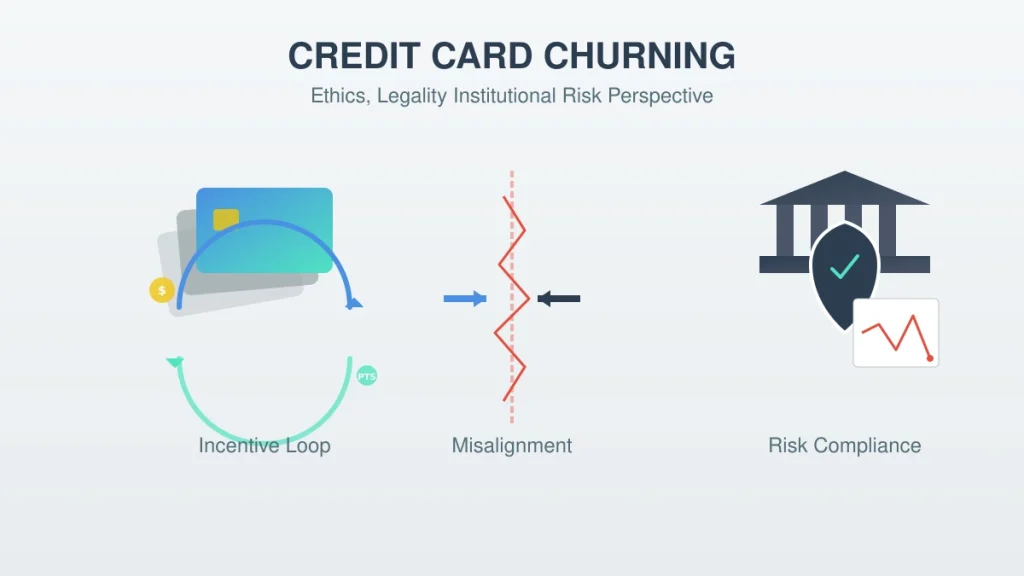
পেশাদারভাবে চানিং বিশ্লেষণ করতে হলে প্রচলিত ধারণার বাইরে যেতে হবে। শিল্পের ভাষায়, চানিং হলো অ-জৈব প্রচারণামূলক সুবিধা অর্জনের প্রাথমিক উদ্দেশ্যে দ্রুত গতিতে ক্রেডিট লাইন অর্জন করা এবং সেই প্রণোদনাগুলো সুরক্ষিত হওয়ার পর পদ্ধতিগতভাবে অ্যাকাউন্টটি বর্জন করা।
আরও পড়ুন: আমেরিকান এক্সপ্রেস ইকোসিস্টেম আয়ত্ত করা: ব্যবসায়িক মালিকদের জন্য কৌশলগত পয়েন্ট ভ্যালুয়েশন
উদ্দেশ্যের পার্থক্য চিহ্নিত করা: অপ্টিমাইজেশান বনাম এক্সট্রাকশন
অর্গানিক রিওয়ার্ড অপ্টিমাইজেশান (জৈব পুরস্কার অপ্টিমাইজেশান) এবং সিস্টেম্যাটিক চানিং (পদ্ধতিগত চানিং)-এর মধ্যে একটি গুরুত্বপূর্ণ পার্থক্য করতে হবে।
- অর্গানিক অপ্টিমাইজেশান: ভোক্তারা তাদের সাধারণ, দৈনন্দিন খরচগুলোকে একটি কার্ডের দীর্ঘমেয়াদী মূল্যের প্রস্তাবের সাথে সামঞ্জস্যপূর্ণ করেন (যেমন, মুদিখানার জিনিসপত্রে ক্যাশব্যাক বা ভ্রমণ বীমা)। এর ফলে ইস্যুকারীর জন্য একটি ইতিবাচক লাইফটাইম ভ্যালু (LTV) তৈরি হয়।
- সিস্টেম্যাটিক চানিং: এর সাথে "হিট-এন্ড-রানের" কৌশল জড়িত থাকে। অংশগ্রহণকারী উচ্চমূল্যের সাইন-আপ বোনাস (SUBs) কে লক্ষ্য করে এবং ব্যক্তিগত খরচ না বাড়িয়ে ন্যূনতম ব্যয়ের প্রয়োজনীয়তা পূরণের জন্য ম্যানুফ্যাকচার্ড স্পেন্ডিং (MS) বা কৃত্রিম ব্যয়—তরল সম্পদ ক্রয়ের জন্য ক্রেডিট ব্যবহারের প্রক্রিয়াটি ব্যবহার করে।
| বৈশিষ্ট্য | অর্গানিক ব্যবহার | সিস্টেম্যাটিক চানিং |
| অ্যাকাউন্টের জীবনচক্র | স্বাভাবিক গ্রাহক আচরণের সাথে পরিবর্তিত হয় | ইস্যুকারীর শর্তাবলী, অ্যাকাউন্ট ইতিহাস এবং কৌশলের ওপর ভিত্তি করে পরিবর্তিত হয়; কোনো সর্বজনীন এক বছরের মেয়াদ নেই |
| ব্যয়ের ধরণ | সামঞ্জস্যপূর্ণ/পূর্বাভাসযোগ্য | স্পাইকড বা তীব্রভাবে ওঠানামা করা (ফ্রন্ট-লোড করা) |
| প্রাতিষ্ঠানিক ROI | ইন্টারচেঞ্জ/সুদের মাধ্যমে লাভজনক | অ্যাকুইজিশন খরচ বা অর্জনের ব্যয়ের মাধ্যমে নিট ক্ষতি |
২. আইনি এবং নিয়ন্ত্রক পরিবেশ
কমপ্লায়েন্স বা প্রতিপালনের দৃষ্টিকোণ থেকে, চানিংয়ের আইনগত বৈধতা প্রায়শই সাধারণ মানুষের কাছে ভুল বোঝাবুঝির শিকার হয়। আইনগত লঙ্ঘন এবং চুক্তিবদ্ধ ভঙ্গের মধ্যে পার্থক্য করা অত্যন্ত জরুরি।
আইনি বৈধতা (ডি জুরি)
মার্কিন যুক্তরাষ্ট্রের বর্তমান কাঠামো যেমন ফেয়ার ক্রেডিট রিপোর্টিং অ্যাক্ট (FCRA) এবং ইকুয়াল ক্রেডিট অপরচুনিটি অ্যাক্ট (ECOA)-এর অধীনে, ক্রেডিট কার্ড চানিং বেআইনি নয়। যেকোনো ভোক্তার নিজ বিবেচনায় ঋণের জন্য আবেদন করার এবং অ্যাকাউন্ট বন্ধ করার আইনি অধিকার রয়েছে। আবেদনে সরবরাহ করা তথ্য (পরিচয়, আয় এবং ঋণ-থেকে-আয়ের অনুপাত) যদি বাস্তবসম্মত হয়, তবে কোনো অপরাধমূলক আইন লঙ্ঘন হয় না।
চুক্তিবদ্ধ নিষেধাজ্ঞা (ডি ফ্যাক্টো)
রাষ্ট্র হয়তো চানিং নিষিদ্ধ নাও করতে পারে, তবে প্রাইভেট আর্থিক প্রতিষ্ঠানগুলো ক্রমবর্ধমানভাবে তা করছে। সমসাময়িক বেশিরভাগ কার্ডধারক চুক্তিতে এখন "অ্যান্টি-গেমিং" বা "অপব্যবহার" সংক্রান্ত ধারা অন্তর্ভুক্ত থাকে। এগুলো ইস্যুকারীকে একতরফাভাবে নিচের ক্ষমতা প্রদান করে:
- প্রচারণামূলক পুরস্কার আটকে রাখা বা "ফিরে নেওয়া" (claw back)।
- ব্যয়ের ধরণগুলোর একটি ম্যানুয়াল পর্যালোচনার জন্য অ্যাকাউন্টগুলো স্থগিত করা।
- সম্পূর্ণরূপে ব্যবসায়িক সম্পর্ক সমাপ্ত করে প্রতিকূল পদক্ষেপ (Adverse Action) গ্রহণ করা।
৩. প্রাতিষ্ঠানিক ঝুঁকি ব্যবস্থাপনা এবং "বোনাস অপব্যবহার"
আর্থিক প্রতিষ্ঠানগুলো নিষ্ক্রিয় দর্শক থেকে তাদের বিপণন বাজেটের সক্রিয় রক্ষকে পরিণত হয়েছে। আজ, "চানিংয়ের বিরুদ্ধে যুদ্ধ" মেশিন লার্নিং এবং আচরণগত ফরেনসিকের সাহায্যে পরিচালিত হয়।
আরও পড়ুন: ক্রেডিট কার্ড সুরক্ষা: পেমেন্টে টোকেনাইজেশন এবং বায়োমেট্রিক প্রমাণীকরণ বিশ্লেষণ
রিওয়ার্ড অ্যাবিউজ টিম (RAT) এবং আচরণগত ফ্ল্যাগিং
প্রধান ইস্যুকারী প্রতিষ্ঠানগুলো এখন নির্দিষ্ট কিছু "রেড ফ্ল্যাগ" বা সতর্কতামূলক আচরণ পর্যবেক্ষণ করার জন্য ডেডিকেটেড বিভাগ—রিওয়ার্ড অ্যাবিউজ টিম বা পুরস্কার অপব্যবহার দল নিয়োগ করে:
- থ্রেশহোল্ড স্পেন্ডিং: বোনাসের জন্য ঠিক যতটুকু পরিমাণের প্রয়োজন ততটুকুই খরচ করা এবং তারপরে অবিলম্বে সমস্ত লেনদেন কার্যক্রম বন্ধ করে দেওয়া।
- সাইকেল ভেলোসিটি: ১২ থেকে ২৪ মাসের উইন্ডোর মধ্যে অ্যাকাউন্ট খোলা এবং বন্ধ করা, যা "সাইক্লিং" নামে পরিচিত।
- লো-ডয়েল টাইম: মালিকানার খরচ এড়াতে বার্ষিক ফি ধার্য হওয়ার সাথে সাথেই একটি অ্যাকাউন্ট বন্ধ করে দেওয়া।
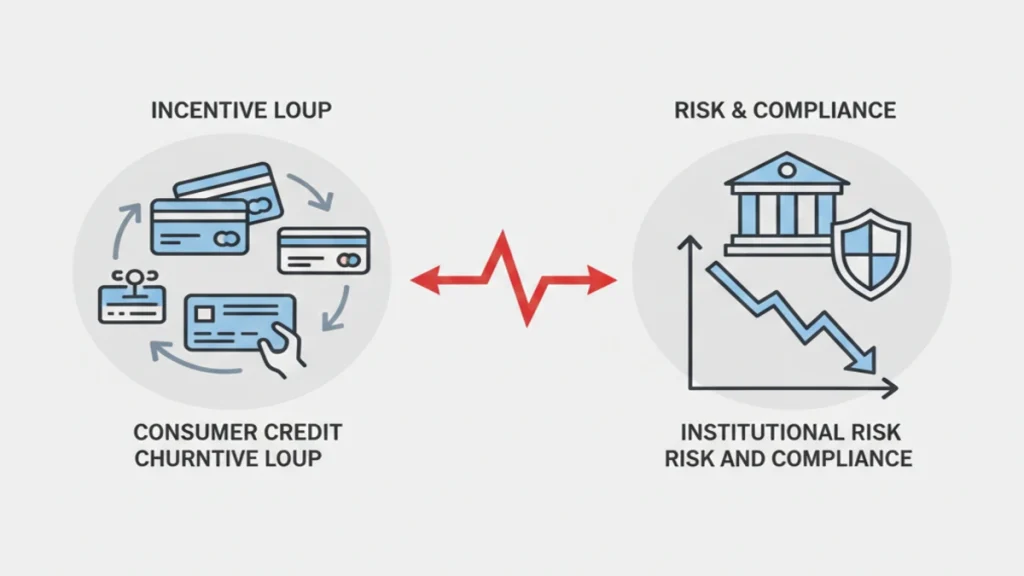
সুনামের পুঁজি এবং "ঝুঁকি কমানো" (De-Risking)
একজন পেশাদারের জন্য, চানিংয়ের সবচেয়ে বড় ঝুঁকি হলো ক্রেডিট স্কোরে সাময়িক পতন নয়, বরং সুনামের পুঁজির (Reputational Capital) ক্ষয়। প্রতিষ্ঠানগুলো ক্রমবর্ধমানভাবে "গ্লোবাল ডি-রিস্কিং" কৌশল ব্যবহার করছে। ক্রেডিট কার্ডের বোনাস "গেম" করার জন্য চিহ্নিত কোনো অংশগ্রহণকারী নিজেকে সেই প্রতিষ্ঠানের আরও গুরুত্বপূর্ণ পরিষেবাগুলো যেমন কমার্শিয়াল লেন্ডিং, মর্টগেজ বা প্রাইভেট ওয়েলথ ম্যানেজমেন্ট থেকে "ব্ল্যাকলিস্ট" বা নিষিদ্ধ দেখতে পারেন।
৪. নৈতিক বিবেচনা এবং বৈশ্বিক বৈচিত্র্য
সৎ বিশ্বাসের অংশগ্রহণের নীতিশাস্ত্র
নৈতিকভাবে, চানিং সৎ বিশ্বাস (Good Faith) বা গুড ফেইথের মতবাদকে চ্যালেঞ্জ করে। আর্থিক পণ্যগুলোর দাম নির্ধারণ করা হয় এবং পারস্পরিক উপযোগিতার ধারণার অধীনে বিপণন করা হয়। পদ্ধতিগত নিষ্কাশন বা এক্সট্রাকশন তথ্যের অসামঞ্জস্যতার ওপর নির্ভর করে—বিক্রয়ের সময় দীর্ঘমেয়াদী উদ্দেশ্য যাচাই করার ব্যাংকের অক্ষমতার সুযোগ নেওয়া। এটি একটি "ট্রাজেডি অফ দ্য কমন্স" তৈরি করে, যেখানে চানিংয়ের খরচগুলো সবার মাঝে ছড়িয়ে পড়ে, যার ফলে সাধারণ জনগণের জন্য উচ্চ ফি বা কম রিওয়ার্ড রেট তৈরি হয়।
আইনগত সূক্ষ্মতা
ইন্টারচেঞ্জ ফি প্রবিধান-এর ওপর ভিত্তি করে চানিংয়ের কার্যকারিতা বিশ্বজুড়ে পরিবর্তিত হয়:
- মার্কিন যুক্তরাষ্ট্র: ইন্টারচেঞ্জ আয় কার্ড অর্থনীতির একটি উপাদান, তবে রেটগুলো কার্ড নেটওয়ার্ক, মার্চেন্ট ক্যাটাগরি, লেনদেনের ধরন এবং সমঝোতাকৃত শর্তাবলীর ওপর ভিত্তি করে পরিবর্তিত হয়। “২%+” কে সার্বজনীন হার হিসেবে বিবেচনা করবেন না বা এটি অনুমান করবেন না যে শুধুমাত্র ইন্টারচেঞ্জই রিওয়ার্ড বা পুরস্কার তহবিল গঠন করে কিংবা মার্কিন যুক্তরাষ্ট্রকে চানিংয়ের বিশ্ব কেন্দ্রে পরিণত করে।
- ইউরোপীয় ইউনিয়ন: রেগুলেশন (EU) 2015/751 ভোক্তা ডেবিট কার্ডের জন্য ইন্টারচেঞ্জ ফি ০.২% এবং ভোক্তা ক্রেডিট কার্ডের জন্য ০.৩% সীমিত করে, যা প্রবিধানের সুযোগ এবং ব্যতিক্রম সাপেক্ষে প্রযোজ্য। এগুলো হলো ইইউ আইনি সীমা; এগুলোকে অস্ট্রেলিয়াব্যাপী সীমা বা পুরস্কারের কৌশল শেষ হয়ে যাওয়ার প্রমাণ হিসেবে বর্ণনা করা উচিত নয়। ইইউ ইন্টারচেঞ্জ-ফি প্রবিধান সারাংশ।
রিওয়ার্ড কৌশলের জন্য একটি ঝুঁকি-নিয়ন্ত্রণ চেকোলিস্ট
অন্য কার্ডের জন্য আবেদন করার আগে, বোনাস অর্জনের জন্য প্রয়োজনীয় খরচের হিসাব করুন এবং আপনার সাধারণ বাজেটের সাথে তা তুলনা করুন। এর মধ্যে বার্ষিক ফি, ব্যালেন্স বহন করলে সুদ, বৈদেশিক লেনদেনের ফি, সুযোগ ব্যয় (opportunity cost) এবং প্রদানকারীর শর্ত পরিবর্তনের সম্ভাবনা অন্তর্ভুক্ত করুন। ভুলেও কৃত্রিমভাবে খরচ তৈরি করবেন না বা যোগ্যতার বিষয়ে ভুল তথ্য দেবেন না। কার্ড চুক্তি এবং রিওয়ার্ড প্রোগ্রাম নিয়মগুলো পড়ুন এবং বিবেচনা করুন যে একাধিক আবেদন কীভাবে ক্রেডিট অনুসন্ধান এবং ভবিষ্যতের আন্ডাররাইটিংকে প্রভাবিত করতে পারে।
ব্যবসায়িক কার্ডের ক্ষেত্রে, ব্যক্তিগত এবং কোম্পানির খরচ সঠিকভাবে আলাদা রাখুন এবং অ্যাকাউন্টিং, রিইম্বার্সমেন্ট ও কর্মচারী-কার্ড নীতিগুলো অনুসরণ করুন। অপ্রয়োজনীয় কেনাকাটায় উৎসাহ দিলে, ঋণ বাড়ালে বা রেকর্ড রাখার ক্ষেত্রে সমস্যা তৈরি করলে কোনো রিওয়ার্ড কৌশলই মূল্যবান নয়।
সচরাচর জিজ্ঞাস্য প্রশ্নাবলী
ক্রেডিট কার্ড চানিং কি অবৈধ?
আইনগত বৈধতা এবং চুক্তিগত প্রতিপালন নির্ভর করে আচরণ এবং এখতিয়ারের ওপর। জালিয়াতি, মিথ্যা বিবৃতি বা অ্যাকাউন্টের অপব্যবহারের গুরুতর পরিণতি হতে পারে; প্রতিটি কৌশল অনুমোদিত ধরে না নিয়ে ইস্যুকারীর শর্তাবলী এবং প্রযোজ্য আইন পর্যালোচনা করুন।
বারবার আবেদন কি ভবিষ্যতের ঋণ গ্রহণকে প্রভাবিত করতে পারে?
এগুলো ক্রেডিট ফাইল এবং ঋণদাতার মূল্যায়নকে প্রভাবিত করতে পারে, তবে প্রভাব নির্ভর করে এখতিয়ার, স্কোরিং মডেল এবং আবেদনকারীর সামগ্রিক প্রোফাইলের ওপর। কৌশল পরিবর্তন করার আগে আসন্ন মর্টগেজ বা ঋণের আবেদনগুলো বিবেচনা করুন।
৫. উপসংহার
একটি সিনিয়র ফাইন্যান্সিয়াল দৃষ্টিকোণ থেকে, ক্রেডিট কার্ড চানিং হলো উচ্চ-ঝুঁকিপূর্ণ বিপণন প্রণোদনার অনিচ্ছাকৃত ফলাফলের একটি প্রমাণ। যদিও এটি একটি আইনগতভাবে অনুমোদিত কার্যকলাপ হিসেবে রয়েছে, তবে এর স্থায়িত্ব ক্রমশ হ্রাস পাচ্ছে। ব্যাংকিং অ্যালগরিদমগুলো যখন আরও বেশি পূর্বাভাসযোগ্য হয়ে উঠছে এবং প্রতিষ্ঠানগুলো "নতুন অ্যাকাউন্ট বৃদ্ধি"-র চেয়ে "মোট সম্পর্কের মূল্য"-কে অগ্রাধিকার দিচ্ছে, তখন সফল পদ্ধতিগত নিষ্কাশনের সুযোগ সংকুচিত হয়ে আসছে।
পেশাদার ঐক্যমত স্পষ্ট: স্বল্পমেয়াদী আরবিট্রেজ বা লভ্যাংশ তরল লাভ আনতে পারে, তবে দীর্ঘমেয়াদী খরচ—যা সুনামের ঝুঁকি এবং সম্ভাব্য প্রাতিষ্ঠানিক বহিঃপ্রকাশের মাধ্যমে পরিমাপ করা হয়—প্রায়শই প্রচারণামূলক সুবিধাকে ছাড়িয়ে যায়।
উৎস এবং কমপ্লায়েন্স বিশ্লেষণ
- নিয়ন্ত্রক ভিত্তি: এই বিশ্লেষণটি FCRA, ECOA এবং EU IFR (2015/751)-এর ওপর ভিত্তি করে তৈরি।
- প্রাতিষ্ঠানিক কাঠামো: মানক Basel III অপারেশনাল ঝুঁকি নীতি এবং সাধারণ টায়ার-ওয়ান ব্যাংকিংয়ের পরিষেবার শর্তাবলীর (Terms of Service) ওপর ভিত্তি করে।
- ডিসক্লোজার: এই নিবন্ধটি শুধুমাত্র শিক্ষামূলক উদ্দেশ্যে তৈরি এবং এটি কোনো আর্থিক, আইনি বা বিনিয়োগের পরামর্শ গঠন করে না।
পর্যালোচনা চেকোলিস্ট
- আবেদন করার আগে ইস্যুকারীর বর্তমান যোগ্যতা, বোনাস, অ্যাকাউন্ট বন্ধ করার এবং ক্লব্যাক বা ফি ফেরতের শর্তগুলো পড়ুন।
- নিট গণনার মধ্যে বার্ষিক ফি, সুদ, কঠিন অনুসন্ধান (hard inquiries), ক্রেডিট ব্যবহারের হার এবং পেমেন্ট মিস করার ঝুঁকি অন্তর্ভুক্ত করুন।
- আবেদনগুলো নির্ভুল রাখুন এবং ইস্যুকারীর শর্তাবলী অনুসরণ করুন; পুরস্কারের পেছনে ছুটতে গিয়ে কৃত্রিমভাবে খরচ তৈরি করবেন না বা উচ্চ মূল্যে ঋণ নেবেন না।
ব্যবহারকারী বা ব্যবসার জন্য ব্যবহারিক পরীক্ষা
স্বাগত বোনাসগুলো বার্ষিক ফি, ন্যূনতম খরচের নিয়ম, কর এবং কার্ডধারক বাস্তবে যে রিওয়ার্ড ব্যবহার করতে পারেন তার মূল্যের ভিত্তিতে মূল্যায়ন করা উচিত। বোনাস অর্জনের জন্য উচ্চ-সুদের ব্যালেন্স বহন করা বা পরিকল্পিত পরিমাণের চেয়ে বেশি খরচ করা বিজ্ঞাপিত সুবিধাকে ছাপিয়ে যেতে পারে এবং ক্রেডিট ব্যবস্থাপনার ক্ষতি করতে পারে।
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.