
التمويل الشخصي · بطاقات الائتمان والقروض
استخراج مكافآت بطاقات الائتمان (Credit Card Churning): تحليل مهني للمخاطر الأخلاقية والقانونية والمؤسسية
استكشف ممارسة استخراج مكافآت بطاقات الائتمان من منظور مالي مهني. وتعرف على المخاطر المؤسسية، والإطار القانوني، والآثار طويلة الأجل.
في عالم الخدمات المصرفية للأفراد المتقدم، تحول مصطلح "تدوير بطاقات الائتمان" (Credit Card Churning) من مجرد هواية استهلاكية محدودة إلى متغير مهم في نماذج المخاطر المؤسسية. وبالنسبة للمحللين الماليين، ومسؤولي الالتزام، وقادة الأعمال، تقدم هذه الممارسة دراسة حالة رائعة — وإن كانت إشكالية في كثير من الأحيان — حول سوء توافق الحوافز.
تقدم هذه المقالة دراسة دقيقة ومكثفة لهذه الممارسة، متجاوزة الخطابات الترويجية لتحليل الاحتكاكات الهيكلية بين التسويق العدواني للاستحواذ واستدامة المحفظة على المدى الطويل.
1. تحديد آليات التدوير
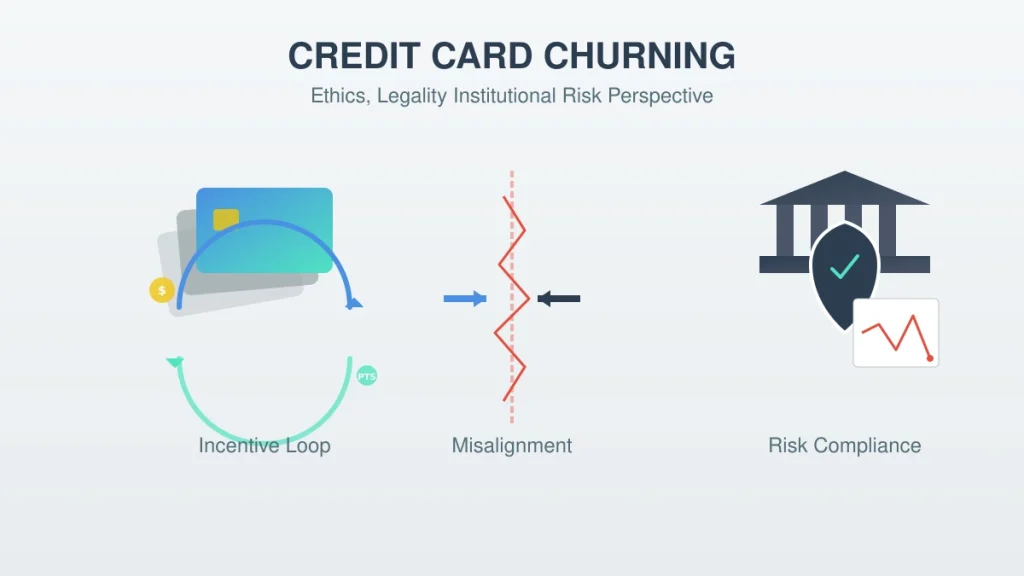
لتحليل التدوير بمهنية، يجب تجاوز المصطلحات الدارجة. فداخل القطاع، يُعرّف التدوير بأنه الاستحواذ عالي السرعة على خطوط الائتمان بقصد أساسي يتمثل في التقاط قيمة ترويجية غير عضوية، يليه التخلي المنهجي عن الحساب بمجرد تأمين تلك الحوافز.
اقرأ المزيد: إتقان منظومة أمريكان إكسبريس: تقييم النقاط الإستراتيجي لأصحاب الأعمال
التمييز بين القصد: التحسين مقابل الاستخراج
يجب وضع تمييز حاسم بين تحسين المكافآت العضوية والتدوير المنهجي.
- التحسين العضوية: يواءم المستهلكون إنفاقهم اليومي الاعتيادي مع مقترح القيمة طويل الأجل للبطاقة (مثل استرداد النقود على البقالة أو التأمين على السفر). وينتج عن ذلك قيمة إيجابية لـ العمر الإنتاجي للعميل (LTV) بالنسبة لجهة الإصدار.
- التدوير المنهجي: يتضمن هذا أساليب "الضرب والهرب". حيث يستهدف المشارك مكافآت التسجيل عالية القيمة (SUBs) ويستخدم الإنفاق المصطنع (MS) — وهي عملية استخدام الائتمان لشراء أصول سائلة — لتلبية متطلبات الحد الأدنى للإنفاق دون زيادة الاستهلاك الشخصي.
| الميزة | الاستخدام العضوي | التدوير المنهجي |
| دورة حياة الحساب | تتفاوت مع سلوك العملاء العادي | تتفاوت بحسب شروط جهة الإصدار، وسجل الحساب والاستراتيجية؛ ولا يوجد حد زمني عالمي ثابت بعام واحد |
| نمط الإنفاق | متسق / يمكن التنبؤ به | يرتفع بحدة (مُركّز في البداية) |
| العائد على الاستثمار المؤسسي | مربح عبر رسوم التبادل / الفوائد | خسارة صافية عبر تكلفة الاستحواذ |
2. المشهد القانوني والتنظيمي
من منظور الالتزام، غالباً ما يتم سوء فهم قانونية التدوير من قبل الجمهور. ومن الضروري التمييز بين الانتهاكات القانونية والخرق التعاقدي.
الشرعية القانونية (De Jure)
في ظل الأطر الحالية مثل قانون تقارير الائتمان العادل (FCRA) وقانون تكافؤ فرص الائتمان (ECOA) في الولايات المتحدة، فإن تدوير بطاقات الائتمان ليست عملاً غير قانوني. يمتلك المستهلك الحق القانوني في التقدم بطلب للحظول على الائتمان وإنهاء الحسابات وفقاً لتقديره. وبشرط أن تكون المعلومات المقدمة في طلب الحصول على الائتمان (الهوية، والدخل، ونسب الدين إلى الدخل) حقيقية، فلا يوجد انتهاك لأي قانون جنائي.
القيود التعاقدية (De Facto)
في حين أن الدولة قد لا تحظر التدوير، فإن المؤسسات المالية الخاصة تفعل ذلك بشكل متزايد. تتضمن معظم اتفاقيات حامل البطاقة المعاصرة الآن بنوداً "ضد التلاعب" أو "ضد سوء الاستخدام". تمنح هذه البنود جهة الإصدار صلاحية أحادية الجانب للقيام بما يلي:
- حجب المكافآت الترويجية أو استردادها ("Clawback").
- تجميد الحسابات في انتظار المراجعة اليدوية لأنماط الإنفاق.
- ممارسة إجراءات سلبية (Adverse Action) عن طريق إنهاء العلاقة التجارية بالكامل.
3. إدارة المخاطر المؤسسية و"إساءة استخدام المكافآت"
تطورت المؤسسات المالية من مراقبين سلبيين إلى مدافعين استباقيين عن ميزانيات التسويق الخاصة بهم. اليوم، تُخاض "الحرب ضد التدوير" باستخدام التعلم الآلي والتحليلات الجنائية السلوكية.
اقرأ المزيد: أمان بطاقات الائتمان: تحليل الترميز والمصادقة البيومترية في المدفوعات
فرق إساءة استخدام المكافآت (RAT) ورصد المؤشرات السلوكية
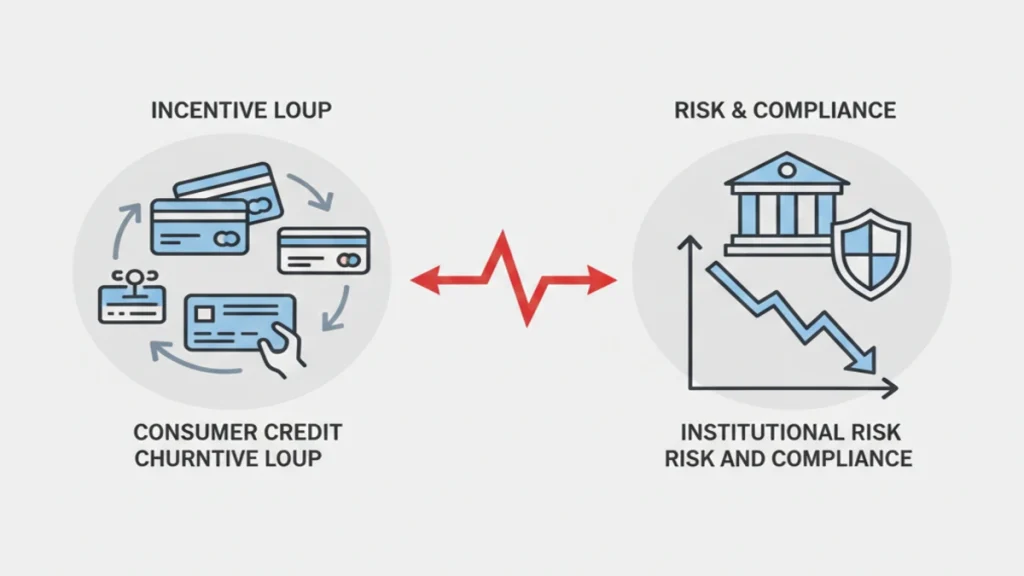
تستعين الجهات المصدرة الكبرى الآن بأقسام مخصصة - وهي فرق إساءة استخدام المكافآت - التي تراقب سلوكيات "العلامات الحمراء" المحددة:
- الإنفاق عند الحد الأدنى: إنفاق المبلغ المطلوب بالضبط للحصول على المكافأة ثم التوقف الفوري عن جميع أنشطة المعاملات.
- سرعة تدوير الحسابات: فتح وإغلاق الحسابات خلال نافذة تتراوح من 12 إلى 24 شهراً، والمعروفة باسم "التدوير السريع".
- قصر مدة الاحتفاظ بالحساب: إغلاق الحساب فور فرض الرسوم السنوية لتجنب تكلفة الملكية.
الرأس المال السمعي والتخفيف من المخاطر
بالنسبة للمهني المحترف، فإن أكبر خطر للتدوير ليس الانخفاض المؤقت في درجة الائتمان، بل تآكل الرأس المال السمعي. تستخدم المؤسسات بشكل متزايد استراتيجيات "إزالة المخاطر العالمية". فالشخص المشارك الذي يتم رصده بتهمة "التلاعب" بمكافأة بطاقة الائتمان قد يجد نفسه في "قائمة الحظر" الخاصة بالخدمات الأكثر أهمية لتلك المؤسسة، مثل الإقراض التجاري، أو الرهون العقارية، أو إدارة الثروات الخاصة.
4. الاعتبارات الأخلاقية والتفاوتات العالمية
أخلاقيات المشاركة بحسن نية
من الناحية الأخلاقية، يتحدى التدوير مبدأ حسن النية (Good Faith). تُسعَّر المنتجات المالية وتُسوق على افتراض المنفعة المتبادلة. ويعتمد الاستخراج المنهجي على عدم تناسق المعلومات - أي استفادة العميل من عدم قدرة البنك على التحقق من النية طويلة الأجل في نقطة البيع. ويخلق هذا ما يسمى بـ "م مأساة الممتلكات العامة"، حيث يتم توزيع تكاليف التدوير على الجميع، مما يؤدي إلى ارتفاع الرسوم أو انخفاض معدلات المكافآت لعامة السكان.
الفوارق التنظيمية القضائية
تختلف جدوى التدوير عالمياً بناءً على لوائح رسوم التبادل (Interchange Fee Regulations):
- الولايات المتحدة: تعد إيرادات رسوم التبادل مكوناً واحداً من اقتصاديات البطاقات، ولكن المعدلات تختلف حسب شبكة البطاقات، وفئة التجار، ونوع المعاملات، والشروط المتفق عليها. لا تتعامل مع "2%+" كمعدل عام أو تستنتج أن رسوم التبادل وحدها تمول المكافآت أو تجعل الولايات المتحدة المركز العالمي للتدوير.
- الاتحاد الأوروبي: يضع التوجيه (EU) 2015/751 سقفاً لرسوم التبادل لبطاقات الخصم الخاصة بالمستهلكين عند 0.2% وبطاقات الائتمان الخاصة بالمستهلكين عند 0.3%، وفقاً لنطاق اللائحة والاستثناءات الواردة فيها. هذه حدود قانونية خاصة بالاتحاد الأوروبي؛ ولا ينبغي وصفها بأنها حدود تطبق في أستراليا بأكملها أو كدليل على انتهاء استراتيجيات المكافآت. ملخص لائحة رسوم التبادل في الاتحاد الأوروبي.
قائمة مرجعية للتحكم في المخاطر لاستراتيجيات المكافآت
قبل التقدم بطلب للحصول على بطاقة أخرى، احسب الإنفاق اللازم لكسب المكافأة وقارنه بميزانيتك العادية. ضع في اعتبارك الرسوم السنوية، والفوائد في حال الاحتفاظ برصيد مدين، ورسوم المعاملات الأجنبية، وتكلفة الفرصة البديلة، واحتمالية قيام مزود الخدمة بتغيير شروطه. لا تقم أبداً بافتعال الإنفاق أو تقديم معلومات مضللة حول الأهلية. اقرأ اتفاقية البطاقة وقواعد برنامج المكافآت، وفكر في كيف يمكن أن تؤثر الطلبات المتعددة على الاستعلامات الائتمانية وعمليات الاكتتاب المستقبلية.
بالنسبة لبطاقات الأعمال، احرص على إبقاء النفقات الشخصية وتكاليف الشركة مفصولة بشكل صحيح واتبع السياسات المحاسبية وسياسات سداد المصروفات وبطاقات الموظفين. لا تستحق أي استراتيجية مكافآت العناء إذا كانت تشجع على مشتريات غيرจำเป็นة، أو تزيد الدين، أو تخلق مشاكل في حفظ السجلات.
الأسئلة الشائعة
هل يُعد تدوير بطاقات الائتمان عملاً غير قانوني؟
تعتمد الشرعية والامتثال التعاقدي على السلوك والاختصاص القضائي. قد يتسبب الاحتيال، أو الإدلاء ببيانات كاذبة، أو سوء استخدام الحسابات في عواقب وخيمة؛ لذا راجع شروط جهة الإصدار والقوانين المعمول بها بدلاً من افتراض السماح بكل تكتيك.
هل يمكن أن تؤثر الطلبات المتكررة على الاقتراض المستقبلي؟
يمكن أن تؤثر على الملفات الائتمانية وتقييمات المقرض، ولكن التأثير يعتمد على الاختصاص القضائي، وننموذج التقييم، والملف الشخصي العام للمتقدم. ضع في اعتبارك طلبات الرهن العقاري أو القروض القادمة قبل تغيير استراتيجيتك.
5. الخلاصة
من منظور مالي رفيع المستوى، يُعد تدوير بطاقات الائتمان دليلاً على العواقب غير المقصودة لحوافز التسويق عالية المخاطر. ورغم أنها لا تزال نشاطاً قانونياً مسموحاً به، إلا أن استدامتها في تراجع. ومع زيادة قدرة الخوارزميات المصرفية على التنبؤ وإعطاء المؤسسات الأولوية لـ "إجمالي قيمة العلاقة" على حساب "نمو الحسابات الجديدة"، فإن نافذة الاستخراج المنهجي الناجح تتضيق باستمرار.
إن الإجماع المهني واضح: في حين أن المراجحة قصيرة الأجل قد تحقق مكاسب سائلة، إلا أن التكلفة على المدى الطويل - المقاسة بمخاطر السمعة والاستبعاد المؤسسي المحتمل - غالباً ما تفوق الفائدة الترويجية.
التحليل التنظيمي ومصدره
- الأساس التنظيمي: يستند هذا التحليل إلى قانون تقارير الائتمان العادل (FCRA)، وقانون تكافؤ فرص الائتمان (ECOA)، ولائحة رسوم التبادل في الاتحاد الأوروبي (EU IFR 2015/751).
- الإطار المؤسسي: استناداً إلى مبادئ المخاطر التشغيلية القياسية لاتفاقية بازل 3 وشروط الخدمة المصرفية المعتادة من المستوى الأول.
- الإفصاح: هذه المقالة لأغراض تعليمية فقط ولا تشكل نصيحة مالية أو قانونية أو استثمارية.
قائمة مراجعة التقييم
- اقرأ أهلية جهة الإصدار الحالية، ومكافآتها، وشروط إغلاق الحساب، واسترداد الحوافز قبل التقديم.
- أدخل الرسوم السنوية، والفوائد، والاستعلامات الصارمة، واستخدام الائتمان، وخطر تأخر المدفوعات في حساب الصافي.
- حافظ على دقة الطلبات واتبع شروط جهة الإصدار؛ ولا تفتعل الإنفاق أو تقترض بتكلفة عالية لملاحقة المكافآت.
فحوصات عملية للمستخدم أو الشركات
يجب تقييم مكافآت الترحيب بعد خصم الرسوم السنوية، وقواعد الحد الأدنى للإنفاق، والضرائب، وقيمة المكافآت التي يمكن لحامل البطاقة استخدامها بالفعل. إن الاحتفاظ بأرصدة ذات فائدة عالية أو الإنفاق أكثر من المخطط له لكسب المكافأة يمكن أن يفوق الفائدة المعلنة ويضر بإدارة الائتمان.
موارد ذات صلة
مدونة السلوك المهني
تعرف على مدونة السلوك المهني في Global Investment Reviews. نحن ملتزمون بالحيادية والأصالة والشفافية في تحليلاتنا المالية والجيوسياسية.
خريطة الموقع - Global Investment Reviews
تصفح كل مقال وأداة وصفحة على موقع Global Investment Reviews واعرف اللغات المتوفرة لكل منها.

الأدوات
تحكم بأموالك بكفاءة باستخدام أدوات الاستثمار المالي المجانية لدينا. احسب عائد الاستثمار (ROI)، والفائدة المركبة، وخطة الاستثمار المنتظمة (SIP) وغيرها الكثير. اتخذ قرارات مبنية على البيانات مع GIR Finance اليوم!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.