
2026年财务成功路线图:财富终极指南 (GIR)
通过我们极具战略意义的 50/30/20 法则、投资技巧以及 12 个月行动清单,掌握 2026 年财务成功路线图。立即与 GIR 一起开始积累您的财富。
欢迎来到2026年1月1日。全球经济已经走出了20世纪20年代初剧烈通胀冲击的阴影,迈入了一个以人工智能驱动的生产力和非对称机遇为特征的新时代。然而,随着自动化重塑就业安全,且伦敦、纽约、柏林和巴黎等城市的生活成本依然居高不下,“旧”经验法则已不再适用。
本路线图并非一份泛泛的建议清单;而是一份365天的战略蓝图。无论你是柏林的Z世代职场新人,还是芝加哥的中层管理者,本指南都为你提供了实现“财务主权”(即让金钱为你工作,而不是你为金钱工作)所需的数学严谨性与心理共情能力。
第一部分:理论框架(财富背后的“底层逻辑”)
在接触电子表格之前,我们必须理解“丛林法则”。现代财富管理建立在三大核心理论之上,这些理论在2026年依然适用:
1. 50/30/20法则(现代升级版)
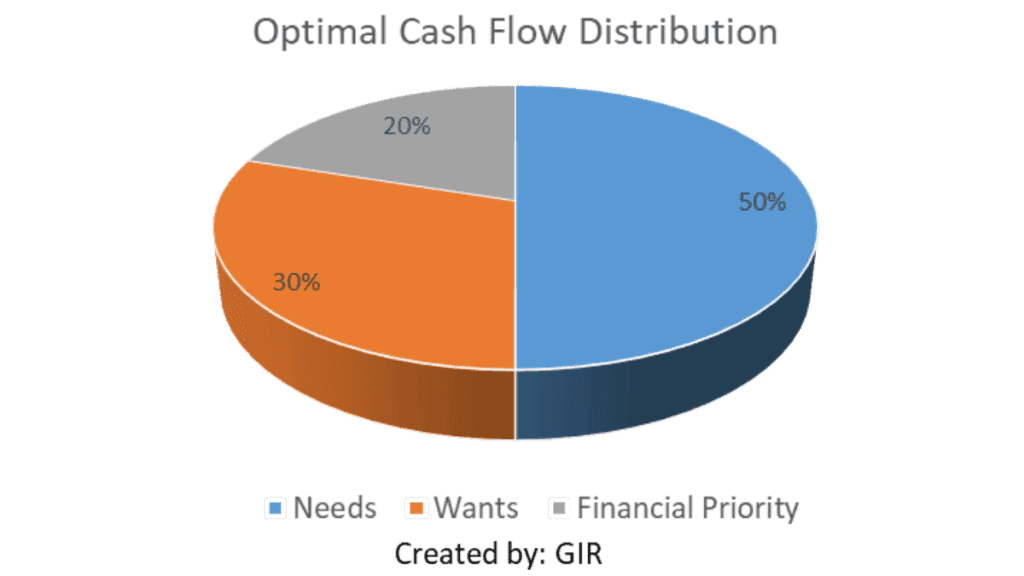
该法则由参议员伊丽莎白·沃伦(Elizabeth Warren)普及,是你的预算基准。然而在2026年,面对“订阅经济”与高昂的住房成本,我们对其进行了精细化调整:
- 50% 必需支出: 房租/房贷、水电费、伙食费、保险。
- 30% 意愿支出: 旅游、AI赋能的娱乐、外出就餐。
- 20% 财务首要任务: 偿还债务与财富积累。
2. 4%法则与收益顺序风险
威廉·本根(William Bengen)的研究表明,如果你每年提取投资组合的4%,你的资金应该能维持30年。在2026年,我们需要密切监控收益顺序风险——即在你获得“财务自由”最初几年遭遇市场崩盘,从而彻底打乱你计划的风险。
3. 金钱心理学
正如摩根·豪泽尔(Morgan Housel)的名言所说:“理财做得好,不一定取决于你知道什么,而取决于你的行为方式。” 在2026年,你财富面临的最大威胁不是股市,而是生活方式通胀以及追逐“炒作”资产的冲动。
第一阶段:基础构建(1月 – 3月)
“财务卫生季度”
1月:全面审计与“订阅蠕变”
在2026年,普通职场人同时在为12个以上的数字服务付费。
- 净资产全球定位系统(GPS):计算你的净值。$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- 订阅审计: 如果某项工具无法为你节省时间或带来快乐,果断取消它。
- 锚定“北极星”: 践行基于价值的消费。如果你看重“自由”,那么你的储蓄率就是你最重要的关键绩效指标(KPI)。
2月:2026年债务歼灭战
随着利率趋于稳定但仍高于2010年代,债务是你无法承受之重。
- 雪崩法(The Avalanche Method): 数学最优解。优先偿还利率最高的债务。
- 雪球法(The Snowball Method): 心理最优解。优先偿还金额最小的债务,以获得“多巴胺奖励”。
- 应急基金 2.0: 在AI引发职业变动的时代,3个月的存款充满风险。目标是在高收益储蓄账户(HYSA)中存够6至9个月的资金。
3月:税务工程(聚焦美国与欧盟)
- 美国: 最大化利用你的HSA(健康储蓄账户)。这是唯一的“三重税收优惠”账户(存入免税、增值免税、取出免税)。
- 英国/欧洲: 最大化利用你的ISA(英国)或PEA(法国)。在财年结束前用满你的“额度(Allowance)”。
- 法律保护: 更新你的数字遗嘱。在2026年,你的加密货币私钥、社交媒体和数字知识产权都是需要法定继承人的资产。
第二阶段:优化升级(4月 – 6月)
“最大化人力与金融资本”
4月:2026年投资组合构建
我们正在从“选股”转向循证投资。
- 三基金投资组合: 1. 全球股票总值ETF(如 VT 或 VWRL):捕捉全球增长。2. 全球债券ETF:用于平抑波动性。3. 5%的“另类资产”:比特币与黄金的组合,用于对冲法币贬值风险。
- 再平衡: 如果你的AI科技股飙升,卖出赢家,买入落后者,以维持你的风险偏好。
5月:技能套利(人力资本理论)
经济学家加里·贝克尔(Gary Becker)认为,“人力资本”是你最有价值的资产。
- AI转向: 利用5月份的时间学习如何利用AI将你的产出放大10倍。在2026年,“精通AI”与“回避AI”的劳动者之间的薪酬差距正在拉大。
- 收入多元化: 瞄准“三元法则”——一份薪水、一个股息/利息收入流、以及一个“热情项目(Passion Project)”收入流。
6月:生活方式设计与年中复盘
- 有意识的消费: 约书亚·菲尔兹·米尔本(Joshua Fields Millburn)表示:“简而言之,节俭就是对消费抱有意识。”
- 年中KPI检查: 你的储蓄率是否超过了20%?如果没有,请调整你的“意愿支出”类别。
第三阶段:增长爆发(7月 – 9月)
“激进的财富加速”
7月:房地产与实物资产
- “混合办公”机遇: 拥有高速互联网的“二线”城市房产是2026年的新金矿。
- REITs(房地产投资信托): 对于讨厌当房东的人来说,房地产投资信托基金提供了房地产市场的流动性敞口。
8月:税损收割与自动化
- 进阶招式: 如果你有亏损的持仓,卖掉它们来抵消资本利得。这就是税损收割(Tax-Loss Harvesting)。
- “设置即遗忘”系统: 确保你的DRIP(股息再投资计划)处于激活状态。复利是“世界第八大奇迹”(通常归功于爱因斯坦)。
9月:FIRE(财务独立,提前退休)计算
- “财务独立(FI)”数字:将你的年度支出乘以25。$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- 你目前处于什么位置?即使你并不想退休,知道这个数字也能给你带来“去你的底气(F-You Money)”——让你有底气对有毒的工作说不。
第四阶段:传承规划(10月 – 12月)
“风险防范、慈善事业与规划”
10月:风险缓释与网络安全
- 保险审计: 在2026年,医疗成本更高。确保你的“自付费用”上限不会让你破产。
- 数字金融卫生: 为你的银行账户使用硬件密钥(如YubiKey)。你的身份就是你的信用。
11月:慈善与慷慨框架
- 战略捐赠: 使用捐赠者建议基金(Donor-Advised Fund,美国)来获得即时税收减免,同时在一段时间内分发资金。
- 家庭透明度: 召开一次“金钱对话”。告诉你的家人重要文件放在哪里。在金钱问题上保持沉默只会给继承人带来混乱。
12月:2027年发射台
- 奖金法则: 如果你获得了奖金,请应用70/30法则:70%用于2027年的目标,30%用于庆祝你在2026年的辛勤付出。
- 反思: 你的“生命回报率(ROL)”是多少?你的金钱是否为你买到了更多与所爱之人相处的时间?
现实世界案例研究:2026年人物画像
案例 A:“新晋专业人士”(德国柏林)
- 个人概况: 克拉拉(Clara),26岁,初级AI顾问。
- 收入: 50,000欧元/年(净收入约2,600欧元/月)。
- 策略: * 住房: 900欧元(合租公寓的一个房间)。
- “公共养老金”对冲: 克拉拉知道国家养老金不够用。她通过低成本新券商每月投资600欧元购买全球MSCI ETF。
- 技能成长: 每月花费100欧元用于考取证书,力争在2028年薪资突破7.5万欧元阶梯。
案例 B:“夹心阶层”(美国奥斯汀)
- 个人概况: 马库斯与莎拉(Marcus & Sarah),38岁,育有两个孩子。
- 收入: 140,000美元/年(家庭总收入)。
- 策略:
- 税收策略: 最大化利用HSA(家庭每年8,000美元以上),将其用作“超级IRA(个人退休账户)”。
- 教育规划: 每月向529计划存入400美元,以对冲未来的大学学费成本。
- 债务管理: 随着利率在2026年初回落,他们对2023年的高息房贷进行了再融资。
案例 C:“数字游民 / 自由职业者”(全球/葡萄牙)
- 个人概况: 大卫(David),32岁,UI设计师。
- 收入: 90,000美元(波动性收入)。
- 策略:
- “缓冲垫”法则: 由于收入波动,保留12个月的应急基金。
- 税收居民身份: 在葡萄牙使用“NIF(税号)”,并确保不会被美国双重征税(利用FEIE海外收入免税额)。
- 投资: 专注于“高收益”股息股票,为接单淡季提供基础收入来源。
2026年精通追踪模板
| 月份 | 财务KPI | 任务 | 目标指标 |
| 1月 | 净资产 | 财务审计 | 资产 > 负债 |
| 2月 | 债务比率 | 雪崩法还款 | 债务收入比 < 30% |
| 3月 | 税务效率 | 用满401k / ISA | 100% 额度用完 |
| 4月 | 多元化 | 投资组合再平衡 | 偏离目标 +/- 5% |
| 5月 | 人力资本 | 掌握新的高收入技能 | 获得1项认证 |
| 6月 | 储蓄率 | 年中审计 | 净收入 > 20% |
| 7月 | 房地产 | REITs或房产分析 | 研究3项资产 |
| 8月 | 税损收割 | 清仓亏损资产 | 抵消资本利得 |
| 9月 | FI/RE数字 | 计算“自由天数” | 增加30天 |
| 10月 | 安全保障 | 更新密码与遗嘱 | 100% 安全 |
| 11月 | 慈善事业 | 慈善捐赠 | 占收入的 1–5% |
| 12月 | 奖金流向 | 70/30分配法 | 70% 用于投资 |
结论:行为优势
2026年的财富并不取决于“靠运气炒币”或“迷因股(Meme Stock)”。它取决于纪律的系统化。通过遵循本路线图,你将从“被动阶层”(担心账单的人)转变为“主动阶层”(主宰自己命运的人)。
参考文献与研究:
- 《金钱心理学》(The Psychology of Money) —— 摩根·豪泽尔(Morgan Housel)。
- 《4%法则》(The 4% Rule) —— 威廉·本根(William Bengen,《金融规划期刊》)。
- 《人力资本理论》(Human Capital Theory) —— 加里·贝克尔(Gary Becker,芝加哥大学)。
- 《致富简单路径》(The Simple Path to Wealth) —— JL·柯林斯(JL Collins)。
相关资源


The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.