
2026 میں مالی کامیابی کا لائحۂ عمل: دولت بنانے کے لیے جامع رہنما (GIR)
ہماری اسٹریٹجک 50/30/20 رول، سرمایہ کاری کی تجاویز اور 12 ماہ کی چیک لسٹ کے ساتھ 2026 کے مالیاتی کامیابی کے روڈ میپ میں مہارت حاصل کریں۔ GIR کے ساتھ آج ہی اپنی دولت کی تعمیر شروع کریں۔
1 جنوری 2026 میں خوش آمدید۔ عالمی معیشت 2020 کی دہائی کے اوائل کے اتار چڑھاؤ اور مہنگائی کے جھٹكوں سے نکل کر اب آرٹیفیشل انٹیلی جنس (AI) کی مدد سے چلنے والی پیداواری صلاحیت اور غیر متوازن مواقع (asymmetric opportunities) کے ایک نئے دور میں داخل ہو چکی ہے۔ تاہم، ملازمت کے تحفظ کو نئے سرے سے تشکیل دینے والی آٹومیشن اور لندن، نیویارک، برلن اور پیرس جیسے شہروں میں زندگی گزارنے کی بلند لاگت کے ساتھ، انگوٹھے کے "پرانے" اصول اب ناکافی ہیں۔
یہ روڈ میپ تجاویز کی کوئی عام فہرست نہیں ہے۔ یہ ایک 365 روزہ اسٹریٹجک بلیو پرنٹ ہے۔ چاہے آپ برلن میں Gen Z کے کوئی پروفیشنل ہوں یا شکاگو میں مڈ کیریئر مینیجر، یہ گائیڈ "مالی خودمختاری" (Financial Sovereignty)—اس حالت کو حاصل کرنے کے لیے درکار ریاضیاتی سختی اور نفسیاتی ہمدردی فراہم کرتی ہے جہاں آپ کا پیسہ آپ کے لیے کام کرتا ہے، نہ کہ آپ اپنے پیسے کے لیے کام کرتے ہیں۔
حصہ 1: نظریاتی فریم ورک (دولت کے پیچھے چھپی "وجہ")
اس سے پہلے کہ ہم اسپریڈشیٹس کو ہاتھ لگائیں، ہمیں "جنگل کے قوانین" کو سمجھنا ہوگا۔ جدید دولت کا انتظام تین بنیادی نظریات پر بنایا گیا ہے جو 2026 میں بھی درست ہیں:
1. 50/30/20 کا اصول (جدید شکل میں)
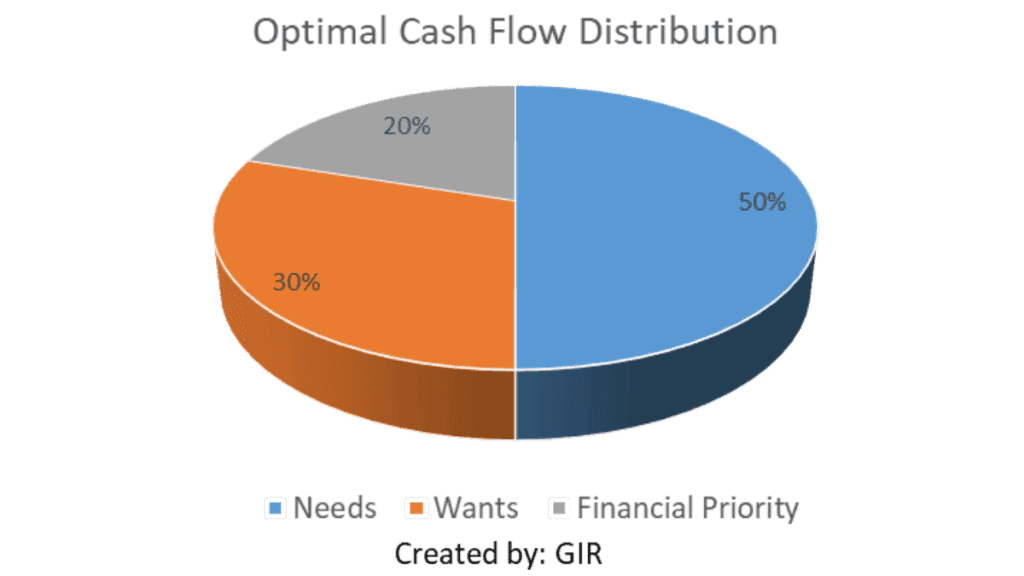
سینیٹر الزبتھ وارেন کی طرف سے مقبول کیا گیا یہ اصول آپ کی بنیادی ضرورت ہے۔ تاہم، 2026 میں "سبسکرپشن اکانومی" اور رہائش کے زیادہ اخراجات کے ساتھ، ہم اس میں درج ذیل ترمیم کرتے ہیں:
- 50% ضروریات: کرایہ/مورگیج، یوٹیلیٹیز، خوراک، بیمہ (انشورنس)۔
- 30% خواہشات: سفر، AI سے بہتر تفریح، باہر کھانا۔
- 20% مالیاتی ترجیح: قرض کی ادائیگی اور دولت کی تعمیر۔
2. 4% کا اصول اور ریٹرن کے تسلسل کا خطرہ (Sequence of Returns Risk)
ولیم بینگن کی تحقیق سے پتا چلتا ہے کہ اگر آپ سالانہ اپنے پورٹ فولیو کا 4% حصہ نکالتے ہیں، تو آپ کا پیسہ 30 سال تک چلنا چاہیے۔ 2026 میں، ہم ریٹرن کے تسلسل کے خطرے (Sequence of Returns Risk) پر نظر رکھتے ہیں—جو کہ اس خطرے کا نام ہے کہ آپ کی "آزادی" کے پہلے چند سالوں میں مارکیٹ کا کریش آپ کے منصوبے کو پٹڑی سے اتار سکتا ہے۔
3. پیسے کی نفسیات
جیسا کہ مورگن ہاؤسل نے مشہور جملہ کہا تھا، "پیسے کے معاملے میں کامیابی کا تعلق اس بات سے نہیں ہے کہ آپ کیا جانتے ہیں۔ بلکہ اس کا تعلق اس بات سے ہے کہ آپ کا رویہ کیسا ہے۔" 2026 میں، آپ کی دولت کے لیے سب سے بڑا خطرہ اسٹاک مارکیٹ نہیں ہے—بلکہ یہ طرز زندگی کی مہنگائی (lifestyle inflation) اور "ہائپ" اثاثوں کے پیچھے بھاگنے کی چاہت ہے۔
مرحلہ 1: بنیاد (جنوری – مارچ)
"مالی صفائی کی سہ ماہی"
جنوری: زبردست آڈٹ اور "سبسکرپشن کا پھیلاؤ"
2026 میں، اوسط پروفیشنل 12 سے زیادہ ڈیجیٹل خدمات کے لیے ادائیگی کرتا ہے۔
- نیٹ ورتھ جی پی ایس: اپنی نیٹ ورتھ (مجموعی مالیت) کا حساب لگائیں۔$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- سبسکرپشنز کا آڈٹ: اگر کوئی ٹول آپ کا وقت نہیں بچاتا یا آپ کو خوشی نہیں دیتا، تو اسے منسوخ کر دیں۔
- "نارتھ اسٹار" کی تعریف کرنا: قدر پر مبنی اخراجات (Value-Based Spending) کا استعمال کریں۔ اگر آپ "آزادی" کو اہمیت دیتے ہیں، تو آپ کی بچت کی شرح آپ کا سب سے اہم KPI ہے۔
فروری: 2026 کا قرض ختم کرنے کا حکمت عملی
شرح سود مستحکم ہونے کے باوجود 2010 کی دہائی کے مقابلے میں زیادہ ہیں، اس لیے قرض ایک ایسا بوجھ ہے جسے آپ برداشت نہیں کر سکتے۔
- ایوالانچ کا طریقہ (Avalanche Method): ریاضی کے لحاظ سے بہتر۔ پہلے سب سے زیادہ شرح سود والے قرض کی ادائیگی کریں۔
- سنوبال کا طریقہ (Snowball Method): نفسیاتی طور پر بہتر۔ "ڈوپامین ہٹ" کے لیے پہلے سب سے چھوٹے بقایا جات کی ادائیگی کریں۔
- ایمرجنسی فنڈ 2.0: AI کی وجہ سے ملازمتوں میں تبدیلی کے اس دور میں 3 ماہ کی بچت خطرناک ہے۔ ہائی ییلڈ سیونگ اکاؤنٹ (HYSA) میں 6 سے 9 ماہ کی بچت کا ہدف رکھیں۔
مارچ: ٹیکس انجینئرنگ (USA اور EU پر توجہ)
- USA: اپنے HSA (ہیلتھ سیونگ اکاؤنٹ) کو زیادہ سے زیادہ بڑھائیں۔ یہ واحد "ٹرپل ٹیکس سے مستفید ہونے والا" اکاؤنٹ ہے (ٹیکس فری ان، ٹیکس فری گروتھ، ٹیکس فری آؤٹ)۔
- UK/یورپ: اپنے ISA (UK) یا PEA (فرانس) کو زیادہ سے زیادہ کریں۔ مالی سال ختم ہونے سے پہلے "الاؤنس" کا استعمال کریں۔
- قانونی تحفظ: اپنے ڈیجیٹل وصیت نامے (Digital Will) کو اپ ڈیٹ کریں۔ 2026 میں، آپ کی کرپٹو کیز، سوشل میڈیا، اور ڈیجیٹل IP ایسے اثاثے ہیں جن کے لیے ایک قانونی وارث کی ضرورت ہوتی ہے۔
مرحلہ 2: بہتری اور اصلاح (اپریل – جون)
"انسانی اور مالی سرمائے کو زیادہ سے زیادہ بڑھانا"
اپریل: 2026 کا پورٹ فولیو کی تشکیل
ہم "اسکاک چننے" سے ہٹ کر ثبوت پر مبنی سرمایہ کاری (evidence-based investing) کی طرف بڑھ رہے ہیں۔
- 3 فنڈز کا پورٹ فولیو: 1. ٹوٹل ورلڈ اسٹاک ETF (مثلاً VT یا VWRL): عالمی ترقی کو حاصل کرنا۔ 2. گلوبل بانڈ ETF: اتار چڑھاؤ کو کم کرنے کے لیے۔ 3. "متبادل" 5%: کرنسی کی گراوٹ کے خلاف ہیج کے طور پر بٹ کوائن اور سونے کا امتزاج۔
- ری بیلنسنگ: اگر آپ کے AI-ٹیک اسٹاکس میں اضافہ ہوا ہے، تو اپنے رسک پروفائل کو برقرار رکھنے کے لیے جیتنے والے اثاثے بیچیں اور پیچھے رہنے والے اثاثے خریدیں۔
مई: اسل آرबिटریج (انسانی سرمائے کا نظریہ)
ماہر معاشیات گ্যারি بیکر نے دلیل دی کہ "انسانی سرمایہ" آپ کا سب سے قیمتی اثاثہ ہے۔
- AI کا رخ: مئی کا مہینہ اپنی پیداوار کو 10 گنا بڑھانے کے لیے AI کا استعمال سیکھنے میں صرف کریں۔ 2026 میں، "AI سے واقف" اور "AI سے گریز کرنے والے" کارکنوں کے درمیان تنخواہ کا فرق بڑھ رہا ہے۔
- آمدنی میں تنوع: "تین کا اصول" کا ہدف رکھیں—ایک تنخواہ، ایک ڈیویڈنڈ/سود کا سلسلہ، اور ایک "جذباتی پراجیکٹ" سے آمدنی کا سلسلہ۔
جون: طرز زندگی کا ڈیزائن اور سال کے وسط کا جائزہ
- شعوری اخراجات: جوشوا فیلڈز ملبرن کہتے ہیں، "سادگی (Frugality)، سیدھے الفاظ میں، اخراجات کے بارے میں ایک ارادہ ہے۔"
- سال کے وسط میں KPI کی جانچ: کیا آپ کی بچت کی شرح (Savings Rate) 20% سے زیادہ ہے؟ اگر نہیں، تو اپنے "خواہشات" کے زمرے کو ایڈجسٹ کریں۔
مرحلہ 3: ترقی (جولائی – ستمبر)
"دولت کی جارحانہ رفتار"
جولائی: رئیل اسٹیٹ اور فزیکل اثاثے
- "ہائبرڈ ورک" کا موقع: تیز رفتار انٹرنیٹ والے "ٹائر 2" شہروں میں پراپرٹیز 2026 میں نئی سونے کی کانیں ہیں۔
- REITs: ان لوگوں کے لیے جو مکان مالکان بننا پسند نہیں کرتے، رئیل اسٹیٹ انویسٹمنٹ ٹرسٹ ہاؤسنگ مارکیٹ تک آسان رسائی فراہم کرتے ہیں۔
اگست: ٹیکس لاس ہارویسٹنگ اور آٹومیشن
- پرو موو: اگر آپ کو نقصان ہو رہا ہے، تو کیپिटल گینز کو پورا کرنے کے لیے انہیں بیچ دیں۔ یہ ٹیکس لاس ہارویسٹنگ ہے۔
- "سیٹ اینڈ فارگیٹ" کا نظام: یقینی بنائیں کہ آپ کا DRIP (ڈیویڈنڈ ری انویسٹمنٹ پلان) فعال ہے۔ کمپاؤنڈ انٹرنیٹ "دنیا کا آٹھواں عجوبہ" ہے (جیسا کہ اکثر آئینسٹائن سے منسوب کیا جاتا ہے)۔
ستمبر: فائر (FIRE) کا حساب کتاب
- "FI" نمبر: اپنے سالانہ اخراجات لیں اور اسے 25 سے ضرب دیں۔$$\text{Target FI Number} \text{Annual Expenses} \times 25$$
- آپ کہاں کھڑے ہیں؟ یہاں تک کہ اگر آپ ریٹائر نہیں ہونا چاہتے ہیں، تب بھی اپنا نمبر جاننے سے آپ کو "F-You Money" ملتا ہے—کسی زہریلی نوکری کو چھوڑنے کی طاقت۔
مرحلہ 4: ورثہ (اکتوبر – دسمبر)
"تحفظ، فلاح و بہبود، اور منصوبہ بندی"
اکتوبر: خطرے کی کمی اور سائبر سیکیورٹی
- انشورنس آڈٹ: 2026 میں طبی اخراجات زیادہ ہیں۔ یقینی بنائیں کہ آپ کی "آؤٹ آف پاکٹ" زیادہ سے زیادہ حد آپ کو دیوالیہ نہ کر دے۔
- سائبر فنانشل ہائی جین: اپنے بینک اکاؤنٹس کے لیے ہارڈ ویئر کیز (جیسے YubiKey) کا استعمال کریں۔ آپ کی شناخت ہی آپ کا کریڈٹ ہے۔
نومبر: سخاوت کا فریم ورک
- اسٹریٹجک عطیہ: وقت کے ساتھ ساتھ رقم تقسیم کرتے ہوئے فوری ٹیکس کٹوتی حاصل کرنے کے لیے ڈونر ایڈوائزڈ فنڈ (USA) کا استعمال کریں۔
- خاندانی شفافیت: "پیسے کی بات" کا سیشن رکھیں۔ اپنے خاندان کو بتائیں کہ اہم دستاویزات کہاں ہیں۔ پیسے پر خاموشی وارثوں کے لیے افراتفری پیدا کرتی ہے۔
دسمبر: 2027 کا لانچ پیڈ
- بونس کا اصول: اگر آپ کو بونس ملتا ہے، تو 70/30 کا اصول لاگو کریں: 70% آپ کے 2027 کے اہداف کے لیے، 30% 2026 میں آپ کی محنت کا جشن منانے کے لیے۔
- غور و خوض: آپ کا "زندگی پر ریٹرن" (ROL) کیا تھا؟ کیا آپ کے پیسے نے آپ کو ان لوگوں کے ساتھ زیادہ وقت خریدا جن سے آپ پیار کرتے ہیں؟
حقیقی دنیا کے کیس اسٹڈیز: 2026 پروفائلز
کیس اسٹڈ اے: "ابھرتا ہوا پروفیشنل" (برلن، جرمنی)
- پروفائل: کلارا، 26 سال، جونیئر AI کنسلٹنٹ۔
- آمدنی: €50,000 / سال (خالص ~€2,600/ماہ)۔
- حکمت عملی: * رہائش: €900 (مشترکہ فلیٹ میں کمرہ)۔
- "پبلک پینشن" ہیج: کلارا جانتی ہے کہ ریاستی پینشن ناکافی ہے۔ وہ کم لاگت والے نیو بروکریج کے ذریعے **ورلڈ MSCI ETF** میں €600/ماہ کی سرمایہ کاری کرتی ہے۔
- مہارت کی ترقی: 2028 تک €75k بریکٹ تک پہنچنے کے لیے سرٹیفیکیشنز پر €100/ماہ خرچ کرتی ہے۔
کیس اسٹڈ بی: "پسا ہوا درمیانی طبقہ" (آسٹن، یو ایس اے)
- پروفائل: مارکس اور سارہ، 38 سال، دو بچے ہیں۔
- آمدنی: $140,000 / سال (خاندانی)۔
- حکمت عملی:
- ٹیکس کی حکمت عملی: "سুপر IRA" کے طور پر استعمال کرنے کے لیے **HSA** ($8,000+ خاندان کے لیے) کو زیادہ سے زیادہ کرنا۔
- تعلیم: کالج کے مستقبل کے اخراجات سے بچنے کے لیے **529 پلان** میں $400/ماہ کی شراکت۔
- قرض: شرح سود کم ہونے پر 2023 کے اپنے ہائی انٹرست مورگیج کو 2026 کے اوائل میں ری فنانس کیا۔
کیس اسٹڈ سی: "ڈیجیٹل خانہ بدوش / فری لانسر" (گلوبل/پرتگال)
- پروفائل: ডেভিড، 32 سال، UI ڈیزائنر۔
- آمدنی: $90,000 (متغیر)۔
- حکمت عملی:
- "بفر" کا اصول: 12 ماہ کا ہنگامی فنڈ رکھتا ہے کیونکہ آمدنی غیر مستحکم ہے۔
- ٹیکس رہائش گاہ: پرتگال میں "NIF" استعمال کرتا ہے لیکن اس بات کو یقینی بناتا ہے کہ اس پر امریکہ (FEIE) کی طرف سے دو بار ٹیکس نہ لگے۔
- سرمایہ کاری: سست فری لانس مہینوں کے دوران بنیادی آمدنی فراہم کرنے کے لیے "ہائی ییلڈ" ڈیویڈنڈ اسٹاکس پر توجہ مرکوز کرتا ہے۔
2026 ماسٹری ٹریکنگ ٹیمپلیٹ
| مہینہ | مالیاتی KPI | کام | ہدف کا میٹرک |
| جنوری | نیٹ ورتھ | مالیاتی آڈٹ | اثاثے > واجبات |
| فروری | قرض کا تناسب | ایوالانچ پے ڈاؤن | قرض سے آمدنی کا تناسب < 30% |
| مارچ | ٹیکس کی کارکردگی | 401k / ISA کو زیادہ سے زیادہ کریں | 100% شراکت |
| اپریل | تنوع | پورٹ فولیو ری بیلنس | ہدف کا +/- 5% |
| مई | انسانی سرمایہ | نئی ہائی انکم اسکل | 1 سرٹیفیکیشن |
| جون | بچت کی شرح | سال کے وسط کا آڈٹ | > 20% خالص آمدنی |
| جولائی | رئیل اسٹیٹ | REIT یا پراپرٹی کا تجزیہ | 3 اثاثوں کی تحقیق |
| اگست | ٹیکس لاس | پورٹ فولیو کے نقصان والے اثاثے بیچیں | نقصان کو منافع میں ایڈجسٹ کریں |
| ستمبر | FI/RE نمبر | "آزادی کے دن" کا حساب لگائیں | 30 دن کا اضافہ |
| اکتوبر | سیکیورٹی | پاس ورڈز اور وصیت نامے کو اپ ڈیٹ کریں | 100% محفوظ |
| نومبر | فلاح و بہبود | خیراتی عطیہ | آمدنی کا 1-5% |
| دسمبر | بونس کا بہاؤ | 70/30 کی تقسیم | 70% سرمایہ کاری کی گئی |
نتیجہ: رویے کا برتری
2026 میں دولت کا تعلق کسی "خوش قسمت کرپٹو پلے" یا "میم اسٹاک" سے نہیں ہے۔ اس کا تعلق نظم و ضبط کو نظام ساز بنانے سے ہے۔ اس روڈ میپ پر عمل کر کے، آپ "ری ایکٹیو کلاس" (وہ لوگ جو بلوں کی فکر کرتے ہیں) سے نکل کر "پرو ایکٹیو کلاس" (وہ لوگ جو اپنی تقدیر خود بناتے ہیں) میں آ جاتے ہیں۔
حوالہ جات اور تحقیق:
- The Psychology of Money از مورگن ہاؤسل۔
- The 4% Rule - ولیم بینگن (جرنل آف فنانشل پلاننگ)۔
- Human Capital Theory - گ্যারি بیکر (یونیورسٹی آف شکاگو)۔
- The Simple Path to Wealth - جے ایل کولنز۔
متعلقہ وسائل

فنانس
مارکیٹ ڈیش بورڈز، اسٹاک اور انڈیکس ہیٹ میپس، کرنسی اور کرپتو کوریج، اور فنانشل کیلکولیٹرز کے لیے GIR کے فنانس حب کا جائزہ لیں۔ ڈیٹا تاخیر کا شکار ہو سکتا ہے۔
دستبرداری اور مالیاتی انکشاف
Global Investment Reviews تک رسائی حاصل کر کے اور اسے استعمال کر کے، آپ اس بات کی تصدیق کرتے ہیں کہ آپ نے اس دستبرداری اور مالیاتی انکشاف کو پڑھ لیا ہے، سمجھ لیا ہے، اور اس سے اتفاق کرتے ہیں۔

ٹols
ہمارੇ مفت مالیاتی سرمایہ کاری کے ٹولز کے ساتھ اپنے پیسوں کا انتظام بہتر بنائیں۔ ROI، کمپاؤنڈ انٹرسٹ، SIP اور بہت کچھ کا حساب لگائیں۔ آج ہی GIR Finance پر ڈیٹا پر مبنی فیصلے کریں!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.