
ذاتی مالیات · دولت کا انتظام اور سرمایہ کاری
اثاثہ جات کے تحفظ کے ٹ्रस्टس (Asset Protection Trusts): ترقی یافتہ مارکیٹس میں مقامی اور آف شور فریم ورکس کا تقابلی تجزیہ
امریکہ، یورپی یونین، کینیڈا، آسٹریلیا اور نیوزی لینڈ میں مقامی بمقابلہ آف شور تقابل کے ساتھ اثاثہ جات کے تحفظ کے ٹ्रस्टس (APTs) کی وضاحت۔
ایگزیکیوٹو سمری
یہ تحقیق ٹائر 1 دائرہ اختیار میں دولت کے تحفظ کے ایک جدید طریقہ کار کے طور پر ایسٹ پروٹیکشن ٹرسٹس (APTs) کا تکنیکی تجزیہ فراہم کرتی ہے۔ امریکہ، کندا، یورپی یونین، آسٹریلیا اور نیوزی لینڈ میں قانونی باریکیوں کا جائزہ لے کر، ہم یہ جانچتے ہیں کہ زیادہ نیٹ ورتھ والے افراد جارحانہ قانونی چارہ جوئی کے ماحول اور بدلتے ہوئے ریگولیٹری تقاضوں سے کیسے نبردآزما ہوتے ہیں۔
یہ اشاعت 2026 کے عالمی معاشی اور تعمیل کے منظر نامے میں APTs کی ساختی میکانکس اور اسٹریٹجک اہمیت کی تفصیلات فراہم کرتی ہے۔
دولت کے تحفظ کے لیے جدید ضرورت
جمع شدہ سرمائے کا تحفظ اب صرف بنیادی پورٹ فولیو ڈائیورسٹی فیکیشن سے بہت آگے نکل چکا ہے۔ ترقی یافتہ معیشتوں میں سرمایہ کاروں اور پیشہ ور افراد کے لیے، طویل مدتی دولت کو لاحق بنیادی خطرہ اکثر مارکیٹ کی کارکردگی نہیں، بلکہ "شکاری قانونی چارہ جوئی" اور دائرہ اختیار کا عدم استحکام ہوتا ہے۔ ایسے ماحول میں جہاں قانونی فیصلے دہائیوں کی کمائی کو ختم کر سکتے ہیں، ٹرسٹ کے قانون کا اسٹریٹجک استعمال انتہائی ضروری ہو چکا ہے۔
ایسٹ پروٹیکشن ٹرسٹ (APT) جدید اسٹیٹ پلاننگ کا ایک بنیادی ستھر بن کر ابھرا ہے۔ معیاری ریভোکیبل لونگ ٹرسٹس کے برعکس، جو بنیادی طور پر پروبیٹ سے بچنے کے لیے بنائے جاتے ہیں، APTs قانونی پائیداری کے لیے ڈیزائن کیے جاتے ہیں۔ ان کا مقصد خاص طور پر اثاثوں کو ممکنہ قرض خواہوں، میڈیکل مال پریکٹس کے دعووں، اور غیر متوقع سول فیصلوں سے محفوظ رکھنا ہوتا ہے۔ 2026 تک، امریکی ڈاکٹروں، یورپی یونین کے کاروباری افراد، اور آسٹریلوی پراپرٹی ڈویلپرز میں ان ڈھانچوں کی مانگ میں نمایاں اضافہ ہوا ہے—یعنی ایسے افراد جو ایسے شعبوں میں کام کر رہے ہیں جہاں ذمہ داری کی حدیں مسلسل بلند رہتی ہیں۔
ساختی میکانکس: ایک APT کی تشکیل
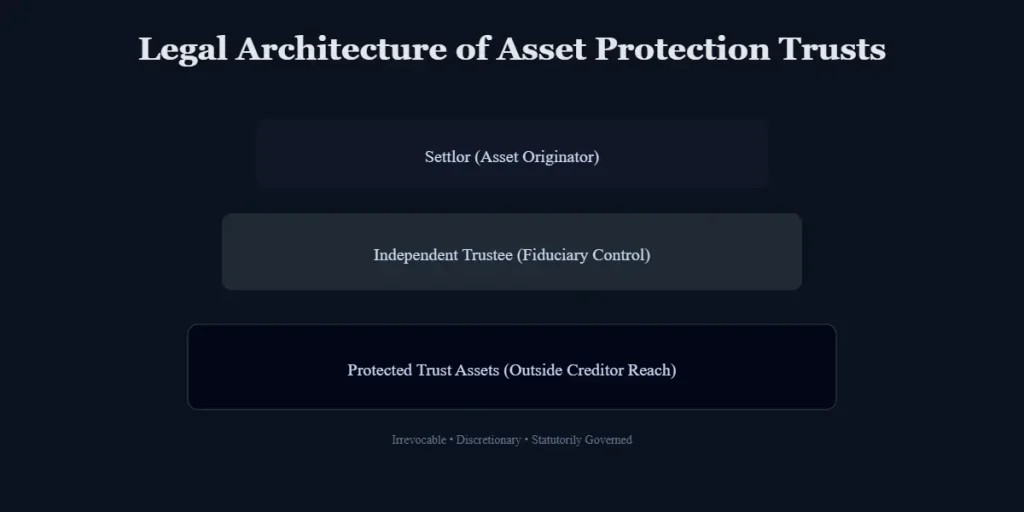
اس کی بنیاد میں، ایک ایسٹ پروٹیکشن ٹرسٹ (APT) ایک ناقابلِ تنسیخ (irrevocable) بندوبست ہے جہاں سیٹلر (مالک) اثاثے تیسرے فریق ٹرسٹی کو منتقل کرتا ہے۔ اس کی نمایاں خصوصیت “اسپینڈ تھرفٹ” شق ہے، جو مستفید ہونے والے (beneficiary) کی اپنے مفاد کو منتقل کرنے کی صلاحیت کو محدود کرتی ہے۔ یہ ایک قانونی رکاوٹ بناتی ہے جو قرض خواہوں کو سیٹلر کے ذاتی قرضوں کو پورا کرنے کے لیے ٹرسٹ کے اثاثوں کو ضبط کرنے سے روکتی ہے۔
OECD یا SEC کی جانچ پڑتال کا مقابلہ کرنے کے لیے، ایک درست APT کو کئی تکنیکی پیمانوں پر پورا اترنا ہوگا:
- غیر منسوخی (Irrevocability): سیٹلر کو ٹرسٹ کو یک طرفہ طور پر تحلیل کرنے یا اثاثے واپس لینے کی طاقت ترک کرنی ہوگی۔
- صوابدیدی تقسیم (Discretionary Distributions): اثاثوں کو "حاصل کرنے کے قابل" قرار دیئے جانے سے روکنے کے لیے، ٹرسٹی کو تمام تقسیم پر آزادانہ، مطلق صوابدید برقرار رکھنی ہوگی۔
- آزاد ٹرسٹی شپ: کینیڈا یا یورپی یونین جیسے دائرہ اختیار میں، "آلٹر ایگو" چیلنجز سے بچنے کے لیے جو ٹرسٹ کے تحفظات کو باطل کر سکتے ہیں، ایک پیشہ ور، غیر متعلقہ فڈوشیری کی تقرری ضروری ہے۔
علاقائی سیاق و سباق
کسی APT کی افادیت اس دائرہ اختیار کے قانونی اصولوں سے طے ہوتی ہے جہاں اثاثے یا سیٹلر مقیم ہوں۔
- امریکہ: ڈومیسٹک ایسٹ پروٹیکشن ٹرسٹس (DAPTs) کے عروج نے اس منظر نامے کو بنیادی طور پر تبدیل کر دیا ہے۔ اگرچہ کامن لا نے تاریخی طور پر قرض خواہوں کے تحفظ سے "سیلف سیٹلڈ" ٹرسٹس کو روکا تھا، لیکن اب 20 ریاستیں اس کے برعکس قوانین پاس کر چکی ہیں۔
- کینیڈا: صوبائی فراڈولنٹ کنوینسز ایکٹس کے تحت چلنے والی کینیڈین عدالتیں "دھوکہ دہی کے ارادہ" کے لیے اعلیٰ معیار برقرار رکھتی ہیں، جو اونٹاریو اور برٹش کولمبیا جیسے زیادہ مالیت والے قانونی چارہ جوئی کے زمروں میں پیشہ ور افراد کے لیے ٹرسٹس کو ایک مقبول دفاعی اقدام بناتا ہے۔
- یورپی یونین: یورپی یونین کے سرمایہ کاروں کو ٹرسٹس کے ڈھانچے کو اینٹی ٹیکس ایوائیڈنس ڈائریکٹو (ATAD) اور DAC6 انکشاف کے اصولوں کے ساتھ ہم آہنگ کرنا ہوگا۔ یہاں ٹرسٹس کو اکثر فاؤنڈیشنز کے ساتھ مل کر استعمال کیا جاتا ہے تاکہ سرحد پار سے پہچان اور جی ڈی پی آر سے ہم آہنگ شفافیت کو یقینی بنایا جا سکے۔
- آسٹریلیا اور نیوزی لینڈ: یہ علاقے سخت دیوالیہ پن کے قوانین کے خلاف تحفظ کا توازن رکھتے ہیں۔ آسٹریلیا کا دیوالیہ پن ایکٹ 1966 اہم کلوب بیک ادوار کی اجازت دیتا ہے، جبکہ نیوزی لینڈ کا ٹرسٹ ایکٹ 2019 نے OECD کے معیارات کے مطابق فڈوشیری شفافیت میں اضافہ کیا ہے۔
مقامی بمقابلہ آف شور: دائرہ اختیار کی طاقت کا تعین
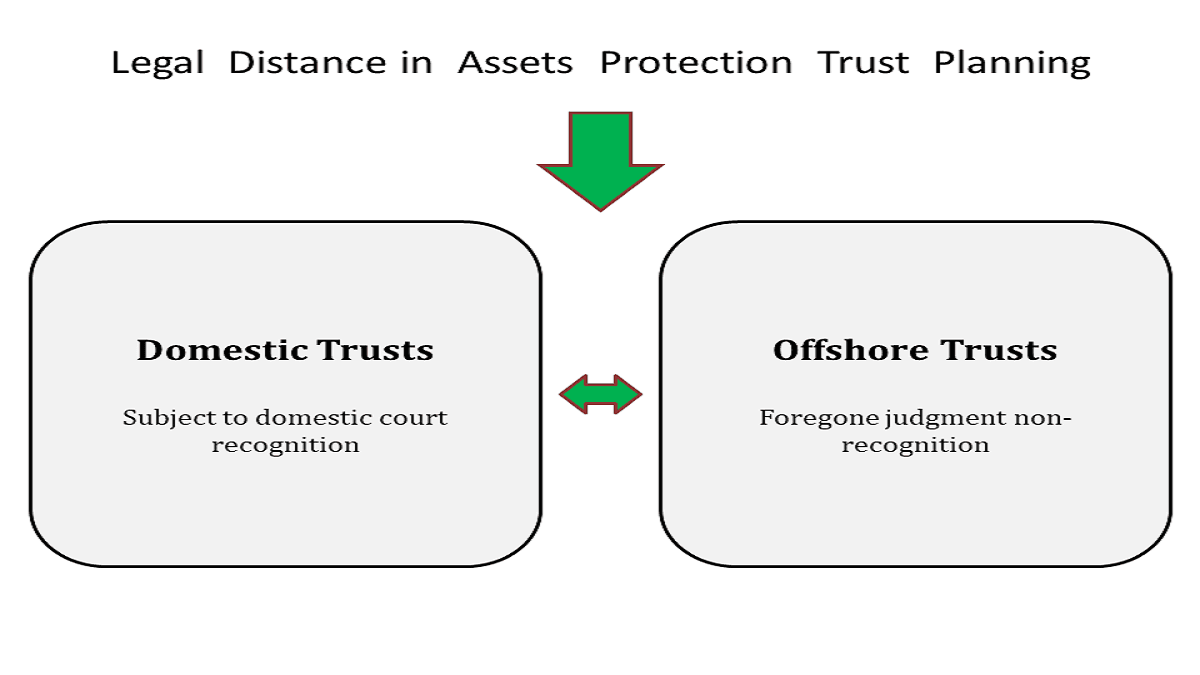
ٹرسٹ کے دائرہ اختیار کا انتخاب کرنا، عالمی شفافیت کے تقاضوں کے خلاف قانونی تحفظ کو متوازن کرنے کی ایک اسٹریٹجک مشق ہے۔ یہ انتخاب عام طور پر ڈومیسٹک ایسٹ پروٹیکشن ٹرسٹس (DAPTs) اور آف شور ایسٹ پروٹیکشن ٹرسٹس (OAPTs) میں تقسیم ہو جاتا ہے۔
ڈومیسٹک ایسٹ پروٹیکشن ٹرسٹس (DAPTs)
ایک DAPT کسی خاص ریاست یا صوبے کے قوانین کے تحت قائم کیا جاتا ہے جس نے سیلف سیٹلڈ ٹرسٹس پر روایتی پابندیوں کو نظر انداز کر دیا ہو۔ اگرچہ سیٹلر ایک مستفید ہونے والا (beneficiary) رہ سکتا ہے، لیکن نظریاتی طور پر اثاثے مستقبل کے قرض خواہوں سے محفوظ رہتے ہیں۔
کیس اسٹڈی: ایسٹ پروٹیکشن ٹرسٹس کیلیفورنیا بمقابلہ وایومنگ
ریاستی قانون سازی میں تفاوت امریکی سرمایہ کاروں کے لیے اہم رکاوٹیں پیدا کرتا ہے:
- ایسٹ پروٹیکشن ٹرسٹس وایومنگ: وایومنگ ایک سرفہرست دائرہ اختیار ہے، جو دھوکہ دہی سے منتقلی پر دو سال کی مختصر حدِ مدت (statute of limitations) اور ٹرسٹ کے اندر موجود LLCs کے لیے مضبوط “چارجنگ آرڈر” کا تحفظ فراہم کرتا ہے۔
- ایسٹ پروٹیکشن ٹرسٹس کیلیفورنیا: کیلیفورنیا میں DAPT کا کوئی قانون موجود نہیں۔ وایومنگ ٹرسٹ کا استعمال کرنے والے کیلیفورنیا کے رہائشی کو "قوانین کے تصادم" کے خطرات کا سامنا کرنا پڑتا ہے، کیونکہ کیلیفورنیا کی عدالتیں عوامی پالیسی یا یونیفارم وائیڈ ایبل ٹرانزیکشنز ایکٹ (UVTA) کی بنیاد پر قابلِ رسائی اثاثوں پر مقامی قوانین کا اطلاق کر سکتی ہیں۔
آف شور ایسٹ پروٹیکشن ٹرسٹس (OAPTs)
کک آئی لینڈز یا نیوس جیسے دائرہ اختیار میں واقع OAPTs، گھریلو عدالت کے فیصلوں کی پہنچ سے اثاثوں کو ہٹا کر اعلیٰ ترین سطح کا تحفظ فراہم کرتے ہیں۔ یہ دائرہ اختیار عام طور پر غیر ملکی فیصلوں کو تسلیم نہیں کرتے، جس سے قرض خواہوں کو مقامی طور پر دعووں کی دوبارہ قانونی کارروائی کرنے پر مجبور ہونا پڑتا ہے—اکثر دھوکہ دہی کی منتقلی کے لیے "معقول شک سے بالاتر" معیار کے تحت۔
دائرہ اختیار کے موازنہ کا فریم ورک (2026 تجزیہ)
| دائرہ اختیار | بنیادی ڈھانچہ | قانونی تحفظ کی سطح | انکشاف کا معیار (CRS/FATCA) | بنیادی قانون سازی کی توجہ |
| امریکہ (وایومنگ) | DAPT | زیادہ (مقامی) | زیادہ (FATCA) | 2 سالہ حدِ مدت؛ رازداری۔ |
| کینیڈا | انٹر ویভوس ٹرسٹ | معتدل | زیادہ (CRS) | فراڈولنٹ کنوینسز کے صوبائی قوانین۔ |
| یورپی یونین (لگسمبرگ) | پرائیویٹ ویلتھ کمپنی/ٹرسٹ | زیادہ (تعمیل) | بہت زیادہ (DAC6) | AML اور ٹیکس کی شفافیت کے مینڈیٹ۔ |
| آسٹریلیا | صوابدیدی ٹرسٹ | معتدل | زیادہ (CRS) | دیوالیہ پن ایکٹ کے تحت 4-5 سال کا کلوب بیک۔ |
| نیوزی لینڈ | مقامی ٹرسٹ | معتدل/زیادہ | زیادہ (CRS) | ٹرسٹ ایکٹ 2019 کے ذریعے فڈوشیری فرائض۔ |
حقیقی دنیا کی اسٹریٹجک ایپلی کیشنز
- امریکی طبی پیشہ ور افراد: کیلیفورنیا کا ایک سرجن، جو انشورنس کی حد سے زیادہ ممکنہ دعووں کا سامنا کر رہا ہے، وایومنگ DAPT قائم کر سکتا ہے۔ تصفیے کا فائدہ فراہم کرتے ہوئے، "قابلِ منسوخ ٹرانزیکشن" کے فیصلوں سے بچنے کے لیے اس کا وقت کسی بھی مخصوص دعوے سے پہلے ہونا چاہیے۔
- یورپی یونین کے ٹیک انٹرپرینیورز: ڈبلن کا ایک بانی جو باہر نکلنے (exit) کی تیاری کر رہا ہے، لگسمبرگ کے ڈھانچے کا استعمال کر سکتا ہے۔ اینٹی ٹیکس ایوائیڈنس ڈائریکٹو (ATAD) کے تحت، یہ ڈھانچہ شفاف ہے لیکن مستقبل کی تجارتی قانونی چارہ جوئی کے خلاف ایک مضبوط قانونی خول فراہم کرتا ہے۔
- آسٹریلوی ڈویلپرز: "حقیقت میں سالوینٹ" ہونے پر صوابدیدی ٹرسٹ کا استعمال کرکے، سڈنی کا ایک ڈویلپر پروجیکٹ کے مخصوص دیوالیہ پن سے خاندانی دولت کو بچا سکتا ہے، بشرطیکہ وہ 4-5 سال کے کلوب بیک ونڈو کو صاف کر لیں۔
خطرناک عوامل اور ریگولیٹری جانچ پڑتال
2026 کے مالیاتی ماحول میں، "بنائیں اور بھول جائیں" کی دولت کا تحفظ متروک ہو چکا ہے۔ ایسٹ پروٹیکشن ٹرسٹ APTs کی حکمت عملی کی تاثیر تین بنیادی خطرات سے نمٹنے پر منحصر ہے:
- قابلِ منسوخ ٹرانزیکشنز: امریکہ، کینیڈا، یورپی یونین، اور آسٹریلیا میں، قرض خواہوں میں "رکاوٹ، تاخیر، یا دھوکہ دہی" کے ارادے سے کی گئی منتقلی کو کالعدم قرار دیا جا سکتا ہے۔ "پیچھے مڑ کر دیکھنے کا" (look-back) دورانیہ کسی بھی آڈٹ میں سب سے اہم متغیر ہے۔
- "شیم" (نقلی) کا نظریہ: اگر کوئی سیٹلر ضرورت سے زیادہ کنٹرول برقرار رکھتا ہے—بطور ڈی فیکٹو واحد فیصلہ ساز کے کام کرتا ہے—تو عدالتیں ٹرسٹ کو ایک آلٹر ایگو سمجھ سکتی ہیں، حفاظتی خول کو توڑ سکتی ہیں اور اثاثوں کو قابلِ رسائی بنا سکتی ہیں۔
- امریکی کارپوریٹ Transparency ایکٹ (CTA): ٹرسٹیوں کو اب ٹرسٹس کے اندر موجود اداروں کے لیے FinCEN کو مستفید ہونے والی ملکیت کی معلومات (BOI) کی اطلاع دینی ہوگی، جس سے گمنامی کے اس پردے کا خاتمہ ہو گیا ہے جو کبھی گھریلو ڈھانچے کی خصوصیت رکھتا تھا۔
اسی طرح، یورپی یونین کی چھٹی اینٹی منی لانڈرنگ ڈائریکٹو (AMLD6) اور کینیڈا کی بہتر T3 رپورٹنگ (2025/2026 ٹیکس سال کے لیے موثر) نے ٹرسٹس کو انتہائی شفاف گاڑیاں بنا دیا ہے۔
اسٹریٹجک سیدھ: اہلیت کے معیار
- جنہیں غور کرنا چاہیے: زیادہ ذمہ داری والے پیشہ ور افراد، کارپوریٹ ڈائریکٹرز، ایگزٹ سے پہلے کے کاروباری افراد، اور طویل مدتی سالوینسی ہورائزن والے رئیل اسٹیٹ ڈویلپرز۔
- جنہیں گریز کرنا چاہیے: فعال یا "خطرے سے دوچار" قانونی چارہ جوئی والے افراد، وہ لوگ جن کی کریڈٹ سہولیات کے لیے ذاتی اثاثے شامل کرنے کی ضرورت ہوتی ہے، یا وہ لوگ جو آزاد ٹرسٹی کو کنٹرول سونپنے کے لیے تیار نہیں ہیں۔
سرمایہ کاری اور قانونی دستبرداری
یہ اشاعت صرف معلوماتی مقاصد کے لیے ہے اور یہ قانونی یا ٹیکس کا مشورہ نہیں ہے۔ اثاثوں کے تحفظ میں پیچیدہ کثیر جہتی قوانین شامل ہیں۔ قارئین کو اپنے مخصوص دائرہ اختیار میں اہل کونسل سے مشورہ کرنا چاہیے۔ کسی تحفظ کی ضمانت نہیں دی جاتی، اور تمام ٹرسٹ کے انتظامات بدلتے ہوئے ریگولیٹری مینڈیٹ اور عدالتی جانچ پڑتال کے تابع رہتے ہیں۔
نتیجہ: سرمائے کے تحفظ کا مستقبل
ایسٹ پروٹیکشن ٹرسٹس سرمائے کے تحفظ کا سب سے زبردست ذریعہ بنے ہوئے ہیں، لیکن ان کی قدر "رازداری" سے تبدیل ہو کر تصفیے کے فائدہ تک پہنچ گئی ہے۔ 2026 میں، سب سے زیادہ موثر APT وہ ہے جو ریگولیٹرز کے لیے مکمل طور پر مطابقت رکھتا اور شفاف ہے جبکہ قانونی طور پر سیٹلر سے دور رہتا ہے۔ جیسے جیسے عالمی شفافیت میں اضافہ ہو رہا ہے، "آف شور بمقابلہ ڈومیسٹک" کی بحث ایک ہائبریڈ ماڈل کی طرف بڑھ رہی ہے—انتہائی نظامی خطرے کے لیے آف شور ہنگامی صورتحال کو برقرار رکھتے ہوئے، آپریشنز کے لیے وایومنگ یا لگسمبرگ جیسے دائرہ اختیار کی قانونی سہولت کا استعمال کرنا۔
ट्रस्ट का ढांचा चुनने से पहले उचित सावधानी (ड्यू डिलिजेंस)
ट्रस्ट को नियंत्रित करने वाले कानून, संपत्ति के स्थान और प्रकार, सेटलर के टैक्स रेजिडेंस, लाभार्थी के निवास, रिपोर्टिंग दायित्वों, लेनदार के नियमों और व्यवस्था को प्रशासित करने की व्यावहारिक क्षमता के आधार पर संरचनाओं की तुलना करें। संपत्ति हस्तांतरित करने से पहले विभिन्न न्यायक्षेत्रों के बीच संघर्षों की पहचान करने के लिए स्वतंत्र कानूनी और कर सलाहकारों से कहें। एक संरचना का एक वैध एस्टेट-नियोजन या जोखिम-प्रबंधन उद्देश्य होना चाहिए और इसका उपयोग लाभकारी स्वामित्व को छिपाने, कर से बचने या मौजूदा लेनदार के दावों को विफल करने के लिए नहीं किया जाना चाहिए।
अंतर्राष्ट्रीय स्तर पर मोबाइल परिवारों के लिए, हर प्रासंगिक देश में रिपोर्टिंग और प्रकटीकरण कर्तव्यों का नक्शा बनाएं, जिसमें यह भी शामिल है कि ट्रस्ट कहाँ प्रबंधित किया जाता है और लाभार्थी कहाँ रहते हैं। संरचना के कारणों, धन के स्रोत, ट्रस्टी की शक्तियों और उत्तराधिकार योजना को रिकॉर्ड करें, फिर किसी चाल, विवाह, विरासत या सामग्री कानून परिवर्तन के बाद उनकी समीक्षा करें।
अक्सर पूछे जाने वाले प्रश्न
क्या ऑफशोर ट्रस्ट स्वचालित रूप से कर कम करता है?
नहीं। कर उपचार इसमें शामिल तथ्यों और न्यायक्षेत्रों के कानूनों पर निर्भर करता है। एक ट्रस्ट अतिरिक्त फाइलिंग या कर जोखिम पैदा कर सकता है, इसलिए कार्यान्वयन से पहले अनुकूलित सलाह प्राप्त करें।
ट्रस्ट संरचना की समीक्षा कब की जानी चाहिए?
कर निवास, पारिवारिक परिस्थितियों, संपत्ति के स्वामित्व, ट्रस्टी व्यवस्था या प्रासंगिक कानून में बदलाव के बाद, और योग्य सलाहकारों के साथ समय-समय पर इसकी समीक्षा करें।
متعلقہ وسائل
سائٹ میپ - Global Investment Reviews
Global Investment Reviews پر موجود ہر مضمون، ٹول اور صفحے کا جائزہ لیں اور دیکھیں کہ کون سا صفحہ کس زبان میں دستیاب ہے۔

ٹols
ہمارੇ مفت مالیاتی سرمایہ کاری کے ٹولز کے ساتھ اپنے پیسوں کا انتظام بہتر بنائیں۔ ROI، کمپاؤنڈ انٹرسٹ، SIP اور بہت کچھ کا حساب لگائیں۔ آج ہی GIR Finance پر ڈیٹا پر مبنی فیصلے کریں!

فنانس
مارکیٹ ڈیش بورڈز، اسٹاک اور انڈیکس ہیٹ میپس، کرنسی اور کرپتو کوریج، اور فنانشل کیلکولیٹرز کے لیے GIR کے فنانس حب کا جائزہ لیں۔ ڈیٹا تاخیر کا شکار ہو سکتا ہے۔
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.