
Färdplan för ekonomisk framgång 2026: den kompletta guiden till förmögenhetsbyggande (GIR)
Följ en tydlig ekonomisk plan för 2026 med 50/30/20-regeln, investeringstips och en checklista för tolv månader. Börja bygga långsiktig ekonomisk trygghet med GIR.
Välkommen till 1 januari 2026. Den globala ekonomin har rört sig bort från det tidiga 2020-talets volatila inflationschocker in i en ny era av AI-driven produktivitet och asymmetriska möjligheter. Men i takt med att automatiseringen omformar tryggheten på arbetsmarknaden och levnadskostnaderna förblir höga i städer som London, New York, Berlin och Paris, räcker de ”gamla” tumreglerna inte längre till.
Denna färdplan är inte en generell lista med tips; det är en 365 dagars strategisk ritning. Oavsett om du är en Gen Z-proffs i Berlin eller en mellanchef i Chicago, ger denna guide dig den matematiska stringens och psykologiska empati som krävs för att uppnå ”finansiell suveränitet” – det tillstånd där dina pengar arbetar för dig, snarare än att du arbetar för dina pengar.
Del 1: Det teoretiska ramverket ("Varför" bakom rikedom)
Innan vi rör kalkylbladen måste vi förstå ”djungelns lagar”. Modern Förmögenhetsförvaltning bygger på tre grundläggande teorier som förblir giltiga år 2026:
1. 50/30/20-regeln (moderniserad)
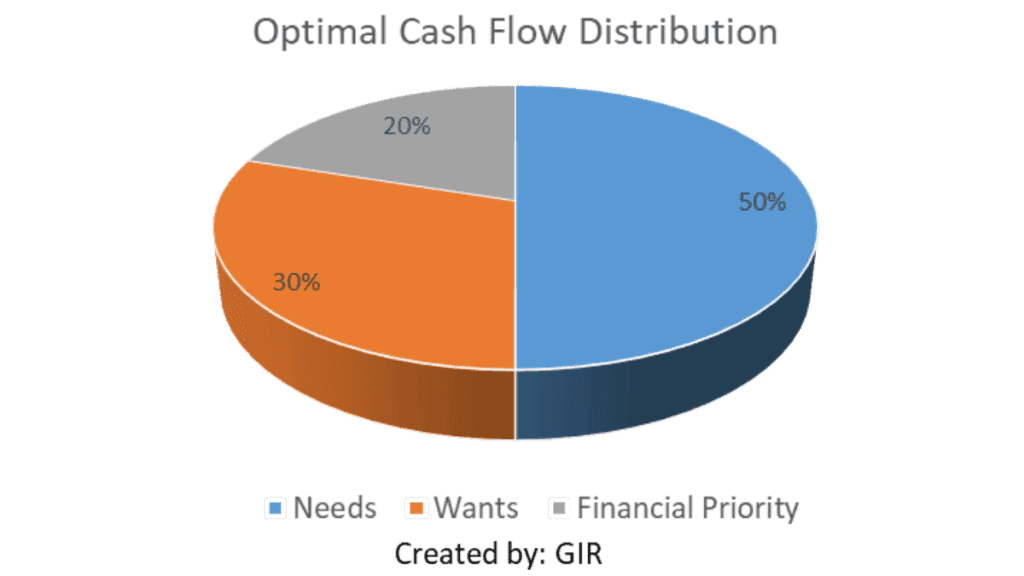
Denna regel populariserades av senator Elizabeth Warren och utgör din baslinje. År 2026, med ”prenumerationsekonomin” och höga boendekostnader, förfinar vi den dock på följande sätt:
- 50 % Nödvändigheter: Hyra/bolån, hushållsel, mat, försäkringar.
- 30 % Önskemål: Resor, AI-förbättrad underhållning, restaurangbesök.
- 20 % Finansiell prioritet: Skuldavbetalning och förmögenhetsbyggande.
2. 4-procentsregeln och risk för avkastningssekvens
Forskning av William Bengen tyder på att om du tar ut 4 % av din portfölj årligen bör dina pengar räcka i 30 år. År 2026 övervakar vi risken för avkastningssekvens (Sequence of Returns Risk) – faran för att en börskrasch under dina första år i ”frihet” kan kullkasta din plan.
3. Pengarnas psykologi
Som Morgan Housel berömt påpekat: ”Att lyckas med pengar handlar inte nödvändigtvis om vad du kan. Det handlar om hur du beter dig.” År 2026 är det största hotet mot din förmögenhet inte aktiemarknaden – det är livsstilsinflation och driften att jaga ”hype”-tillgångar.
Fas 1: Grunden (januari – mars)
”Det finansiella hygienkvartalet”
Januari: Den stora revisionen och ”prenumerationskrypningen”
År 2026 betalar den genomsnittliga yrkespersonen för över 12 digitala tjänster.
- Nettovärdets GPS: Beräkna ditt nettovärde.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Revision av prenumerationer: Om ett verktyg inte sparar tid eller ger dig glädje, säg upp det.
- Definiera ”Nordstjärnan”: Använd värdebaserad konsumtion. Om du värdesätter ”frihet” är din sparandekvot ditt viktigaste nyckeltal.
Februari: Strategi för att decimera skulder under 2026
Med räntor som stabiliseras men förblir högre än på 2010-talet är skulder en tyngd du inte har råd med.
- Snöskredsmetoden (Avalanche): Matematiskt överlägsen. Betala av den högsta räntan först.
- Snöbollsmetoden (Snowball): Psykologiskt överlägsen. Betala av det minsta saldot först för en ”dopaminkick”.
- Nödfond 2.0: I en tid av AI-inducerade jobbbyten är 3 månaders sparande riskabelt. Sikta på 6–9 månader på ett sparkonto med hög ränta (HYSA).
Mars: Skatteoptimering (fokus USA & EU)
- USA: Maximera ditt HSA (Health Savings Account). Det är det enda kontot med ”trippel skattefördel” (skattefria insatser, skattefri tillväxt, skattefria uttag).
- Storbritannien/Europa: Maximera din ISA (UK) eller PEA (Frankrike). Utnyttja ditt ”fribelopp” innan räkenskapsåret tar slut.
- Juridiskt skydd: Uppdatera ditt digitala testamente. År 2026 är dina kryptonycklar, sociala medier och digitala immateriella rättigheter tillgångar som behöver en juridisk efterträdare.
Fas 2: Optimeringen (april – juni)
”Maximering av humankapital och finansiellt kapital”
April: Portföljkonstruktion 2026
Vi rör oss bort från ”aktieval” mot evidensbaserade investeringar.
- Trefonderportföljen: 1. Global aktie-ETF (t.ex. VT eller VWRL): Fångar upp global tillväxt. 2. Global obligation-ETF: För dämpning av volatilitet. 3. Den ”alternativa” 5 %: En mix av Bitcoin och guld som en säkring mot valutadevalvering.
- Ombalansering: Om dina AI-teknikaktier har skjutit i höjden, sälj vinnarna och köp eftersläntrarna för att upprätthålla din riskprofil.
Maj: Kompetensarbitrage (humankapitalteori)
Ekonomen Gary Becker argumenterade för att ”humankapital” är din mest värdefulla tillgång.
- AI-omställningen: Tillbringa maj med att lära dig använda AI för att multiplicera din produktion tiofalt. År 2026 ökar lönegapet mellan ”AI-kunniga” och ”AI-undvikande” arbetstagare.
- Inkomstdiversifiering: Sikta på ”regeln om tre” – en lön, en utdelnings-/räntekälla och en inkomstkälla från ett ”hjärtats projekt”.
Juni: Livsstilsdesign och halvårsutvärdering
- Medveten konsumtion: ”Sparsamhet är, kort sagt, en medvetenhet kring utgifter”, säger Joshua Fields Millburn.
- Kontroll av nyckeltal vid halvårsskiftet: Ligger din sparkvot över 20 %? Om inte, justera din ”önskemålskategori”.
Fas 3: Tillväxten (juli – september)
”Aggressiv förmögenhetsacceleration”
Juli: Fastigheter och fysiska tillgångar
- Möjligheten med ”hybridarbete”: Fastigheter i ”Tier 2”-städer med höghastighetsinternet är de nya guldgruvorna år 2026.
- REITs: För dem som hatar att vara hyresvärdar ger Fastighetsfonder (REITs) likvid exponering mot bostadsmarknaden.
Augusti: Skatteförlustkvittning (Tax-Loss Harvesting) och automatisering
- Proffsdraget: Om du har förlustpositioner, sälj dem för att kvitta mot kapitalvinster. Detta kallas Tax-Loss Harvesting.
- Systemet ”ställ in och glöm”: Säkerställ att din DRIP (återinvesteringsplan för utdelning) är aktiv. Ränta-på-ränta-effekten är ”världens åttonde underverk” (enligt citat som ofta tillskrivs Einstein).
September: FIRE-beräkningen
- Ditt ”FI”-nummer: Ta dina årliga utgifter och multiplicera med 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Var står du? Även om du inte vill gå i pension ger vetskapen om din siffra dig ”F-You Money” – kraften att gå ifrån ett giftigt jobb.
Fas 4: Arvet (oktober – december)
”Skydd, filantropi och planering”
Oktober: Riskreducering och cybersäkerhet
- Försäkringsrevision: År 2026 är sjukvårdskostnaderna högre. Se till att din maximala självrisk inte försätter dig i konkurs.
- Cyberfinansiell hygien: Använd hårdvarunycklar (som YubiKey) för dina bankkonton. Din identitet är din kreditvärdighet.
November: Ramverk för generositet
- Strategiskt givande: Använd en Donor-Advised Fund (USA) för att få ett omedelbart skatteavdrag samtidigt som pengarna delas ut över tid.
- Familjetransparens: Håll ett ”pengasamtal”. Berätta för din familj var de viktiga dokumenten finns. Tystnad om pengar skapar kaos för arvingarna.
December: Avstampet för 2027
- Bonusregeln: Om du får en bonus, tillämpa 70/30-regeln: 70 % till dina mål för 2027, 30 % för att fira ditt hårda arbete under 2026.
- Reflektion: Vad var din ”avkastning på livet” (ROL)? Köpte dina pengar dig mer tid med människor du älskar?
Verkliga fallstudier: Profiler för 2026
Fallstudie A: Det ”framväxande proffset” (Berlin, Tyskland)
- Profil: Clara, 26 år, junior AI-konsult.
- Inkomst: 50 000 € / år (netto ~2 600 €/månad).
- Strategi: * Boende: 900 € (rum i en delad lägenhet).
- Säkring mot den ”allmänna pensionen”: Clara vet att den statliga pensionen är otillräcklig. Hon investerar 600 €/månad i en World MSCI ETF via en billig neomäklare.
- Kompetensutveckling: Lägger 100 €/månad på certifieringar för att nå löneklassen 75 000 € senast 2028.
Fallstudie B: Den ”klämda medelklassen” (Austin, USA)
- Profil: Marcus & Sarah, 38 år, två barn.
- Inkomst: 140 000 USD / år (hushåll).
- Strategi:
- Skattestrategi: Maximerar HSA (8 000+ USD för familjen) för att använda som ett ”super-IRA”.
- Utbildning: Sparar 400 USD/månad i en 529-plan för att skydda sig mot framtida universitetskostnader.
- Skuld: Omfinansierade sitt högräntebolån från 2023 i början av 2026 när räntorna sjönk.
Fallstudie C: Den ”digitala nomaden / frilansaren” (Globalt/Portugal)
- Profil: David, 32 år, UI-designer.
- Inkomst: 90 000 USD (rörlig).
- Strategi:
- ”Buffert”-regeln: Håller en nödfond på 12 månader eftersom inkomsten är volatil.
- Skattehemvist: Använder ett ”NIF” i Portugal men säkerställer att han inte dubbelbeskattas av USA (FEIE).
- Investering: Fokuserar på utdelningsaktier med ”hög direktavkastning” för att ge en basinkomst under långsamma frilansmånader.
Bemästringsmall för 2026
| Månad | Finansiellt nyckeltal | Uppgift | Målmått |
| Jan | Nettovärde | Finansiell revision | Tillgångar > Skulder |
| Feb | Skuldkvot | Snöskredsavbetalning | Skuld-till-inkomst < 30 % |
| Mar | Skatteeffektivitet | Maximera 401k / ISA | 100 % insättning |
| Apr | Diversifiering | Portföljombalansering | +/- 5 % av mål |
| Maj | Humankapital | Ny höginkomstkompetens | 1 certifiering |
| Jun | Sparkvot | Halvårsrevision | > 20 % nettoinkomst |
| Jul | Fastigheter | Analys av REIT eller fastighet | Undersök 3 tillgångar |
| Aug | Skatteförlust | Kvitta portföljförluster | Kvitta vinster |
| Sep | FI/RE-nummer | Beräkna ”frihetsdagar” | Öka med 30 dagar |
| Okt | Säkerhet | Uppdatera lösenord & testamenten | 100 % säkert |
| Nov | Filantropi | Välgörenhetsbidrag | 1–5 % av inkomsten |
| Dec | Bonusflöde | 70/30-fördelningen | 70 % investerat |
Slutsats: Det beteendemässiga övertaget
Rikedom år 2026 handlar inte om en ”turspelning i krypto” eller en ”meme-aktie”. Det handlar om systematisering av disciplin. Genom att följa denna färdplan flyttar du dig från den ”reaktiva klassen” (de som oroar sig för räkningar) till den ”proaktiva klassen” (de som formar sitt eget öde).
Referenser och forskning:
- The Psychology of Money av Morgan Housel.
- The 4% Rule – William Bengen (Journal of Financial Planning).
- Human Capital Theory – Gary Becker (University of Chicago).
- The Simple Path to Wealth – JL Collins.
Relaterade resurser

Finans
Utforska GIR:s finansnav för marknadsöversikter, aktie- och indexvärmekartor, valutakurs- och kryptobevakning samt finansiella kalkylatorer. Data kan vara fördröjd.

Vår metodologi | Global Investment Reviews
En översikt över den strukturerade och datadrivna metodologi som Global Investment Reviews använder för globala investerings- och marknadsanalyser.

Verktyg
Ta kontroll över din ekonomi med våra kostnadsfria finansiella investeringsverktyg. Beräkna ROI, ränta-på-ränta, SIP och mer. Fatta datadrivna beslut hos GIR Finance idag!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.