
Privatekonomi · Förmögenhetsförvaltning och investeringar
Truster för tillgångsskydd: jämförelse mellan inhemska och offshore-strukturer
Asset Protection Trusts APTs explained with a domestic vs offshore comparison across the US, EU, Canada, Australia, and New Zealand.
Sammanfattning
Denna forskningsrapport ger en teknisk analys av Asset Protection Trusts (APT) som en sofistikerad mekanism för förmögenhetsbevarande i jurisdiktioner av första klass. Genom att utvärdera de lagstiftningsmässiga nyanserna i USA, Kanada, Europeiska unionen, Australien och Nya Zeeland undersöker vi hur förmögna privatpersoner navigerar i aggressiva rättstvistmiljöer och förändrade regulatoriska direktiv.
Denna publikation beskriver de strukturella mekanikerna och den strategiska relevansen för APT:er inom det globala makroekonomiska och regulatoriska landskapet för 2026.
Det moderna kravet på förmögenhetsskydd
Att bevara ackumulerat kapital har utvecklats långt bortom grundläggande portföljdiversifiering. För investerare och yrkesverksamma i utvecklade ekonomier är det primära hotet mot den långsiktiga förmögenheten ofta inte marknadens utveckling, utan snarare ”rovlystna rättstvister” och jurisdiktionell instabilitet. I ett klimat där juridiska domar kan rasera årtionden av värdeskapande har den strategiska användningen av trustlagstiftning blivit helt avgörande.
En Asset Protection Trust (APT) har vuxit fram som en hörnsten i modern egendomsplanering. Till skillnad från vanliga återkalleliga familjetrustar (revocable living trusts), som främst är utformade för att undvika bouppteckning, är APT:er konstruerade för att erbjuda juridisk motståndskraft. De är specifikt avsedda att skydda tillgångar från potentiella borgenärer, ansvarsanspråk vid felaktigheter (malpractice claims) och oförutsedda civilrättsliga domar. År 2026 har efterfrågan på dessa strukturer ökat kraftigt bland amerikanska läkare, EU-entreprenörer och australiska fastighetsutvecklare – det vill säga personer som verkar inom sektorer där skadeståndströsklarna förblir permanent höga.
Strukturell mekanik: Arkitekturen bakom en APT
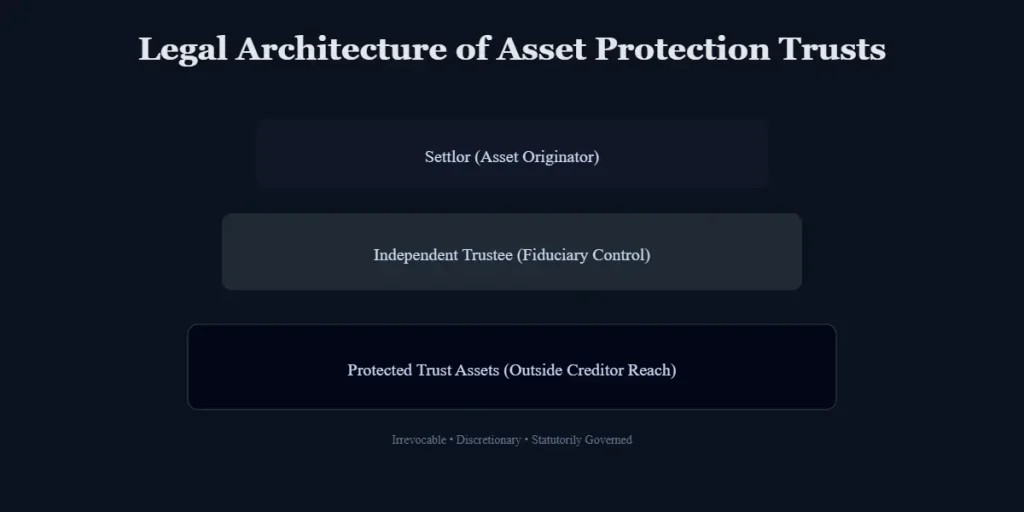
I sin kärna är en Asset Protection Trust (APT) ett oåterkalleligt arrangemang där stiftaren (settlor) överför tillgångar till en oberoende förvaltare (trustee). Det som kännetecknar strukturen är den så kallade ”spendthrift”-klausulen, som begränsar en förmånstagares (beneficiary) möjlighet att överlåta sitt intresse. Detta skapar en juridisk barriär som hindrar borgenärer från att ta i anspråk trustens tillgångar för att betala stiftarens personliga skulder.
För att klara OECD:s eller SEC:s granskning måste en giltig APT uppfylla ett antal tekniska kriterier:
- Oåterkallelighet: Stiftaren måste avsäga sig rätten att ensidigt upplösa trusten eller återta tillgångarna.
- Diskretionära utdelningar: För att förhindra att tillgångar anses vara ”åtkomliga” måste förvaltaren behålla en oberoende och absolut beslutanderätt över alla utdelningar.
- Oberoende förvaltarskap: I jurisdiktioner som Kanada eller EU är det avgörande att utse en professionell, oberoende förvaltare för att undvika invändningar om att trusten är ett ”alter ego”, vilket skulle kunna upphäva trustens skydd.
Regional kontext
Användbarheten av en APT styrs av de juridiska principer som gäller i den jurisdiktion där tillgångarna eller stiftaren finns.
- USA: Framväxten av inhemska tillgångsskyddstrustar (DAPT) har i grunden förändrat landskapet. Även om common law historiskt sett har förbjudit ”självstiftade” (self-settled) truster från borgenärsskydd, har nu 20 delstater stiftat lagar som säger motsatsen.
- Kanada: Kanada styrs av provinsiella lagar om bedrägliga överlåtelser (Fraudulent Conveyances Acts) och kanadensiska domstolar tillämpar en hög tröskel för ”uppsåt att bedra”, vilket gör truster till en populär försvarsåtgärd för yrkesverksamma i zoner med hög risk för rättstvister, såsom Ontario och British Columbia.
- Europeiska unionen: EU-investerare måste anpassa sina truststrukturer till direktivet mot skatteflykt (ATAD) och upplysningsreglerna i DAC6. Truster används här ofta i kombination med stiftelser (foundations) för att säkerställa gränsöverskridande erkännande och GDPR-anpassad transparens.
- Australien och Nya Zeeland: Dessa regioner balanserar skydd mot strikta konkurslagar. Australiens konkurslag från 1966 (Bankruptcy Act 1966) tillåter omfattande återvinningstider, medan Nya Zeelands trustlag från 2019 (Trusts Act 2019) har ökat förvaltartransparensen för att anpassa sig till OECD:s standarder.
Inhemskt vs. Off-shore: Att navigera jurisdiktionell styrka
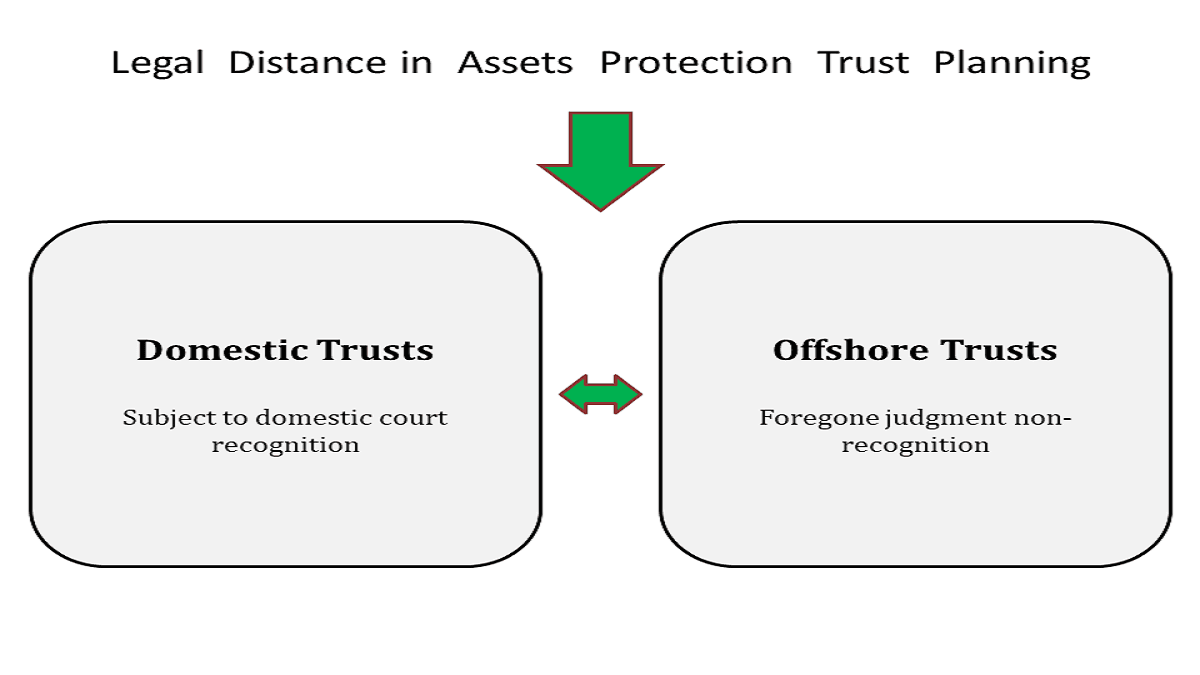
Valet av trustjurisdiktion är en strategisk balansgång mellan lagstadgat skydd och globala transparens- och informationskrav. Detta val delas i regel upp mellan Domestic Asset Protection Trusts (DAPT) och Offshore Asset Protection Trusts (OAPT).
Inhemska tillgångsskyddstrustar (Domestic Asset Protection Trusts – DAPTs)
En DAPT upprättas enligt lagarna i en specifik delstat eller provins som har kringgått de traditionella förbuden mot självstiftade truster. Även om stiftaren kan förbli förmånstagare, är tillgångarna teoretiskt skyddade från framtida borgenärer.
Fallstudie: Asset Protection Trusts i Kalifornien vs. Wyoming
Skillnaderna i delstatslagstiftning skapar betydande hinder för USA-baserade investerare:
- Asset Protection Trusts i Wyoming: Wyoming är fortfarande en ledande jurisdiktion som erbjuder en förkortad preskriptionstid på två år för bedrägliga överlåtelser samt ett starkt skydd i form av ”charging orders” för LLC-bolag som hålls inom trusten.
- Asset Protection Trusts i Kalifornien: Kalifornien saknar lagstiftning för DAPT. En invånare i Kalifornien som använder en trust i Wyoming riskerar problem med lagkonflikter, eftersom kaliforniska domstolar kan tillämpa lokala lagar på tillgängliga tillgångar med hänvisning till allmän ordning (public policy) eller den enhetliga lagen om ogiltigförklarade transaktioner (Uniform Voidable Transactions Act – UVTA).
Offshore-tillgångsskyddstrustar (Offshore Asset Protection Trusts – OAPTs)
OAPT:er, belägna i jurisdiktioner som Cooköarna eller Nevis, erbjuder den högsta nivån av skydd genom att flytta tillgångarna utom räckhåll för inhemska domstolsbeslut. Dessa jurisdiktioner erkänner vanligtvis inte utländska domar, vilket tvingar borgenärer att driva sina krav på nytt lokalt – ofta med beviskravet ”ställt ut rimligt tvivel” när det gäller bedräglig överlåtelse.
Ramverk för jämförelse av jurisdiktioner (Analys för 2026)
| Jurisdiktion | Primär struktur | Lagstadgad skyddsnivå | Rapporteringsstandard (CRS/FATCA) | Huvudsakligt lagstiftningsfokus |
| USA (Wyoming) | DAPT | Hög (Inhemsk) | Hög (FATCA) | 2-årig preskriptionstid; integritet. |
| Kanada | Inter Vivos-trust | Måttlig | Hög (CRS) | Provinsiella lagar om bedrägliga överlåtelser. |
| EU (Luxemburg) | Privat förmögenhetsbolag/trust | Hög (Compliance) | Mycket hög (DAC6) | Krav på penningtvättsbekämpning (AML) och skattetransparens. |
| Australien | Diskretionär trust | Måttlig | Hög (CRS) | 4–5 års återvinningstid enligt konkurslagen. |
| Nya Zeeland | Inhemsk trust | Måttlig/Hög | Hög (CRS) | Förvaltarens skyldigheter genom Trusts Act 2019. |
Strategiska tillämpningar i praktiken
- Amerikanska läkare: En kirurg i Kalifornien som står inför potentiella skadeståndskrav som överstiger försäkringsbeloppet kan upprätta en DAPT i Wyoming. Även om detta ger hävstång i förhandlingar, måste tidpunkten föregå eventuella specifika anspråk för att undvika domar om ”ogiltiga transaktioner”.
- EU-baserade tekne-entreprenörer: En grundare i Dublin som förbereder en exit kan använda en luxemburgsk struktur. Enligt direktivet mot skatteflykt (ATAD) är strukturen transparent men erbjuder ett robust juridiskt skydd mot framtida affärstvister.
- Australiska utvecklare: Genom att använda en diskretionär trust när de är ”faktiskt solventa” kan en utvecklare i Sydney skydda familjeförmögenheten från projektrelaterad insolvens, förutsatt att de klarar återvinningstiden på 4–5 år.
Riskfaktorer och regulatorisk granskning
I det finansiella klimatet 2026 är det ett förlegat synsätt att ”skapa och glömma bort” sitt förmögenhetsskydd. Effektiviteten av en strategi med asset protection trust apts är beroende av hur väl man hanterar tre huvudsakliga risker:
- Ogiltiga transaktioner (Voidable Transactions): Över hela USA, Kanada, EU och Australien kan överföringar som syftar till att ”hindra, fördröja eller bedra” borgenärer underkännas. Den så kallade blick-tillbaka-perioden (look-back period) är den mest kritiska variabeln vid en granskning.
- Doktrinen om ”skenkonstruktion” (Sham Doctrine): Om en stiftare behåller alltför stor kontroll – och agerar som de facto ensam beslutsfattare – kan domstolar anse att trusten är ett alter ego, vilket punkterar skyddet och gör tillgångarna åtkomliga.
- Den amerikanska lagen om företagsgenomskinlighet (Corporate Transparency Act – CTA): Förvaltare måste numera rapportera information om verkligt huvudmannaskap (Beneficial Ownership Information – BOI) till FinCEN för enheter som ägs av truster, vilket eliminerar den slöja av anonymitet som tidigare präglade inhemska strukturer.
På samma sätt har EU:s sjätte penningtvättsdirektiv (AMLD6) och Kanadas utökade T3-rapportering (som gäller för skatteåren 2025/2026) förvandlat truster till mycket transparenta instrument.
Strategisk anpassning: Behörighetskrav
- Vem bör överväga detta: Yrkesverksamma med hög ansvarsrisk, företagsledare, entreprenörer inför en exit och fastighetsutvecklare med långsiktiga horisonter för sin solvens.
- Vem bör undvika detta: Personer med pågående eller ”hotande” rättstvister, personer vars kreditfaciliteter kräver att personliga tillgångar inkluderas, eller de som inte är villiga att överlåta kontrollen till en oberoende förvaltare.
Investerings- och juridisk ansvarsfriskrivning
Denna publikation är endast avsedd för informationsändamål och utgör inte juridisk eller skatterättslig rådgivning. Tillgångsskydd involverar komplexa lagar över flera jurisdiktioner. Läsare måste rådgöra med behörig juridisk rådgivare inom sin specifika jurisdiktion. Inget skydd garanteras, och alla trustarrangemang förblir föremål för föränderliga regulatoriska krav och rättslig granskning.
Slutsats: Framtiden för kapitalbevarande
Asset Protection Trusts är fortsatt det kraftfullaste verktyget för kapitalisolering, men deras värde har flyttats från ”sekretess” till förhandlingsstyrka. År 2026 är den mest effektiva APT:n en som är fullt följsam (compliant) och transparent gentemot tillsynsmyndigheter, samtidigt som den juridiskt hålls på avstånd från stiftaren. I takt med att den globala transparensen ökar utvecklas debatten om ”offshore vs. inhemskt” mot en hybridmodell – där man utnyttjar den lagstiftningsmässiga bekvämligheten i jurisdiktioner som Wyoming eller Luxemburg för den operativa verksamheten, samtidigt som man upprätthåller en offshore-beredskap för extrema systemrisker.
Tillbörlig aktsamhet (Due Diligence) innan du väljer truststruktur
Jämför strukturer utifrån den lag som styr trusten, tillgångarnas placering och typ, stiftarens skatteresidens, förmånstagarens residens, rapporteringsskyldigheter, borgenärsregler samt den praktiska förmågan att administrera upplägget. Rådfråga oberoende juridiska och skatterättsliga rådgivare för att identifiera konflikter mellan jurisdiktioner innan tillgångar överförs. En struktur bör ha ett legitimt syfte gällande egendomsplanering eller riskhantering och får inte användas för att dölja verkligt huvudmannaskap, undandra sig skatt eller undgå befintliga borgenärskrav.
För internationellt rörliga familjer bör man kartlägga rapporterings- och upplysningsskyldigheter i varje relevant land, inklusive där trusten förvaltas och där förmånstagarna bor. Dokumentera skälen till strukturen, medlens ursprung, förvaltarens befogenheter och successionsplanen, och se över dem efter en flytt, äktenskap, arv eller väsentlig lagändring.
Vanliga frågor och svar
Minskar en offshore-trust automatiskt skatten?
Nej. Skattebehandlingen beror på omständigheterna och lagarna i de inblandade jurisdiktionerna. En trust kan medföra ytterligare rapporteringskrav eller skatteexponering, så skaffa skräddarsydd rådgivning innan implementering.
När bör en truststruktur ses över?
Se över den efter en förändring av skatteresidens, familjeförhållanden, tillgångsägande, förvaltararrangemang eller relevant lagstiftning, samt regelbundet tillsammans med kvalificerade rådgivare.
Relaterade resurser
Sajtkarta – Global Investment Reviews
Bläddra bland alla artiklar, verktyg och sidor på Global Investment Reviews och se vilka språk som finns tillgängliga för var och en.

Finans
Utforska GIR:s finansnav för marknadsöversikter, aktie- och indexvärmekartor, valutakurs- och kryptobevakning samt finansiella kalkylatorer. Data kan vara fördröjd.
Våra experter
Lär känna experterna på GIR. Vårt team av erfarna finansanalytiker och skattestrateger levererar datadrivna insikter och verifierad marknadsanalys.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.