
Roteiro para o sucesso financeiro em 2026: guia completo para construir patrimônio (GIR)
Siga um plano financeiro para 2026 com a regra 50/30/20, dicas de investimento e uma lista de verificação para 12 meses. Comece a construir segurança financeira de longo prazo com a GIR.
Bem-vindo a 1 de janeiro de 2026. A economia global superou os choques inflacionários voláteis do início da década de 2020, entrando em uma nova era de produtividade impulsionada por IA e oportunidades assimétricas. No entanto, com a automação remodelando a segurança no emprego e o custo de vida permanecendo alto em cidades como Londres, Nova York, Berlim e Paris, as "antigas" regras práticas já não são suficientes.
Este roteiro não é uma lista genérica de dicas; é um plano estratégico de 365 dias. Quer você seja um profissional da Geração Z em Berlim ou um gerente de carreira intermediária em Chicago, este guia fornece o rigor matemático e a empatia psicológica necessários para alcançar a "Soberania Financeira" — o estado em que o seu dinheiro trabalha para você, em vez de você trabalhar pelo seu dinheiro.
Parte 1: A Estrutura Teórica (O "Porquê" por Trás da Riqueza)
Antes de mexermos nas planilhas, precisamos entender as "leis da selva". A gestão de riqueza moderna baseia-se em três teorias fundamentais que continuam válidas em 2026:
1. A Regra 50/30/20 (Modernizada)
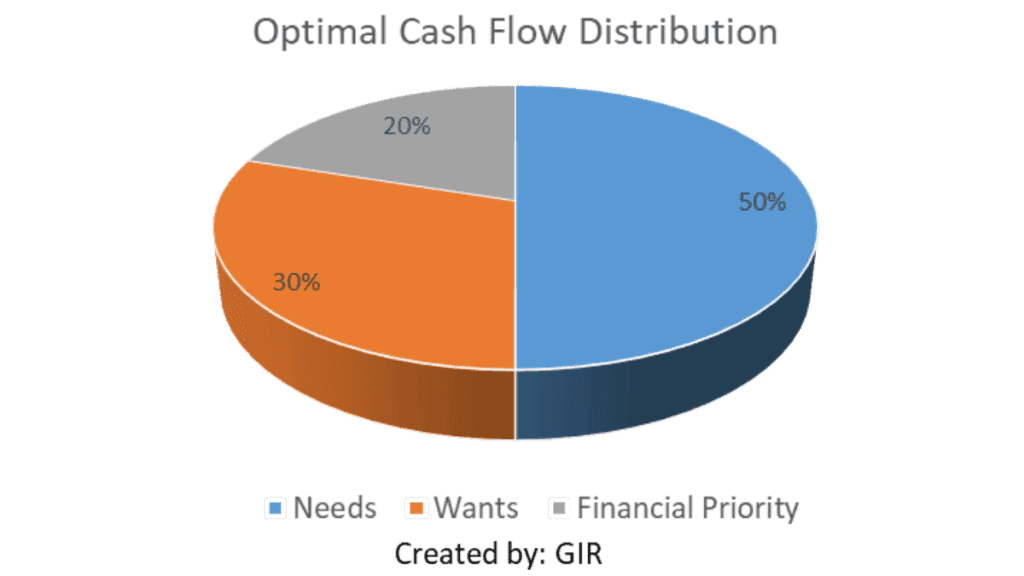
Popularizada pela senadora Elizabeth Warren, esta regra é a sua base. No entanto, em 2026, com a "economia de assinaturas" e os altos custos de habitação, nós a refinamos:
- 50% Necessidades: Aluguel/Hipoteca, Contas Básicas, Alimentação, Seguros.
- 30% Desejos: Viagens, entretenimento impulsionado por IA, jantares fora.
- 20% Prioridade Financeira: Pagamento de dívidas e construção de patrimônio.
2. A Regra dos 4% e o Risco da Sequência de Retornos
Pesquisas de William Bengen sugerem que, se você retirar 4% do seu portfólio anualmente, o seu dinheiro deve durar 30 anos. Em 2026, monitoramos o Risco da Sequência de Retornos — o perigo de que uma quebra de mercado nos seus primeiros anos de "liberdade" possa destruir o seu plano.
3. A Psicologia do Dinheiro
Como Morgan Housel observou famosa e acertadamente: "Lidar bem com o dinheiro não tem necessariamente a ver com o que você sabe. Tem a ver com como você se comporta." Em 2026, a maior ameaça à sua riqueza não é o mercado de ações — é a inflação do estilo de vida e o impulso de correr atrás de ativos de "hype".
Fase 1: A Fundação (Janeiro – Março)
"O Trimestre de Higiene Financeira"
Janeiro: A Grande Auditoria e a "Proliferação de Assinaturas"
Em 2026, o profissional médio paga por mais de 12 serviços digitais.
- O GPS do Patrimônio Líquido: Calcule o seu Patrimônio Líquido.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Auditoria de Assinaturas: Se uma ferramenta não lhe poupa tempo ou não lhe traz alegria, cancele-a.
- Definindo a "Estrela Polar": Use o Gasto Baseado em Valores. Se você valoriza a "Liberdade", a sua taxa de poupança é o seu KPI mais importante.
Fevereiro: A Estratégia de Dízimação de Dívidas de 2026
Com as taxas de juros a estabilizar, mas a permanecerem mais altas do que na década de 2010, a dívida é um peso que você não pode pagar.
- O Método da Avalanche: Matematicamente superior. Pague primeiro a taxa de juros mais alta.
- O Método da Bola de Neve: Psicologicamente superior. Pague primeiro o menor saldo para obter um "impulso de dopamina".
- Fundo de Emergência 2.0: Na era das mudanças de emprego induzidas por IA, 3 meses de poupança é arriscado. Mire em 6 a 9 meses em uma Conta Poupança de Alta Rentabilidade (HYSA).
Março: Engenharia Tributária (Foco nos EUA e na UE)
- EUA: Maximize a sua HSA (Conta Poupança de Saúde). É a única conta com "tripla vantagem fiscal" (isenção de impostos na entrada, no crescimento e na saída).
- Reino Unido/Europa: Maximize a sua ISA (Reino Unido) ou PEA (França). Utilize a "Franquia" (Allowance) antes que o ano fiscal termine.
- Proteção Legal: Atualize o seu Testamento Digital. Em 2026, as suas chaves criptográficas, redes sociais e propriedade intelectual digital são ativos que precisam de um sucessor legal.
Fase 2: A Otimização (Abril – Junho)
"Maximizando o Capital Humano e Financeiro"
Abril: A Construção do Portfólio de 2026
Estamos nos afastando da "escolha de ações" em direção ao investimento baseado em evidências.
- O Portfólio de 3 Fundos: 1. ETF de Ações Totais Mundiais (por exemplo, VT ou VWRL): Capturando o crescimento global. 2. ETF de Obrigações Globais (Bond ETF): Para amortecimento de volatilidade. 3. Os 5% "Alternativos": Uma mistura de Bitcoin e Ouro como proteção contra a desvalorização da moeda.
- Rebalanceamento: Se as suas ações de tecnologia de IA dispararam, venda os vencedores e compre os retardatários para manter o seu perfil de risco.
Maio: Arbitragem de Habilidades (Teoria do Capital Humano)
O economista Gary Becker argumentou que o "Capital Humano" é o seu ativo mais valioso.
- O Pivô da IA: Passe o mês de maio aprendendo a usar a IA para multiplicar por 10 a sua produção. Em 2026, a disparidade salarial entre trabalhadores "alfabetizados em IA" e "evitadores de IA" está a aumentar.
- Diversificação de Renda: Mire na "Regra de Três" — Um salário, um fluxo de dividendos/juros e um fluxo de renda de um "projeto de paixão".
Junho: Design de Estilo de Vida e a Revisão de Meio de Ano
- Gastos Conscientes: "A frugalidade, pura e simplesmente, é a intencionalidade sobre os gastos", diz Joshua Fields Millburn.
- Verificação de KPI de Meio de Ano: A sua Taxa de Poupança está acima de 20%? Caso contrário, ajuste a sua categoria de "Desejos".
Fase 3: O Crescimento (Julho – Setembro)
"Aceleração Agressiva de Riqueza"
Julho: Imóveis e Ativos Físicos
- A Oportunidade do "Trabalho Híbrido": Propriedades em cidades de "Nível 2" com internet de alta velocidade são as novas minas de ouro em 2026.
- REITs: Para aqueles que odeiam ser senhorios, os Fundos de Investimento Imobiliário (REITs) fornecem exposição líquida ao mercado imobiliário.
Agosto: Colheita de Prejuízos Fiscais (Tax-Loss Harvesting) e Automação
- A Grande Jogada: Se você tem posições perdedoras, venda-as para compensar os ganhos de capital. Isto chama-se Tax-Loss Harvesting (Colheita de Prejuízos Fiscais).
- O Sistema "definir e esquecer": Garanta que o seu DRIP (Plano de Reinvestimento de Dividendos) esteja ativo. Os juros compostos são a "oitava maravilha do mundo" (conforme frequentemente atribuído a Einstein).
Setembro: O Cálculo do FIRE
- O Número "FI": Pegue nas suas despesas anuais e multiplique por 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Onde é que você está? Mesmo que não queira se aposentar, saber o seu número dá-lhe "Dinheiro do Foda-se" — o poder de abandonar um emprego tóxico.
Fase 4: O Legado (Outubro – Dezembro)
"Proteção, Filantropia e Planejamento"
Outubro: Mitigação de Riscos e Cibersegurança
- Auditoria de Seguros: Em 2026, os custos médicos são mais altos. Garanta que o seu máximo "do próprio bolso" (Out-of-Pocket) não o leve à falência.
- Higiene Ciber-Financeira: Use chaves de hardware (como YubiKey) para as suas contas bancárias. A sua identidade é o seu crédito.
Novembro: A Estrutura da Generosidade
- Doação Estratégica: Use um Fundo Orientado por Doadores (EUA) para obter uma dedução fiscal imediata enquanto distribui o dinheiro ao longo do tempo.
- Transparência Familiar: Realize uma "Conversa sobre Dinheiro". Diga à sua família onde estão os documentos importantes. O silêncio sobre o dinheiro cria caos para os herdeiros.
Dezembro: A Base de Lançamento de 2027
- A Regra do Bônus: Se você receber um bônus, aplique a Regra 70/30: 70% para os seus objetivos de 2027, 30% para celebrar o seu trabalho árduo em 2026.
- Reflexão: Qual foi o seu "Retorno sobre a Vida" (ROL)? O seu dinheiro comprou mais tempo com as pessoas que você ama?
Estudos de Caso do Mundo Real: Perfis de 2026
Estudo de Caso A: O "Profissional Emergente" (Berlim, Alemanha)
- Perfil: Clara, 26 anos, Consultora Júnior de IA.
- Renda: € 50.000 / ano (Líquido ~€ 2.600/mês).
- Estratégia: * Habitação: € 900 (Quarto em apartamento partilhado).
- A Proteção da "Pensão Pública": Clara sabe que a pensão estatal é insuficiente. Ela investe € 600/mês num ETF World MSCI através de uma corretora digital de baixo custo.
- Crescimento de Habilidades: Gasta € 100/mês em certificações para atingir a faixa de € 75 mil até 2028.
Estudo de Caso B: A "Classe Média Apertada" (Austin, EUA)
- Perfil: Marcus & Sarah, 38 anos, Dois filhos.
- Renda: $ 140.000 / ano (Familiar).
- Estratégia:
- Estratégia Fiscal: Maximizando a HSA ($ 8.000+ para a família) para usar como um "super IRA".
- Educação: Contribuindo com $ 400/mês para um Plano 529 para se proteger contra custos futuros de faculdade.
- Dívida: Refinanciaram a sua hipoteca de alto juros de 2023 no início de 2026, à medida que as taxas caíram.
Estudo de Caso C: O "Nómada Digital / Freelancer" (Global/Portugal)
- Perfil: David, 32 anos, Designer de UI.
- Renda: $ 90.000 (Variável).
- Estratégia:
- A Regra do "Tampão": Mantém um fundo de emergência de 12 meses porque a renda é volátil.
- Residência Fiscal: Usa um "NIF" em Portugal, mas garante que não é duplamente taxado pelos EUA (FEIE).
- Investimento: Concentra-se em ações de dividendos de "Alto Rendimento" para fornecer uma renda base durante os meses lentos de freela.
O Modelo de Rastreamento de Maestria de 2026
| Mês | KPI Financeiro | Tarefa | Métrica Alvo |
| Jan | Patrimônio Líquido | Auditoria Financeira | Ativos > Passivos |
| Fev | Índice de Endividamento | Pagamento por Avalanche | Dívida/Renda < 30% |
| Mar | Eficiência Fiscal | Maximizar 401k / ISA | 100% de Contribuição |
| Abr | Diversificação | Rebalanceamento de Portfólio | +/- 5% do Alvo |
| Mai | Capital Humano | Nova Habilidade de Alta Renda | 1 Certificação |
| Jun | Taxa de Poupança | Auditoria de Meio de Ano | > 20% da Renda Líquida |
| Jul | Imóveis | Análise de REIT ou Propriedade | Pesquisar 3 Ativos |
| Ago | Perda Fiscal | Colher Perdedores do Portfólio | Compensar Ganhos |
| Set | Número FI/RE | Calcular "Dias de Liberdade" | Aumentar em 30 dias |
| Out | Segurança | Atualizar Senhas e Testamentos | 100% Seguro |
| Nov | Filantropia | Contribuição de Caridade | 1–5% da Renda |
| Dez | Fluxo de Bônus | A Distribuição 70/30 | 70% Investido |
Conclusão: A Vantagem Comportamental
A riqueza em 2026 não se resume a uma "jogada de cripto de sorte" ou a uma "ação de meme". Trata-se da sistematização da disciplina. Ao seguir este roteiro, você passa da "Classe Reativa" (aqueles que se preocupam com as contas) para a "Classe Proativa" (aqueles que desenham o seu próprio destino).
Referências e Pesquisa:
- The Psychology of Money por Morgan Housel.
- The 4% Rule - William Bengen (Journal of Financial Planning).
- Human Capital Theory - Gary Becker (University of Chicago).
- The Simple Path to Wealth - JL Collins.
Recursos relacionados

Finanças
Explore o hub de finanças da GIR para painéis de mercado, mapas de calor de ações e índices, cobertura de moedas e criptomoedas, e calculadoras financeiras. Os dados podem apresentar atraso.
Aviso Legal e Divulgação Financeira
Ao acessar e utilizar o Global Investment Reviews, você reconhece que leu, compreendeu e concordou com este Aviso Legal e Divulgação Financeira.

A Nossa Metodologia | Global Investment Reviews
Uma visão geral da metodologia estruturada e baseada em dados utilizada pela Global Investment Reviews para investimentos globais e análise de mercado.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.