
Finanças pessoais · Gestão de patrimônio e investimentos
Trusts de Proteção de Ativos: Uma Análise Comparativa de Estruturas Nacionais e Offshore em Mercados Desenvolvidos
Trusts de Proteção de Ativos (APTs) explicados com uma comparação entre estruturas nacionais e offshore nos EUA, UE, Canadá, Austrália e Nova Zelândia.
Sumário Executivo
Esta pesquisa fornece uma análise técnica dos Trusts de Proteção de Ativos (APTs) como um mecanismo sofisticado para a preservação de patrimônio em jurisdições de Nível 1. Ao avaliar as nuances estatutárias nos Estados Unidos, Canadá, União Europeia, Austrália e Nova Zelândia, examinamos como indivíduos de Altíssimo Patrimônio (HNWIs) navegam por ambientes de litígios agressivos e mandados regulatórios em constante mudança.
Esta publicação detalha a mecânica estrutural e a relevância estratégica dos APTs dentro do cenário macroeconômico e de conformidade global de 2026.
O Imperativo Moderno para o Isolamento Patrimonial
A preservação de capital acumulado evoluiu muito além da simples diversificação de portfólio. Para investidores e profissionais em economias desenvolvidas, a principal ameaça à riqueza de longo prazo muitas vezes não é o desempenho do mercado, mas sim o “litígio predatório” e a instabilidade jurisdicional. Em um clima onde decisões judiciais podem desmantelar décadas de criação de riqueza, o uso estratégico do direito dos trusts tornou-se essencial.
O Trust de Proteção de Ativos (APT) emergiu como um pilar do planejamento sucessório moderno. Ao contrário dos trusts revogáveis padrão, que são primariamente projetados para evitar o inventário (probate), os APTs são desenvolvidos para garantir durabilidade jurídica. Eles têm o propósito específico de isolar ativos contra potenciais credores, processos por erro médico e sentenças cíveis imprevistas. Desde 2026, a demanda por essas estruturas tem disparado entre médicos nos EUA, empreendedores na UE e incorporadores imobiliários na Austrália — indivíduos que operam em setores onde os limites de responsabilidade permanecem perenemente altos.
Mecânica Estrutural: A Arquitetura de um APT
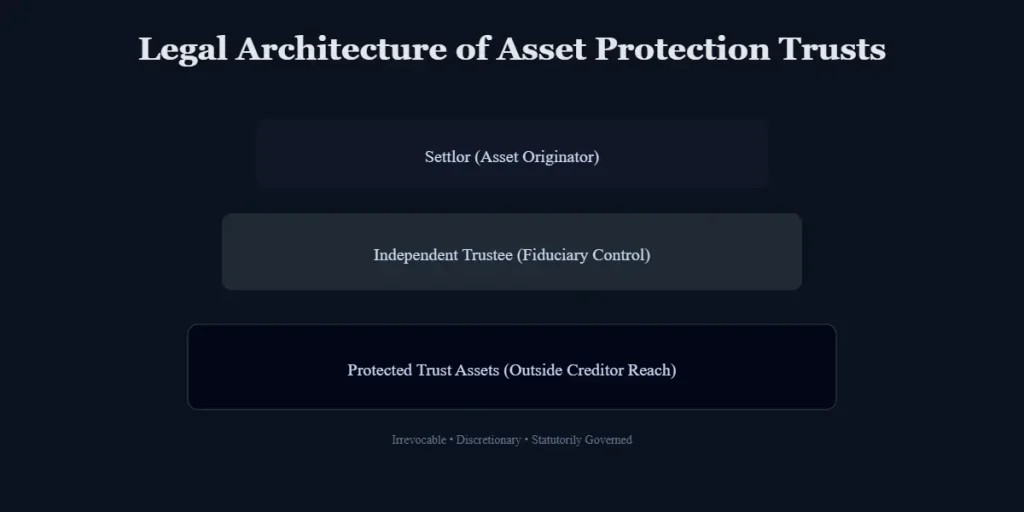
Em sua essência, um Trust de Proteção de Ativos (APT) é um arranjo irrevogável em que o constituinte (settlor) transfere ativos para um trustee terceirizado. A característica definidora é a cláusula de “spendthrift” (inalienabilidade), que restringe a capacidade de um beneficiário de transferir sua participação. Isso cria uma barreira legal que impede os credores de vincular os ativos do trust para satisfazer dívidas pessoais do constituinte.
Para resistir ao escrutínio da OCDE ou da SEC, um APT válido deve atender a vários parâmetros técnicos:
- Irrevogabilidade: O constituinte deve renunciar ao poder de dissolver unilateralmente o trust ou reaver os ativos.
- Distribuições Discricionárias: Para evitar que os ativos sejam considerados “alcançáveis”, o trustee deve manter total e absoluta discricionariedade sobre todas as distribuições.
- Administração Independente: Em jurisdições como o Canadá ou a UE, nomear um fiduciário profissional e não relacionado é essencial para evitar contestações de “alter ego” que poderiam anular as proteções do trust.
Contexto Regional
A utilidade de um APT é ditada pelas doutrinas jurídicas da jurisdição onde os ativos ou o constituinte residem.
- Estados Unidos: O surgimento dos trusts de proteção de ativos domésticos (DAPTs) mudou fundamentalmente o panorama. Embora a common law historicamente proibisse trusts “auto-constituídos” (self-settled) de receber proteção contra credores, 20 estados agora aprovaram leis em sentido contrário.
- Canadá: Regidos pelas leis provinciais de Fraude contra Credores (Fraudulent Conveyances Acts), os tribunais canadenses mantêm um alto limiar para a “intenção de fraudar”, tornando os trusts uma medida defensiva popular para profissionais em zonas de litígio de alto valor, como Ontário e Colúmbia Britânica.
- União Europeia: Os investidores da UE devem alinhar as estruturas de trusts com a Diretiva Contra a Evasão Fiscal (ATAD) e as regras de divulgação do DAC6. Os trusts aqui são frequentemente usados em conjunto com fundações para garantir o reconhecimento transfronteiriço e a transparência alinhada ao GDPR.
- Austrália e Nova Zelândia: Estas regiões equilibram a proteção contra leis estritas de falência. A Lei de Falências de 1966 da Austrália permite períodos significativos de reversão (clawback), enquanto a Lei de Trusts de 2019 da Nova Zelândia aumentou a transparência fiduciária para se alinhar aos padrões da OCDE.
Doméstico vs. Offshore: Navegando pela Força Jurisdicional
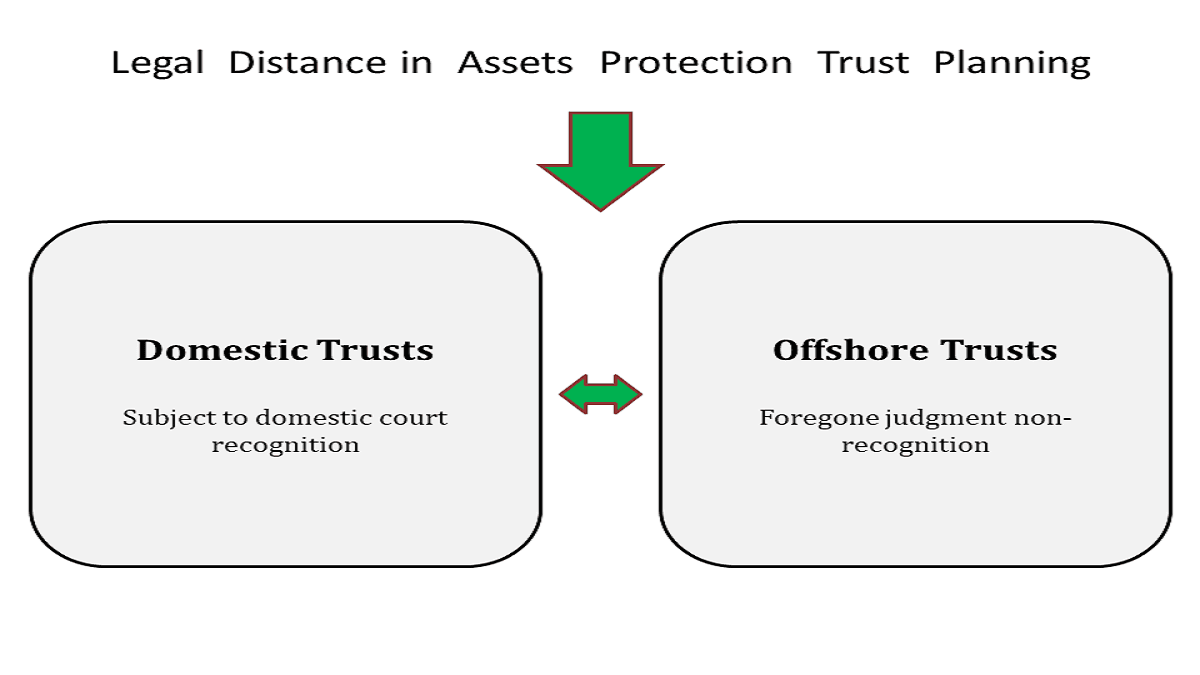
A seleção de uma jurisdição de trust é um exercício estratégico para equilibrar a proteção estatutária com os requisitos globais de transparência. Essa escolha geralmente se divide entre Trusts de Proteção de Ativos Domésticos (DAPTs) e Trusts de Proteção de Ativos Offshore (OAPTs).
Trusts de Proteção de Ativos Domésticos (DAPTs)
Um DAPT é estabelecido sob as leis de um estado ou província específica que contornou as proibições tradicionais sobre trusts auto-constituídos. Embora o constituinte possa continuar sendo beneficiário, os ativos ficam teoricamente blindados contra credores futuros.
Estudo de Caso: Trusts de Proteção de Ativos na Califórnia vs. Wyoming
A divergência na legislação estadual cria obstáculos significativos para investidores baseados nos EUA:
- Trusts de Proteção de Ativos no Wyoming: O Wyoming continua sendo uma jurisdição de primeira linha, oferecendo um prazo prescricional reduzido de dois anos para transferências fraudulentas e forte proteção por “ordem de cobrança” (charging order) para LLCs mantidas dentro do trust.
- Trusts de Proteção de Ativos na Califórnia: A Califórnia não possui uma lei de DAPT. Um residente da Califórnia que utilize um trust no Wyoming enfrenta riscos de “conflito de leis”, pois os tribunais da Califórnia podem aplicar as leis locais a ativos alcançáveis com base na ordem pública ou na Lei de Transações Anuláveis Uniformes (UVTA).
Trusts de Proteção de Ativos Offshore (OAPTs)
Os OAPTs, localizados em jurisdições como as Ilhas Cook ou Nevis, oferecem o mais alto nível de isolamento ao remover os ativos do alcance de ordens judiciais domésticas. Essas jurisdições normalmente não reconhecem sentenças estrangeiras, forçando os credores a relitigar as reivindicações localmente — frequentemente sob o padrão de “além de qualquer dúvida razoável” para transferência fraudulenta.
Estrutura de Comparação Jurisdicional (Análise de 2026)
| Jurisdição | Estrutura Principal | Nível de Proteção Estatutária | Padrão de Divulgação (CRS/FATCA) | Foco Legislativo Principal |
| EUA (Wyoming) | DAPT | Alto (Doméstico) | Alto (FATCA) | Prazo prescricional de 2 anos; privacidade. |
| Canadá | Trust Inter Vivos | Moderado | Alto (CRS) | Leis provinciais de Fraude contra Credores. |
| UE (Luxemburgo) | Empresa de Patrimônio Privado / Trust | Alto (Conformidade) | Muito Alto (DAC6) | Mandatos de AML e transparência fiscal. |
| Austrália | Trust Discricionário | Moderado | Alto (CRS) | Reversão de 4 a 5 anos pela Lei de Falências. |
| Nova Zelândia | Trust Doméstico | Moderado/Alto | Alto (CRS) | Deveres fiduciários via Lei de Trusts de 2019. |
Aplicações Estratégicas no Mundo Real
- Profissionais Médicos dos EUA: Um cirurgião na Califórnia, enfrentando potenciais reclamações que excedem os limites do seguro, pode estabelecer um DAPT no Wyoming. Embora proporcione poder de barganha em acordos, o timing deve preceder qualquer reivindicação específica para evitar decisões de “transação anulável”.
- Empreendedores de Tecnologia da UE: Um fundador em Dublin preparando-se para uma saída (exit) pode utilizar uma estrutura em Luxemburgo. Sob a Diretiva Contra a Evasão Fiscal (ATAD), a estrutura é transparente, mas oferece uma blindagem jurídica robusta contra futuros litígios comerciais.
- Incorporadores Australianos: Ao utilizar um trust discricionário quando “solventes de fato”, um incorporador em Sydney pode blindar o patrimônio familiar contra a insolvência específica de um projeto, desde que cumpram o prazo de reversão de 4 a 5 anos.
Fatores de Risco e Escrutínio Regulatório
No ambiente fiscal de 2026, a preservação de patrimônio no estilo “configure e esqueça” tornou-se obsoleta. A eficácia de uma estratégia de trust de proteção de ativos (apt) depende da navegação por três riscos principais:
- Transações Anuláveis: Nos EUA, Canadá, UE e Austrália, transferências destinadas a “atrapalhar, atrasar ou fraudar” credores podem ser anuladas. O período de retroatividade (“look-back”) é a variável mais crítica em qualquer auditoria.
- A Doutrina do Trust “Simulado” (Sham): Se um constituinte mantiver controle excessivo — agindo como único tomador de decisões de fato —, os tribunais podem considerar o trust um alter ego, perfurando a blindagem protetora e tornando os ativos acessíveis.
- A Lei de Transparência Corporativa dos EUA (CTA): Os trustees agora devem relatar Informações de Beneficiário Final (BOI) ao FinCEN para entidades mantidas dentro de trusts, eliminando o véu de anonimato que antes caracterizava as estruturas domésticas.
Da mesma forma, a 6ª Diretiva Contra a Lavagem de Dinheiro da UE (AMLD6) e o Relatório T3 Aprimorado do Canadá (efetivo para os anos fiscais de 2025/2026) transformaram os trusts em veículos altamente transparentes.
Alinhamento Estratégico: Critérios de Elegibilidade
- Quem Deve Considerar: Profissionais com alto risco de responsabilidade civil, diretores corporativos, empreendedores pré-exit e incorporadores imobiliários com horizontes de solvência de longo prazo.
- Quem Deve Evitar: Indivíduos com litígios ativos ou “iminentes”, aqueles cujos créditos exigem a inclusão de ativos pessoais, ou aqueles que não estão dispostos a ceder o controle a um trustee independente.
Isenção de Responsabilidade Legal e de Investimentos
Esta publicação tem fins estritamente informativos e não constitui aconselhamento jurídico ou fiscal. A proteção de ativos envolve leis complexas e multi-jurisdicionais. Os leitores devem consultar um advogado qualificado em sua jurisdição específica. Nenhuma proteção é garantida, e todos os arranjos de trusts permanecem sujeitos a mandatos regulatórios em evolução e escrutínio judicial.
Conclusão: O Futuro da Preservação de Capital
Os Trusts de Proteção de Ativos continuam sendo a ferramenta mais formidável para o isolamento de capital, mas seu valor mudou do “sigilo” para o poder de barganha em acordos. Em 2026, o APT mais eficaz é aquele que é totalmente compatível e transparente para os reguladores, mantendo-se juridicamente distante do constituinte. Com o aumento da transparência global, o debate “Offshore vs. Doméstico” está evoluindo em direção a um modelo híbrido — utilizando a conveniência estatutária de jurisdições como o Wyoming ou Luxemburgo para operações, enquanto mantém uma contingência offshore para riscos sistêmicos extremos.
Due diligence antes de escolher uma estrutura de trust
Compare as estruturas com base na lei que rege o trust, na localização e no tipo dos ativos, na residência fiscal do constituinte, na residência do beneficiário, nas obrigações de relatórios, nas regras de credores e na capacidade prática de administrar o arranjo. Solicite a assessores jurídicos e fiscais independentes que identifiquem conflitos entre jurisdições antes de transferir ativos. Uma estrutura deve ter um propósito legítimo de planejamento sucessório ou gerenciamento de riscos e não deve ser usada para ocultar a propriedade benéfica, evadir impostos ou frustrar reivindicações de credores existentes.
Para famílias internacionalmente móveis, mapeie os deveres de relatórios e divulgação em todos os países relevantes, incluindo onde o trust é administrado e onde residem os beneficiários. Registre os motivos da estrutura, a origem dos fundos, os poderes do trustee e o plano de sucessão, e revise-os após uma mudança, casamento, herança ou alteração material na lei.
Perguntas frequentes
Um trust offshore reduz automaticamente os impostos?
Não. O tratamento fiscal depende dos fatos e das leis das jurisdições envolvidas. Um trust pode criar obrigações adicionais de declaração ou exposição fiscal, portanto, obtenha orientação personalizada antes da implementação.
Quando uma estrutura de trust deve ser revisada?
Revise-a após uma mudança na residência fiscal, nas circunstâncias familiares, na propriedade dos ativos, nos arranjos de trustees ou na lei aplicável, e periodicamente com assessores qualificados.
Recursos relacionados

Finanças
Explore o hub de finanças da GIR para painéis de mercado, mapas de calor de ações e índices, cobertura de moedas e criptomoedas, e calculadoras financeiras. Os dados podem apresentar atraso.

A Nossa Metodologia | Global Investment Reviews
Uma visão geral da metodologia estruturada e baseada em dados utilizada pela Global Investment Reviews para investimentos globais e análise de mercado.
Atualizações da Plataforma — Global Investment Reviews
Uma visão geral datada da Global Investment Reviews, seu histórico empresarial, alterações na plataforma, suporte a idiomas e abordagem de tradução de conteúdo.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.