
Financieel Succes Roadmap 2026: De Ultieme Gids voor Rijkdom (GIR)
Beheers de Financieel Succes Roadmap voor 2026 met onze strategische 50/30/20-regel, investeringstips en een checklist van 12 maanden. Begin vandaag nog met het opbouwen van uw vermogen met GIR.
Welkom op 1 januari 2026. De wereldeconomie is voorbij de volatiele inflatieschokken van de vroege jaren 2020 bewogen en is een nieuw tijdperk binnengegaan van door AI aangedreven productiviteit en asymmetrische kansen. Echter, nu automatisering de baanzekerheid verandert en de kosten van levensonderhoud hoog blijven in steden als Londen, New York, Berlijn en Parijs, volstaan de "oude" vuistregels niet langer.
Dit stappenplan is geen generieke lijst met tips; het is een strategisch blauwdruk van 365 dagen. Of je nu een Gen Z-professional in Berlijn bent of een manager halverwege zijn carrière in Chicago, deze gids biedt de wiskundige strengheid en psychologische empathie die nodig zijn om "financiële soevereiniteit" te bereiken—de staat waarin je geld voor jou werkt, in plaats van jij voor je geld.
Deel 1: Het theoretische kader (Het "waarom" achter de rijkdom)
Voordat we aan de spreadsheets beginnen, moeten we de "wetten van de jungle" begrijpen. Modern vermogensbeheer is gebouwd op drie hoeksteentheorieën die in 2026 geldig blijven:
1. De 50/30/20-regel (gemoderniseerd)
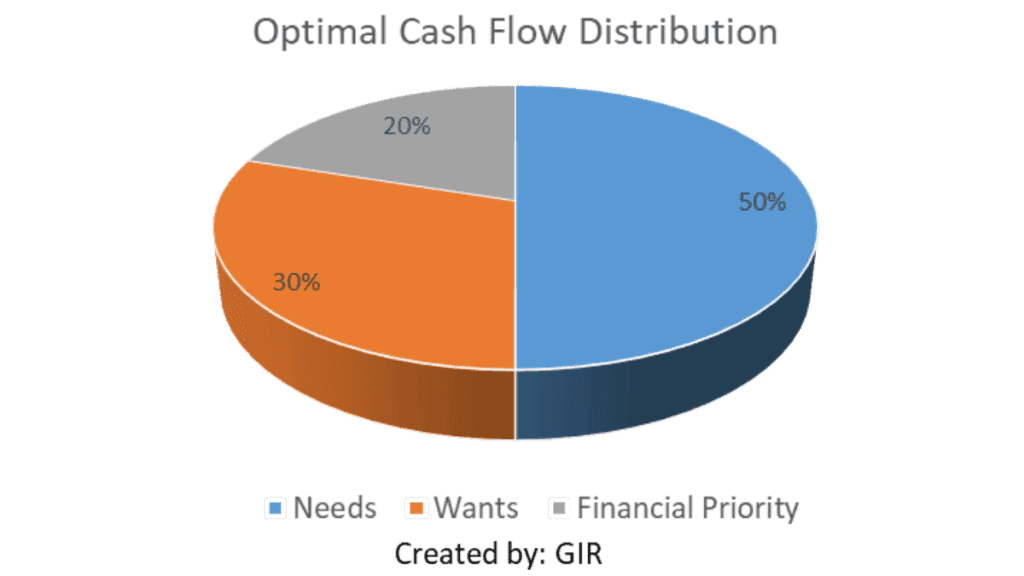
Gepopulariseerd door senator Elizabeth Warren, vormt deze regel je basislijn. In 2026, met de "abonnements-economie" en hoge huisvestingskosten, verfijnen we deze echter:
- 50% Nodigdheden: Huur/hypotheek, nutsvoorzieningen, eten, verzekeringen.
- 30% Wensen: Reizen, door AI verbeterd vermaak, uit eten gaan.
- 20% Financiële prioriteit: Aflossing van schulden en vermogensopbouw.
2. De 4%-regel & het renterendementsvolgorde-risico
Onderzoek van William Bengen suggereert dat als je jaarlijks 4% van je portefeuille opneemt, je geld 30 jaar mee zou moeten gaan. In 2026 monitoren we het Sequence of Returns Risk (risico van de volgorde van rendementen)—het gevaar dat een beursinplosie in je eerste paar jaren van "vrijheid" je plan kan verstoren.
3. De psychologie van geld
Zoals Morgan Housel beroemd opmerkte: "Goed omgaan met geld gaat niet per se over wat je weet. Het gaat over hoe je je gedraagt." In 2026 is de grootste bedreiging voor je vermogen niet de aandelenmarkt—het is leefstijlinflatie en de drang om achter "hype"-activa aan te jagen.
Fase 1: De basis (januari – maart)
"Het kwartaal van de financiële hygiëne"
Januari: De Grote Audit & de "abonnementsgroei"
In 2026 betaalt de gemiddelde professional voor 12+ digitale diensten.
- De vermogens-gps: Bereken je nettowaarde.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Audit van abonnementen: Als een tool je geen tijd bespaart of geen vreugde brengt, zeg hem dan op.
- Het definiëren van de "Noordster": Gebruik waardegebaseerd uitgeven. Als je "vrijheid" waardeert, is je besparingsratio je belangrijkste KPI.
Februari: De schuldeliminatiestrategie voor 2026
Nu de rentetarieven stabiliseren maar hoger blijven dan in de jaren 2010, is schuld een last die je je niet kunt veroorloven.
- De lawinemethode: Wiskundig superieur. Los de rente met het hoogste percentage als eerste af.
- De sneeuwbalmethode: Psychologisch superieur. Los het kleinste saldo als eerste af voor een "dopaminestoot".
- Noodfonds 2.0: In het tijdperk van door AI veroorzaakte baanwisselingen is 3 maanden aan spaargeld riskant. Streef naar 6–9 maanden op een spaarrekening met een hoog rendement (HYSA).
Maart: Belastingengineering (focus op VS & EU)
- VS: Maximaliseer je HSA (Health Savings Account). Dit is het enige rekeningtype met een driedubbel belastingvoordeel (belastingvrij in, belastingvrije groei, belastingvrij eruit).
- VK/Europa: Maximaliseer je ISA (VK) of PEA (Frankrijk). Benut de "vrijstelling" voordat het fiscale jaar eindigt.
- Juridische bescherming: Update je digitale testament. In 2026 zijn je cryptosleutels, social media en digitale intellectuele eigendom activa die een wettelijke opvolger nodig hebben.
Fase 2: De optimalisatie (april – juni)
"Het maximaliseren van menselijk en financieel kapitaal"
April: De portefeuilleconstructie voor 2026
We stappen af van "aandelen plukken" en gaan over op bewijsgericht beleggen.
- De portefeuille met 3 fondsen: 1. Totaal wereldwijde aandelen-ETF (bijv. VT of VWRL): het vastleggen van wereldwijde groei.2. Wereldwijde obligatie-ETF: voor het dempen van volatiliteit.3. Het "alternatieve" 5%: Een mix van Bitcoin en goud als hedge tegen geldontwaarding.
- Herbalanceren: Als je AI-technologie-aandelen flink zijn gestegen, verkoop dan de winnaars en koop de achterblijvers om je risicoprofiel te handhaven.
Mei: Vaardigheidsarbitrage (human-capitaltheorie)
Econoom Gary Becker beargumenteerde dat "menselijk kapitaal" je meest waardevolle bezit is.
- De AI-pivot: Besteed mei aan het leren gebruiken van AI om je output te vertienvoudigen. In 2026 wordt de loonkloof tussen "AI-geletterde" en "AI-vermijdende" werknemers groter.
- Inkomensdiversificatie: Streef naar "De regel van drie": één salaris, één dividend-/rentestroom en één inkomstenstroom uit een "passieproject".
Juni: Leefstijldesign & de evaluatie halverwege het jaar
- Bewust uitgeven: "Zuinigheid is simpelweg intentionaliteit over uitgaven," zegt Joshua Fields Millburn.
- KPI-check halverwege het jaar: Is je besparingsratio hoger dan 20%? Zo niet, pas dan je categorie "Wensen" aan.
Fase 3: De groei (juli – september)
"Agressieve vermogensversnelling"
Juli: Vastgoed & fysieke activa
- De kans van "hybride werken": Vastgoed in "Tier 2"-steden met snel internet zijn de nieuwe goudmijnen in 2026.
- REITs: Voor wie een hekel heeft aan verhuurder zijn, bieden vastgoedbeleggingsfondsen liquide blootstelling aan de huizenmarkt.
Augustus: Belastingverlies verrekenen & automatisering
- De pro-move: Als je verliesgevende posities hebt, verkoop ze dan om vermogenswinsten te compenseren. Dit is Tax-Loss Harvesting.
- Het "set-and-forget"-systeem: Zorg ervoor dat je DRIP (Dividend Reinvestment Plan) actief is. Samengestelde interest is het "achtste wereldwonder" (zoals vaak toegeschreven aan Einstein).
September: De FIRE-berekening
- Het "FI"-nummer: Neem je jaarlijkse uitgaven en vermenigvuldig deze met 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Waar sta je? Zelfs als je niet met pensioen wilt, geeft het kennen van je nummer je "F-You Money"—de macht om weg te lopen bij een toxische baan.
Fase 4: De erfenis (oktober – december)
"Bescherming, filantropie en planning"
Oktober: Risicobeperking & cybersecurity
- Verzekeringsaudit: In 2026 liggen de medische kosten hoger. Zorg ervoor dat je maximale eigen risico je niet failliet maakt.
- Cyberfinanciële hygiëne: Gebruik hardware-sleutels (zoals YubiKey) voor je bankrekeningen. Je identiteit is je krediet.
November: Het vrijgevigheidskader
- Strategisch schenken: Gebruik een Donor-Advised Fund (VS) om direct belastingaftrek te krijgen terwijl je het geld over tijd verspreidt.
- Familietransparantie: Houd een "geldgesprek". Vertel je familie waar de belangrijke documenten liggen. Stilte over geld zorgt voor chaos bij erfgenamen.
December: Het lanceerplatform voor 2027
- De bonusregel: Als je een bonus krijgt, pas dan de 70/30-regel toe: 70% voor je doelen van 2027, 30% om je harde werk in 2026 te vieren.
- Reflectie: Wat was je "Return on Life" (ROL)? Heeft je geld je meer tijd opgeleverd met mensen van wie je houdt?
Casestudy's uit de praktijk: profielen voor 2026
Casestudy A: De "opkomende professional" (Berlijn, Duitsland)
- Profiel: Clara, 26, Junior AI Consultant.
- Inkomen: € 50.000 / jaar (Netto ca. € 2.600/maand).
- Strategie: * Huisvesting: € 900 (Kamer in een gedeeld appartement).
- De "AOW/pensioen"-hedge: Clara weet dat het staatspensioen ontoereikend is. Ze belegt € 600/maand in een World MSCI ETF via een goedkope neobroker.
- Vaardigheidsgroei: Besteedt € 100/maand aan certificeringen om tegen 2028 de schaal van € 75k te bereiken.
Casestudy B: De "beknelde middenklasse" (Austin, VS)
- Profiel: Marcus & Sarah, 38, Twee kinderen.
- Inkomen: $ 140.000 / jaar (Huishouden).
- Strategie:
- Belastingstrategie: Het maximaliseren van de HSA ($ 8.000+ voor het gezin) om te gebruiken als een "super-IRA".
- Onderwijs: Maandelijks $ 400 bijdragen aan een 529-plan als indekking tegen toekomstige studiekosten.
- Schuld: Hun hypotheek met hoge rente uit 2023 overgesloten begin 2026 toen de rentes daalden.
Casestudy C: De "digitale nomade / freelancer" (Wereldwijd / Portugal)
- Profiel: David, 32, UI Designer.
- Inkomen: $ 90.000 (Variabel).
- Strategie:
- De "buffer"-regel: Houdt een noodfonds van 12 maanden aan omdat het inkomen volatiel is.
- Fiscale woonplaats: Gebruikt een "NIF" in Portugal, maar zorgt ervoor dat hij niet dubbel wordt belast door de VS (FEIE).
- Investering: Richt zich op dividendaandelen met een "hoog rendement" om een basisinkomen te verschaffen tijdens trage freelance-maanden.
De meesterschapstracking-sjabloon voor 2026
| Maand | Financiële KPI | Taak | Doelmetriek |
| Jan | Nettowaarde | Financiële audit | Activa > Passiva |
| Feb | Schuldratio | De lawine-aflossing | Schuld-inkomensverhouding < 30% |
| Mar | Belastingefficiëntie | Maximaliseer 401k / ISA | 100% bijdrage |
| Apr | Diversificatie | Portefeuille rebalanceren | +/- 5% van doel |
| Mei | Menselijk kapitaal | Nieuwe vaardigheid met hoog inkomen | 1 certificering |
| Jun | Besparingsratio | Audit halverwege het jaar | > 20% netto inkomen |
| Jul | Vastgoed | REIT- of vastgoedanalyse | Onderzoek 3 activa |
| Aug | Belastingverlies | Verliesgevende posities oogsten | Compenseer winsten |
| Sep | FI/RE-nummer | Bereken "vrijheidsdagen" | Verhoog met 30 dagen |
| Okt | Beveiliging | Wachtwoorden & testament bijwerken | 100% veilig |
| Nov | Filantropie | Liefdadigheidsbijdrage | 1–5% van inkomen |
| Dec | Bonusstroom | De 70/30-verdeling | 70% belegd |
Conclusie: Het gedragsmatige voordeel
Rijkdom draait in 2026 niet om een "gelukkige cryptogok" of een "meme-aandeel". Het draait om de systematisering van discipline. Door dit stappenplan te volgen, beweeg je van de "reactieve klasse" (degenen die zich zorgen maken over rekeningen) naar de "proactieve klasse" (degenen die hun lot ontwerpen).
Referenties & onderzoek:
- The Psychology of Money door Morgan Housel.
- The 4% Rule - William Bengen (Journal of Financial Planning).
- Human Capital Theory - Gary Becker (Universiteit van Chicago).
- The Simple Path to Wealth - JL Collins.
Gerelateerde bronnen

Financiën
Ontdek het financieel centrum van GIR voor marktdata-overzichten, aandelen- en indexheatmaps, valuta- en cryptodekking, en financiële calculatoren. Gegevens kunnen vertraagd zijn.
Onze Experts
Maak kennis met de experts van GIR. Ons team van doorgewinterde financiële analisten en belastingstrategen levert datagestuurde inzichten en geverifieerde marktanalyse.

Onze Methodologie | Global Investment Reviews
Een overzicht van de gestructureerde, datagestuurde methodologie die Global Investment Reviews gebruikt voor wereldwijde beleggings- en marktanalyse.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.