
Persoonlijke financiën · Vermogensbeheer en beleggen
Vermogensbescherming via trusts: vergelijking van binnenlandse en offshore structuren
Asset Protection Trusts APTs explained with a domestic vs offshore comparison across the US, EU, Canada, Australia, and New Zealand.
Executive Summary
Dit onderzoek biedt een technische analyse van Asset Protection Trusts (APT's) als een geavanceerd mechanisme voor vermogensbehoud binnen tier-1 jurisdicties. Door de wettelijke nuances in de Verenigde Staten, Canada, de Europese Unie, Australië en Nieuw-Zeeland te evalueren, onderzoeken we hoe vermogende particulieren navigeren door agressieve juridische omgevingen en veranderende wettelijke mandaten.
Deze publicatie belicht de structurele mechanismen en de strategische relevance van APT's binnen het globale macro-economische en compliance-landschap van 2026.
De moderne noodzaak voor vermogensbescherming
Het behouden van opgebouwd kapitaal is allang geëvolueerd tot veel meer dan basisportefeuillediversificatie. Voor beleggers en professionals in ontwikkelde economieën is de grootste bedreiging voor vermogen op lange termijn vaak niet de marktprestatie, maar 'predatory litigation' (agressieve rechtszaken) en jurisdictionele instabiliteit. In een klimaat waarin rechterlijke uitspraken decennia aan vermogensopbouw teniet kunnen doen, is het strategische gebruik van het trustrecht essentieel geworden.
De Asset Protection Trust (APT) is naar voren gekomen als de hoeksteen van de moderne estate planning. In tegenstelling tot standaard herroepbare levenstrusts, die voornamelijk zijn ontworpen om de nalatenschap buiten de probate-procedure te houden, zijn APT's ontworpen voor juridische duurzaamheid. Ze zijn specifiek bedoeld om activa te beschermen tegen potentiële crediteuren, claims wegens wanprestatie of medische fouten, en onvoorziene civiele vonnissen. Sinds 2026 is de vraag naar deze structuren sterk gestegen onder Amerikaanse artsen, EU-ondernemers en Australische vastgoedontwikkelaars—personen die opereren in sectoren waar de aansprakelijkheidsdrempels permanent hoog blijven.
Structurele mechanismen: De architectuur van een APT
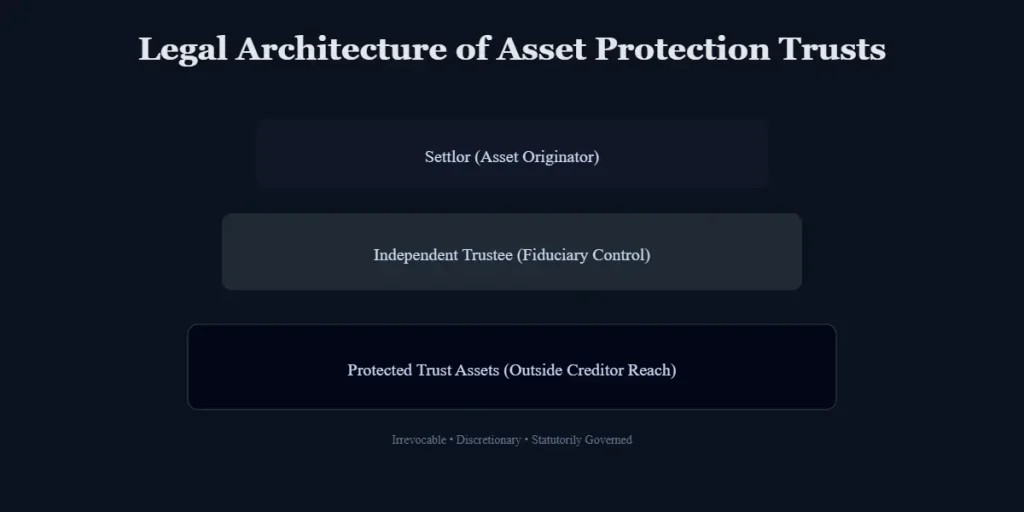
In de kern is een Asset Protection Trust (APT) een onherroepelijke regeling waarbij de insteller (settlor) activa overdraagt aan een trustee van een derde partij. Het bepalende kenmerk is de 'spendthrift'-bepaling, die het vermogen van een begunstigde beperkt om zijn of haar belang over te dragen. Dit creëert een juridische barrière die voorkomt dat crediteuren beslag leggen op trustactiva om te voldoen aan de persoonlijke schulden van de insteller.
Om stand te houden tegen het toezicht van de OESO of de SEC, moet een geldige APT aan verschillende technische maatstaven voldoen:
- Onherroepelijkheid: De insteller moet afstand doen van de bevoegdheid om de trust eenzijdig te ontbinden of activa terug te vorderen.
- Discretionaire uitkeringen: Om te voorkomen dat activa als 'bereikbaar' worden beschouwd, moet de trustee de onafhankelijke, absolute beschikkingsbevoegdheid behouden over alle uitkeringen.
- Onafhankelijk trustbeheer: In jurisdicties zoals Canada of de EU is het aanstellen van een professionele, niet-gerelateerde fiduciarius essentieel om 'alter ego'-claims te voorkomen die de bescherming van de trust teniet zouden kunnen doen.
Regionale context
Het nut van een APT wordt bepaald door de rechtsdoctrine van het rechtsgebied waar de activa of de insteller zich bevinden.
- De Verenigde Staten: De opkomst van domestic asset protection trusts (DAPT's) heeft het landschap fundamenteel veranderd. Hoewel de common law 'self-settled' trusts historisch gezien uitsloot van bescherming tegen crediteuren, hebben 20 staten inmiddels wetgeving aangenomen die het tegendeel bepaalt.
- Canada: Gereguleerd door provinciale Fraudulent Conveyances Acts, handhaven Canadese rechtbanken een hoge drempel voor 'opzet tot fraude', waardoor trusts een populaire verdedigingsmaatregel zijn voor professionals in zones met een hoog risico op rechtszaken, zoals Ontario en Brits-Columbia.
- De Europese Unie: EU-investeerders moeten truststructuren in overeenstemming brengen met de Anti-Tax Avoidance Directive (ATAD) en de openbaarmakingsregels van DAC6. Trusts worden hier vaak gebruikt naast stichtingen om grensoverschrijdende erkenning en AVG-conforme transparantie te waarborgen.
- Australië & Nieuw-Zeeland: Deze regio's balanceren bescherming tegen strikte faillissementswetten. Australië's Bankruptcy Act 1966 staat aanzienlijke terugvorderingsperiodes toe (clawback), terwijl Nieuw-Zeelands Trusts Act 2019 de fiduciaire transparantie heeft vergroot om aan de OESO-normen te voldoen.
Binnenlands versus offshore: Navigeren door jurisdictionele kracht
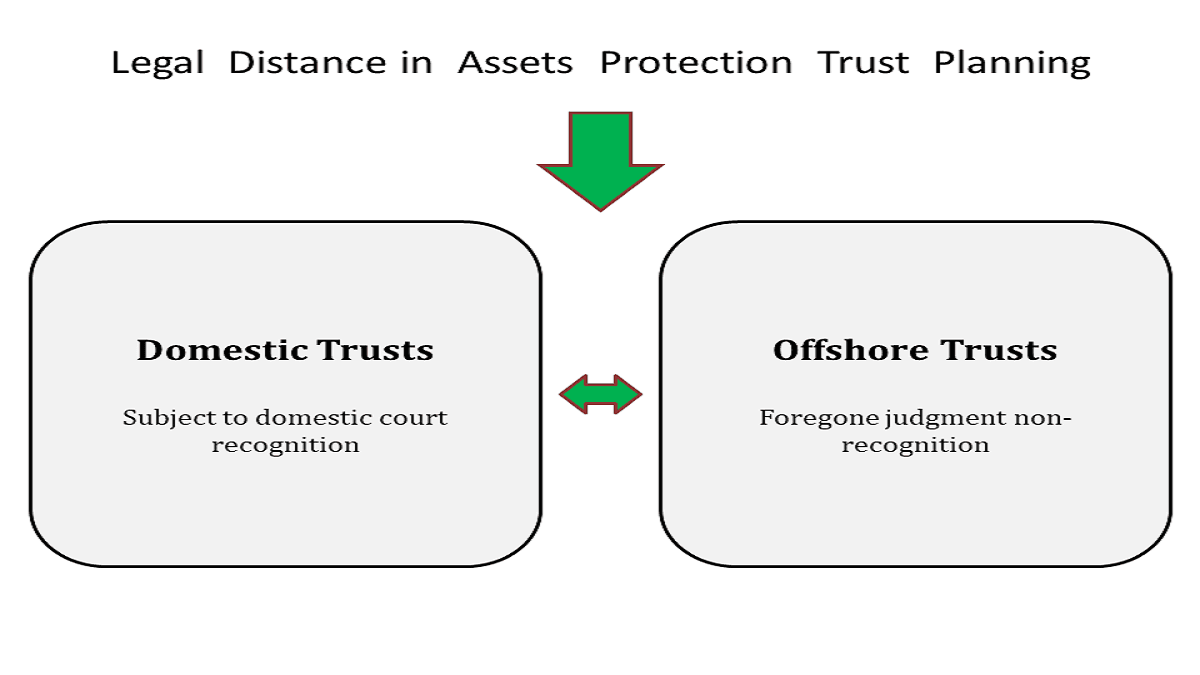
Het selecteren van een trustjurisdictie is een strategische oefening in het balanceren van wettelijke bescherming tegen wereldwijde transparantievereisten. Deze keuze valt doorgaans uiteen in Domestic Asset Protection Trusts (DAPT's) en Offshore Asset Protection Trusts (OAPT's).
Domestic Asset Protection Trusts (DAPT's)
Een DAPT wordt opgericht onder de wetten van een specifieke staat of provincie die traditionele verbodsbepalingen op 'self-settled' trusts heeft omzeild. Hoewel de insteller een begunstigde kan blijven, worden de activa in theorie afgeschermd van toekomstige crediteuren.
Casestudy: Asset Protection Trusts Californië versus Wyoming
De verschillen in staatswetgeving zorgen voor aanzienlijke hindernissen voor in de VS gevestigde investeerders:
- Asset Protection Trusts Wyoming: Wyoming blijft een vooraanstaande jurisdictie met een verkorte verjaringstermijn van twee jaar voor frauduleuze overdrachten en robuuste 'charging order'-bescherming voor LLC's die binnen de trust worden gehouden.
- Asset Protection Trusts Californië: Californië heeft geen DAPT-wetgeving. Een inwoner van Californië die een trust in Wyoming gebruikt, loopt risico's op het gebied van 'conflicterende wetten' (conflict of laws), aangezien de rechtbanken in Californië op basis van de openbare orde of de Uniform Voidable Transactions Act (UVTA) lokale wetten kunnen toepassen op bereikbare activa.
Offshore Asset Protection Trusts (OAPT's)
OAPT's, gevestigd in jurisdicties zoals de Cook-eilanden of Nevis, bieden de hoogste mate van isolatie door activa buiten het bereik van binnenlandse rechterlijke uitspraken te plaatsen. Deze jurisdicties erkennen buitenlandse vonnissen doorgaans niet, waardoor crediteuren claims lokaal opnieuw moeten bevochten—vaak onder een 'buiten redelijke twijfel'-standaard voor frauduleuze overdracht.
Jurisdictioneel vergelijkingskader (Analyse 2026)
| Jurisdictie | Primaire structuur | Wettelijk beschermingsniveau | Openbaarmakingsnorm (CRS/FATCA) | Belangrijkste wetgevingsfocus |
| VS (Wyoming) | DAPT | Hoog (Binnenlands) | Hoog (FATCA) | Verjaringstermijn van 2 jaar; privacy. |
| Canada | Inter Vivos Trust | Matig | Hoog (CRS) | Provinciale wetten inzake frauduleuze overdracht. |
| EU (Luxemburg) | Private Wealth Co/Trust | Hoog (Compliance) | Zeer hoog (DAC6) | Mandaten voor witwasbestrijding (AML) en belastingtransparantie. |
| Australië | Discretionary Trust | Matig | Hoog (CRS) | Terugvorderingstermijn van 4-5 jaar onder faillissementswet. |
| Nieuw-Zeeland | Binnenlandse Trust | Matig/Hoog | High (CRS) | Fiduciaire plichten via Trusts Act 2019. |
Praktische strategische toepassingen
- Amerikaanse medische professionals: Een chirurg in Californië die te maken heeft met mogelijke claims die de verzekeringslimieten overschrijden, kan een DAPT in Wyoming oprichten. Hoewel dit onderhandelingsruimte biedt voor schikkingen, moet de timing voorafgaan aan een specifieke claim om uitspraken over 'vernietigbare transacties' te voorkomen.
- EU-technologieondernemers: Een oprichter in Dublin die zich voorbereidt op een verkoop (exit) kan een Luxemburgse structuur gebruiken. Onder de Anti-Tax Avoidance Directive (ATAD) is de structuur transparant, maar biedt deze een robuuste juridische schil tegen toekomstige commerciële geschillen.
- Australische ontwikkelaars: Door gebruik te maken van een discretionaire trust wanneer ze 'feitelijk solvent' zijn, kan een ontwikkelaar in Sydney het familievermogen afschermen van projectspecifieke insolventie, mits ze de terugvorderingstermijn van 4-5 jaar doorlopen.
Risicofactoren en regulatoir toezicht
In het fiscaal klimaat van 2026 is vermogensbehoud volgens het principe 'instellen en vergeten' achterhaald. De effectiviteit van een strategie met een asset protection trust (apt) is afhankelijk van het navigeren door drie primaire risico's:
- Vernietigbare transacties: In de VS, Canada, de EU en Australië kunnen overdrachten die bedoeld zijn om crediteuren te 'belemmeren, vertragen of frauduleus te benadelen' ongedaan worden gemaakt. De 'terugkijkperiode' (look-back) is de meest kritische variabele bij elke controle.
- De 'Sham'-doctrine (schijntrust): Als een insteller te veel controle behoudt—en als feitelijk alleen de beslissingen neemt—kunnen rechtbanken de trust beschouwen als een alter ego, waardoor de beschermende schil wordt doorbroken en activa bereikbaar worden.
- De Amerikaanse Corporate Transparency Act (CTA): Trustees moeten nu informatie over de uiteindelijke belanghebbende (Beneficial Ownership Information - BOI) rapporteren aan FinCEN voor entiteiten die binnen trusts worden gehouden, waarmee de sluier van anonimiteit die ooit binnenlandse structuren kenmerkte, verdwijnt.
Daarnaast hebben de 6e anti-witwasrichtlijn (AMLD6) van de EU en Canada's Enhanced T3 Reporting (van kracht voor de belastingjaren 2025/2026) trusts getransformeerd in zeer transparante voertuigen.
Strategische afstemming: Geschiktheidscriteria
- Wie zou dit moeten overwegen: Professionals met een hoog risico op aansprakelijkheid, bedrijfsdirecteuren, ondernemers vóór een exit en vastgoedontwikkelaars met een langetermijnhorizon voor solvabiliteit.
- Wie dit moet vermijden: Personen met actieve of 'dreigende' rechtszaken, personen van wie de kredietfaciliteiten de opname van persoonlijke activa vereisen, of personen die niet bereid zijn de controle over te dragen aan een onafhankelijke trustee.
Investerings- & Juridische disclaimer
Deze publicatie is uitsluitend bedoeld voor informatieve doeleinden en vormt geen juridisch of fiscaal advies. Vermogensbescherming omvat complexe wetgeving over meerdere jurisdicties heen. Lezers moeten gekwalificeerde juridische adviseurs raadplegen in hun specifieke rechtsgebied. Er wordt geen bescherming gegarandeerd en alle trustregelingen blijven onderworpen aan veranderende wettelijke mandaten en rechterlijk toezicht.
Conclusie: De toekomst van kapitaalbehoud
Asset Protection Trusts blijven het meest formidabele instrument voor kapitaalisolatie, maar hun waarde is verschoven van 'geheimhouding' naar onderhandelingskracht bij schikkingen. In 2026 is de meest effectieve APT er een die volledig compliant en transparant is voor toezichthouders, terwijl deze juridisch op afstand blijft van de insteller. Naarmate de wereldwijde transparantie toeneemt, evolueert het debat over 'Offshore versus Binnenland' naar een hybride model—waarbij gebruik wordt gemaakt van het wettelijke gemak van jurisdicties zoals Wyoming of Luxemburg voor operaties, terwijl een offshore-noodoplossing wordt behouden voor extreem systemisch risico.
Zorgvuldigheid voorafgaand aan het kiezen van een truststructuur
Vergelijk structuren op basis van de wet die op de trust van toepassing is, de locatie en het type activa, de fiscale woonplaats van de insteller, de woonplaats van de begunstigde, de rapportageverplichtingen, de regels voor crediteuren en het praktische vermogen om de regeling te beheren. Vraag onafhankelijke juridische en fiscale adviseurs om conflicten tussen jurisdicties te identificeren voordat activa worden overgedragen. Een structuur dient een legitiem doel te hebben op het gebied van estate planning of risicobeheer en mag niet worden gebruikt om uiteindelijke belanghebbenden te verbergen, belasting te ontduiken of bestaande claims van crediteuren te frustreren.
Voor internationaal mobiele families brengt u de rapportage- en openbaarmakingsplichten in kaart in elk relevant land, inclusief waar de trust wordt beheerd en waar begunstigden wonen. Leg de redenen voor de structuur, de herkomst van het vermogen, de bevoegdheden van de trustee en het opvolgingsplan vast, en evalueer deze na een verhuizing, huwelijk, erfenis of wezenlijke wetswijziging.
Veelgestelde vragen
Verlaagt een offshore trust automatisch de belasting?
Nee. De fiscale behandeling hangt af van de feiten en de wetten van de betrokken jurisdicties. Een trust kan extra aangiften of belastingverplichtingen creëren, win daarom deskundig advies in voor de implementatie.
Wanneer moet een truststructuur worden geëvalueerd?
Evalueer deze na een wijziging in de fiscale woonplaats, gezinssituatie, het bezit van activa, trustregelingen of relevante wetgeving, en periodiek in overleg met gekwalificeerde adviseurs.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.