
Veikart til økonomisk suksess i 2026: Den komplette guiden til formuesbygging (GIR)
Følg en økonomisk plan for 2026 med 50/30/20-regelen, investeringstips og en sjekkliste for tolv måneder. Begynn å bygge langsiktig økonomisk trygghet med GIR.
Velkommen til 1. januar 2026. Den globale økonomien har lagt bak seg de volatile inflasjonssjokkene fra tidlig på 2020-tallet og gått inn i en ny æra med AI-drevet produktivitet og asymmetriske muligheter. Ettersom automatisering omformer jobbsikkerheten og levekostnadene forblir høye i byer som London, New York, Berlin og Paris, er imidlertid ikke lenger de «gamle» tommelfingerreglene tilstrekkelige.
Dette veikartet er ikke en generell liste med tips; det er en 365-dagers strategisk plan. Enten du er en Gen Z-profesjonell i Berlin eller en mellomleder i Chicago, gir denne guiden den matematiske strengheten og den psykologiske empatien som kreves for å oppnå «finansiell suverenitet» – tilstanden der pengene dine jobber for deg, i stedet for at du jobber for pengene dine.
Del 1: Det teoretiske rammeverket («Hvorfor»-en bak rikdommen)
Før vi rører regnearkene, må vi forstå «jungelens lover». Moderne formuesforvaltning er bygget på tre hjørnesteinsteorier som forblir gyldige i 2026:
1. 50/30/20-regelen (modernisert)
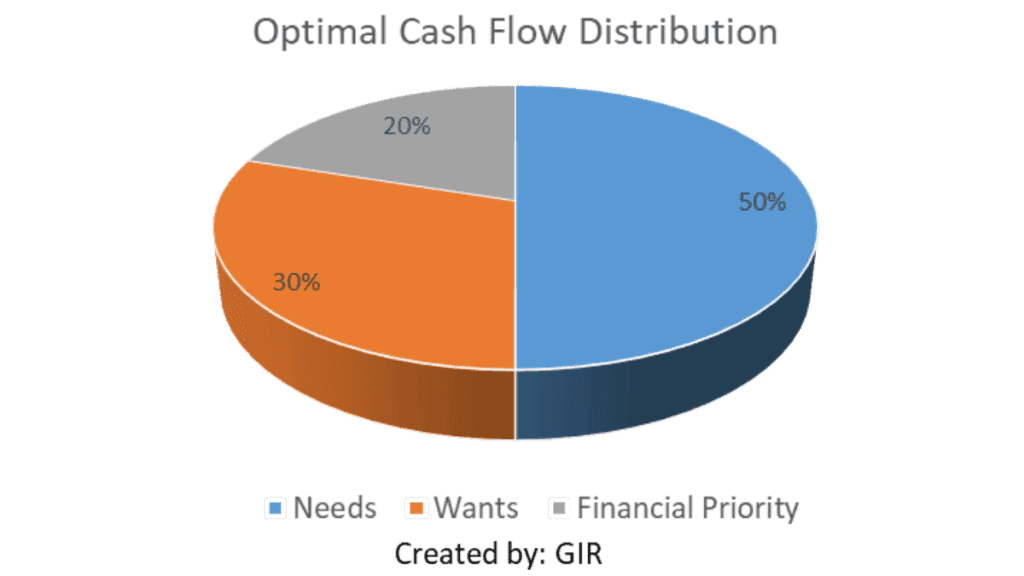
Popularisert av senator Elizabeth Warren, er denne regelen ditt utgangspunkt. I 2026, med «abonnementøkonomien» og høye boligkostnader, foredler vi den imidlertid slik:
- 50 % Nødvendigheter: Husleie/lån, strøm/regninger, mat, forsikring.
- 30 % Ønsker: Reiser, KI-forbedret underholdning, spising ute.
- 20 % Finansielle prioriteringer: Nedbetaling av gjeld og formuesbygging.
2. 4 %-regelen og risikoen for rekkefølge på avkastning
Forskning av William Bengen tyder på at hvis du tar ut 4 % av porteføljen din årlig, bør pengene vare i 30 år. I 2026 overvåker vi rekkefølge på avkastningsrisiko (Sequence of Returns Risk) – faren for at et krakk i markedet i løpet av de første årene med «frihet» kan velte planen din.
3. Pengenes psykologi
Som Morgan Housel berømt har bemerket: «Å gjøre det bra med penger handler ikke nødvendigvis om hva du vet. Det handler om hvordan du oppfører deg.» I 2026 er den største trusselen mot formuen din ikke aksjemarkedet – det er livsstilsinflasjon og trangen til å jage «hype»-eiendeler.
Fase 1: Fundamentet (januar – mars)
«Kvartalet for finansiell hygiene»
Januar: Den store gjennomgangen og «abonnementkrypingen»
I 2026 betaler gjennomsnittsforbrukeren for over 12 digitale tjenester.
- Nettoformues-GPS-en: Beregn nettoformuen din.$$\text{Nettoformue} = \text{Sum eiendeler (Kontanter + Investeringer + Fast eiendom)} - \text{Sum gjeld (Forpliktelser)}$$
- Gjennomgang av abonnementer: Hvis et verktøy ikke sparer deg for tid eller gir deg glede, kan du si det opp.
- Definer «nordstjernen»: Bruk verdibasert forbruk. Hvis du verdsetter «frihet», er spareraten din den viktigste KPI-en.
Februar: Strategi for utrydding av gjeld i 2026
Ettersom rentene stabiliserer seg, men forblir høyere enn på 2010-tallet, er gjeld en vekt du ikke har råd til.
- Snøskredmetoden (Avalanche): Matematisk overlegen. Betal ned den høyeste renten først.
- Snøballmetoden (Snowball): Psykologisk overlegen. Betal ned den minste saldoen først for å få et «dopaminkick».
- Nødforråd 2.0: I en tid med KI-induserte jobbendringer er 3 måneder med sparing risikabelt. Sikt mot 6–9 måneder på en Høyrentekonto (HYSA).
Mars: Skatteplanlegging (Fokus på USA og EU)
- USA: Maksimer din HSA (Helseformålspensjonskonto / Health Savings Account). Det er den eneste kontoen med «trippel skattefordel» (skattefritt inn, skattefri vekst, skattefritt ut).
- Storbritannia/Europa: Maksimer din ISA (UK) eller PEA (Frankrike). Bruk opp «fribeløpet» før regnskapsåret tar slutt.
- Juridisk beskyttelse: Oppdater ditt digitale testamente. I 2026 er kryptonøklene dine, sosiale medier og digitale åndsverk eiendeler som trenger en juridisk arving.
Fase 2: Optimaliseringen (april – juni)
«Maksimering av human- og finansiell kapital»
April: Porteføljekonstruksjon for 2026
Vi beveger oss bort fra «aksjeplukking» og over mot evidensbasert investering.
- 3-fondsporteføljen: 1. Globalt aksje-ETF (f.eks. VT eller VWRL): Fanger opp global vekst. 2. Globalt obligasjons-ETF: For å dempe volatilitet. 3. De «alternative» 5 %: En blikk av Bitcoin og gull som sikring mot devaluering av valuta.
- Rebalansering: Hvis KI-aksjene dine har steget kraftig, selg vinnerne og kjøp taperne for å opprettholde risikoprofilen din.
Mai: Ferdighetsarbitrasje (Humankapitalteori)
Økonomen Gary Becker argumenterte for at «humankapital» er din mest verdifulle eiendel.
- KI-skiftet: Bruk mai på å lære deg å bruke KI for å tipldoble outputen din. I 2026 øker lønnsgapet mellom «KI-literate» og «KI-unnvikende» arbeidstakere.
- Inkomstdiversifisering: Sikt mot «regelen om tre» – Én lønn, én utbytte-/rentekstream og én inntektsstrøm fra et «lidenskapsprosjekt».
Juni: Livsstilsdesign og midtveisgjennomgang
- Bevisst forbruk: «Frugalitet handler ganske enkelt om bevissthet rundt forbruk,» sier Joshua Fields Millburn.
- Midtveis-KPI-sjekk: Er spareraten din over 20 %? Hvis ikke, må du justere «Ønsker»-kategorien din.
Fase 3: Veksten (juli – september)
«Aggressiv formuesakselerasjon»
Juli: Eiendom og fysiske eiendeler
- «Hybridarbeid»-muligheten: Eiendommer i «Tier 2»-byer med raskt internett er de nye gullgruvene i 2026.
- REIT-er: For de som hater å være utleiere, tilbyr eiendomsfond (REITs) likvid eksponering mot boligmarkedet.
August: Skattetapshøsting og automatisering
- Proff-trekket: Hvis du har posisjoner i minus, kan du selge dem for å motvirke kapitalgevinster. Dette kalles skattetapshøsting (Tax-Loss Harvesting).
- «Sett det på autopilot»-systemet: Sørg for at din DRIP (gjeninvesteringsplan for utbytte) er aktiv. Renters rente er «verdens åttende vidunder» (slik det ofte tilskrives Einstein).
September: FIRE-beregningen
- «FI»-tallet: Ta dine årlige utgifter og multipliser med 25.$$\text{Mål for FI-tall} = \text{Årlige utgifter} \times 25$$
- Hvor står du? Selv om du ikke ønsker å pensjonere deg, gir det å kjenne tallet deg «F-You Money» – makten til å gå fra en giftig jobb.
Fase 4: Arven (oktober – desember)
«Beskyttelse, filantropi og planlegging»
Oktober: Risikoreduksjon og cybersikkerhet
- Forsikringsgjennomgang: I 2026 er medisinske kostnader høyere. Sørg for at egenandelsmaksimumet ikke gjør deg konkurs.
- Cyber-finansiell hygiene: Bruk maskinvarenøkler (som YubiKey) for bankkontoene dine. Din identitet er din kreditt.
November: Rammeverk for generøsitet
- Strategisk gaver: Bruk en Donor-Advised Fund (USA) for å få et umiddelbart skattefradrag samtidig som du fordeler pengene over tid.
- Familietransparens: Hold en «pengeprat». Fortell familien din hvor de viktige dokumentene er. Taushet om penger skaper kaos for arvingene.
Desember: 2027-utskytningsrampen
- Bonusregelen: Hvis du får en bonus, bruk 70/30-regelen: 70 % til 2027-målene dine, 30 % for å feire det harde arbeidet ditt i 2026.
- Refleksjon: Hva var din «avkastning på livet» (ROL)? Kjøpte pengene dine deg mer tid med mennesker du er glad i?
Virkelige casestudier: Profiler for 2026
Casestudie A: Den «nye profesjonelle» (Berlin, Tyskland)
- Profil: Clara, 26 år, junior KI-konsulent.
- Inntekt: €50 000 / år (Netto ca. €2 600/måned).
- Strategi:
- Bolig: €900 (Rom i et kollektiv).
- «Folketrygd»-sikring: Clara vet at statspensjonen ikke er tilstrekkelig. Hun investerer €600/måned i en World MSCI ETF via en lavprismegler på nett.
- Ferdighetsvekst: Bruker €100/måned på sertifiseringer for å nå lønnsnivået på €75k innen 2028.
Casestudie B: Den «skvisede middelklassen» (Austin, USA)
- Profil: Marcus og Sarah, 38 år, to barn.
- Inntekt: $140 000 / år (husstand).
- Strategi:
- Skattestrategi: Maksimerer HSA ($8 000+ for familie) for å bruke den som en «super-IRA».
- Utdanning: Setter av $400/måned til en 529-plan for å sikre seg mot fremtidige høyskolekostnader.
- Gjeld: Refinansierte boliglånet sitt med høy rente fra 2023 tidlig i 2026 da rentene falt.
Casestudie C: Den «digitale nomadens / frilanseren» (Globalt / Portugal)
- Profil: David, 32 år, UI-designer.
- Inntekt: $90 000 (variabel).
- Strategi:
- «Buffer»-regelen: Holder en 12 måneders nødreserve fordi inntekten er ustabil.
- Skattemessig bosted: Bruker en «NIF» i Portugal, men sikrer at han ikke blir dobbeltbeskattet av USA (FEIE).
- Investeringer: Fokuserer på utbytteaksjer med «høy avkastning» for å sikre en grunninntekt i rolige frilandsmåneder.
Sporingsmal for mestring i 2026
| Måned | Finansiell KPI | Oppgave | Målemetrikk |
| Jan | Nettoformue | Finansiell gjennomgang | Eiendeler > Gjeld |
| Feb | Gjeldsgrad | Snøskrednedbetaling | Gjeld-til-inntekt < 30 % |
| Mar | Skatteeffektivitet | Maksimer 401k / ISA | 100 % innbetaling |
| Apr | Diversifisering | Porteføljerebalansering | +/- 5 % av mål |
| Mai | Humankapital | Ny høylønnsferdighet | 1 sertifisering |
| Jun | Sparerate | Midtveisgjennomgang | > 20 % nettoinntekt |
| Jul | Fast eiendom | REIT- eller eiendomsanalyse | Undersøk 3 eiendeler |
| Aug | Skattetap | Høst porteføljetapere | Motvirke gevinster |
| Sep | FI/RE-tall | Beregn «dager med frihet» | Øk med 30 dager |
| Okt | Sikkerhet | Oppdater passord og testamenter | 100 % sikker |
| Nov | Filantropi | Veldedig bidrag | 1–5 % av inntekten |
| Des | Bonusflyt | 70/30-fordelingen | 70 % investert |
Konklusjon: Den atferdsmessige fordelen
Rikdom i 2026 handler ikke om et «heldig kryptospill» eller en «meme-aksje». Det handler om systematisering av disiplin. Ved å følge dette veikartet beveger du deg fra den «reaktive klassen» (de som bekymrer seg for regninger) til den «proaktive klassen» (de som designer sin egen skjebne).
Referanser og forskning:
- The Psychology of Money av Morgan Housel.
- The 4% Rule – William Bengen (Journal of Financial Planning).
- Human Capital Theory – Gary Becker (University of Chicago).
- The Simple Path to Wealth – JL Collins.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.