
Personlig økonomi · Formuesforvaltning og investering
Truster for formuesbeskyttelse: En sammenligning av nasjonale og offshorebaserte regelverk i utviklede markeder
Asset Protection Trusts (APT) forklart med en sammenligning mellom nasjonale og offshore-strukturer i USA, EU, Canada, Australia og New Zealand.
Sammendrag
Denne rapporten gir en teknisk analyse av kapitalbeskyttelsesstiftelser (Asset Protection Trusts – APT) som en sofistikert mekanisme for formuesbevaring på tvers av jurisdiksjoner i têt. Ved å evaluere de rettslige nyansene i USA, Canada, Den europeiske union, Australia og New Zealand, undersøker vi hvordan formuende enkeltpersoner navigerer i aggressive rettstvistmiljøer og skiftende regulatoriske krav.
Denne publikasjonen redegjør i detalj for de strukturelle mekanikkene og den strategiske relevansen til APT-er innenfor det globale makroøkonomiske og regulatoriske landskapet for 2026.
Det moderne behovet for formuesisolering
Å bevare opparbeidet kapital har utviklet seg langt utover enkel porteføljediversifisering. For investorer og fagfolk i utviklede økonomier er den største trusselen mot langsiktig formue ofte ikke markedsutvikling, men snarere «rovpreget rettstvist» og jurisdiksjonell ustabilitet. I et klima der juridiske dommer kan utslette tiår med verdiskaping, har den strategiske bruken av stiftelsesrett blitt helt avgjørende.
Kapitalbeskyttelsesstiftelsen (Asset Protection Trust – APT) har etablert seg som en hjørnestein i moderne eiendomsforvaltning (estate planning). I motsetning til vanlige tilbakekallelige livsfideikommiss (revocable living trusts), som primært er utformet for å unngå skiftebehandling (probate), er APT-er konstruert for rettslig holdbarhet. De er spesifikt ment å isolere eiendeler fra potensielle kreditorer, erstatningskrav ved feilbehandling og uforutsette sivile dommer. Per 2026 har etterspørselen etter slike strukturer skutt i været blant amerikanske leger, EU-gründere og australske eiendomsutviklere – enkeltpersoner som opererer i sektorer der ansvarsgrensen forblir vedvarende høy.
Strukturelle mekanikker: Arkitekturen til en APT
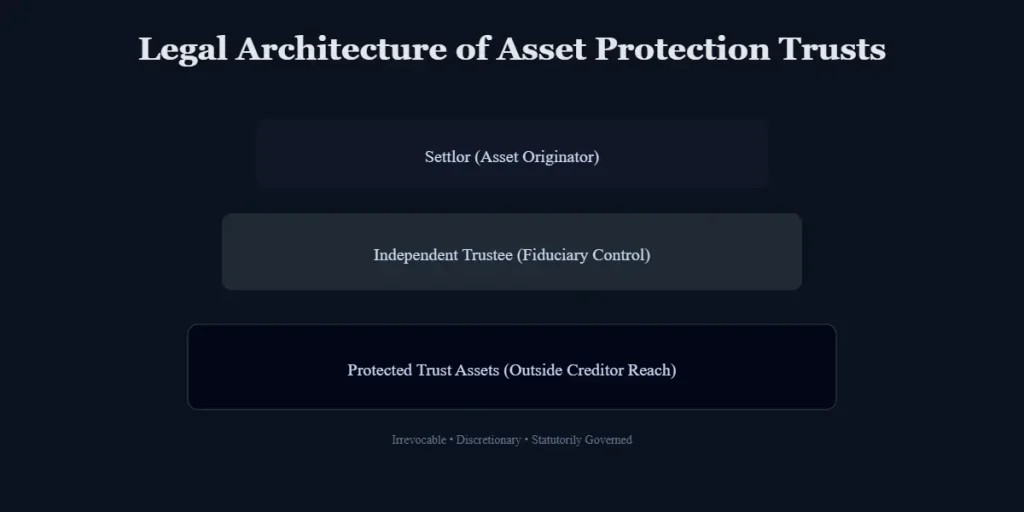
I sin kjerne er en kapitalbeskyttelsesstiftelse (APT) en uigjenkallelig avtale der stifteren (settlor) overfører eiendeler til en uavhengig forvalter (trustee). Det definerende kjennetegnet er bestemmelsen om «spendthrift»-beskyttelse, som begrenser en mottakers evne til å overdra sin rettighet. Dette skaper en rettslig barriere som hindrer kreditorer i å beslaglegge stiftelsens eiendeler for å dekke stifterens personlige gjeld.
For å motstå gransking fra OECD eller SEC, må en gyldig APT oppfylle en rekke tekniske kriterier:
- Uigjenkallelighet (Irrevocability): Stifteren må frasi seg retten til ensidig å oppløse stiftelsen eller kreve eiendelene tilbake.
- Skjønnsmessige utdelinger (Discretionary Distributions): For å hindre at eiendeler anses som «tilgjengelige», må forvalteren beholde uavhengig og absolutt skjønn over alle utdelinger.
- Uavhengig forvalter (Independent Trusteeship): I jurisdiksjoner som Canada eller EU er det avgjørende å utnevne en profesjonell, ikkenærtstående forvalter for å unngå «alter ego»-innvendinger som kan oppheve stiftelsens beskyttelse.
Regional kontekst
Nytten av en APT bestemmes av de juridiske doktrinene i jurisdiksjonen der eiendelene eller stifteren befinner seg.
- USA: Fremveksten av innenlandske kapitalbeskyttelsesstiftelser (DAPT-er) har fundamentalt endret landskapet. Mens sedvaneretten historisk har utelukket «selvetablerte» stiftelser fra kreditorbeskyttelse, har nå 20 delstater vedtatt lover som sier det motsatte.
- Canada: Regulert av provinsielle lover om svindelaktige overdragelser (Fraudulent Conveyances Acts), opprettholder canadiske domstoler en høy terskel for «hensikt om å svindle», noe som gjør stiftelser til et populært defensivt tiltak for fagfolk i soner med høy risiko for rettstvister, som Ontario og Britisk Columbia.
- Den europeiske union: EU-investorer må samordne stiftelsesstrukturene med direktivet mot skatteomgåelse (ATAD) og DAC6-rapporteringsreglene. Stiftelser brukes her ofte sammen med selskaper/stiftelser (foundations) for å sikre anerkjennelse på tvers av landegrenser og personvern- og transparensprinsipper i tråd med GDPR.
- Australia og New Zealand: Disse regionene balanserer beskyttelse opp mot strenge konkurslover. Australias konkurslov (Bankruptcy Act 1966) åpner for betydelige tilbaketakingsperioder (clawback), mens New Zealands stiftelseslov (Trusts Act 2019) har økt forvalterens åpenhet for å samsvare med OECD-standarder.
Innenlandsk vs. offshore: Å navigere i jurisdiksjonell styrke
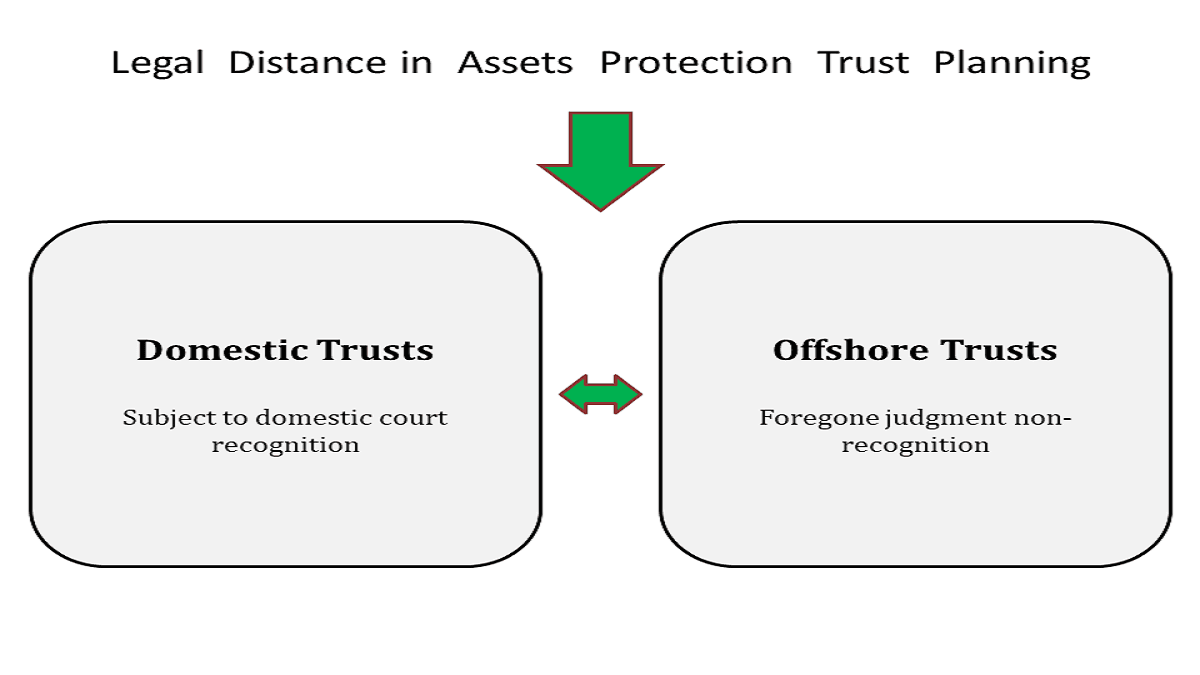
Valget av stiftelsesjurisdiksjon er en strategisk øvelse i å balansere lovbestemt beskyttelse mot globale gjennomsiktighetskrav. Dette valget deler seg generelt inn i innenlandske kapitalbeskyttelsesstiftelser (DAPT-er) og offshore-kapitalbeskyttelsesstiftelser (OAPT-er).
Innenlandske kapitalbeskyttelsesstiftelser (DAPT-er)
En DAPT etableres i henhold til lovene i en bestemt delstat eller provins som har omgått tradisjonelle forbud mot selvetablerte stiftelser. Selv om stifteren kan forbli mottaker, er eiendelene teoretisk skjermet mot fremtidige kreditorer.
Casestudie: Kapitalbeskyttelsesstiftelser i California vs. Wyoming
Avviket i delstatslovgivningen skaper betydelige hindringer for USA-baserte investorer:
- Kapitalbeskyttelsesstiftelser i Wyoming: Wyoming er fortsatt en ledende jurisdiksjon som tilbyr en forkortet foreldelsesfrist på to år for svindelaktige overdragelser, samt robust beskyttelse gjennom utleggspant («charging order») for aksjeselskaper (LLC) som holdes innenfor stiftelsen.
- Kapitalbeskyttelsesstiftelser i California: California har ingen lovgivning for DAPT-er. En innbygger i California som benytter seg av en Wyoming-stiftelse, står overfor risikoer knyttet til «lovkonflikt» (conflict of laws), ettersom domstolene i California kan anvende lokale lover på tilgjengelige eiendeler basert på hensynet til offentlig politikk eller loven om ensartede omstøtelige transaksjoner (Uniform Voidable Transactions Act – UVTA).
Offshore-kapitalbeskyttelsesstiftelser (OAPT-er)
OAPT-er, som befinner seg i jurisdiksjoner som Cookøyene eller Nevis, gir det høyeste nivået av isolasjon ved å fjerne eiendeler fra rekkevidden til innenlandske domstolsavgjørelser. Disse jurisdiksjonene anerkjenner vanligvis ikke utenlandske dommer, noe som tvinger kreditorer til å føre sakene på nytt lokalt – ofte under en beviskravstandard som krever at det er bevist «utover enhver rimelig tvil» at det foreligger en svindelaktig overdragelse.
Rammeverk for jurisdiksjonell sammenligning (2026-analyse)
| Jurisdiksjon | Primær struktur | Nivå for lovfestet beskyttelse | Standard for rapportering (CRS/FATCA) | Sentrale lovgivningsmål |
| USA (Wyoming) | DAPT | Høy (innenlandsk) | Høy (FATCA) | 2 års foreldelsesfrist; personvern. |
| Canada | Inter Vivos-stiftelse | Moderat | Høy (CRS) | Provinsielle lover om svindelaktige overdragelser. |
| EU (Luxembourg) | Privat formuesforvaltning/stiftelse | Høy (samsvar) | Svært høy (DAC6) | Krav om hvitvaskingskontroll og skattemessig åpenhet. |
| Australia | Skjønnsmessig stiftelse (Discretionary Trust) | Moderat | Høy (CRS) | 4–5 års tilbaketakingstid under konkursloven. |
| New Zealand | Innenlandsk stiftelse | Moderat/høy | Høy (CRS) | Forvalteransvar gjennom stiftelsesloven (Trusts Act 2019). |
Reelle strategiske bruksområder
- Amerikanske medisinske fagfolk: En kirurg i California som står overfor potensielle krav som overstiger forsikringsgrensene, kan opprette en DAPT i Wyoming. Selv om dette gir en fordel i forhandlinger om et forlik, må tidspunktet ligge forut for et eventuelt konkret krav for å unngå kjennelser om «omstøtelige transaksjoner».
- EU-gründere innen teknologi: En gründer i Dublin som forbereder et salg av selskapet (exit), kan benytte en struktur i Luxembourg. I henhold til direktivet mot skatteomgåelse (ATAD) er strukturen transparent, men den tilbyr en robust juridisk beskyttelse mot fremtidige forretningsrettslige tvister.
- Australske utviklere: Ved å benytte en skjønnsmessig stiftelse mens de er «faktisk solvente», kan en utbygger i Sydney skjerme familieformuen fra prosjektspesifikke insolvensproblemer, forutsatt at de passerer tidsvinduet på 4–5 år for tilbaketaking (clawback).
Risikofaktorer og regulatorisk kontroll
I det fiskale miljøet for 2026 er konseptet «opprett og glem» for formuesbevaring foreldet. Effektiviteten til en strategi basert på kapitalbeskyttelsesstiftelser (APT) avhenger av å navigere gjennom tre hovedrisikoer:
- Omstøtelige transaksjoner: På tvers av USA, Canada, EU og Australia kan overføringer som tar sikte på å «hindre, forsinke eller svindle» kreditorer, kjennes ugyldige. «Tilbakeblikkperioden» (look-back-perioden) er den mest kritiske variabelen i enhver revisjon.
- «Proforma»-doktrinen (Sham Trust): Dersom en stifter beholder for stor grad av kontroll – og opptrer som en de facto enebeslutningstaker – kan domstolene anse stiftelsen som et alter ego, bryte gjennom det beskyttende skallet og gjøre eiendelene tilgjengelige.
- Den amerikanske loven om selskapsgjennomsiktighet (Corporate Transparency Act – CTA): Forvaltere må nå rapportere opplysninger om reelle rettighetshavere (Beneficial Ownership Information – BOI) til FinCEN for enheter som holdes i stiftelser, noe som fjerner det sløret av anonymitet som tidligere preget innenlandske strukturer.
Tilsvarende har EUs sjette hvitvaskingsdirektiv (AMLD6) og Canadas utvidede T3-rapportering (gjeldende for skatteårene 2025/2026) forvandlet stiftelser til svært transparente kjøretøy.
Strategisk tilpasning: Kvalifikasjonskrav
- Hvem bør vurdere dette: Yrkesutøvere med høy ansvarsrisiko, selskapsdirektører, gründere som forbereder en exit, og eiendomsutviklere med en langsiktig horisont for sin solvens.
- Hvem bør unngå dette: Personer med pågående eller «truende» rettstvister, personer hvis kredittfasiliteter krever at personlige eiendeler inkluderes, eller personer som ikke er villige til å overdra kontrollen til en uavhengig forvalter.
Ansvarsfraskrivelse for investering og jus
Denne publikasjonen er kun til informasjonsformål og utgjør ikke juridisk eller skattemessig rådgivning. Kapitalbeskyttelse involverer kompleks lovgivning på tvers av jurisdiksjoner. Lesere må rådføre seg med kvalifisert juridisk ekspertise i sin spesifikke jurisdiksjon. Ingen beskyttelse er garantert, og alle stiftelsesordninger forblir underlagt skiftende regulatoriske påbud og rettslig prøving.
Konklusjon: Fremtiden for kapitalbevaring
Kapitalbeskyttelsesstiftelser er fortsatt det mest formidable verktøyet for kapitalisolering, men deres verdi har flyttet seg fra «hemmelighold» til forhandlingsstyrke ved et forlik. I 2026 er den mest effektive APT-en den som er fullt ut etterlevende og transparent overfor regulatoriske myndigheter, samtidig som den forblir juridisk distansert fra stifteren. I takt med at den globale åpenheten øker, beveger debatten mellom «offshore vs. innenlandsk» seg mot en hybridmodell – der man utnytter den lovbestemte bekvemmeligheten i jurisdiksjoner som Wyoming eller Luxembourg for driften, samtidig som man opprettholder en offshore-B-plan for ekstreme systemiske risikoer.
Atskillelse og aktsomhetsvurdering (due diligence) før valg av stiftelsesstruktur
Sammenlign strukturer ut fra loven som regulerer stiftelsen, plasseringen og typen eiendeler, stifterens skattemessige bosted, mottakernes bosted, rapporteringsforpliktelser, kreditorregler og den praktiske evnen til å administrere ordningen. Be uavhengige juridiske og skattemessige rådgivere om å identifisere konflikter mellom jurisdiksjoner før eiendeler overføres. En struktur bør ha et legitimt formål knyttet til formuesforvaltning eller risikostyring, og må ikke brukes til å skjule reelle rettighetshavere, unndra skatt eller avskjære eksisterende kreditorkrav.
For internasjonalt mobile familier bør man kartlegge rapporterings- og opplysningsplikter i hvert enkelt relevante land, inkludert der stiftelsen forvaltes, og der mottakerne bor. Dokumenter årsakene til strukturen, midlenes opprinnelse, forvalterens fullmakter og suksesjonsplanen, og gjennomgå disse på nytt etter en flytting, ekteskapsinngåelse, arv eller vesentlig regelendring.
Ofte stilte spørsmål
Reduserer en offshore-stiftelse skatten automatisk?
Nei. Skattemessig behandling avhenger av de faktiske omstendighetene og lovene i de involverte jurisdiksjonene. En stiftelse kan skape ytterligere rapporteringsplikter eller skatteeksponering, så innhent skreddersydd rådgivning før implementering.
Når bør en stiftelsesstruktur gjennomgås?
Den bør gjennomgås etter endringer i skattemessig bosted, familieforhold, eierskap til eiendeler, forvalterordninger eller relevant lovverk, samt periodisk sammen med kvalifiserte rådgivere.
Relaterte ressurser

Om Global Investment Reviews
Global Investment Reviews (GIR) tilbyr forskningsbasert innsikt om markeder, makroøkonomi, råvarer og investeringsmigrasjon for å sikre velinformerte beslutninger.
Våre eksperter
Bli kjent med ekspertene hos GIR. Vårt team av erfarne finansanalytikere og skattestrategister leverer datadrevet innsikt og verifisert markedsanalyse.

Verktøy
Få full kontroll over privatøkonomien med våre gratis finans- og investeringsverktøy. Beregn avkastning (ROI), rente-på-rente-effekten og mye mer. Ta datadrevne beslutninger hos GIR Finance i dag!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.