
2026년 재정적 성공 로드맵: 부를 향한 궁극의 가이드 (GIR)
전략적인 50/30/20 법칙, 투자 팁, 12개월 체크리스트가 담긴 2026년 재정적 성공 로드맵을 마스터하세요. GIR과 함께 지금 바로 부를 쌓아나가세요.
2026년 1월 1일에 오신 것을 환영합니다. 글로벌 경제는 2020년대 초반의 변동성 큰 인플레이션 충격을 넘어, AI 주도 생산성과 비대칭적 기회의 새로운 시대로 진입했습니다. 그러나 자동화가 고용 안정성을 재편하고 런던, 뉴욕, 베를린, 파리 같은 도시들의 생활비가 여전히 높은 수준을 유지함에 따라, "과거의" 일반적인 규칙들은 더 이상 통하지 않습니다.
이 로드맵은 단순한 팁 모음이 아니라, 365일 전략적 청사진입니다. 베를린의 Z세대 직장인이든 시카고의 중견 관리자이든, 본 가이드는 돈이 여러분을 위해 일하게 만드는 상태인 "재정적 주권(Financial Sovereignty)"을 달성하는 데 필요한 수학적 엄밀함과 심리학적 공감을 제공합니다.
파트 1: 이론적 프레임워크 (부의 이면에 숨겨진 "이유")
스프레드시트를 열기 전에, 우리는 "정글의 법칙"을 이해해야 합니다. 현대의 자산 관리는 2026년에도 여전히 유효한 세 가지 핵심 이론을 바탕으로 구축되었습니다.
1. 50/30/20 법칙 (현대화 버전)
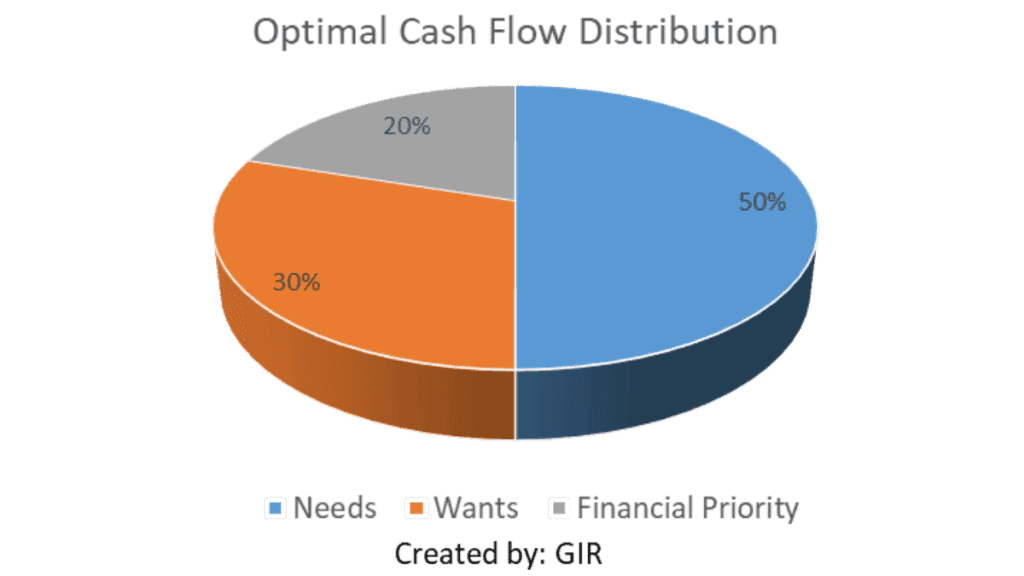
엘리자베스 워런(Elizabeth Warren) 상원의원이 대중화한 이 법칙은 여러분의 기준점입니다. 하지만 "구독 경제"와 높은 주거비가 존재하는 2026년에는 이를 다음과 같이 재정립합니다:
- 50% 필수 지출(Needs): 월세/주택담보대출, 공과금, 식비, 보험.
- 30% 원하는 지출(Wants): 여행, AI 강화 엔터테인먼트, 외식.
- 20% 재정적 우선순위(Financial Priority): 부채 상환 및 자산 축적.
2. 4% 법칙 및 인출 순서 위험(Sequence of Returns Risk)
윌리엄 벤겐(William Bengen)의 연구에 따르면 포트폴리오의 4%를 매년 인출할 경우 자산이 30년 동안 유지되어야 합니다. 2026년에는 "자유"를 얻은 첫 몇 년 동안 시장이 폭락할 경우 계획이 틀어질 수 있는 위험인 인출 순서 위험(Sequence of Returns Risk)을 모니터링해야 합니다.
3. 돈의 심리학
모건 하우절(Morgan Housel)이 유명하게 언급했듯이, "돈을 잘 다루는 것은 아는 것의 문제가 아니라 행동의 문제입니다." 2026년 여러분의 부를 위협하는 가장 큰 적은 주식 시장이 아니라, 라이프스타일 인플레이션과 "유행하는" 자산을 쫓고 싶은 충동입니다.
1단계: 기반 다지기 (1월 – 3월)
"재정 위생 분기"
1월: 대대적인 감사 및 "구독 크립(Subscription Creep)"
2026년 현재, 평균적인 직장인은 12개 이상의 디지털 서비스를 구독하고 있습니다.
- 순자산 GPS: 순자산을 계산하세요.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- 구독 감사: 어떤 도구가 시간을 절약해주거나 기쁨을 주지 않는다면 해지하세요.
- "북극성(North Star)" 정의: 가치 기반 지출(Value-Based Spending)을 활용하세요. "자유"를 소중히 여긴다면, 저축률이야말로 가장 중요한 핵심성과지표(KPI)입니다.
2월: 2026년 부채 말살 전략
금리가 안정화되었지만 2010년대보다는 높은 수준을 유지하고 있는 지금, 부채는 감당할 수 없는 무거운 짐입니다.
- 원리금 균등 상환/고금리 우선 상환법(Avalanche Method): 수학적으로 우수합니다. 가장 금리가 높은 부채부터 갚아나갑니다.
- 눈덩이 상환법(Snowball Method): 심리학적으로 우수합니다. "도파민 충전"을 위해 가장 잔액이 적은 부채부터 갚습니다.
- 비상 자금 2.0: AI로 인한 고용 불안정의 시대에는 3개월치 저축으로는 위험합니다. 고금리 예금 계좌(HYSA)에 6~9개월치를 마련하는 것을 목표로 하세요.
3월: 세무 엔지니어링 (미국 및 EU 중심)
- 미국: HSA(건강저축계좌)를 최대한 활용하세요. 유일한 "삼중 세제 혜택" 계좌(납입 시 비과세, 운용 수익 비과세, 인출 시 비과세)입니다.
- 영국/유럽: ISA(영국) 또는 PEA(프랑스)를 극대화하세요. 회계연도가 끝나기 전에 "비과세 한도(Allowance)"를 소진하세요.
- 법적 보호: 디지털 유언장을 업데이트하세요. 2026년에는 암호화폐 키, 소셜 미디어, 디지털 지식재산권(IP)도 법적 상속인이 필요한 자산입니다.
2단계: 최적화 (4월 – 6월)
"인적 및 재무 자본 극대화"
4월: 2026년 포트폴리오 구성
우리는 "종목 고르기"에서 벗어나 증거 기반 투자로 이동하고 있습니다.
- 3-펀드 포트폴리오: 1. 전 세계 주식 ETF (예: VT 또는 VWRL): 글로벌 성장을 포착합니다. 2. 글로벌 채권 ETF: 변동성 완화 목적. 3. "대체 자산" 5%: 통화 가치 하락에 대비한 비트코인과 금의 혼합.
- 리밸런싱: AI 기술주가 급등했다면, 승리한 종목을 일부 매도하고 부진한 종목을 매수하여 위험 프로필을 유지하세요.
5월: 스킬 차익거래 (인적 자본 이론)
경제학자 게리 베커(Gary Becker)는 "인적 자본"이 가장 가치 있는 자산이라고 주장했습니다.
- AI 피벗: 생산성을 10배 높이기 위해 AI 활용법을 배우는 데 5월을 투자하세요. 2026년에는 "AI 활용 능력을 갖춘 노동자"와 "AI를 기피하는 노동자" 사이의 임금 격차가 벌어지고 있습니다.
- 소득 다각화: "3의 법칙"을 목표로 하세요—급여 한 가지, 배당금/이자 소득 한 가지, 그리고 "열정 프로젝트" 소득 한 가지.
6월: 라이프스타일 디자인 및 연중 검토
- 의식적인 지출: 조슈아 필즈 밀번(Joshua Fields Millburn)은 "검소함이란 단순히 지출에 대한 의도성을 갖는 것"이라고 말합니다.
- 연중 KPI 점검: 저축률이 20%를 넘고 있나요? 그렇지 않다면 "원하는 지출(Wants)" 카테고리를 조정하세요.
3단계: 성장 (7월 – 9월)
"공격적인 자산 가속화"
7월: 부동산 및 실물 자산
- "하이브리드 근무" 기회: 고속 인터넷이 구비된 "2선 도시(Tier 2)"의 부동산은 2026년의 새로운 금광입니다.
- 리츠(REITs): 직접 임대인이 되기 싫어하는 사람들을 위해, 부동산 투자 신탁은 주택 시장에 유동적인 노출을 제공합니다.
8월: 손실 상계(Tax-Loss Harvesting) 및 자동화
- 전문가용 팁: 손실을 보고 있는 포지션이 있다면 매도하여 자본 이득과 상쇄하세요. 이것이 바로 세금 손실 상계(Tax-Loss Harvesting)입니다.
- "설정 후 잊어버리기" 시스템: DRIP(배당 재투자 플랜)이 활성화되어 있는지 확인하세요. 복리는 (아인슈타인의 말로 자주 전해지듯) "세계의 8번째 불가사의"입니다.
9월: 파이어(FIRE) 계산
- "FI" 목표 금액: 연간 지출액에 25를 곱하세요.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- 여러분의 위치는 어디인가요? 은퇴를 원하지 않더라도, 자신의 목표 금액을 아는 것은 독성 있는 직장을 박차고 나갈 수 있는 "개인 자금(F-You Money)"을 줍니다.
4단계: 유산 (10월 – 12월)
"보호, 기부, 그리고 계획"
10월: 위험 완화 및 사이버 보안
- 보험 감사: 2026년에는 의료비가 더 높습니다. 본인 부담 상한선이 파산으로 이어지지 않도록 확인하세요.
- 사이버 금융 위생: 은행 계좌에 하드웨어 보안키(YubiKey 등)를 사용하세요. 여러분의 신원은 곧 신용입니다.
11월: 기부 프레임워크
- 전략적 기부: 기부자 조언 기금(Donor-Advised Fund, 미국)을 이용하여 즉시 세금 공제를 받으면서 시간에 걸쳐 기부금을 분배하세요.
- 가족 간 투명성: "돈에 대한 대화" 시간을 가지세요. 중요한 서류가 어디에 있는지 가족에게 알리세요. 돈에 대한 침묵은 상속인들에게 혼란을 야기합니다.
12월: 2027년 발사대
- 보너스 규칙: 보너스를 받는다면 70/30 법칙을 적용하세요: 70%는 2027년 목표를 위해, 30%는 2026년 한 해 동안의 노고를 자축하는 데 사용합니다.
- 회고: 당신의 "삶의 수익률(ROL, Return on Life)"은 어땠나요? 돈으로 사랑하는 사람들과 더 많은 시간을 살 수 있었나요?
실제 사례 연구: 2026년 프로필
사례 연구 A: "신흥 전문직 종사자" (독일 베를린)
- 프로필: 클라라(Clara), 26세, 주니어 AI 컨설턴트.
- 소득: 연 50,000유로 (순소득 월 약 2,600유로).
- 전략:
- 주거: 900유로 (공유 아파트 방 월세).
- "공적 연금" 헤지: 클라라는 국가 연금이 부족하다는 것을 알고 있습니다. 저비용 네오브로커를 통해 매월 600유로를 MSCI 월드 ETF에 투자합니다.
- 역량 성장: 2028년까지 75k 연봉 구간에 도달하기 위해 자격증 취득에 매월 100유로를 지출합니다.
사례 연구 B: "끼인 세대" (미국 오스틴)
- 프로필: 마커스 & 사라(Marcus & Sarah), 38세, 자녀 두 명.
- 소득: 연 140,000달러 (가구 합산).
- 전략:
- 세금 전략: "슈퍼 IRA"처럼 활용하기 위해 HSA를 최대한 한도까지 납입 (가족 기준 8,000달러 이상).
- 교육: 미래의 대학 등록금에 대비하기 위해 529 플랜에 월 400달러 적립.
- 부채: 금리가 하락한 2026년 초에 2023년의 고금리 주택담보대출을 리파이낸싱함.
사례 연구 C: "디지털 노마드 / 프리랜서" (글로벌/포르투갈)
- 프로필: 데이비드(David), 32세, UI 디자이너.
- 소득: 90,000달러 (변동성 있음).
- 전략:
- "버퍼" 규칙: 소득이 불안정하므로 12개월치의 비상 자금을 유지합니다.
- 세법상 거주지: 포르투갈의 "NIF"를 사용하되 미국으로부터 이중과세를 받지 않도록 조치함 (FEIE 활용).
- 투자: 프리랜서 비수기 동안 기본 소득을 제공할 수 있도록 "고배당" 주식에 집중합니다.
2026년 마스터리 추적 템플릿
| 월 | 재정 KPI | 작업 | 목표 지표 |
| 1월 | 순자산 | 재무 감사 | 자산 > 부채 |
| Feb (2월) | 부채 비율 | 원리금 고금리 우선 상환 | 부채 대비 소득 비율 < 30% |
| 3월 | 절세 효율 | 401k / ISA 한도 채우기 | 100% 납입 |
| 4월 | 다각화 | 포트폴리오 리밸런싱 | 목표치 대비 +/- 5% |
| 5월 | 인적 자본 | 새로운 고소득 기술 습득 | 자격증 1개 취득 |
| 6월 | 저축률 | 연중 중간 감사 | 순소득의 > 20% |
| 7월 | 부동산 | 리츠 또는 부동산 분석 | 자산 3개 조사 |
| 8월 | 손실 상계 | 손실 포트폴리오 정리 | 자본 이득 상쇄 |
| 9월 | FI/RE 목표 금액 | "자유의 날" 계산 | 30일치 증가 |
| 10월 | 보안 | 비밀번호 및 유언장 업데이트 | 100% 보안 |
| 11월 | 기부 | 자선 기부 | 소득의 1–5% |
| 12월 | 보너스 흐름 | 70/30 배분 | 70% 투자 |
결론: 행동적 우위
2026년의 부는 "행운의 코인 투자"나 "밈 주식"에 관한 것이 아닙니다. 그것은 바로 규율의 체계화에 관한 것입니다. 이 로드맵을 따름으로써, 당신은 (청구서 걱정을 하는) "반응적 계급"에서 (자신의 운명을 설계하는) "주도적 계급"으로 이동하게 될 것입니다.
참고 문헌 및 연구:
- 돈의 심리학 (The Psychology of Money) - 모건 하우절.
- 4% 법칙 (The 4% Rule) - 윌리엄 벤겐 (재무 계획 저널, Journal of Financial Planning).
- 인적 자본 이론 (Human Capital Theory) - 게리 베커 (시카고 대학교).
- 부로 가는 단순한 길 (The Simple Path to Wealth) - JL 콜린스.
관련 자료

금융
시장 대시보드, 주식 및 지수 히트맵, 통화 및 크립토 동향, 그리고 금융 계산기를 제공하는 GIR의 파이낸스 허브를 살펴보세요. 데이터는 지연될 수 있습니다.

도구
무료 금융 투자 도구로 자산을 마스터하세요. ROI, 복리, SIP 등을 계산하고 지금 GIR Finance에서 데이터 기반의 현명한 결정을 내리세요!
면책 조항 및 금융 공시
Global Investment Reviews에 접속하여 이를 이용함으로써, 귀하는 본 면책 조항 및 금융 공시 내용을 읽고 이해했으며 이에 동의하는 것으로 간주됩니다.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.