
2026年 財務的成功ロードマップ:富を築くための究極のガイド(GIR)
戦略的な50/30/20の法則、投資のヒント、そして12ヶ月のチェックリストを活用して、2026年版の財務的成功ロードマップをマスターしましょう。GIRと一緒に、今すぐ資産形成を始めましょう。
2026年1月1日へようこそ。世界経済は、2020年代初頭の不安定なインフレショックを乗り越え、AI駆動型の生産性向上と非対称な機会の新たな時代へと突入しました。しかし、自動化が雇用の安定性を塗り替え、ロンドン、ニューヨーク、ベルリン、パリといった都市での生活費が高止まりしている現在、「古い」経験則だけではもはや不十分です。
このロードマップは、単なる一般的なヒントのリストではありません。これは365日の戦略的ブループリント(計画書)です。ベルリンのZ世代のプロフェッショナルであれ、シカゴの中堅マネージャーであれ、このガイドは、「金融主権(Financial Sovereignty)」―つまり、あなたがお金のために働くのではなく、お金があなたのГために働いてくれる状態―を達成するために必要な、数学的厳密さと心理的共感を提供します。
第1部:理論的フレームワーク(富の背後にある「なぜ」)
スプレッドシートに触れる前に、私たちは「ジャングルの掟」を理解しなければなりません。現代の資産管理は、2026年現在も有効な3つの基礎理論の上に構築されています。
1. 50/30/20の法則(現代版)
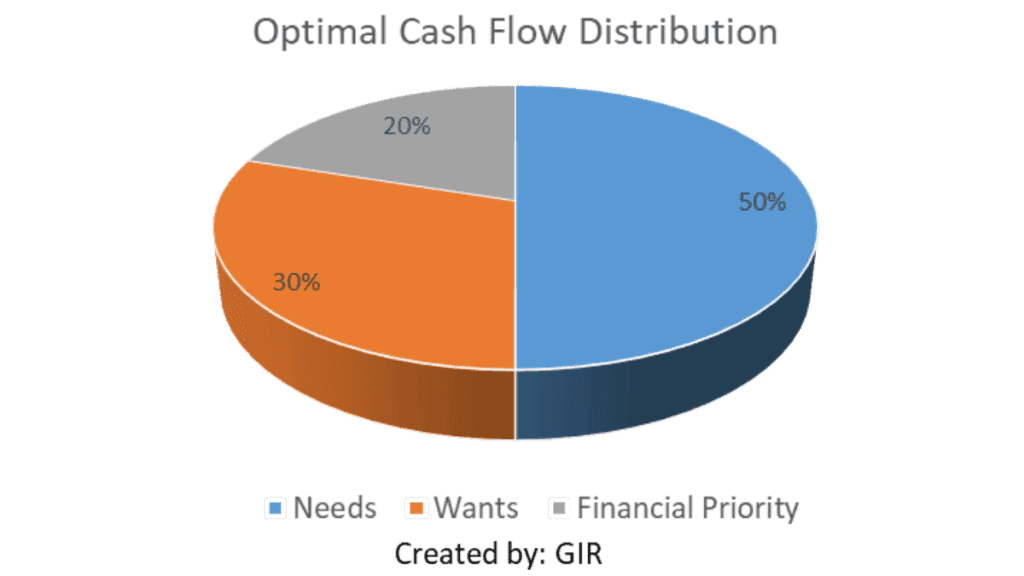
エリザベス・ウォーレン上院議員によって普及したこの法則は、あなたの基本線となります。しかし2026年、「サブスクリプション経済」と高い住宅費を考慮し、私たちはこれを洗練させました:
- 50% 必需品(Needs): 家賃・住宅ローン、光熱費、食費、保険。
- 30% 欲しいもの(Wants): 旅行、AIを活用したエンターテインメント、外食。
- 20% 財務的優先事項(Financial Priority): 借金の返済と資産形成。
2. 4%ルールと収益率の順序リスク(Sequence of Returns Risk)
ウィリアム・ベンゲンの研究によると、ポートフォリオの4%を毎年取り崩した場合、資金は30年間持続するはずです。2026年において、私たちは収益率の順序リスク、つまり「自由」の最初の数年間に市場が暴落した場合に計画が破綻する危険性を注視しています。
3. お金の心理学
モーガン・ハウセルが有名な著書で述べているように、「お金をうまく扱えるかどうかは、何を知っているかよりも、どう行動するかにかかっている」。2026年、あなたの富に対する最大の脅威は株式市場ではありません。それはライフスタイルインフレと、「ハイプ(熱狂的な流行)」資産を追い求めたい衝動です。
フェーズ1:基盤づくり(1月~3月)
「財務の衛生管理四半期」
1月:大監査と「サブスクの忍び寄り(Subscription Creep)」
2026年、平均的なビジネスパーソンは12以上のデジタルサービスに支払いをしています。
- 純資産のGPS:純資産を計算する。$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- サブスクの監査: そのツールが時間を節約してくれない、または喜びをもたらさないのであれば、解約する。
- 「北極星(指針)」の定義: 価値ベースの支出(Value-Based Spending)を活用する。「自由」を重視するなら、貯蓄率はあなたにとって最も重要なKPI(重要業績評価指標)となる。
2月:2026年版 借金壊滅戦略
金利は安定しているものの2010年代よりは高い水準を維持しており、借金は無視できない重荷です。
- 雪崩式返済(アバランチ・メソッド): 数学的に優れている。金利が最も高いものから先に返済する。
- 雪だるま式返済(スノーボール・メソッド): 心理的に優れている。「ドーパミン効果」を得るために、残高が最も小さいものから先に返済する。
- エマージェンシー・ファンド(生活防衛資金)2.0: AIによる雇用の変動の時代において、3ヶ月分の貯蓄ではリスクがある。高金利預金口座(HYSA)で6〜9ヶ月分を目指す。
3月:タックス・エンジニアリング(米国・EUに焦点を当てて)
- 米国: HSA(医療savingsアカウント)を最大限活用する。これは「拠出時非課税、運用益非課税、引き出し時非課税」という唯一の「トリプル税制優遇」口座である。
- 英国・欧州: ISA(英国)やPEA(フランス)を最大限活用する。課税年度が終了する前に「非課税枠」を使い切る。
- 法的保護: デジタル遺言書を更新する。2026年において、暗号資産の秘密鍵、ソーシャルメディア、デジタルIPは、法的相続人を必要とする資産である。
フェーズ2:最適化(4月~6月)
「人的資本と財務資本の最大化」
April(4月):2026年版ポートフォリオ構築
私たちは「個別株の選定」からエビデンスに基づいた投資へと移行しています。
- 3つのファンドによるポートフォリオ:1. 全世界株式ETF(例:VTやVWRL):世界の成長を取り込む。2. グローバル債券ETF:ボラティリティ(価格変動)を抑えるため。3. 「オルタナティブ(代替資産)」5%:通貨価値の下落に対するヘッジとして、ビットコインと金を組み合わせる。
- リバランス: AI関連株が急騰している場合は、勝者を売り、出遅れたものを買い増して、リスクプロファイルを維持する。
5月:スキル・アービトラージ(人的資本理論)
経済学者のゲーリー・ベッカーは、「人的資本」が最も価値のある資産であると主張しました。
- AIピボット: 5月を使って、成果を10倍にするためのAIの使い方を学ぶ。2026年、「AIを使いこなせる労働者」と「AIを避ける労働者」の給与格差は広がっている。
- 収入の多様化: 「3つのルール」を目指す――1つの給与収入、1つの配当/利息収入、そして1つの「情熱を注ぐプロジェクト」からの収入。
6月:ライフスタイル・デザインと上半期の見直し
- 意識的な支出: ジョシュア・フィールズ・ミルバーンは、「倹約とは、端的に言えば支出に対する意図性である」と述べている。
- 上半期のKPIチェック: あなたの貯蓄率は20%を超えているか?超えていないなら、「欲しいもの(Wants)」のカテゴリーを調整する。
フェーズ3:成長(7月~9月)
「富の積極的加速」
7月:不動産と実物資産
- 「ハイブリッドワーク」の機会: 高速インターネットが完備された「ティア2(地方中核)」都市の物件は、2026年の新しい金鉱である。
- REIT(不動産投資信託): 家主になりたくない人のために、REITは住宅市場への流動的なエクスポージャー(投資機会)を提供する。
8月:タックス・ロス・ハーベスティングと自動化
- プロの技: 含み損を抱えているポジションがある場合、それを売却してキャピタルゲインと相殺する。これがタックス・ロス・ハーベスティング(損益通算)である。
- 「設定して忘れる」システム: DRIP(配当再投資プラン)が有効になっていることを確認する。複利は(アインシュタインに帰せられることが多いように)「世界で8番目の不思議」である。
9月:FIRE(経済的自立と早期リタイア)の計算
- 「FI(経済的自立)」の数値:年間支出額に25を掛ける。$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- あなたの立ち位置はどこか?リタイアしたくなくても、自分の数字を知ることで、毒親的な仕事から立ち去る力である「F-Youマネー」を手に入れることができる。
フェーズ4:レガシー/遺産(10月~12月)
「保護、慈善活動、そして計画」
10月:リスク軽減とサイバーセキュリティ
- 保険の監査: 2026年は医療費が高騰している。自己負担額の上限があなたを破産させない水準であることを確認する。
- サイバー金融衛生: 銀行口座にはハードウェアキー(YubiKeyなど)を使用する。あなたのアイデンティティ(身元)はあなたの信用そのものである。
11月:寛大さのフレームワーク
- 戦略的寄付: 寄付者助言基金(DAF:米国)を利用して、時間をかけて資金を分配しながら、即座に税制上の優遇措置を受ける。
- 家族の透明性: 「お金についての話し合い」を持つ。重要な書類がどこにあるかを家族に伝える。お金について沈黙することは、相続人に混乱を生むだけである。
12月:2027年の発射台
- ボーナスのルール: ボーナスをもらったら、70/30の法則を適用する。70%を2027年の目標のために使い、30%は2026年のハードワークを祝うために使う。
- 振り返り: あなたの「人生の利益(ROL:Return on Life)」は何だったか?あなたのお金は、愛する人たちと過ごす時間をより多く買ってくれただろうか?
現実世界のケーススタディ:2026年のプロフィール
ケーススタディA:「新進気鋭のプロフェッショナル」(ドイツ・ベルリン)
- プロフィール: クララ、26歳、ジュニアAIコンサルタント。
- 収入: 年収50,000ユーロ(手取り月約2,600ユーロ)。
- 戦略: * 住居費: 900ユーロ(シェアハウスの個室)。
- 「公的年金」のヘッジ: クララは国の年金だけでは不十分であることを知っている。低コストのネオ・ブローカーを通じて、毎月600ユーロをMSCIワールドETFに投資している。
- スキルの成長: 2028年までに年収75,000ユーロのブラケットに到達するため、資格取得に毎月100ユーロを費やしている。
ケーススタディB:「板挟みの中間層」(米国・オースティン)
- プロフィール: マーカス&サラ、38歳、子ども2人。
- 収入: 世帯年収140,000ドル。
- 戦略:
- 税金戦略: 「スーパーIRA」として活用するため、HSAを限度額まで拠出(家族で8,000ドル以上)。
- 教育資金: 将来の大学費用への備えとして、529プランに毎月400ドルを拠出。
- 借金: 金利が低下した2026年初頭に、2023年の高金利住宅ローンを借り換えた。
ケーススタディC:「デジタルノマド/フリーランサー」(グローバル/ポルトガル)
- プロフィール: デヴィッド、32歳、UIデザイナー。
- 収入: 90,000ドル(変動制)。
- 戦略:
- 「バッファ(緩衝材)」ルール: 収入が不安定なため、12ヶ月分の生活防衛資金を維持する。
- 税務上の居住地: ポルトガルで「NIF(納税者番号)」を利用するが、米国で二重課税されないよう配慮する(FEIE:外国earned所得控除)。
- 投資: フリーランスの収入が少ない月にベース収入を提供するため、「高配当」株に注力する。
2026年版マスタリー・トラッキング・テンプレート
| 月 | 財務KPI | タスク | 目標指標 |
| 1月 | 純資産 | 財務監査 | 資産 > 負債 |
| 2月 | 負債比率 | 雪崩式返済 | 負債対収入比 < 30% |
| 3月 | 節税効率 | 401(k) / ISAの限度額拠出 | 拠出率 100% |
| 4月 | 分散投資 | ポートフォリオのリバランス | 目標値の +/- 5%以内 |
| 5月 | 人的資本 | 高収入をもたらす新スキルの習得 | 1つの資格取得 |
| 6月 | 貯蓄率 | 上半期の監査 | 純収入の > 20% |
| 7月 | 不動産 | REITまたは物件の分析 | 3つの資産を調査 |
| 8月 | 損益通算 | 含み損のある資産の整理(タックス・ロス) | 利益との相殺 |
| 9月 | FI/REの数値 | 「自由な日数」の計算 | 30日増やす |
| 10月 | セキュリティ | パスワードと遺言書の更新 | 100% セキュア |
| 11月 | 慈善活動 | 寄付金の拠出 | 収入の 1~5% |
| 12月 | ボーナスの配分 | 70/30の配分ルール | 70%を投資に回す |
結論:行動特性(ビヘイビアラル・エッジ)
2026年における富とは、「幸運な暗号資産への賭け」や「ミーム株」のことではありません。それは規律のシステム化です。このロードマップに従うことで、あなたは(請求書に怯える)「反応的階級」から、自分の運命をデザインする「主動的階級」へと移行するのです。
参考文献・研究:
- 『The Psychology of Money(お金の心理学)』 モーガン・ハウセル著
- 『The 4% Rule(4%ルール)』 ウィリアム・ベンゲン(Journal of Financial Planning)
- 『Human Capital Theory(人的資本理論)』 ゲーリー・ベッカー(シカゴ大学)
- 『The Simple Path to Wealth』 JL・コリンズ著
関連リソース

ファイナンス
GIRのファイナンスハブでは、マーケットダッシュボード、株式・インデックスのヒートマップ、為替や暗号資産の最新情報、金融カリキュレーターをご覧いただけます。データは遅延して表示される場合があります。

ツール
無料の財務・投資ツールを活用して資産を管理しましょう。ROI、複利、SIPなどを計算し、今すぐGIR Financeでデータに基づいた意思決定を行ってください。
免責事項および金融開示
Global Investment Reviewsにアクセスしてご利用いただくことにより、お客様は本免責事項および金融開示の内容を読み、理解し、それに同意したものとみなされます。
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.