
Roadmap per il successo finanziario 2026: La guida definitiva alla ricchezza (GIR)
Padroneggia la Roadmap per il successo finanziario 2026 con la nostra strategica regola 50/30/20, consigli di investimento e una checklist di 12 mesi. Inizia a costruire la tua ricchezza oggi con GIR.
Benvenuti al 1° gennaio 2026. L'economia globale si è lasciata alle spalle i volatili shock inflazionistici dei primi anni 2020 ed è entrata in una nuova era di produttività guidata dall'IA e di opportunità asimmetriche. Tuttavia, con l'automazione che ridefinisce la sicurezza del lavoro e il costo della vita che rimane alto in città come Londra, New York, Berlino e Parigi, le "vecchie" regole empiriche non bastano più.
Questa tabella di marcia non è un elenco generico di consigli; è un progetto strategico di 365 giorni. Che siate professionisti della Generazione Z a Berlino o manager a metà carriera a Chicago, questa guida fornisce il rigore matematico e l'empatia psicologica necessari per raggiungere la "Sovranità Finanziaria", ovvero lo stato in cui il vostro denaro lavora per voi, anziché voi lavorare per il vostro denaro.
Parte 1: Il Quadro Teorico (Il "Perché" Dietro la Ricchezza)
Prima di toccare i fogli di calcolo, dobbiamo comprendere le "leggi della giungla". La moderna gestione patrimoniale si basa su tre teorie fondamentali che rimangono valide nel 2026:
1. La Regola 50/30/20 (Modernizzata)
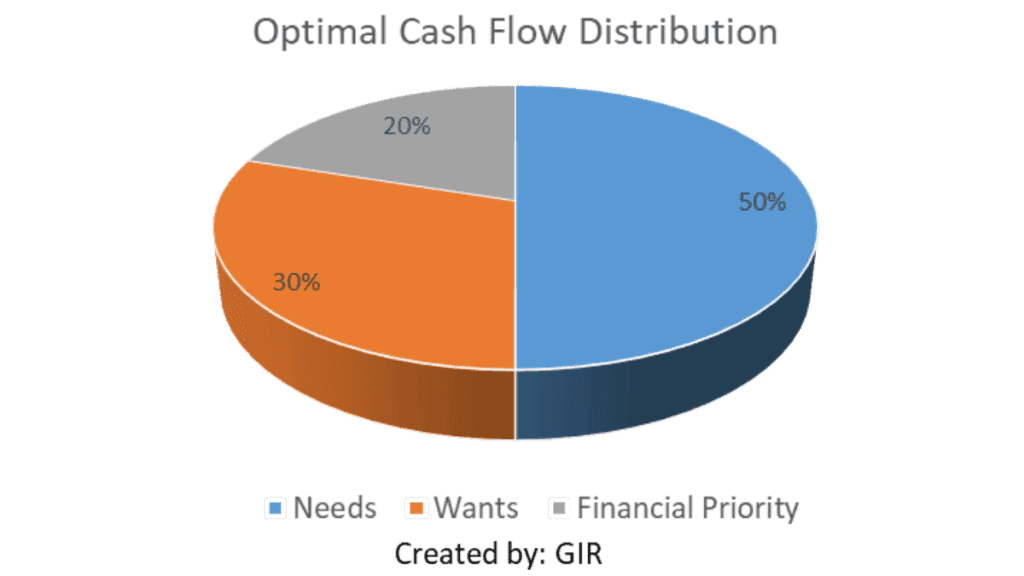
Resa popolare dalla senatrice Elizabeth Warren, questa regola rappresenta la vostra base di partenza. Tuttavia, nel 2026, con la "economy degli abbonamenti" e gli alti costi degli alloggi, la perfezioniamo:
- 50% Necessità: Affitto/Mutuo, utenze, cibo, assicurazione.
- 30% Desideri: Viaggi, intrattenimento potenziato dall'IA, ristoranti.
- 20% Priorità Finanziaria: Rimborso dei debiti e accumulo di ricchezza.
2. La Regola del 4% e il Rischio della Sequenza dei Rendimenti
Le ricerche di William Bengen suggeriscono che prelevando il 4% del proprio portafoglio ogni anno, il denaro dovrebbe durare 30 anni. Nel 2026 monitoriamo il Rischio della Sequenza dei Rendimenti (Sequence of Returns Risk), ovvero il pericolo che un crollo del mercato nei primi anni di "libertà" possa compromettere il vostro piano.
3. La Psicologia del Denaro
Come ha giustamente osservato Morgan Housel, "Gestire bene il denaro non è necessariamente una questione di cosa sai. È una questione di come ti comporti." Nel 2026, la minaccia più grande per la vostra ricchezza non è il mercato azionario, bensì l'inflazione dello stile di vita e il desiderio di rincorre asset basati sull'"hype".
Fase 1: Le Fondamenta (Gennaio – Marzo)
"Il Trimestre dell'Igiene Finanziaria"
Gennaio: Il Grande Audit e la "Deriva degli Abbonamenti"
Nel 2026, il professionista medio paga per oltre 12 servizi digitali.
- Il GPS del Patrimonio Netto: Calcolate il vostro Patrimonio Netto.$$\text{Patrimonio Netto} = \text{Attività Totali (Liquidità + Investimenti + Immobiliare)} - \text{Passività Totali (Debiti)}$$
- Revisione degli abbonamenti: Se uno strumento non vi fa risparmiare tempo o non vi dà gioia, cancellatelo.
- Definizione della "Stella Polare": Utilizzate la Spesa Basata sul Valore. Se date valore alla "Libertà", il vostro tasso di risparmio è il vostro KPI più importante.
Febbraio: La Strategia di Eliminazione del Debito 2026
Con i tassi di interesse che si stabilizzano ma rimangono più alti rispetto agli anni 2010, il debito è un peso che non potete permettervi.
- Il Metodo Valanga (Avalanche): Matematicamente superiore. Estinguete prima il tasso di interesse più alto.
- Il Metodo Palla di Neve (Snowball): Psicologicamente superiore. Estinguete prima il saldo più piccolo per ottenere una "scarica di dopamina".
- Fondo di Emergenza 2.0: Nell'era dei cambiamenti lavorativi indotti dall'IA, 3 mesi di risparmi sono rischiosi. Puntate a 6–9 mesi in un Conto Deposito ad Alto Rendimento (HYSA).
Marzo: Ingegneria Fiscale (Focus USA ed EU)
- USA: Massimizzate il vostro HSA (Health Savings Account). È l'unico conto con "triplo vantaggio fiscale" (versamenti esentasse, crescita esentasse, prelievi esentasse).
- UK/Europa: Massimizzate il vostro ISA (UK) o PEA (Francia). Sfruttate la "franchigia" prima della fine dell'anno fiscale.
- Protezione Legale: Aggiornate il vostro Testamento Digitale. Nel 2026, le vostre chiavi crypto, i social media e la proprietà intellettuale digitale sono asset che necessitano di un successore legale.
Fase 2: L'Ottimizzazione (Aprile – Giugno)
"Massimizzare il Capitale Umano e Finanziario"
Aprile: La Costruzione del Portafoglio 2026
Ci stiamo allontanando dalla "scelta delle singole azioni" per orientarci verso gli investimenti basati su prove empiriche.
- Il Portafoglio a 3 Fondi: 1. ETF Azionario Mondiale Totale (es. VT o VWRL): per catturare la crescita globale. 2. ETF Obbligazionario Globale: per smorzare la volatilità. 3. Il 5% "Alternativo": un mix di Bitcoin e Oro come copertura contro la svalutazione della valuta.
- Ribilanciamento: Se le vostre azioni tecnologiche legate all'IA sono salite alle stelle, vendete i vincitori e comprate i titoli in ritardo per mantenere il vostro profilo di rischio.
Maggio: Arbitraggio delle Competenze (Teoria del Capitale Umano)
L'economista Gary Becker sosteneva che il "Capitale Umano" sia il vostro asset più prezioso.
- La Svolta dell'IA: Dedicate maggio a imparare a usare l'IA per decuplicare i vostri risultati. Nel 2026, il divario salariale tra i lavoratori "alfabetizzati all'IA" e quelli che la evitano si sta ampliando.
- Diversificazione delle Entrate: Puntate alla "Regola del Tre": uno stipendio, un flusso di dividendi/interessi e un flusso di entrate da un "progetto di passione".
Giugno: Progettazione dello Stile di Vita e Revisione di Metà Anno
- Spesa Consapevole: "La frugalità, molto semplicemente, è intenzionalità nella spesa", afferma Joshua Fields Millburn.
- Controllo KPI di Metà Anno: Il vostro Tasso di Risparmio è superiore al 20%? In caso contrario, aggiustate la categoria dei "Desideri".
Fase 3: La Crescita (Luglio – Settembre)
"Accelerazione Aggressiva della Ricchezza"
Luglio: Immobiliare e Asset Fisici
- L'Opportunità del "Lavoro Ibrido": Le proprietà nelle città di "Tier 2" dotate di internet ad alta velocità sono le nuove miniere d'oro del 2026.
- REIT: Per chi odia fare il proprietario di immobili, i Real Estate Investment Trusts offrono un'esposizione liquida al mercato immobiliare.
Agosto: Prelievo delle Perdite Fiscali (Tax-Loss Harvesting) e Automazione
- La Mossa Pro: Se avete posizioni in perdita, vendetele per compensare le plusvalenze. Questa tecnica è nota come Tax-Loss Harvesting.
- Il Sistema "imposta e dimentica": Assicuratevi che il vostro DRIP (Piano di Reinvestimento dei Dividendi) sia attivo. L'interesse composto è l'"ottava meraviglia del mondo" (come spesso attribuito a Einstein).
Settembre: Il Calcolo del FIRE
- Il Numero "FI": Prendete le vostre spese annuali e moltiplicatele per 25.$$\text{Numero FI Target} = \text{Spese Annuali} \times 25$$
- A che punto siete? Anche se non volete andare in pensione, conoscere la vostra cifra vi dà i "Soldi del Fanculo", ovvero il potere di abbandonare un lavoro tossico.
Fase 4: L'Eredità (Ottobre – Dicembre)
"Protezione, Filantropia e Pianificazione"
Ottobre: Mitigazione del Rischio e Sicurezza Informatica
- Revisione delle Assicurazioni: Nel 2026 i costi medici sono più alti. Assicuratevi che il vostro massimale "Out-of-Pocket" non vi porti alla bancarotta.
- Igiene Cyber-Finanziaria: Utilizzate chiavi hardware (come YubiKey) per i vostri conti bancari. La vostra identità è il vostro credito.
Novembre: Il Quadro della Generosità
- Donazioni Strategiche: Utilizzate un Donor-Advised Fund (USA) per ottenere una detrazione fiscale immediata distribuendo il denaro nel tempo.
- Trasparenza Familiare: Tenete una "Conversazione sul Denaro". Dite alla vostra famiglia dove si trovano i documenti importanti. Il silenzio sul denaro crea caos per gli eredi.
Dicembre: La Rampa di Lancio per il 2027
- La Regola del Bonus: Se ricevete un bonus, applicate la Regola del 70/30: il 70% per i vostri obiettivi del 2027, il 30% per festeggiare il duro lavoro svolto nel 2026.
- Riflessione: Qual è stato il vostro "Ritorno sulla Vita" (ROL)? Il denaro vi ha comprato più tempo con le persone che amate?
Casi Studio del Mondo Reale: Profili 2026
Caso Studio A: Il "Professionista Emergente" (Berlino, Germania)
- Profilo: Clara, 26 anni, Junior AI Consultant.
- Reddito: 50.000 € / anno (Netto ~2.600 €/mese).
- Strategia:
- Alloggio: 900 € (Stanza in appartamento condiviso).
- La Copertura della "Pensione Pubblica": Clara sa che la pensione statale è insufficiente. Investe 600 €/mese in un ETF MSCI World tramite un neo-broker a basso costo.
- Crescita Professionale: Spende 100 €/mese in certificazioni per raggiungere lo scaglione di 75.000 € entro il 2028.
Caso Studio B: Il "Ceto Medio Sotto Pressione" (Austin, USA)
- Profilo: Marcus e Sarah, 38 anni, due figli.
- Reddito: 140.000 $ / anno (Familiare).
- Strategia:
- Strategia Fiscale: Massimizzare l'HSA (oltre 8.000 $ per la famiglia) da usare come "super IRA".
- Istruzione: Contribuire con 400 $/mese a un Piano 529 per tutelarsi contro i futuri costi universitari.
- Debito: Hanno surrogato/rifinanziato il loro mutuo ad alto tasso del 2023 all'inizio del 2026 con il calo dei tassi.
Caso Studio C: Il "Nomade Digitale / Freelance" (Globale/Portogallo)
- Profilo: David, 32 anni, UI Designer.
- Reddito: 90.000 $ (Variabile).
- Strategia:
- La Regola del "Buffer": Mantiene un fondo di emergenza di 12 mesi poiché il reddito è volatile.
- Residenza Fiscale: Utilizza un "NIF" in Portogallo assicurandosi di non subire una doppia imposizione con gli Stati Uniti (FEIE).
- Investimenti: Si concentra su azioni a dividendo "High Yield" per garantirsi un reddito di base durante i mesi di minor lavoro freelance.
Modello di Tracciamento della Padronanza Finanziaria 2026
| Mese | KPI Finanziario | Attività | Parametro Target |
| Gen | Patrimonio Netto | Audit Finanziario | Attività > Passività |
| Feb | Rapporto di Indebitamento | Estinzione a Valanga | Rapporto Debito/Reddito < 30% |
| Mar | Efficienza Fiscale | Massimizzare 401k / ISA | Contributo al 100% |
| Apr | Diversificazione | Ribilanciamento del Portafoglio | +/- 5% dal Target |
| Mag | Capitale Umano | Nuova Competenza ad Alto Reddito | 1 Certificazione |
| Giu | Tasso di Risparmio | Audit di Metà Anno | > 20% del Reddito Netto |
| Lug | Immobiliare | Analisi REIT o Proprietà | Ricerca di 3 Asset |
| Ago | Perdite Fiscali | Compensazione delle Perdite in Portafoglio | Compensare le Plusvalenze |
| Set | Numero FI/RE | Calcolare i "Giorni di Libertà" | Aumentare di 30 giorni |
| Ott | Sicurezza | Aggiornare Password e Testamenti | 100% Sicuro |
| Nov | Filantropia | Contributo Benefico | 1–5% del Reddito |
| Dic | Flusso del Bonus | Distribuzione 70/30 | 70% Investito |
Conclusione: Il Vantaggio Comportamentale
La ricchezza nel 2026 non dipende da un "investimento fortunato in criptovalute" o da un "meme stock". Riguarda la sistematizzazione della disciplina. Seguendo questa tabella di marcia, passerete dalla "Classe Reattiva" (coloro che si preoccupano delle bollette) alla "Classe Proattiva" (coloro che progettano il proprio destino).
Riferimenti e Ricerche:
- La psicologia dei soldi di Morgan Housel.
- La regola del 4% - William Bengen (Journal of Financial Planning).
- Teoria del Capitale Umano - Gary Becker (Università di Chicago).
- Il percorso semplice verso la ricchezza - JL Collins.
Risorse correlate

Strumenti
Gestisci al meglio il tuo denaro con i nostri strumenti di investimento finanziario gratuiti. Calcola ROI, interesse composto, SIP e molto altro. Prendi decisioni basate sui dati oggi stesso con GIR Finance!

La Nostra Metodologia | Global Investment Reviews
Una panoramica della metodologia strutturata e basata sui dati utilizzata da Global Investment Reviews per l'analisi globale degli investimenti e dei mercati.

Finanza
Esplora l'hub finanziario di GIR per dashboard di mercato, mappe di calore di azioni e indici, copertura di valute e criptovalute e calcolatrici finanziarie. I dati potrebbero subire ritardi.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.