
Finanza personale · Gestione patrimoniale e investimenti
Trust per la protezione del patrimonio: confronto tra strutture nazionali e offshore nei mercati sviluppati
Asset Protection Trusts APTs explained with a domestic vs offshore comparison across the US, EU, Canada, Australia, and New Zealand.
Sintesi Esecutiva
Questa ricerca fornisce un'analisi tecnica dei Trust a Protezione del Patrimonio (Asset Protection Trusts o APT) come meccanismo sofisticato per la conservazione della ricchezza nelle giurisdizioni di Tier-1. Valutando le sfumature normative negli Stati Uniti, in Canada, nell'Unione Europea, in Australia e in Nuova Zelanda, esaminiamo come i singoli individui ad alto patrimonio netto (HNWI) affrontino ambienti di contenzioso aggressivo e mandati normativi in evoluzione.
Questa pubblicazione descrive in dettaglio la meccanica strutturale e la rilevanza strategica degli APT all'interno del panorama macroeconomico e di conformità globale del 2026.
L'Imperativo Moderno per l'Isolamento del Patrimonio
La conservazione del capitale accumulato si è evoluta ben oltre la semplice diversificazione del portafoglio. Per investitori e professionisti nelle economie sviluppate, la minaccia principale per la ricchezza a lungo termine non è spesso la performance di mercato, bensì il "contenzioso predatorio" e l'instabilità giurisdizionale. In un clima in cui le sentenze legali possono smantellare decenni di creazione di ricchezza, l'uso strategico del diritto dei trust è diventato essenziale.
L'Asset Protection Trust (APT) è emerso come pilastro della moderna pianificazione successoria (estate planning). A differenza dei trust di vita revocabili standard, che sono progettati principalmente per evitare la successione testamentaria, gli APT sono strutturati per garantire la durata legale. Sono specificamente intesi a isolare i beni da potenziali creditori, richieste di risarcimento per negligenza professionale e imprevisti giudiziari civili. A partire dal 2026, la domanda per queste strutture è aumentata vertiginosamente tra i medici statunitensi, gli imprenditori dell'UE e i promotori immobiliari australiani, ovvero individui che operano in settori in cui le soglie di responsabilità rimangono perennemente elevate.
Meccanica Strutturale: L'Architettura di un APT
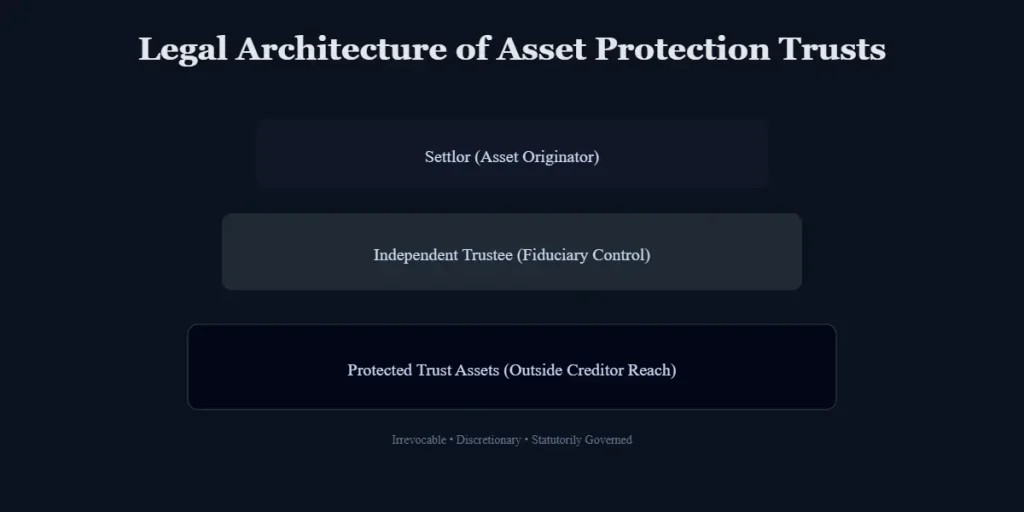
Nella sua essenza, un Asset Protection Trust (APT) è un accordo irrevocabile in cui il disponente (settlor) trasferisce i beni a un trusteed terziario. La caratteristica distintiva è la clausola "spendthrift" (di spendaccione), che limita la capacità del beneficiario di trasferire il proprio interesse. Ciò crea una barriera legale che impedisce ai creditori di aggredire i beni del trust per soddisfare i debiti personali del disponente.
Per resistere al vaglio dell'OCSE o della SEC, un APT valido deve soddisfare diversi parametri tecnici:
- Irrevocabilità: Il disponente deve rinunciare al potere di sciogliere unilateralmente il trust o di riappropriarsi dei beni.
- Distribuzioni Discrezionali: Per evitare che i beni siano considerati "aggredibili", il trustee deve mantenere la discrezionalità indipendente e assoluta su tutte le distribuzioni.
- Amministrazione Fiduciaria Indipendente: In giurisdizioni come il Canada o l'UE, la nomina di un fiduciario professionale e non correlato è essenziale per evitare contestazioni di "alter ego" che potrebbero invalidare le protezioni del trust.
Contesto Regionale
L'utilità di un APT è dettata dalle dottrine legali della giurisdizione in cui risiedono i beni o il disponente.
- Gli Stati Uniti: L'ascesa dei trust interni di protezione del patrimonio (DAPT) ha cambiato radicalmente il panorama. Sebbene la common law storicamente vietasse i trust "auto-costituiti" dalla protezione dei creditori, 20 stati hanno ora approvato leggi in senso contrario.
- Il Canada: Disciplinati dalle leggi provinciali sui trasferimenti fraudolenti (Fraudulent Conveyances Acts), i tribunali canadesi mantengono una soglia elevata per l'"intento di frodare", rendendo i trust una misura difensiva popolare per i professionisti nelle zone di contenzioso ad alto valore, come l'Ontario e la Columbia Britannica.
- L'Unione Europea: Gli investitori dell'UE devono allineare le strutture dei trust con la Direttiva anti-elusione fiscale (ATAD) e le norme di divulgazione DAC6. I trust qui vengono spesso utilizzati insieme alle fondazioni per garantire il riconoscimento transfrontaliero e la trasparenza conforme al GDPR.
- Australia e Nuova Zelanda: Queste regioni bilanciano la protezione rispetto a leggi fallimentari rigorose. Il Bankruptcy Act 1966 australiano consente periodi di revoca significativi, mentre il Trusts Act 2019 della Nuova Zelanda ha aumentato la trasparenza fiduciaria per allinearsi agli standard OCSE.
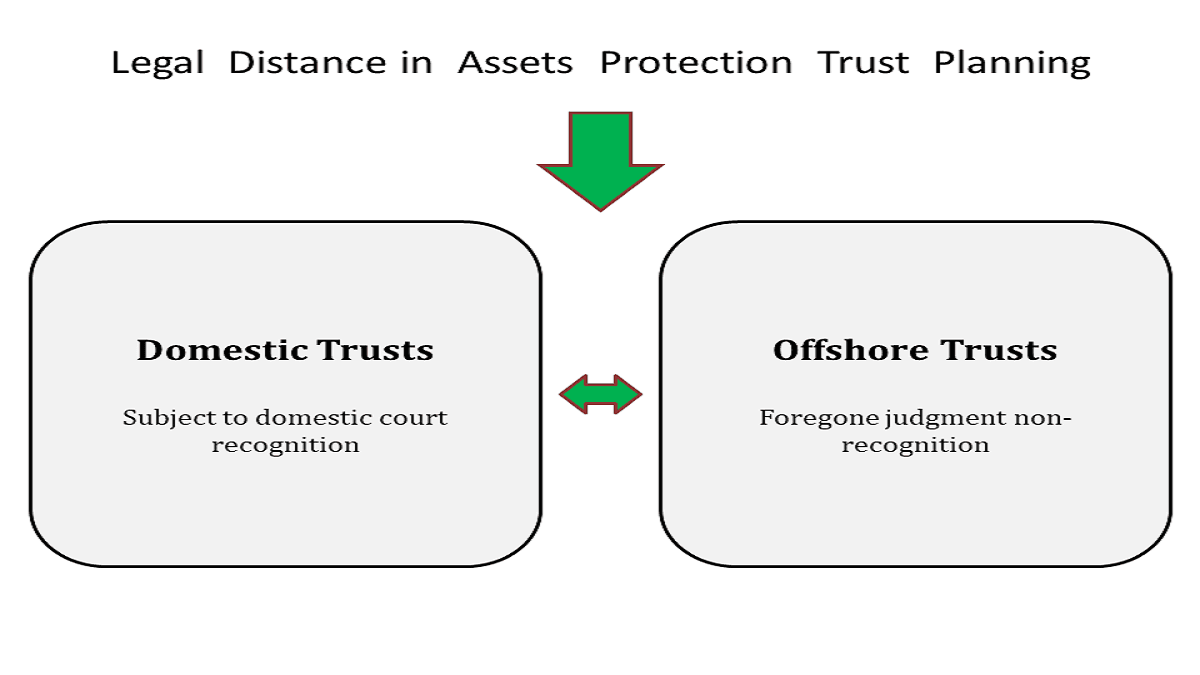
Nazionale vs. Offshore: Navigare la Forza Giurisdizionale
La scelta della giurisdizione di un trust è un esercizio strategico che bilancia la protezione statutaria con i requisiti di trasparenza globale. Questa scelta generalmente si divide in Trust Nazionali di Protezione del Patrimonio (DAPT) e Trust Offshore di Protezione del Patrimonio (OAPT).
Trust Nazionali di Protezione del Patrimonio (DAPT)
Un DAPT è stabilito secondo le leggi di uno stato o di una provincia specifica che ha aggirato i divieti tradizionali sui trust auto-costituiti. Sebbene il disponente possa rimanere beneficiario, i beni sono teoricamente protetti da futuri creditori.
Caso Studio: Asset Protection Trusts California vs. Wyoming
La divergenza nella legislazione statale crea ostacoli significativi per gli investitori basati negli Stati Uniti:
- Asset Protection Trusts Wyoming: Il Wyoming rimane una giurisdizione di primo piano, offrendo una ridotta prescrizione biennale sui trasferimenti fraudolenti e una robusta protezione tramite "charging order" per le LLC detenute all'interno del trust.
- Asset Protection Trusts California: La California è priva di una normativa sui DAPT. Un residente della California che utilizza un trust nel Wyoming affronta rischi legati al "conflitto di leggi", poiché i tribunali californiani possono applicare le leggi locali ai beni aggredibili in base all'ordine pubblico o al Uniform Voidable Transactions Act (UVTA).
Trust Offshore di Protezione del Patrimonio (OAPT)
Gli OAPT, situati in giurisdizioni come le Isole Cook o Nevis, offrendo il massimo livello di isolamento rimuovendo i beni dalla portata delle ordinanze dei tribunali nazionali. Queste giurisdizioni generalmente non riconoscono sentenze straniere, costringendo i creditori a riaprire il contenzioso a livello locale, spesso secondo uno standard di "prova oltre ogni ragionevole dubbio" per il trasferimento fraudolento.
Quadro di Comparazione Giurisdizionale (Analisi 2026)
| Giurisdizione | Struttura Principale | Livello di Protezione Statutaria | Standard di Divulgazione (CRS/FATCA) | Focus Legislativo Chiave |
| USA (Wyoming) | DAPT | Alto (Nazionale) | Alto (FATCA) | Prescrizione a 2 anni; privacy. |
| Canada | Trust Inter Vivos | Moderato | Alto (CRS) | Leggi provinciali sui trasferimenti fraudolenti. |
| UE (Lussemburgo) | Società di Patrimonio Privato/Trust | Alto (Conformità) | Molto Alto (DAC6) | Mandati AML e di trasparenza fiscale. |
| Australia | Trust Discrezionale | Moderato | Alto (CRS) | Revoca a 4-5 anni ai sensi del Bankruptcy Act. |
| Nuova Zelanda | Trust Nazionale | Moderato/Alto | Alto (CRS) | Doveri fiduciari tramite il Trusts Act 2019. |
Applicazioni Strategiche nel Mondo Reale
- Professionisti Medici negli Stati Uniti: Un chirurgo in California, che affronta potenziali richieste di risarcimento che superano i limiti assicurativi, può istituire un DAPT nel Wyoming. Pur fornendo un potere contrattuale per transazioni, la tempistica deve precedere qualsiasi richiesta specifica per evitare sentenze di "operazione impugnabile" (voidable transaction).
- Imprenditori Tech nell'UE: Un fondatore a Dublino che si prepara a un'uscita (exit) può utilizzare una struttura lussemburghese. Ai sensi della Direttiva Anti-Elusione Fiscale (ATAD), la struttura è trasparente ma offre un solido guscio legale contro futuri contenziosi commerciali.
- Promotori Immobiliari Australiani: Utilizzando un trust discrezionale quando sono "solventi nei fatti", un promotore a Sydney può blindare il patrimonio familiare dall'insolvenza legata a specifici progetti, a condizione che superino la finestra di revoca di 4-5 anni.
Fattori di Rischio e Controllo Normativo
Nell'ambiente fiscale del 2026, la conservazione della ricchezza "imposta e dimenticata" è obsoleta. L'efficacia di una strategia basata su asset protection trust apts dipende dalla gestione di tre rischi principali:
- Operazioni Impugnabili (Voidable Transactions): Negli Stati Uniti, in Canada, nell'UE e in Australia, i trasferimenti effettuati per "ostacolare, ritardare o frodare" i creditori possono essere annullati. Il periodo di "retrodatazione" (look-back) è la variabile più critica in qualsiasi controllo.
- La Dottrina del Trust "Fittizio" (Sham): Se un disponente mantiene un controllo eccessivo, agendo di fatto come unico decisore, i tribunali possono considerare il trust come un alter ego, perforando il guscio protettivo e rendendo i beni aggredibili.
- Il Corporate Transparency Act (CTA) degli Stati Uniti: I trustee devono ora segnalare le Informazioni sulla Proprietà Effettiva (BOI) al FinCEN per le entità detenute all'interno dei trust, eliminando il velo di anonimato che un tempo caratterizzava le strutture nazionali.
Allo stesso modo, la Sesta Direttiva Antiriciclaggio (AMLD6) dell'UE e il Reporting T3 Potenziato del Canada (efficace per gli anni fiscali 2025/2026) hanno trasformato i trust in veicoli altamente trasparenti.
Allineamento Strategico: Criteri di Idoneità
- Chi Dovrebbe Prenderlo in Considerazione: Professionisti con elevata responsabilità, amministratori aziendali, imprenditori pre-exit e promotori immobiliari con orizzonti di solvibilità a lungo termine.
- Chi Dovrebbe Evitarlo: Individui con contenziosi attivi o "minacciati", coloro i quali richiedono l'inclusione di beni personali per le linee di credito, o coloro che non sono disposti a cedere il controllo a un trustee indipendente.
Esclusione di Responsabilità Legale e d'Investimento
Questa pubblicazione è solo a scopo informativo e non costituisce consulenza legale o fiscale. La protezione del patrimonio implica leggi multi-giurisdizionali complesse. I lettori devono consultare un consulente qualificato nella loro specifica giurisdizione. Non è garantita alcuna protezione e tutti gli accordi di trust rimangono soggetti a mandati normativi in evoluzione e al controllo giudiziario.
Conclusione: Il Futuro della Conservazione del Capitale
Gli Asset Protection Trust rimangono lo strumento più formidabile per l'isolamento del capitale, ma il loro valore si è spostato dalla "segretezza" alla leva negoziale per le transazioni. Nel 2026, l'APT più efficace è quello pienamente conforme e trasparente per le autorità di regolamentazione, pur rimanendo legalmente distante dal disponente. Con l'aumentare della trasparenza globale, il dibattito "Offshore vs. Nazionale" si sta evolvendo verso un modello ibrido: utilizzando la convenienza statutaria di giurisdizioni come il Wyoming o il Lussemburgo per le operazioni, pur mantenendo una contingenza offshore per i rischi sistemici estremi.
Dovuta diligenza prima di scegliere la struttura di un trust
Confronta le strutture in base alla legge che disciplina il trust, all'ubicazione e alla tipologia dei beni, alla residenza fiscale del disponente, alla residenza dei beneficiari, agli obblighi di rendicontazione, alle norme sui creditori e alla capacità pratica di amministrare l'accordo. Chiedi a consulenti legali e fiscali indipendenti di identificare eventuali conflitti tra giurisdizioni prima di trasferire i beni. Una struttura dovrebbe avere un legittimo scopo di pianificazione successoria o di gestione del rischio e non deve essere utilizzata per occultare la titolarità effettiva, evadere le tasse o vanificare le pretese dei creditori esistenti.
Per le famiglie mobili a livello internazionale, mappa i doveri di rendicontazione e informativa in ogni paese rilevante, inclusi quelli in cui il trust è gestito e dove risiedono i beneficiari. Registra le ragioni della struttura, la fonte dei fondi, i poteri del trustee e il piano di successione, per poi rivederli dopo un trasferimento, un matrimonio, un'eredità o un cambiamento materiale della legge.
Domande frequenti
Un trust offshore riduce automaticamente le tasse?
No. Il trattamento fiscale dipende dai fatti e dalle leggi delle giurisdizioni coinvolte. Un trust può creare ulteriori obblighi di dichiarazione o esposizione fiscale, pertanto è opportuno ottenere una consulenza su misura prima dell'implementazione.
Quando dovrebbe essere riesaminata la struttura di un trust?
Va rivista in seguito a un cambiamento di residenza fiscale, di circostanze familiari, di proprietà dei beni, di accordi di trust o di legge pertinente, e periodicamente con consulenti qualificati.
Risorse correlate
Mappa del sito - Global Investment Reviews
Sfoglia tutti gli articoli, gli strumenti e le pagine di Global Investment Reviews e verifica le lingue in cui ciascuno è disponibile.

La Nostra Metodologia | Global Investment Reviews
Una panoramica della metodologia strutturata e basata sui dati utilizzata da Global Investment Reviews per l'analisi globale degli investimenti e dei mercati.

Chi siamo - Global Investment Reviews
Global Investment Reviews (GIR) offre analisi basate sulla ricerca su mercati, macroeconomia, materie prime e migrazione degli investimenti per decisioni informate.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.