
Peta Jalan Kesuksesan Finansial 2026: Panduan Utama Menuju Kekayaan (GIR)
Kuasai Peta Jalan Kesuksesan Finansial 2026 dengan aturan strategis 50/30/20 kami, tips investasi, dan daftar periksa 12 bulan. Mulailah membangun kekayaan Anda hari ini bersama GIR.
Selamat datang di 1 Januari 2026. Ekonomi global telah melampaui gejolak inflasi yang fluktuatif dari awal dekade 2020-an menuju era baru produktivitas yang didorong oleh AI dan peluang asimetris. Namun, dengan otomatisasi yang mengubah keamanan kerja dan biaya hidup yang tetap tinggi di kota-kota seperti London, New York, Berlin, dan Paris, aturan praktis "lama" tidak lagi memadai.
Peta jalan ini bukanlah daftar tips generik; ini adalah cetak biru strategis 365 hari. Baik Anda seorang profesional Gen Z di Berlin atau manajer karier menengah di Chicago, panduan ini menyediakan ketelitian matematis dan empati psikologis yang diperlukan untuk mencapai "Kedaulatan Finansial"—suatu kondisi di mana uang Anda bekerja untuk Anda, alih-alih Anda yang bekerja untuk uang Anda.
Bagian 1: Kerangka Teoretis ("Mengapa" Di Balik Kekayaan)
Sebelum kita menyentuh spreadsheet, kita harus memahami "hukum rimba." Manajemen kekayaan modern dibangun atas tiga teori landasan yang tetap berlaku pada tahun 2026:
1. Aturan 50/30/20 (Dimodernisasi)
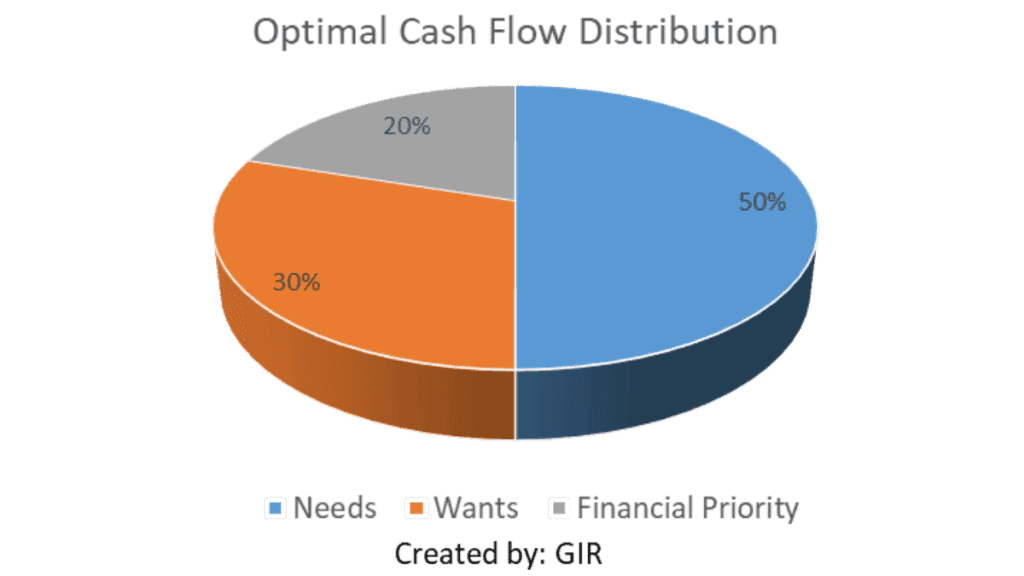
Dipopulerkan oleh Senator Elizabeth Warren, aturan ini adalah dasar Anda. Namun, pada tahun 2026, dengan adanya "ekonomi langganan" dan biaya perumahan yang tinggi, kami menyempurnakannya:
- 50% Kebutuhan: Sewa/KPR, Utilitas, Makanan, Asuransi.
- 30% Keinginan: Perjalanan, hiburan yang didukung AI, bersantap.
- 20% Prioritas Finansial: Pelunasan utang dan pembangunan kekayaan.
2. Aturan 4% & Risiko Urutan Pengembalian (Sequence of Returns Risk)
Penelitian oleh William Bengen menunjukkan bahwa jika Anda menarik 4% dari portofolio Anda setiap tahun, uang Anda seharusnya bertahan selama 30 tahun. Pada tahun 2026, kami memantau Risiko Urutan Pengembalian—bahaya bahwa kejatuhan pasar pada beberapa tahun pertama "kebebasan" Anda dapat menggagalkan rencana Anda.
3. Psikologi Uang
Seperti yang terkenal dicatat oleh Morgan Housel, "Berhasil mengelola uang tidak selalu tentang apa yang Anda ketahui. Ini tentang bagaimana Anda berperilaku." Pada tahun 2026, ancaman terbesar bagi kekayaan Anda bukanlah pasar saham—melainkan inflasi gaya hidup dan dorongan untuk mengejar aset "hype".
Fase 1: Fondasi (Januari – Maret)
"Kuartal Higienis Finansial"
Januari: Audit Besar & "Merayapnya Langganan" (Subscription Creep)
Pada tahun 2026, rata-rata profesional membayar 12+ layanan digital.
- GPS Kekayaan Bersih: Hitung Kekayaan Bersih Anda.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Audit Langganan: Jika suatu alat tidak menghemat waktu Anda atau memberi Anda kebahagiaan, batalkan.
- Menentukan "Bintang Utara": Gunakan Pengeluaran Berbasis Nilai. Jika Anda menghargai "Kebebasan", tingkat tabungan Anda adalah KPI terpenting Anda.
Februari: Strategi Pemusnahan Utang 2026
Dengan suku bunga yang stabil tetapi tetap lebih tinggi daripada tahun 2010-an, utang adalah beban yang tidak mampu Anda tanggung.
- Metode Longsoran Salju (Avalanche): Unggul secara matematis. Lunasi suku bunga tertinggi terlebih dahulu.
- Metode Bola Salju (Snowball): Unggul secara psikologis. Lunasi saldo terkecil terlebih dahulu untuk "dorongan dopamin".
- Dana Darurat 2.0: Di era pergeseran pekerjaan yang disebabkan oleh AI, tabungan 3 bulan adalah hal yang berisiko. Targetkan 6–9 bulan di Rekening Tabungan Imbal Hasil Tinggi (High-Yield Savings Account / HYSA).
Maret: Rekayasa Pajak (Fokus AS & UE)
- AS: Maksimalkan HSA (Health Savings Account) Anda. Ini adalah satu-satunya rekening dengan "tiga keunggulan pajak" (bebas pajak saat masuk, pertumbuhan bebas pajak, bebas pajak saat keluar).
- UK/Eropa: Maksimalkan ISA (UK) atau PEA (Prancis) Anda. Manfaatkan "Tunjangan" sebelum tahun fiskal berakhir.
- Perlindungan Hukum: Perbarui Wasiat Digital Anda. Pada tahun 2026, kunci kripto, media sosial, dan IP digital Anda adalah aset yang memerlukan penerus sah secara hukum.
Fase 2: Optimasi (April – Juni)
"Memaksimalkan Modal Manusia dan Finansial"
April: Konstruksi Portofolio 2026
Kami beralih dari "pemilihan saham" menuju investasi berbasis bukti.
- Portofolio 3-Dana: 1. ETF Saham Seluruh Dunia (misalnya, VT atau VWRL): Menangkap pertumbuhan global. 2. ETF Obligasi Global: Untuk meredam volatilitas. 3. 5% "Alternatif": Kombinasi Bitcoin dan Emas sebagai lindung nilai terhadap penurunan nilai mata uang.
- Rebalancing: Jika saham teknologi AI Anda melonjak, jual pemenang dan beli yang tertinggal untuk mempertahankan profil risiko Anda.
Mei: Arbitrase Keterampilan (Teori Modal Manusia)
Ekonom Gary Becker berargumen bahwa "Modal Manusia" adalah aset Anda yang paling berharga.
- Poros AI: Habiskan bulan Mei untuk belajar menggunakan AI guna melipatgandakan output Anda hingga 10x lipat. Pada tahun 2026, kesenjangan gaji antara pekerja yang "melek AI" dan "menghindari AI" semakin melebar.
- Diversifikasi Pendapatan: Targetkan "Aturan Tiga"—Satu gaji, satu aliran dividen/bunga, dan satu aliran pendapatan "proyek hasrat".
Juni: Desain Gaya Hidup & Peninjauan Pertengahan Tahun
- Pengeluaran Sadar: "Kesederhanaan, secara sederhana, adalah kesengajaan dalam pengeluaran," kata Joshua Fields Millburn.
- Pemeriksaan KPI Pertengahan Tahun: Apakah Tingkat Tabungan Anda di atas 20%? Jika tidak, sesuaikan kategori "Keinginan" Anda.
Fase 3: Pertumbuhan (Juli – September)
"Akselerasi Kekayaan Agresif"
Juli: Real Estat & Aset Fisik
- Peluang "Kerja Hibrida": Properti di kota "Tier 2" dengan internet berkecepatan tinggi adalah tambang emas baru di tahun 2026.
- REIT: Bagi mereka yang benci menjadi tuan tanah, Real Estate Investment Trusts menyediakan eksposur likuid ke pasar perumahan.
Agustus: Pemanenan Kerugian Pajak (Tax-Loss Harvesting) & Otomasi
- Langkah Pro: Jika Anda memiliki posisi yang merugi, jual posisi tersebut untuk mengimbangi keuntungan modal. Ini disebut Tax-Loss Harvesting.
- Sistem "atur dan lupakan": Pastikan DRIP (Dividend Reinvestment Plan) Anda aktif. Bunga majemuk adalah "keajaiban dunia kedelapan" (seperti yang sering dikaitkan dengan Einstein).
September: Perhitungan FIRE
- Angka "FI": Ambil pengeluaran tahunan Anda dan kalikan dengan 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Di mana posisi Anda? Bahkan jika Anda tidak ingin pensiun, mengetahui angka Anda memberi Anda "Uang Bodo Amat" (F-You Money)—kekuatan untuk meninggalkan pekerjaan yang beracun.
Fase 4: Warisan (Oktober – Desember)
"Perlindungan, Filantropi, dan Perencanaan"
Oktober: Mitigasi Risiko & Keamanan Siber
- Audit Asuransi: Pada tahun 2026, biaya medis lebih tinggi. Pastikan batas maksimal "Out-of-Pocket" Anda tidak membuat Anda bangkrut.
- Kebersihan Keuangan Siber: Gunakan kunci perangkat keras (seperti YubiKey) untuk rekening bank Anda. Identitas Anda adalah kredit Anda.
November: Kerangka Kedermawanan
- Pemberian Strategis: Gunakan Donor-Advised Fund (AS) untuk mendapatkan pemotongan pajak langsung sambil mendistribusikan uang dari waktu ke waktu.
- Transparansi Keluarga: Adakan "Obrolan Uang". Beri tahu keluarga Anda di mana dokumen penting berada. Keheningan tentang uang menciptakan kekacauan bagi para ahli waris.
Desember: Landasan Peluncuran 2027
- Aturan Bonus: Jika Anda mendapatkan bonus, terapkan Aturan 70/30: 70% untuk tujuan 2027 Anda, 30% untuk merayakan kerja keras Anda di 2026.
- Refleksi: Apa "Imbal Hasil Kehidupan" (Return on Life / ROL) Anda? Apakah uang Anda membelikan Anda lebih banyak waktu dengan orang-orang yang Anda cintai?
Studi Kasus Dunia Nyata: Profil 2026
Studi Kasus A: "Profesional Berkembang" (Berlin, Jerman)
- Profil: Clara, 26 tahun, Konsultan AI Junior.
- Pendapatan: €50.000 / tahun (Bersih ~€2.600/bulan).
- Strategi: * Perumahan: €900 (Kamar di apartemen bersama).
- Lindung Nilai "Pensiun Publik": Clara tahu pensiun negara tidak mencukupi. Ia menginvestasikan €600/bulan ke dalam World MSCI ETF melalui broker neo berbiaya rendah.
- Pertumbuhan Keterampilan: Menghabiskan €100/bulan untuk sertifikasi guna mencapai kisaran €75 ribu pada tahun 2028.
Studi Kasus B: "Kelas Menengah yang Terjepit" (Austin, AS)
- Profil: Marcus & Sarah, 38 tahun, Dua anak.
- Pendapatan: $140.000 / tahun (Rumah Tangga).
- Strategi:
- Strategi Pajak: Memaksimalkan HSA ($8.000+ untuk keluarga) untuk digunakan sebagai "super IRA".
- Pendidikan: Menyumbangkan $400/bulan ke Rencana 529 untuk mengantisipasi biaya kuliah di masa depan.
- Utang: Membiayai ulang KPR berbunga tinggi tahun 2023 mereka pada awal tahun 2026 saat suku bunga turun.
Studi Kasus C: "Nomaden Digital / Freelancer" (Global/Portugal)
- Profil: David, 32 tahun, Desainer UI.
- Pendapatan: $90.000 (Variabel).
- Strategi:
- Aturan "Penyangga": Menyimpan dana darurat 12 bulan karena pendapatan bersifat volatil.
- Residensi Pajak: Menggunakan "NIF" di Portugal tetapi memastikan dia tidak dikenakan pajak ganda oleh AS (FEIE).
- Investasi: Berfokus pada saham dividen "Imbal Hasil Tinggi" untuk memberikan pendapatan dasar selama bulan-bulan sepi pekerjaan lepas.
Templat Pelacakan Penguasaan 2026
| Bulan | KPI Finansial | Tugas | Metrik Target |
| Jan | Kekayaan Bersih | Audit Finansial | Aset > Liabilitas |
| Feb | Rasio Utang | Pelunasan Longsoran Salju | Rasio Utang terhadap Pendapatan < 30% |
| Mar | Efisiensi Pajak | Maksimalkan 401k / ISA | Kontribusi 100% |
| Apr | Diversifikasi | Rebalancing Portofolio | +/- 5% dari Target |
| May | Modal Manusia | Keterampilan Berpenghasilan Tinggi Baru | 1 Sertifikasi |
| Jun | Tingkat Tabungan | Audit Pertengahan Tahun | > 20% Pendapatan Bersih |
| Jul | Real Estat | Analisis REIT atau Properti | Riset 3 Aset |
| Aug | Kerugian Pajak | Panen Portofolio yang Merugi | Mengimbangi Keuntungan |
| Sep | Angka FI/RE | Hitung "Hari Kebebasan" | Meningkat 30 hari |
| Oct | Keamanan | Perbarui Kata Sandi & Wasiat | 100% Aman |
| Nov | Filantropi | Kontribusi Amal | 1–5% dari Pendapatan |
| Dec | Arus Bonus | Distribusi 70/30 | 70% Diinvestasikan |
Kesimpulan: Keunggulan Perilaku
Kekayaan pada tahun 2026 bukan tentang "permainan kripto yang beruntung" atau "saham meme". Ini tentang sistematisasi disiplin. Dengan mengikuti peta jalan ini, Anda beralih dari "Kelas Reaktif" (mereka yang mengkhawatirkan tagihan) ke "Kelas Proaktif" (mereka yang merancang takdir mereka).
Referensi & Penelitian:
- The Psychology of Money oleh Morgan Housel.
- The 4% Rule - William Bengen (Journal of Financial Planning).
- Human Capital Theory - Gary Becker (University of Chicago).
- The Simple Path to Wealth - JL Collins.
Sumber terkait
Peta Panas
Pantau pergerakan pasar saham secara real-time dengan peta panas interaktif kami. Visualisasikan kinerja sektor dan tren pasar secara instan di Global Investment Reviews.
Peta Situs - Global Investment Reviews
Telusuri setiap artikel, alat, dan halaman di Global Investment Reviews serta lihat ketersediaan bahasa untuk masing-masing.

Keuangan
Jelajahi pusat keuangan GIR untuk dasbor pasar, peta panas saham dan indeks, liputan mata uang dan kripto, serta kalkulator finansial. Data mungkin mengalami penundaan.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.