
Keuangan Pribadi · Manajemen Kekayaan & Investasi
Perwalian Perlindungan Aset: Analisis Perbandingan Kerangka Domestik dan Luar Negeri di Pasar Maju
Asset Protection Trusts APTs explained with a domestic vs offshore comparison across the US, EU, Canada, Australia, and New Zealand.
Ringkasan Eksekutif
Riset ini memberikan analisis teknis tentang Asset Protection Trusts (APTs) sebagai mekanisme canggih untuk pelestarian kekayaan di yurisdiksi Tier-1. Dengan mengevaluasi nuansa undang-undang di Amerika Serikat, Kanada, Uni Eropa, Australia, dan Selandia Baru, kami mengkaji bagaimana individu dengan kekayaan bersih tinggi menavigasi lingkungan litigasi yang agresif dan mandat regulasi yang terus berubah.
Publikasi ini merinci mekanika struktural dan relevansi strategis APT dalam lanskap kepatuhan dan makroekonomi global 2026.
Imperatif Modern untuk Perlindungan Kekayaan
Melestarikan akumulasi modal telah berkembang jauh melampaui diversifikasi portofolio dasar. Bagi investor dan profesional di negara-negara maju, ancaman utama terhadap kekayaan jangka panjang sering kali bukanlah kinerja pasar, melainkan “litigasi predatori” dan ketidakstabilan yurisdiksi. Dalam iklim di mana putusan hukum dapat membongkar penciptaan kekayaan selama berpuluh-puluh tahun, penggunaan hukum perwalian (trust) secara strategis telah menjadi hal yang esensial.
Asset Protection Trust (APT) telah muncul sebagai landasan perencanaan harta pusaka modern. Tidak seperti perwalian hidup yang dapat dicabut standar (standard revocable living trusts), yang terutama dirancang untuk menghindari probasi, APT dirancang untuk ketahanan hukum. Perwalian ini secara khusus dimaksudkan untuk mengisolasi aset dari potensi kreditur, klaim malpraktik, dan putusan perdata yang tidak terduga. Per tahun 2026, permintaan untuk struktur ini telah melonjak di kalangan dokter AS, pengusaha UE, dan pengembang properti Australia—individu yang beroperasi di sektor-sektor di mana ambang batas liabilitas tetap tinggi secara abadi.
Mekanika Struktural: Arsitektur sebuah APT
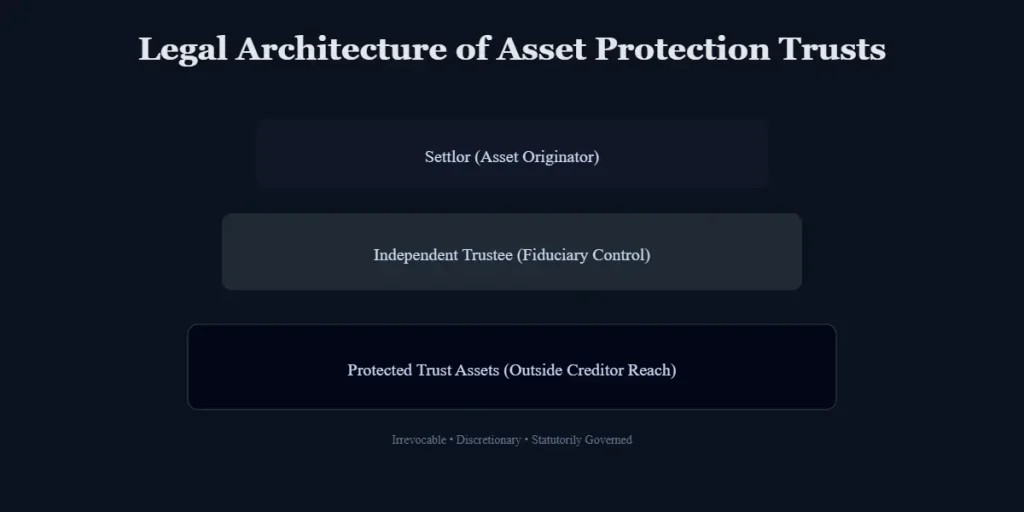
Pada intinya, sebuah Asset Protection Trust (APT) adalah pengaturan yang tidak dapat dicabut (irrevocable) di mana settlor (pemberi perwalian) mentransfer aset ke wali amanah (trustee) pihak ketiga. Fitur penentunya adalah ketentuan “spendthrift” (pemboros), yang membatasi kemampuan penerima manfaat untuk mentransfer kepentingan mereka. Ini menciptakan hambatan hukum yang mencegah kreditur menyita aset perwalian untuk melunasi utang pribadi settlor.
Untuk tahan terhadap pengawasan dari OECD atau SEC, APT yang valid harus memenuhi beberapa tolok ukur teknis:
- Irrevocability (Sifat Tidak Dapat Dicabut): Settlor harus melepaskan kekuasaan untuk membubarkan perwalian secara sepihak atau mengambil kembali aset.
- Distribusi Disresioner: Untuk mencegah aset dianggap “dapat dijangkau,” wali amanah harus mempertahankan diskresi yang independen dan mutlak atas semua distribusi.
- Trusteeship Independen: Di yurisdiksi seperti Kanada atau UE, menunjuk fidusia profesional yang tidak memiliki hubungan darah sangat penting untuk menghindari tantangan “alter ego” yang dapat membatalkan perlindungan perwalian.
Konteks Regional
Kegunaan sebuah APT didikte oleh doktrin hukum di yurisdiksi tempat aset atau settlor berada.
- Amerika Serikat: Munculnya domestic asset protection trusts (DAPTs) telah mengubah lanskap secara fundamental. Meskipun hukum umum secara historis melarang perwalian “self-settled” dari perlindungan kreditur, 20 negara bagian kini telah mengesahkan undang-undang yang sebaliknya.
- Kanada: Diatur oleh Fraudulent Conveyances Acts tingkat provinsi, pengadilan Kanada mempertahankan ambang batas yang tinggi untuk “niat untuk menipu,” menjadikan perwalian sebagai langkah pertahanan yang populer bagi para profesional di zona litigasi bernilai tinggi, seperti Ontario dan British Columbia.
- Uni Eropa: Investor UE harus menyelaraskan struktur perwalian dengan Anti-Tax Avoidance Directive (ATAD) dan aturan pengungkapan DAC6. Perwalian di sini sering digunakan bersamaan dengan yayasan (foundations) untuk memastikan pengakuan lintas batas dan transparansi yang selaras dengan GDPR.
- Australia & Selandia Baru: Wilayah-wilayah ini menyeimbangkan perlindungan terhadap undang-undang kepailitan yang ketat. Bankruptcy Act 1966 Australia memungkinkan periode clawback yang signifikan, sementara Trusts Act 2019 Selandia Baru telah meningkatkan transparansi fidusia agar selaras dengan standar OECD.
Domestik vs. Luar Negeri (Offshore): Menavigasi Kekuatan Yurisdiksi
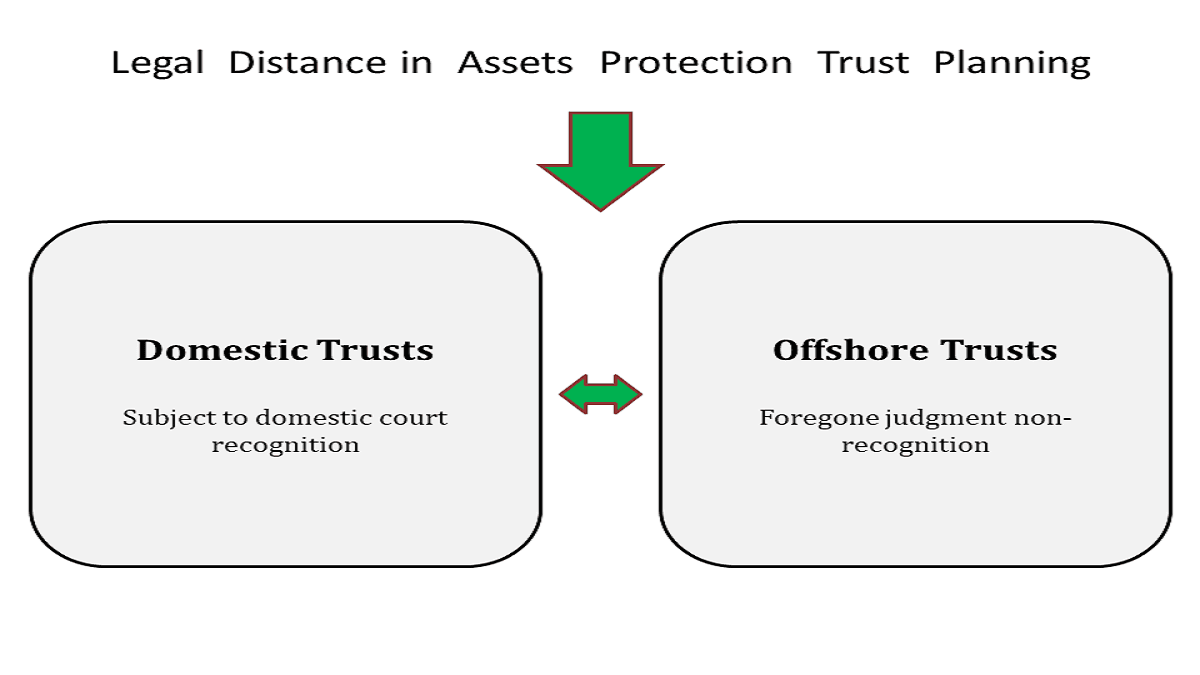
Memilih yurisdiksi perwalian adalah latihan strategis dalam menyeimbangkan perlindungan undang-undang terhadap persyaratan transparansi global. Pilihan ini umumnya terbagi menjadi Domestic Asset Protection Trusts (DAPTs) dan Offshore Asset Protection Trusts (OAPTs).
Domestic Asset Protection Trusts (DAPTs)
Sebuah DAPT didirikan di bawah hukum negara bagian atau provinsi tertentu yang telah mengabaikan larangan tradisional pada perwalian self-settled. Meskipun settlor mungkin tetap menjadi penerima manfaat, aset secara teoretis terlindungi dari kreditur masa depan.
Studi Kasus: Asset Protection Trusts California vs. Wyoming
Perbedaan dalam undang-undang negara bagian menciptakan hambatan signifikan bagi investor yang berbasis di AS:
- Asset Protection Trusts Wyoming: Wyoming tetap menjadi yurisdiksi utama, menawarkan undang-undang pembatasan dua tahun yang dipersingkat untuk transfer penipuan dan perlindungan “charging order” yang kuat untuk LLC yang dimiliki di dalam perwalian.
- Asset Protection Trusts California: California tidak memiliki undang-undang DAPT. Seorang penduduk California yang menggunakan perwalian Wyoming menghadapi risiko “konflik hukum,” karena pengadilan California dapat menerapkan hukum lokal pada aset yang dapat dijangkau berdasarkan kebijakan publik atau Uniform Voidable Transactions Act (UVTA).
Offshore Asset Protection Trusts (OAPTs)
OAPT, yang berlokasi di yurisdiksi seperti Kepulauan Cook atau Nevis, memberikan tingkat isolasi tertinggi dengan mengeluarkan aset dari jangkauan putusan pengadilan domestik. Yurisdiksi ini biasanya tidak mengakui putusan asing, memaksa kreditur untuk melitigasi ulang klaim secara lokal—sering kali di bawah standar “di luar keraguan yang beralasan” untuk transfer penipuan.
Kerangka Perbandingan Yurisdiksi (Analisis 2026)
| Yurisdiksi | Struktur Utama | Tingkat Perlindungan Undang-Undang | Standar Pengungkapan (CRS/FATCA) | Fokus Legislatif Utama |
| AS (Wyoming) | DAPT | Tinggi (Domestik) | Tinggi (FATCA) | Undang-undang pembatasan 2 tahun; privasi. |
| Kanada | Inter Vivos Trust | Sedang | Tinggi (CRS) | Undang-undang Conveyance Penipuan provinsi. |
| UE (Luksemburg) | Private Wealth Co/Trust | Tinggi (Kepatuhan) | Sangat Tinggi (DAC6) | Mandat transparansi pajak dan APU/PPT (AML). |
| Australia | Discretionary Trust | Sedang | Tinggi (CRS) | Clawback 4-5 tahun di bawah UU Kepailitan. |
| Selandia Baru | Domestic Trust | Sedang/Tinggi | Tinggi (CRS) | Kewajiban fidusia melalui Trusts Act 2019. |
Aplikasi Strategis Dunia Nyata
- Profesional Medis AS: Seorang ahli bedah di California, yang menghadapi potensi klaim yang melebihi batas asuransi, dapat mendirikan Wyoming DAPT. Meskipun memberikan pengaruh penyelesaian (settlement leverage), waktunya harus mendahului klaim spesifik apa pun untuk menghindari putusan “transaksi yang dapat dibatalkan” (voidable transaction).
- Pengusaha Teknologi UE: Seorang pendiri di Dublin yang bersiap untuk melakukan exit dapat menggunakan struktur Luksemburg. Di bawah Anti-Tax Avoidance Directive (ATAD), strukturnya transparan tetapi menawarkan cangkang hukum yang kuat terhadap litigasi komersial di masa depan.
- Pengembang Australia: Dengan menggunakan perwalian diskresioner ketika “solven dalam faktanya,” seorang pengembang di Sydney dapat memagari kekayaan keluarga dari insolvensi khusus proyek, asalkan mereka melewati jendela clawback 4-5 tahun.
Faktor Risiko dan Pengawasan Regulasi
Dalam lingkungan fiskal 2026, pelestarian kekayaan “tetapkan dan lupakan” sudah usang. Keefektifan strategi asset protection trust apts bergantung pada penatalayanan tiga risiko utama:
- Transaksi yang Dapat Dibatalkan (Voidable Transactions): Di AS, Kanada, UE, dan Australia, transfer yang dimaksudkan untuk “menghambat, menunda, atau menipu” kreditur dapat dibatalkan. Periode “look-back” (tinjauan ke belakang) adalah variabel paling krusial dalam audit apa pun.
- Doktrin “Sham” (Palsu): Jika settlor mempertahankan kontrol yang berlebihan—bertindak sebagai pembuat keputusan tunggal de facto—pengadilan dapat menganggap perwalian tersebut sebagai alter ego, menembus cangkang pelindung dan membuat aset dapat dijangkau.
- US Corporate Transparency Act (CTA): Wali amanah sekarang harus melaporkan Informasi Kepemilikan Manfaat (BOI) kepada FinCEN untuk entitas yang diadakan di dalam perwalian, menghilangkan cadar anonimitas yang dulunya menjadi ciri struktur domestik.
Demikian pula, 6th Anti-Money Laundering Directive (AMLD6) UE dan Pelaporan T3 yang Ditingkatkan Kanada (berlaku untuk tahun pajak 2025/2026) telah mengubah perwalian menjadi kendaraan yang sangat transparan.
Penyelarasan Strategis: Kriteria Kelayakan
- Siapa yang Harus Mempertimbangkan: Profesional dengan liabilitas tinggi, direktur korporat, pengusaha pra-exit, dan pengembang real estat dengan horison solvabilitas jangka panjang.
- Siapa yang Harus Menghindari: Individu dengan litigasi aktif atau “terancam,” mereka yang fasilitas kreditnya memerlukan pencantuman aset pribadi, atau mereka yang tidak ingin menyerahkan kendali kepada wali amanah independen.
Pernyataan Penolakan Hukum & Investasi
Publikasi ini hanya untuk tujuan informasi dan bukan merupakan nasihat hukum atau pajak. Perlindungan aset melibatkan hukum lintas yurisdiksi yang kompleks. Pembaca harus berkonsultasi dengan penasihat yang berkualifikasi di yurisdiksi spesifik mereka. Tidak ada perlindungan yang dijamin, dan semua pengaturan perwalian tetap tunduk pada mandat regulasi yang berkembang dan pengawasan yudisial.
Kesimpulan: Masa Depan Pelestarian Modal
Asset Protection Trusts tetap menjadi alat yang paling tangguh untuk isolasi modal, tetapi nilai mereka telah bergeser dari “kerahasiaan” ke pengaruh penyelesaian (settlement leverage). Pada tahun 2026, APT yang paling efektif adalah APT yang sepenuhnya patuh dan transparan kepada regulator sementara tetap berada jauh secara hukum dari settlor. Seiring meningkatnya transparansi global, perdebatan “Offshore vs. Domestik” berkembang menuju model hibrida—memanfaatkan kemudahan undang-undang dari yurisdiksi seperti Wyoming atau Luksemburg untuk operasi, sambil mempertahankan kontinjensi luar negeri untuk risiko sistemik yang ekstrim.
Uji tuntas sebelum memilih struktur perwalian
Bandingkan struktur berdasarkan hukum yang mengatur perwalian, lokasi dan jenis aset, kediaman pajak settlor, kediaman penerima manfaat, kewajiban pelaporan, aturan kreditur, dan kemampuan praktis untuk mengelola pengaturan tersebut. Mintalah penasihat hukum dan pajak independen untuk mengidentifikasi konflik antar yurisdiksi sebelum mentransfer aset. Sebuah struktur harus memiliki tujuan perencanaan harta pusaka atau manajemen risiko yang sah dan tidak boleh digunakan untuk menyembunyikan kepemilikan manfaat, menghindari pajak, atau mengalahkan klaim kreditur yang ada.
Bagi keluarga yang bermobilitas internasional, petakan tugas pelaporan dan pengungkapan di setiap negara yang relevan, termasuk tempat perwalian dikelola dan tempat tinggal penerima manfaat. Catat alasan struktur, sumber dana, kekuasaan wali amanah, dan rencana suksesi, kemudian tinjau kembali setelah pindah, menikah, mewarisi, atau terjadi perubahan hukum material.
Pertanyaan yang sering diajukan
Apakah perwalian luar negeri secara otomatis mengurangi pajak?
Tidak. Perlakuan pajak bergantung pada fakta dan hukum yurisdiksi yang terlibat. Perwalian dapat menimbulkan pengajuan tambahan atau paparan pajak, jadi dapatkan saran yang disesuaikan sebelum implementasi.
Kapan struktur perwalian harus ditinjau?
Tinjau kembali setelah ada perubahan kediaman pajak, keadaan keluarga, kepemilikan aset, pengaturan wali amanah, atau hukum yang relevan, serta secara berkala dengan penasihat yang berkualifikasi.
Sumber terkait

Keuangan
Jelajahi pusat keuangan GIR untuk dasbor pasar, peta panas saham dan indeks, liputan mata uang dan kripto, serta kalkulator finansial. Data mungkin mengalami penundaan.
Peta Panas
Pantau pergerakan pasar saham secara real-time dengan peta panas interaktif kami. Visualisasikan kinerja sektor dan tren pasar secara instan di Global Investment Reviews.
Syarat dan Ketentuan Penggunaan
Syarat dan Ketentuan Penggunaan yang menguraikan aturan situs web, hak kekayaan intelektual, batasan konten, dan tanggung jawab pengguna di Global Investment Reviews.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.