
2026 की वित्तीय सफलता का रोडमैप: संपत्ति निर्माण की संपूर्ण मार्गदर्शिका (GIR)
2026 की वित्तीय योजना में 50/30/20 नियम, निवेश सुझाव और 12 महीने की चेकलिस्ट शामिल हैं। GIR के साथ दीर्घकालिक आर्थिक स्थिरता बनाने की शुरुआत करें।
1 जनवरी 2026 में आपका स्वागत है। वैश्विक अर्थव्यवस्था 2020 के दशक के शुरुआती अस्थिर मुद्रास्फीति झटकों से आगे बढ़कर AI-संचालित उत्पादकता (AI-driven productivity) और असममित अवसरों (asymmetric opportunities) के एक नए युग में प्रवेश कर चुकी है। हालाँकि, ऑटोमेशन द्वारा नौकरी की सुरक्षा को नया रूप देने और लंदन, न्यूयॉर्क, बर्لين और पेरिस जैसे शहरों में जीवनयापन की लागत उच्च बने रहने के कारण, अंगूठे के "पुराने" नियम अब पर्याप्त नहीं हैं।
यह रोडमैप युक्तियों की कोई सामान्य सूची नहीं है; यह एक 365-दिवसीय रणनीतिक ब्लूप्रिंट है। चाहे आप बर्लिन में Gen Z पेशेवर हों या शिकागो में मिड-करियर मैनेजर, यह मार्गदर्शिका "वित्तीय संप्रभुता" (Financial Sovereignty)—उस स्थिति को प्राप्त करने के लिए आवश्यक गणितीय कठोरता और मनोवैज्ञानिक सहानुभूति प्रदान करती है जहाँ आपका पैसा आपके लिए काम करता है, न कि आप अपने पैसे के लिए काम करते हैं।
भाग 1: सैद्धांतिक ढांचा (धन के पीछे का "क्यों")
स्प्रेडशीट को छूने से पहले, हमें "जंगल के नियमों" को समझना होगा। आधुनिक धन प्रबंधन तीन आधारशिला सिद्धांतों पर बनाया गया है जो 2026 में भी वैध हैं:
1. 50/30/20 का नियम (आधुनिक)
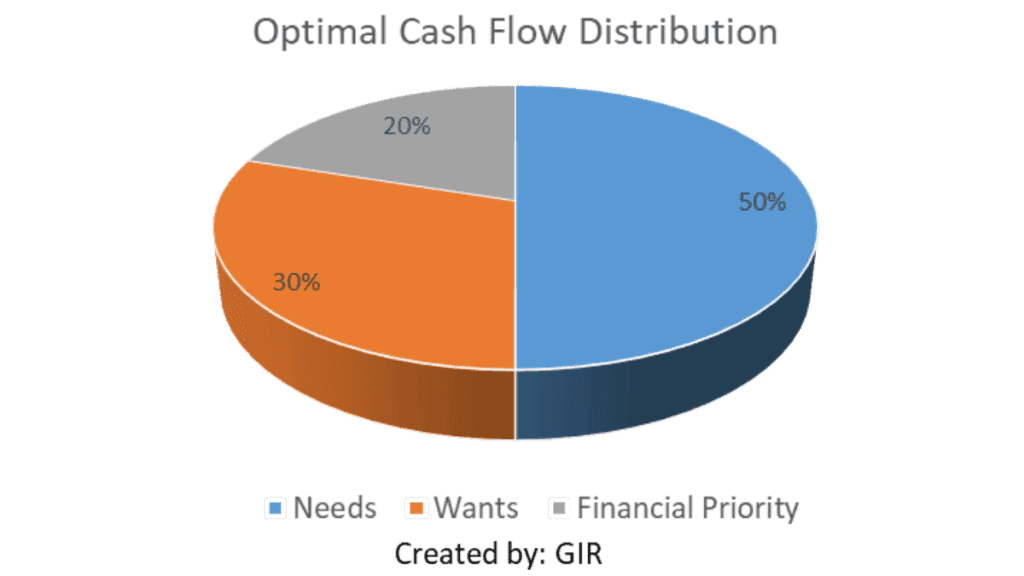
सीनेटर एलिजाबेथ वॉरेन द्वारा लोकप्रिय बनाया गया यह नियम आपका आधार है। हालाँकि, 2026 में "सब्सक्रिप्शन अर्थव्यवस्था" और उच्च आवास लागत के साथ, हम इसे परिष्कृत करते हैं:
- 50% आवश्यकताएं (Needs): किराया/मॉर्टगेज, यूटिलिटीज़, भोजन, बीमा।
- 30% इच्छाएं (Wants): यात्रा, AI-संवर्धित मनोरंजन, बाहर खाना।
- 20% वित्तीय प्राथमिकता (Financial Priority): ऋण चुकौती और धन निर्माण।
2. 4% का नियम और रिटर्न के क्रम का जोखिम (Sequence of Returns Risk)
विलियम बेंगेन का शोध बताता है कि यदि आप सालाना अपने पोर्टफोलियो का 4% निकालते हैं, तो आपका पैसा 30 साल तक चलना चाहिए। 2026 में, हम रिटर्न के क्रम के जोखिम पर नज़र रखते हैं—यह खतरा कि "स्वतंत्रता" के आपके शुरुआती कुछ वर्षों में बाजार का क्रैश होना आपकी योजना को पटरी से उतार सकता है।
3. धन का मनोविज्ञान (The Psychology of Money)
जैसा कि मॉर्गन हाउसेल ने प्रसिद्ध रूप से कहा है, "पैसों के मामले में अच्छा प्रदर्शन करना जरूरी नहीं कि इस बारे में हो कि आप क्या जानते हैं। यह इस बारे में है कि आप कैसा व्यवहार करते हैं।" 2026 में, आपकी संपत्ति के लिए सबसे बड़ा खतरा शेयर बाजार नहीं है—यह जीवनशैली की महंगाई (lifestyle inflation) और "हाइप" संपत्तियों के पीछे भागने की लालसा है।
चरण 1: नींव (जनवरी - मार्च)
"वित्तीय स्वच्छता तिमाही" (The Financial Hygiene Quarter)
जनवरी: महा-ऑडिट और "सब्सक्रिप्शन क्रीप"
2026 में, औसत पेशेवर 12+ डिजिटल सेवाओं के लिए भुगतान करता है।
- नेट वर्थ जीपीएस: अपनी नेट वर्थ (कुल संपत्ति) की गणना करें।$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- सब्सक्रिप्शन का ऑडिट: यदि कोई टूल आपका समय नहीं बचाता या आपको खुशी नहीं देता, तो उसे रद्द कर दें।
- "ध्रुव तारा" (North Star) को परिभाषित करना: मूल्य-आधारित खर्च (Value-Based Spending) का उपयोग करें। यदि आप "स्वतंत्रता" को महत्व देते हैं, तो आपकी बचत दर आपका सबसे महत्वपूर्ण KPI है।
फरवरी: 2026 ऋण खात्मा रणनीति
ब्याज दरों के स्थिर होने लेकिन 2010 के दशक की तुलना में अधिक रहने के कारण, कर्ज एक ऐसा बोझ है जिसे आप वहन नहीं कर सकते।
- हिमस्खलन विधि (The Avalanche Method): गणितीय रूप से बेहतर। पहले सबसे अधिक ब्याज दर का भुगतान करें।
- स्नोबॉल विधि (The Snowball Method): मनोवैज्ञानिक रूप से बेहतर। "डोपामाइन हिट" के लिए पहले सबसे छोटे बैलेंस का भुगतान करें।
- इमरजेंसी फंड 2.0: AI-प्रेरित नौकरी बदलाव के युग में, 3 महीने की बचत जोखिम भरी है। हाई-यील्ड सेविंग्स अकाउंट (HYSA) में 6-9 महीने का लक्ष्य रखें।
मार्च: टैक्स इंजीनियरिंग (USA और EU फोकस)
- USA: अपने HSA (हेल्थ सेविंग्स अकाउंट) को अधिकतम करें। यह एकमात्र "ट्रिपल-टैक्स-एंट-एडवांटेज्ड" खाता है (टैक्स-फ्री इन, टैक्स-फ्री ग्रोथ, टैक्स-फ्री आउट)।
- UK/यूरोप: अपने ISA (UK) या PEA (फ्रांस) को अधिकतम करें। वित्तीय वर्ष समाप्त होने से पहले "भत्ते" (Allowance) का उपयोग करें।
- कानूनी सुरक्षा: अपनी डिजिटल वसीयत (Digital Will) को अपडेट करें। 2026 में, आपकी क्रिप्टो कुंजियाँ (crypto keys), सोशल मीडिया और डिजिटल IP ऐसी संपत्तियां हैं जिन्हें कानूनी उत्तराधिकारी की आवश्यकता होती है।
चरण 2: अनुकूलन (अप्रैल - जून)
"मानव और वित्तीय पूंजी को अधिकतम करना"
अप्रैल: 2026 पोर्टफोलियो निर्माण
हम "स्टॉक चुनने" से दूर साक्ष्य-आधारित निवेश (evidence-based investing) की ओर बढ़ रहे हैं।
- 3-फंड पोर्टफोलियो: 1. टोटल वर्ल्ड स्टॉक ईटीएफ (जैसे, VT या VWRL): वैश्विक विकास को कैप्चर करना। 2. ग्लोबल बॉंड ईटीएफ: अस्थिरता को कम करने के लिए। 3. "वैकल्पिक" 5%: मुद्रा अवमूल्यन के खिलाफ बचाव के रूप में बिटकॉइन और सोने का मिश्रण।
- रीबैलेंसिंग: यदि आपके AI-टेक स्टॉक बढ़ गए हैं, तो अपने जोखिम प्रोफ़ाइल को बनाए रखने के लिए विजेताओं को बेचें और पिछड़ने वालों को खरीदें।
मई: स्किल आर्बिट्रेज (मानव पूंजी सिद्धांत)
अर्थशास्त्री गैरी बेकर का तर्क था कि "मानव पूंजी" आपकी सबसे मूल्यवान संपत्ति है।
- AI पिवट: अपने आउटपुट को 10 गुना करने के लिए AI का उपयोग करना सीखने में मई बिताएं। 2026 में, "AI-साक्षर" और "AI-बचने वाले" श्रमिकों के बीच वेतन अंतर चौड़ा हो रहा है।
- आय में विविधता: "तीन का नियम" (The Rule of Three) का लक्ष्य रखें—एक वेतन, एक लाभांश/ब्याज धारा, और एक "पैशन प्रोजेक्ट" आय धारा।
जून: जीवनशैली डिजाइन और मध्य-वर्ष की समीक्षा
- सचेत खर्च: जोशुआ फील्ड्स मिलबर्न कहते हैं, "मितव्ययिता, सीधे शब्दों में कहें तो, खर्च के प्रति एक इरादा है।"
- मध्य-वर्ष KPI जांच: क्या आपकी बचत दर 20% से ऊपर है? यदि नहीं, तो अपनी "इच्छाओं" (Wants) श्रेणी को समायोजित करें।
चरण 3: विकास (जुलाई - सितंबर)
"आक्रामक धन त्वरण"
जुलाई: रियल एस्टेट और भौतिक संपत्ति
- "हाइब्रिड वर्क" का अवसर: हाई-स्पीड इंटरनेट वाले "टियर 2" शहरों में संपत्तियां 2026 में नई खदानें हैं।
- REITs: उन लोगों के लिए जो मकान मालिक बनना पसंद नहीं करते हैं, रियल एस्टेट इन्वेस्टमेंट ट्रस्ट हाउसिंग मार्केट के लिए लिक्विड एक्सपोजर प्रदान करते हैं।
अगस्त: टैक्स-लॉस हार्वेस्टिंग और ऑटोमेशन
- प्रो मूव: यदि आपके पास घाटे की स्थिति वाले स्टॉक हैं, तो पूंजीगत लाभ की भरपाई के लिए उन्हें बेच दें। यह टैक्स-लॉस हार्वेस्टिंग है।
- "सेट एंड फॉरगेट" सिस्टम: सुनिश्चित करें कि आपका DRIP (डिविडेंड रीइन्वेस्टमेंट प्लान) सक्रिय है। चक्रवृद्धि ब्याज "दुनिया का आठवां अजूबा" है (जैसा कि अक्सर आइंस्टीन से जोड़ा जाता है)।
सितंबर: FIRE गणना
- "FI" नंबर: अपने वार्षिक खर्च को लें और 25 से गुणा करें।$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- आप कहां खड़े हैं? भले ही आप रिटायर होना नहीं चाहते हों, अपना नंबर जानने से आपको "एफ-यू मनी" मिलती है—एक जहरीली नौकरी से दूर जाने की शक्ति।
चरण 4: विरासत (अक्टूबर - दिसंबर)
"सुरक्षा, परोपकार और योजना"
अक्टूबर: जोखिम न्यूनीकरण और साइबर-सुरक्षा
- बीमा ऑडिट: 2026 में चिकित्सा लागत अधिक है। सुनिश्चित करें कि आपका "आउट-ऑफ-पकेट" अधिकतम आपको दिवालिया नहीं करेगा।
- साइबर-वित्तीय स्वच्छता: अपने बैंक खातों के लिए हार्डवेयर कुंजियों (जैसे YubiKey) का उपयोग करें। आपकी पहचान ही आपकी क्रेडिट है।
नवंबर: उदारता ढांचा (The Generosity Framework)
- रणनीतिक दान: समय के साथ पैसे वितरित करते हुए तत्काल कर कटौती प्राप्त करने के लिए Donor-Advised Fund (USA) का उपयोग करें।
- पारिवारिक पारदर्शिता: "मनी टॉक" आयोजित करें। अपने परिवार को बताएं कि महत्वपूर्ण दस्तावेज कहां हैं। पैसे पर चुप्पी वारिसों के लिए अराजकता पैदा करती है।
दिसंबर: 2027 लॉन्चपैड
- बोनस नियम: यदि आपको बोनस मिलता है, तो 70/30 नियम लागू करें: 70% आपके 2027 के लक्ष्यों के लिए, 30% 2026 में आपकी कड़ी मेहनत का जश्न मनाने के लिए।
- प्रतिबिंब: आपका "जीवन पर रिटर्न" (ROL) क्या था? क्या आपके पैसों ने आपको उन लोगों के साथ अधिक समय दिलाया जिन्हें आप प्यार करते हैं?
वास्तविक दुनिया के केस स्टडीज: 2026 प्रोफाइल
केस स्टडी A: "उभरता हुआ पेशेवर" (बर्लिन, जर्मनी)
- प्रोफाइल: क्लारा, 26, जूनियर AI कंसल्टेंट।
- आय: €50,000 / वर्ष (शुद्ध ~€2,600/माह)।
- रणनीति: * आवास: €900 (एक साझा फ्लैट में कमरा)।
- "सार्वजनिक पेंशन" हेज: क्लारा जानती है कि राज्य की पेंशन अपर्याप्त है। वह कम लागत वाले नियो-ब्रोकर के माध्यम से वर्ल्ड MSCI ETF में €600/माह का निवेश करती है।
- कौशल विकास: 2028 तक €75k ब्रैकेट तक पहुंचने के लिए प्रमाणपत्रों पर €100/माह खर्च करती है।
केस स्टडी B: "दबा हुआ मध्यम वर्ग" (ऑस्टिन, यूएसए)
- प्रोफाइल: मार्कस और सारा, 38, दो बच्चे।
- आय: $140,000 / वर्ष (घरेलू)।
- रणनीति:
- कर रणनीति: "सुपर IRA" के रूप में उपयोग करने के लिए HSA को अधिकतम करना (परिवार के लिए $8,000+)।
- शिक्षा: भविष्य की कॉलेज लागतों से बचाव के लिए 529 योजना में $400/माह का योगदान देना।
- ऋण: दरों में गिरावट आने पर 2023 के अपने उच्च-ब्याज वालेMortgage को शुरुआती 2026 में पुनर्वित्त (refinance) किया।
केस स्टडी C: "डिजिटल खानाबदोश / फ्रीलांसर" (वैश्विक/पुर्तगाल)
- प्रोफाइल: डेविड, 32, UI डिजाइनर।
- आय: $90,000 (परिवर्तनशील)।
- रणनीति:
- "बफर" नियम: 12 महीने का आपातकालीन फंड रखता है क्योंकि आय अस्थिर है।
- कर निवास: पुर्तगाल में "NIF" का उपयोग करता है लेकिन सुनिश्चित करता है कि उस पर अमेरिका (FEIE) द्वारा दोहरा कर न लगाया जाए।
- निवेश: धीमी फ्रीलांस महीनों के दौरान आधार आय प्रदान करने के लिए "हाई यील्ड" लाभांश स्टॉक पर ध्यान केंद्रित करता है।
2026 मास्टरी ट्रैकिंग टेम्पलेट
| माह | वित्तीय KPI | कार्य | लक्ष्य मीट्रिक |
| जनवरी | नेट वर्थ | वित्तीय ऑडिट | एसेट्स > देनदारियाँ |
| फरवरी | ऋण अनुपात | द एवालांच पेडाउन | ऋण-से-आय < 30% |
| मार्च | कर दक्षता | 401k / ISA मैक्स आउट करें | 100% योगदान |
| अप्रैल | विविधता | पोर्टफोलियो रीबैलेंस | लक्ष्य का +/- 5% |
| मई | मानव पूंजी | नया उच्च-आय कौशल | 1 प्रमाणन |
| जून | बचत दर | मध्य-वर्ष का ऑडिट | शुद्ध आय का > 20% |
| जुलाई | रियल एस्टेट | REIT या संपत्ति विश्लेषण | 3 संपत्तियों पर शोध |
| अगस्त | टैक्स लॉस | पोर्टफोलियो घाटे को हार्वेस्ट करें | लाभ की भरपाई |
| सितंबर | FI/RE नंबर | "स्वतंत्रता के दिन" की गणना करें | 30 दिन की वृद्धि |
| अक्टूबर | सुरक्षा | पासवर्ड और वसीयत अपडेट करें | 100% सुरक्षित |
| नवंबर | परोपकार | धर्मार्थ योगदान | आय का 1–5% |
| दिसंबर | बोनस प्रवाह | 70/30 वितरण | 70% निवेशित |
निष्कर्ष: व्यवहार संबंधी बढ़त
2026 में धन किसी "लकी क्रिप्टो प्ले" या "मीम स्टॉक" के बारे में नहीं है। यह अनुशासन के व्यवस्थितकरण के बारे में है। इस रोडमैप का पालन करके, आप "प्रतिक्रियाशील वर्ग" (वे जो बिलों की चिंता करते हैं) से "सक्रिय वर्ग" (वे जो अपनी नियति खुद डिजाइन करते हैं) में स्थानांतरित हो जाते हैं।
संदर्भ और अनुसंधान:
- द साइकोलॉजी ऑफ़ मनी - मॉर्गन हाउसेल।
- द 4% रूल - विलियम बेंगेन (जर्नल ऑफ़ फाइनेंशियल प्लानिंग)।
- ह्यूमन कैपिटल थ्योरी - गैरी बेकर (शिकागो विश्वविद्यालय)।
- द सिंपल पाथ टू वेल्थ - जेएल कॉलिन्स।
संबंधित संसाधन

फाइनेंस
मार्केट डैशबोर्ड, स्टॉक और इंडेक्स हीटमैप, करेंसी और क्रिप्टो कवरेज, और फाइनेंशियल कैलकुलेटर के लिए GIR के फाइनेंस हब को एक्सप्लोर करें। डेटा में देरी हो सकती है।
अस्वीकरण और वित्तीय प्रकटीकरण
Global Investment Reviews तक पहुँच कर और इसका उपयोग करके, आप स्वीकार करते हैं कि आपने इस अस्वीकरण और वित्तीय प्रकटीकरण को पढ़ लिया है, समझ लिया है और इससे सहमत हैं।

टूल्स
हमारे मुफ़्त वित्तीय निवेश टूल्स के साथ अपने पैसों का प्रबंधन बेहतर बनाएं। ROI, चक्रवृद्धि ब्याज (Compound Interest), SIP और बहुत कुछ कैलकुलेट करें। आज ही GIR Finance के साथ डेटा-आधारित निर्णय लें!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.