
Feuille de route pour la réussite financière 2026 : Le guide ultime de la richesse (GIR)
Maîtrisez la feuille de route pour la réussite financière 2026 grâce à notre règle stratégique 50/30/20, nos conseils d'investissement et notre liste de contrôle sur 12 mois. Commencez à bâtir votre patrimoine dès aujourd'hui avec GIR.
Bienvenue au 1er janvier 2026. L'économie mondiale a tourné la page des chocs inflationnistes volatils du début des années 2020 pour entrer dans une nouvelle ère de productivité propulsée par l'IA et d'opportunités asymétriques. Cependant, alors que l'automatisation redéfinit la sécurité de l'emploi et que le coût de la vie reste élevé dans des villes comme Londres, New York, Berlin et Paris, les « anciennes » règles empiriques ne suffisent plus.
Cette feuille de route n'est pas une simple liste de conseils génériques ; c'est un plan stratégique sur 365 jours. Que vous soyez un professionnel de la génération Z à Berlin ou un cadre en milieu de carrière à Chicago, ce guide fournit la rigueur mathématique et l'empathie psychologique nécessaires pour atteindre la « Souveraineté Financière » — cet état où votre argent travaille pour vous, plutôt que vous ne travaillez pour votre argent.
Partie 1 : Le cadre théorique (Le « pourquoi » derrière la richesse)
Avant de toucher aux feuilles de calcul, nous devons comprendre les « lois de la jungle ». La gestion de patrimoine moderne repose sur trois théories fondamentales qui restent valables en 2026 :
1. La règle des 50/30/20 (Modernisée)
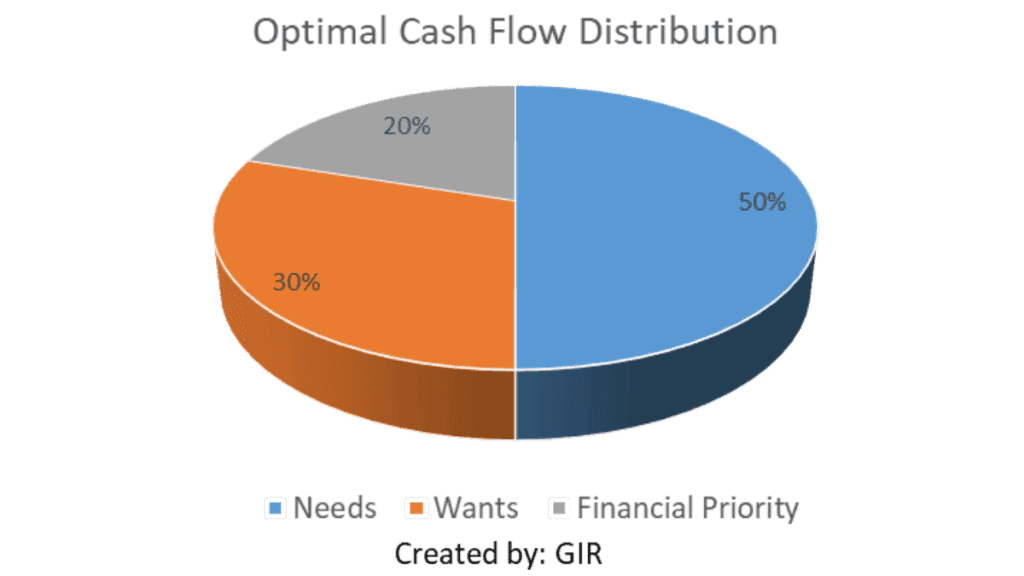
Popularisée par la sénatrice Elizabeth Warren, cette règle constitue votre base de référence. Cependant, en 2026, avec « l'économie de l'abonnement » et des coûts de logement élevés, nous l'affinons :
- 50 % Besoins : Loyer/Prêt immobilier, charges, alimentation, assurances.
- 30 % Envies : Voyages, divertissements améliorés par l'IA, sorties au restaurant.
- 20 % Priorité financière : Remboursement des dettes et constitution de patrimoine.
2. La règle des 4 % et le risque lié à l'ordre des rendements
Les recherches de William Bengen suggèrent que si vous retirez 4 % de votre portefeuille chaque année, votre argent devrait durer 30 ans. En 2026, nous surveillons le risque lié à l'ordre des rendements — le danger qu'un krach boursier au cours de vos premières années de « liberté » ne vienne réduire à néant votre plan.
3. La psychologie de l'argent
Comme l'a si bien fait remarquer Morgan Housel : « Bien gérer son argent ne dépend pas nécessairement de ce que l'on sait. Cela dépend de la façon dont on se comporte. » En 2026, la plus grande menace pour votre patrimoine n'est pas la bourse, mais l'inflation du mode de vie et l'envie de courir après des actifs « à la mode ».
Phase 1 : Les fondations (Janvier – Mars)
« Le trimestre de l'hygiène financière »
Janvier : Le grand audit et la « prolifération des abonnements »
En 2026, le professionnel moyen paie pour plus de 12 services numériques.
- Le GPS de la valeur nette : Calculez votre valeur nette.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Audit des abonnements : Si un outil ne vous fait pas gagner de temps ou ne vous apporte pas de joie, résiliez-le.
- Définir l'« Étoile du Nord » : Pratiquez la dépense axée sur les valeurs. Si vous valorisez la « liberté », votre taux d'épargne est votre indicateur clé de performance (KPI) le plus important.
Février : La stratégie de décimation des dettes de 2026
Les taux d'intérêt se stabilisant mais restant plus élevés que dans les années 2010, la dette est un poids que vous ne pouvez pas vous permettre de porter.
- La méthode de l'avalanche : Mathématiquement supérieure. Remboursez d'abord le taux d'intérêt le plus élevé.
- La méthode de la boule de neige : Psychologiquement supérieure. Remboursez d'abord le plus petit solde pour un « shoot de dopamine ».
- Fonds d'urgence 2.0 : À l'ère des mutations professionnelles provoquées par l'IA, 3 mois d'épargne, c'est risqué. Visez 6 à 9 mois sur un compte d'épargne à rendement élevé (HYSA).
Mars : Ingénierie fiscale (Focus USA et UE)
- États-Unis : Maximisez votre HSA (Health Savings Account). C'est le seul compte bénéficiant d'un « triple avantage fiscal » (entrées en franchise d'impôt, croissance en franchise d'impôt, sorties en franchise d'impôt).
- Royaume-Uni / Europe : Maximisez votre ISA (UK) ou votre PEA (France). Utilisez votre « enveloppe » avant la fin de l'exercice fiscal.
- Protection juridique : Mettez à jour votre testament numérique. En 2026, vos clés cryptographiques, vos réseaux sociaux et votre propriété intellectuelle numérique sont des actifs qui ont besoin d'un successeur légal.
Phase 2 : L'optimisation (Avril – Juin)
« Maximiser le capital humain et financier »
Avril : La construction du portefeuille 2026
Nous nous éloignons de la « sélection de titres » (stock picking) au profit d'un investissement fondé sur des données probantes.
- Le portefeuille à 3 fonds : 1. ETF sur actions mondiales (ex. : VT ou VWRL) : Pour capturer la croissance mondiale. 2. ETF d'obligations mondiales : Pour atténuer la volatilité. 3. Les 5 % « alternatifs » : Un mélange de Bitcoin et d'or comme couverture contre la dévaluation monétaire.
- Rééquilibrage : Si vos actions technologiques liées à l'IA ont flambé, vendez les gagnantes et achetez les retardataires pour maintenir votre profil de risque.
Mai : Arbitrage des compétences (Théorie du capital humain)
L'économiste Gary Becker soutenait que le « capital humain » est votre actif le plus précieux.
- Le virage de l'IA : Passez le mois de mai à apprendre à utiliser l'IA pour décupler votre production par 10. En 2026, l'écart salarial entre les travailleurs « alphabétisés par l'IA » et ceux qui l'évitent ne cesse de se creuser.
- Diversification des revenus : Visez la « règle de trois » : un salaire, un flux de dividendes/intérêts et un flux de revenus issu d'un « projet passion ».
Juin : Conception du mode de vie et bilan de mi-année
- Dépenses conscientes : « La frugalité, tout simplement, c'est l'intentionnalité dans la dépense », déclare Joshua Fields Millburn.
- Vérification des KPI de mi-année : Votre taux d'épargne est-il supérieur à 20 % ? Si ce n'est pas le cas, ajustez votre catégorie « Envies ».
Phase 3 : La croissance (Juillet – Septembre)
« Accélération agressive du patrimoine »
Juillet : Immobilier et actifs physiques
- L'opportunité du « travail hybride » : Les propriétés situées dans les villes de « deuxième couronne » dotées d'un Internet haut débit sont les nouvelles mines d'or en 2026.
- SCPI / REITs : Pour ceux qui détestent être propriétaires bailleurs, les fiducies de placement immobilier offrent une exposition liquide au marché du logement.
Août : Récolte des moins-values fiscales et automatisation
- Le geste pro : Si vous avez des positions perdantes, vendez-les pour compenser vos plus-values. C'est ce qu'on appelle la récolte des pertes fiscales (Tax-Loss Harvesting).
- Le système « configurer et oublier » : Assurez-vous que votre PRD (Plan de Réinvestissement des Dividendes / DRIP) est actif. Les intérêts composés sont la « huitième merveille du monde » (comme on l'attribue souvent à Einstein).
Septembre : Le calcul du mouvement FIRE
- Le chiffre « FI » : Prenez vos dépenses annuelles et multipliez-les par 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Où en êtes-vous ? Même si vous ne voulez pas prendre votre retraite, connaître votre chiffre vous donne de « l'argent de la liberté » (F-You Money) — le pouvoir de dire non à un travail toxique.
Phase 4 : L'héritage (Octobre – Décembre)
« Protection, philanthropie et planification »
Octobre : Atténuation des risques et cybersécurité
- Audit des assurances : En 2026, les frais médicaux sont plus élevés. Assurez-vous que votre reste à charge maximal ne vous mènera pas à la faillite.
- Hygiène cyber-financière : Utilisez des clés matérielles (comme YubiKey) pour vos comptes bancaires. Votre identité fait votre crédit.
Novembre : Le cadre de la générosité
- Don stratégique : Utilisez un fonds conseillé par les donateurs (USA) pour obtenir une déduction fiscale immédiate tout en répartissant l'argent dans le temps.
- Transparence familiale : Organisez une « discussion sur l'argent ». Indiquez à votre famille où se trouvent les documents importants. Le silence sur l'argent sème le chaos chez les héritiers.
Décembre : Le rampe de lancement 2027
- La règle du bonus : Si vous recevez une prime, appliquez la règle des 70/30 : 70 % pour vos objectifs de 2027, 30 % pour célébrer votre travail acharné en 2026.
- Réflexion : Quel a été votre « rendement sur la vie » (ROL - Return on Life) ? Votre argent vous a-t-il acheté plus de temps avec les personnes que vous aimez ?
Études de cas réels : Profils 2026
Étude de cas A : Le « Jeune Professionnel » (Berlin, Allemagne)
- Profil : Clara, 26 ans, consultante junior en IA.
- Revenu : 50 000 € / an (Net ~2 600 € / mois).
- Stratégie : * Logement : 900 € (Chambre en colocation).
- La couverture « Retraite publique » : Clara sait que la pension d'État est insuffisante. Elle investit 600 € / mois dans un ETF MSCI World via un néo-courtier à bas coût.
- Développement des compétences : Dépense 100 € / mois en certifications pour atteindre la tranche des 75 000 € d'ici 2028.
Étude de cas B : La « classe moyenne pressée » (Austin, États-Unis)
- Profil : Marcus et Sarah, 38 ans, deux enfants.
- Revenu : 140 000 $ / an (foyer).
- Stratégie :
- Stratégie fiscale : Maximisation du HSA (8 000 $ et plus pour la famille) pour l'utiliser comme un « super IRA ».
- Éducation : Versement de 400 $ / mois sur un plan 529 pour se prémunir contre les futurs frais universitaires.
- Dette : Refinancement de leur prêt immobilier à taux élevé de 2023 au début de 2026, profitant de la baisse des taux.
Étude de cas C : Le « Nomade numérique / Freelance » (Mondial / Portugal)
- Profil : David, 32 ans, designer UI.
- Revenu : 90 000 $ (variable).
- Stratégie :
- La règle du « tampon » : Conserve un fonds d'urgence de 12 mois car ses revenus sont volatils.
- Résidence fiscale : Utilise un « NIF » au Portugal tout en veillant à ne pas être doublement imposé par les États-Unis (FEIE).
- Investissement : Se concentre sur des actions à dividendes à « rendement élevé » pour s'assurer un revenu de base pendant les mois creux en freelance.
Le modèle de suivi de la maîtrise 2026
| Mois | KPI financier | Tâche | Métrique cible |
| Jan | Valeur nette | Audit financier | Actifs > Passifs |
| Fév | Ratio d'endettement | Remboursement en avalanche | Dette/Revenu < 30 % |
| Mar | Efficacité fiscale | Maximiser 401k / ISA | 100 % de cotisation |
| Avr | Diversification | Rééquilibrage du portefeuille | +/- 5 % de la cible |
| Mai | Capital humain | Nouvelle compétence à hauts revenus | 1 certification |
| Juin | Taux d'épargne | Bilan de mi-année | > 20 % du revenu net |
| Juil | Immobilier | Analyse de REIT ou de propriété | Rechercher 3 actifs |
| Août | Moins-values fiscales | Récolter les pertes du portefeuille | Compenser les gains |
| Sep | Chiffre FI/RE | Calculer les « Jours de liberté » | Augmenter de 30 jours |
| Oct | Sécurité | Mettre à jour mots de passe et testaments | 100 % sécurisé |
| Nov | Philanthropie | Contribution caritative | 1 à 5 % du revenu |
| Déc | Flux de bonus | La répartition 70/30 | 70 % investis |
Conclusion : L'avantage comportemental
En 2026, la richesse ne repose pas sur un « coup de chance crypto » ou une « action mème ». Elle réside dans la systématisation de la discipline. En suivant cette feuille de route, vous passez de la « classe réactive » (ceux qui s'inquiètent des factures) à la « classe proactive » (ceux qui façonnent leur destin).
Références et recherches :
- The Psychology of Money par Morgan Housel.
- The 4% Rule - William Bengen (Journal of Financial Planning).
- Human Capital Theory - Gary Becker (Université de Chicago).
- The Simple Path to Wealth - JL Collins.
Ressources associées

Outils
Prenez le contrôle de vos finances grâce à nos outils d'investissement gratuits. Calculez votre ROI, vos intérêts composés, vos plans d'épargne et bien plus encore. Prenez des décisions éclairées dès aujourd'hui avec GIR Finance !

Notre méthodologie | Global Investment Reviews
Un aperçu de la méthodologie structurée et axée sur les données utilisée par Global Investment Reviews pour l'analyse des investissements mondiaux et des marchés.
Nos experts
Faites connaissance avec les experts de GIR. Notre équipe d'analystes financiers chevronnés et de stratèges fiscaux propose des analyses de marché vérifiées et fondées sur les données.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.