
Mobilité mondiale · Horizons mondiaux · Connectivité en Océanie
Adaptation au climat, agriculture durable et gestion des ressources en Océanie
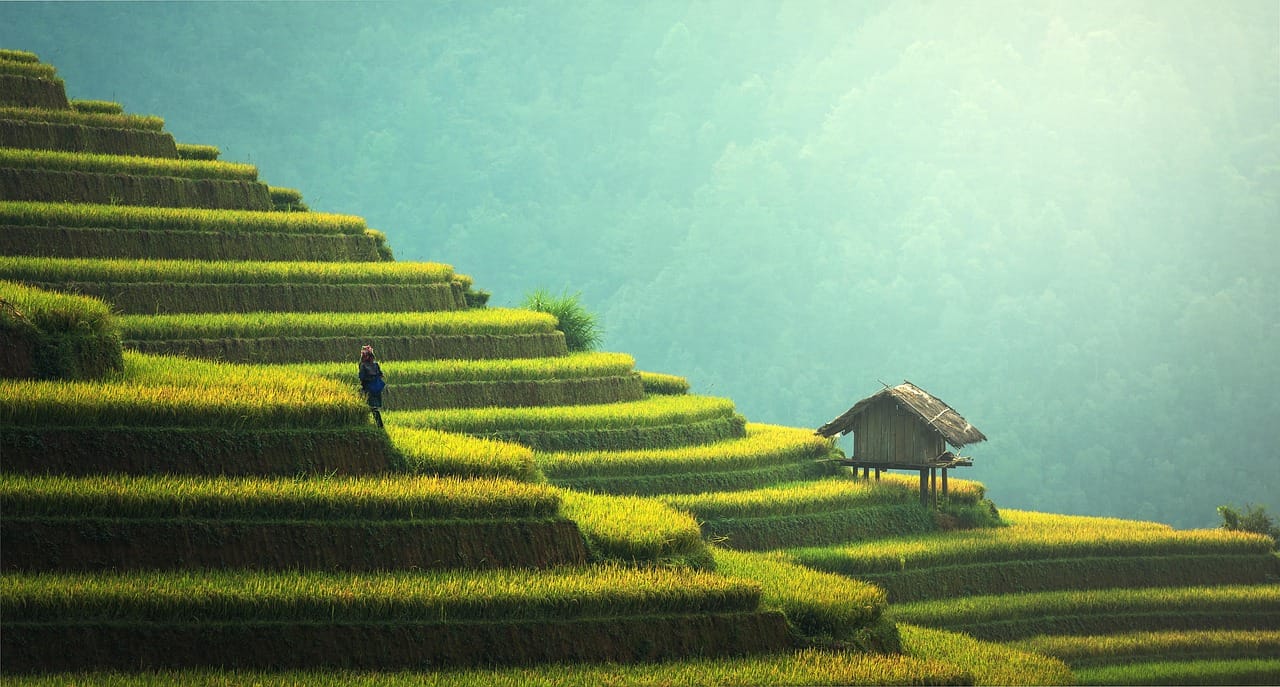
L'adaptation au climat, l'agriculture durable et la gestion des ressources en Océanie constituent un sujet important traité par Global Investment Reviews. Naviguer dans les en
Naviguer dans l'allocation de capital moderne exige une compréhension granulaire de l'évolution des politiques monétaires, des mutations structurelles de la liquidité et des paramètres de risque en constante évolution dans l'ensemble des classes d'actifs mondiales. Alors que les banques centrales recalibrent leurs programmes de resserrement quantitatif et luttent contre une inflation structurelle persistante, les portefeuilles institutionnels font face à une matrice complexe de risque de duration, de spreads de crédit et de compression des valorisations. Pour préserver le capital et capturer de l'alpha dans cet environnement, les trésoriers d'entreprise, les investisseurs institutionnels et les gestionnaires de patrimoine doivent déployer des stratégies avancées d'allocation d'actifs qui équilibrent la génération de rendement et une solide résilience du bilan. L'intersection de la volatilité macroéconomique, des pressions réglementaires et des ajustements structurels de la liquidité exige une approche sophistiquée de la construction de portefeuille qui transcende les modèles de gestion passive traditionnels. L'exécution efficace de ces stratégies requiert une intégration analytique poussée, une modélisation rigoureuse des scénarios et un engagement indéfectible envers la discipline du risque à tous les niveaux opérationnels.
Facteurs macroéconomiques et dynamiques de la liquidité mondiale
L'environnement macroéconomique contemporain se définit par la transition graduelle d'une politique monétaire ultra-accommodante vers un régime de taux d'intérêt durablement plus élevés. Cette évolution a fondamentalement modifié le coût du capital tant pour les États que pour les entreprises et les fonds à effet de levier. Le resserrement quantitatif mené par les principales banques centrales a régulièrement drainé l'excès de liquidité du système financier, contraignant les acteurs du marché à repriser le risque sur les marchés publics comme privés. La compréhension de ces changements structurels nécessite un suivi continu des bilans des banques centrales, des taux de prêt interbancaires et de la dynamique de la courbe des taux souverains.
Les cycles de liquidité mondiale dictent les flux de capitaux transfrontaliers, influençant fortement la dette des marchés émergents, les actions des marchés développés et les valorisations des changes. Lorsque les banques centrales contractent leurs bilans, une fragmentation de la liquidité s'ensuit souvent, créant des dysfonctionnements entre les classes d'actifs. Les investisseurs institutionnels doivent analyser l'impact des taux d'intérêt réels sur les modèles de flux de trésorerie actualisés, en particulier pour les secteurs axés sur la croissance où les valeurs terminales sont extrêmement sensibles aux variations marginales du coût du capital. Par conséquent, les rendements ajustés au risque dépendent fortement de l'identification d'actifs dotés d'un fort pouvoir de fixation des prix et d'une faible sensibilité aux coûts de financement.
La dominance budgétaire dans plusieurs économies développées a compliqué les mécanismes de transmission de la politique monétaire. Les émissions massives de dette souveraine exigent une absorption continue par les négociants principaux et les acheteurs institutionnels, évincant parfois les émissions d'entreprises et exerçant une pression à la hausse sur les primes de terme. Cette dynamique nécessite une approche disciplinée de la gestion de la duration, garantissant que les portefeuilles ne soient ni trop exposés aux obligations souveraines à long terme ni vulnérables aux chocs soudains sur les taux de refinancement à court terme. Les gestionnaires de portefeuilles doivent également tenir compte de la volatilité des devises induite par les différentiels de taux d'intérêt, les expositions étrangères non couvertes pouvant rapidement éroder les rendements domestiques en période de tension macroéconomique.
En outre, la divergence des fonctions de réaction des banques centrales à travers les blocs économiques mondiaux introduit des risques complexes sur les devises et les rendements. Si certaines juridictions peuvent pivoter vers un assouplissement monétaire en réponse au ralentissement de la croissance intérieure, d'autres restent entravées par une inflation salariale persistante ou par des reconfigurations structurelles des chaînes d'approvisionnement. Les portefeuilles mondiaux doivent être conçus pour résister à ces courants croisés, en recourant à une couverture dynamique des devises et à des pools d'actifs diversifiés à l'échelle internationale afin d'atténuer les chocs régionaux.
Voir aussi : Sustainable Infrastructure Investment: The Institutional Mega-Guide
Construction de portefeuille avancée et allocation d'actifs stratégique
Construire des portefeuilles institutionnels résilients dans un régime de marché volatil impose de dépasser les cadres traditionnels d'allocation d'actifs statique. La théorie moderne du portefeuille doit être complétée par des techniques dynamiques de budgétisation des risques, un investissement factoriel et l'inclusion sélective d'actifs alternatifs non corrélés. En découplant la génération de rendement des corrélations traditionnelles entre actions et obligations, les gestionnaires institutionnels peuvent atténuer les risques de baisse en période de tension sur les marchés.
Investissement factoriel et facteurs macroéconomiques
L'investissement factoriel isole des moteurs spécifiques de risque et de rendement, tels que la valeur (value), le momentum, la qualité, la taille et la volatilité. Dans les portefeuilles institutionnels, cartographier les expositions aux facteurs macroéconomiques — tels que les surprises inflationnistes, les chocs de croissance et les variations de liquidité — offre une grille de gestion des risques plus nuancée que le simple recours aux libellés de classes d'actifs. Par exemple, les facteurs de qualité, caractérisés par des bilans solides, un rendement élevé du capital investi et un faible levier financier, surperforment systématiquement lors des périodes de contraction économique et de resserrement du crédit.
Les modèles multifactoriels permettent aux gestionnaires de portefeuille de faire basculer dynamiquement leurs expositions en fonction de la phase du cycle économique en cours. Lors des expansions de fin de cycle, les orientations défensives vers les actions à faible volatilité et les payeurs de dividendes de haute qualité contribuent à isoler les portefeuilles des corrections boursières soudaines. Inversement, les reprises de début de cycle récompensent les expositions cycliques et orientées vers la valeur. Cette flexibilité tactique est essentielle pour naviguer dans des régimes de marché erratiques sans abandonner les objectifs stratégiques à long terme.
Mettre en œuvre des modèles factoriels à grande échelle exige également une attention particulière portée aux coûts d'exécution, à l'encombrement des facteurs (« factor crowding ») et aux limites de rotation. Lorsque les capitaux institutionnels se tournent simultanément vers des facteurs défensifs ou de qualité, les spreads de valorisation au sein de ces facteurs peuvent se comprimer, réduisant les primes de rendement prospectives. Par conséquent, les superpositions quantitatives doivent être équilibrées par un jugement qualitatif afin de s'assurer que les orientations factorielles n'introduisent pas par inadvertance des risques de concentration ou des goulets d'étranglement de liquidité.
Actifs alternatifs et marchés privés
Le capital-investissement (private equity), le crédit privé, les infrastructure et l'immobilier offrent des avantages de diversification structurelle et des primes d'illiquidité potentielles. Néanmoins, les valorisations des marchés privés accusent souvent un décalage par rapport aux ajustements des marchés publics, créant des divergences de valorisation qui nécessitent un examen minutieux. Le crédit privé, en particulier, a considérablement pris de l'ampleur à mesure que les institutions bancaires traditionnelles se retiraient du prêt direct en raison d'exigences réglementaires strictes en matière de fonds propres.
Si le crédit privé offre des rendements attrayants à taux variable, les investisseurs institutionnels doivent évaluer rigoureusement le risque de contrepartie, les protections par clauses restrictives (« covenants ») et le levier d'endettement sous-jacent de l'emprunteur. Dans un environnement de taux élevés, les entreprises privées surendettées font face à de lourdes charges de service de la dette, ce qui accroît les risques de défaut parmi les emprunteurs de moindre qualité. Par conséquent, la due diligence doit se concentrer sur les structures de prêts garantis de premier rang, les ratios the prêt-valeur (LTV) conservateurs et les solides capacités opérationnelles de création de valeur au sein des sponsors de private equity.
Les actifs d'infrastructure, en revanche, procurent souvent des flux de trésorerie indexés sur l'inflation et des caractéristiques défensives qui séduisent les investisseurs à long horizon tels que les fonds de pension et les fonds souverains. Toutefois, ces investissements comportent des risques réglementaires et géopolitiques significatifs, en particulier dans les secteurs soumis à des contrôles publics des prix ou à des mandats de transition énergétique. Les allocateurs d'actifs doivent mettre en balance ces protections structurelles avec la nature capitalistique et les longs délais de retour sur investissement inhérents aux projets d'infrastructure de base.
Gestion des risques, contrôle de la duration et analyse du crédit
Une gestion des risques efficace sous-tend tout cadre d'investissement institutionnel performant. À mesure que les pics de volatilité se multiplient, les mesures quantitatives du risque telles que la Value at Risk (VaR) et l'Expected Shortfall doivent être complétées par des stress tests rigoureux et des analyses de scénarios. Ces évaluations prospectives simulent des perturbations extrêmes du marché, des gels de liquidité et des chocs géopolitiques afin d'identifier les vulnérabilités cachées au sein des avoirs du portefeuille.
Le risque de duration demeure une préoccupation majeure pour les investisseurs obligataires. Prolonger la duration du portefeuille permet de verrouiller des rendements nominaux attractifs mais expose le capital à de graves pertes latentes si les taux d'intérêt augmentent de manière inattendue ou si les primes de terme s'élargissent. Inversement, maintenir une duration excessivement courte introduit un risque de réinvestissement, laissant les portefeuilles vulnérables à la baisse des rendements sur un horizon pluriannuel. Une approche équilibrée implique souvent des stratégies en haltère (« barbell strategies ») qui associent des instruments de liquidité ultra-courts à des obligations intermédiaires et de longue duration soigneusement sélectionnées, adossées à une haute qualité de crédit.
L'analyse du risque de crédit exige d'aller au-delà des notations des agences pour évaluer la génération de flux de trésorerie fondamentaux, les ratios de couverture de la dette et les calendriers de refinancement. La muraille imminente des échéances de dette des entreprises requiert un examen minutieux des bilans des émetteurs. Les sociétés disposant de plans de dépenses d'investissement flexibles et de solides ratios de couverture des intérêts sont nettement mieux positionnées pour traverser un resserrement du marché du crédit que celles qui dépendent d'un renouvellement continu de leur dette.
La gestion du risque de liquidité est tout aussi vitale, en particulier pour les fonds qui proposent des rachats périodiques tout en détenant des actifs semi-liquides ou illiquides. Les stress tests doivent évaluer la vitesse à laquelle les actifs du portefeuille peuvent être liquidés dans des conditions de marché en détresse sans subir de concessions de prix catastrophiques. L'établissement de coussins de liquidité et de facilités de crédit robustes garantit que les fonds institutionnels peuvent honorer les demandes de rachat et les appels de marge sans avoir à recourir à des ventes forcées de leurs participations de base.
Analyse comparative des stratégies d'investissement institutionnel
Pour évaluer les compromis inhérents aux différents modèles de portefeuilles, les allocateurs institutionnels comparent fréquemment les approches stratégiques selon leur potentiel de rendement, leur profil de liquidité et leur exposition au risque.
| Stratégie | Principal moteur de rendement | Profil de liquidité | Facteurs de risque clés |
|---|---|---|---|
| Portefeuille traditionnel 60/40 | Exposition au bêta des actions publiques et du revenu fixe | Élevé (Liquidité quotidienne) | Risque de corrélation élevé lors des chocs inflationnistes |
| Modèle factoriel multi-actifs dynamique | Primes factorielles et allocation macroéconomique tactique | Modéré à élevé | Risque de modèle, coûts de rotation, décalage d'exécution |
| Cœur-satellite marchés privés & crédit | Primes d'illiquidité, rendement d'origination directe | Faible (Blocages sur plusieurs années) | Décalage de valorisation, risque de défaut, frein sur les flux de trésorerie |
| Rendement absolu / Macro mondiale | Paris directionnels discrétionnaires et systématiques | Modéré (Mensuel / Trimestriel) | Risque de baisse, dépendance à l'égard du talent du gestionnaire |
Considérations réglementaires et cadres de conformité
Le paysage réglementaire mondial pour les investisseurs institutionnels continue d'évoluer, stimulé par une focalisation accrue des superviseurs sur le risque systémique, la résilience opérationnelle et la transparence. Les cadres réglementaires tels que Bâle III, Solvabilité II et les normes internationales équivalentes imposent des exigences strictes en matière de capital et de liquidité aux institutions bancaires, aux assureurs et aux gestionnaires d'actifs, influençant directement leurs décisions d'allocation d'actifs et leur propension à détenir certains actifs risqués.
Le reporting de durabilité et la conformité environnementale, sociale et de gouvernance (ESG) sont passés d'initiatives d'entreprises volontaires à des obligations réglementaires de divulgation dans les principales juridictions. Les gestionnaires d'actifs institutionnels doivent intégrer des processus rigoureux de vérification des données ESG dans leurs pipelines d'investissement afin d'éviter les sanctions réglementaires, les allégations d'écoblanchiment (« greenwashing ») et les atteintes à leur réputation. Les cadres de conformité doivent également répondre aux implications fiscales transfrontalières, aux protocoles de lutte contre le blanchiment d'argent (LCB) et aux régimes de sanctions en constante évolution, garantissant que les portefeuilles mondiaux opèrent dans des limites juridiques strictes.
Les réglementations sur la résilience opérationnelle exigent des institutions qu'elles démontrent des protocoles de cybersécurité robustes, des plans de continuité d'activité et une gestion des risques liés aux fournisseurs tiers. Le non-respect de ces normes opérationnelles peut entraîner de lourdes sanctions financières et des coûts de remédiation obligatoires. Par conséquent, la conformité n'est plus une fonction administrative de « back-office », mais un pilier stratégique fondamental qui impacte directement la réputation de l'institution et sa capacité à lever des capitaux.
Foire aux questions
Question
Comment les investisseurs institutionnels gèrent-ils le risque de réinvestissement dans un environnement de baisse des taux d'intérêt ?
Réponse
Les investisseurs institutionnels gèrent le risque de réinvestissement en combinant l'extension de la duration, l'achat d'obligations non remboursables par anticipation (non-callable), la conclusion de swaps de taux d'intérêt à terme (forward-starting), et l'allocation de capitaux à des actifs de marchés privés dotés de flux de trésorerie fixes qui verrouillent les rendements sur des horizons pluriannuels.
Question
Quel rôle jouent les instruments de crédit privé dans les portefeuilles institutionnels modernes ?
Réponse
Le crédit privé offre des rendements attrayants à taux variable et une diversification par rapport aux marchés de la dette publique. Cependant, les allocateurs doivent évaluer avec précaution l'illiquidité, le levier de l'emprunteur sous-jacent et les protections par clauses restrictives afin d'atténuer les risques de défaut en période de ralentissement économique.
Question
Quel est l'impact du resserrement quantitatif sur les spreads des obligations d'entreprises ?
Réponse
Le resserrement quantitatif réduit la liquidité globale du marché et augmente les coûts d'emprunt, ce qui élargit généralement les spreads des obligations d'entreprises, les investisseurs exigeant une compensation plus élevée pour les risques de défaut et de refinancement, en particulier parmi les émetteurs les moins bien notés.
Question
Quels sont les principaux défis de la mise en œuvre de l'investissement factoriel sur les actions mondiales ?
Réponse
Les principaux défis incluent la cyclicité des facteurs, les effets d'encombrement sur les facteurs populaires, les coûts élevés de rotation du portefeuille et le risque de rupture de performance des facteurs lors de changements de régime macroéconomique soudains.
Conclusion et perspectives d'avenir
Le paysage financier contemporain exige une rigueur analytique intransigeante, une gestion des risques disciplinée et des stratégies dynamiques d'allocation du capital. Alors que les banques centrales naviguent sur la ligne de crête entre stabilité des prix et croissance économique, les investisseurs institutionnels doivent demeurer vigilants face aux mutations structurelles de la liquidité, de la disponibilité du crédit et de la fragmentation géopolitique. Le succès dans cet environnement appartiendra aux organisations qui intègrent harmonieusement la prospective macroéconomique à une analyse granulaire au niveau des actifs, à de robustes cadres de gouvernance et à une construction de portefeuille flexible. En maintenant un cap rigoureux sur les rendements ajustés au risque, la préservation du capital et la gestion de la liquidité, les acteurs de marché sophistiqués sauront naviguer à travers les cycles de marché à venir et positionner leurs portefeuilles pour une création de valeur durable à long terme.
Ressources associées

Finance
Explorez le hub financier de GIR pour accéder aux tableaux de bord des marchés, aux cartes thermiques des actions et des indices, au suivi des devises et des cryptomonnaies, ainsi qu'aux calculateurs financiers. Les données peuvent être différées.

Notre méthodologie | Global Investment Reviews
Un aperçu de la méthodologie structurée et axée sur les données utilisée par Global Investment Reviews pour l'analyse des investissements mondiaux et des marchés.
Plan du site - Global Investment Reviews
Parcourez l'ensemble des articles, outils et pages de Global Investment Reviews et découvrez les langues dans lesquelles ils sont disponibles.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.