
Finances personnelles · Gestion de patrimoine et investissement
Trusts de protection d'actifs : analyse comparative des cadres nationaux et offshore dans les marchés développés
Tout comprendre sur les trusts de protection d'actifs (APT) : comparaison entre structures nationales et offshore aux États-Unis, dans l'UE, au Canada, en Australie et en Nouvelle-Zélande.
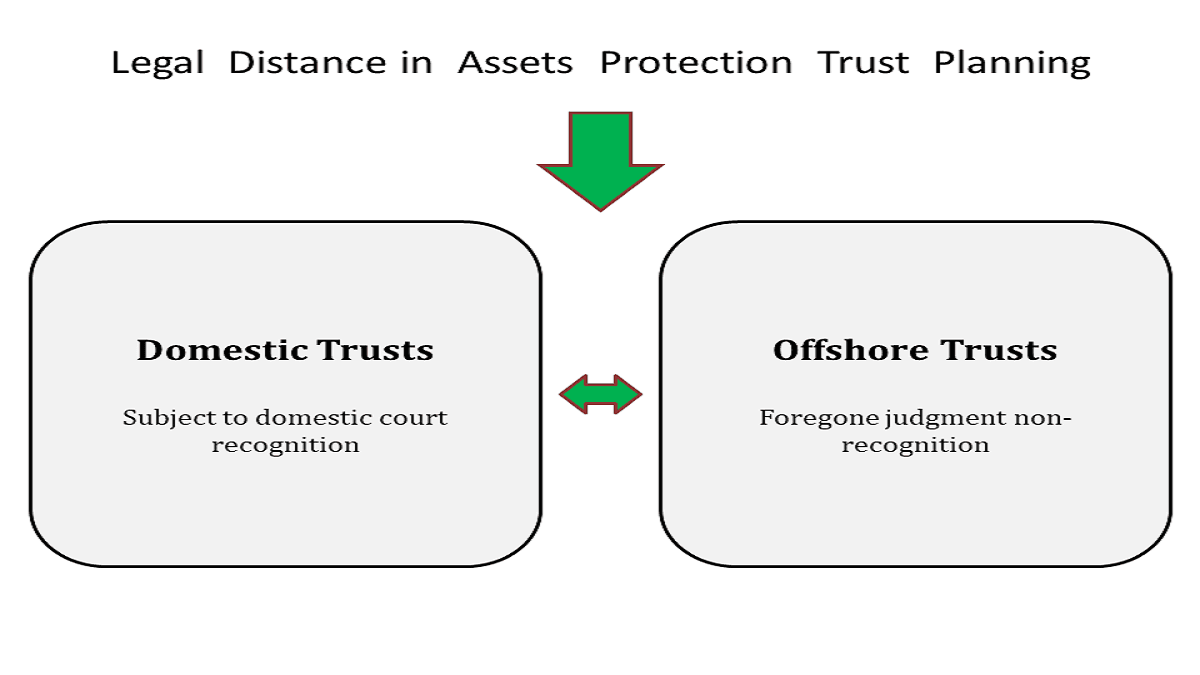
Synthèse de la rédaction
Cette étude propose une analyse technique des trusts de protection d'actifs (APT) en tant que mécanisme sophistiqué de préservation du patrimoine dans les juridictions de premier plan. En évaluant les nuances réglementaires aux États-Unis, au Canada, dans l'Union européenne, en Australie et en Nouvelle-Zélande, nous examinons comment les particuliers fortunés naviguent dans des environnements contentieux agressifs et face à des exigences réglementaires en constante évolution.
Cette publication détaille les mécanismes structurels et la pertinence stratégique des APT dans le paysage macroéconomique et de conformité mondial de 2026.
L'impératif moderne de l'isolation patrimoniale
La préservation du capital accumulé a bien évolué au-delà de la simple diversification de portefeuille. Pour les investisseurs et les professionnels des économies développées, la principale menace pesant sur le patrimoine à long terme n'est souvent pas la performance des marchés, mais plutôt le « contentieux prédateur » et l'instabilité juridictionnelle. Dans un climat où les décisions de justice peuvent réduire à néant des décennies de création de valeur, l'utilisation stratégique du droit des trusts est devenue essentielle.
Le trust de protection d'actifs (APT) est apparu comme la pierre angulaire de la planification successorale moderne. Contrairement aux trusts révocables ordinaires, conçus principalement pour éviter l'homologation successorale (probate), les APT sont conçus pour offrir une robustesse juridique. Ils visent spécifiquement à isoler les actifs des créanciers potentiels, des poursuites pour faute professionnelle et des jugements civils imprévus. En 2026, la demande pour ces structures a explosé parmi les médecins américains, les entrepreneurs européens et les promoteurs immobiliers australiens — des individus évoluant dans des secteurs où les seuils de responsabilité restent structurellement élevés.
Mécanismes structurels : l'architecture d'un APT
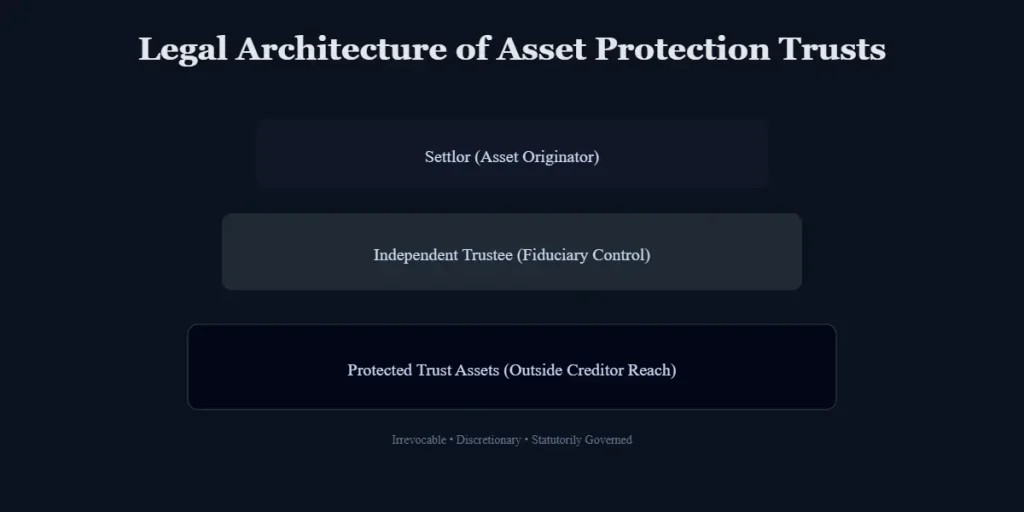
Par définition, un trust de protection d'actifs (APT) est un montage irrévocable par lequel le constituant (settlor) transfère des actifs à un fiduciaire tiers. Sa caractéristique déterminante est la clause d'inaliénabilité (spendthrift provision), qui restreint la capacité d'un bénéficiaire à céder ses droits. Cela crée un barrage juridique empêchant les créanciers de saisir les actifs du trust pour satisfaire les dettes personnelles du constituant.
Pour résister au contrôle de l'OCDE ou de la SEC, un APT valide doit répondre à plusieurs critères techniques :
- Irrévocabilité : Le constituant doit renoncer au pouvoir de dissoudre unilatéralement le trust ou de récupérer les actifs.
- Distributions discrétionnaires : Pour empêcher que les actifs ne soient considérés comme « saisissables », le fiduciaire doit conserver un pouvoir discrétionnaire total et indépendant sur l'ensemble des distributions.
- Fiducie indépendante : Dans des juridictions comme le Canada ou l'UE, la nomination d'un gestionnaire professionnel et non apparenté est indispensable pour parer aux contestations fondées sur la notion d'« alter ego », qui pourraient annuler les protections du trust.
Contexte régional
L'utilité d'un APT est dictée par les doctrines juridiques de la juridiction où résident les actifs ou le constituant.
- Les États-Unis : L'essor des trusts de protection d'actifs domestiques (DAPT) a fondamentalement transformé le paysage. Alors que la common law interdisait historiquement les trusts « auto-constitués » (self-settled) d'offrir une protection contre les créanciers, 20 États ont désormais adopté des lois allant dans le sens contraire.
- Le Canada : Régis par les lois provinciales sur les transferts frauduleux (Fraudulent Conveyances Acts), les tribunaux canadiens maintiennent un seuil élevé en matière d'« intention de frauder », faisant des trusts une mesure défensive populaire pour les professionnels des zones à fort contentieux, telles que l'Ontario et la Colombie-Britannique.
- L'Union européenne : Les investisseurs de l'UE doivent harmoniser les structures de leurs trusts avec la directive anti-évasion fiscale (ATAD) et les règles de déclaration DAC6. Les trusts y sont souvent combinés avec des fondations pour garantir une reconnaissance transfrontalière et une transparence conforme au RGPD.
- L'Australie et la Nouvelle-Zélande : Ces régions concilient protection et lois strictes sur la faillite. Le Bankruptcy Act 1966 australien prévoit des périodes de rétroaction (clawback) significatives, tandis que le Trusts Act 2019 néo-zélandais a renforcé la transparence fiduciaire pour s'aligner sur les normes de l'OCDE.
Domestique vs Offshore : naviguer entre la force des juridictions
Le choix de la juridiction d'un trust relève d'un exercice stratégique visant à concilier la protection légale et les exigences mondiales en matière de transparence. Ce choix se divise généralement entre trusts de protection d'actifs domestiques (DAPT) et trusts de protection d'actifs offshore (OAPT).
Trusts de protection d'actifs domestiques (DAPT)
Un DAPT est établi selon les lois d'un État ou d'une province spécifique qui a contourné les interdictions traditionnelles visant les trusts auto-constitués. Bien que le constituant puisse demeurer bénéficiaire, les actifs sont théoriquement mis à l'abri des créanciers futurs.
Étude de cas : Trusts de protection d'actifs en Californie vs Wyoming
La divergence des législations étatiques crée des obstacles majeurs pour les investisseurs basés aux États-Unis :
- Trusts de protection d'actifs au Wyoming : Le Wyoming demeure une juridiction de premier plan, offrant un délai de prescription réduit à deux ans pour les transferts frauduleux et une robuste protection par « ordonnance de mise en charge » (charging order) pour les SARL (LLC) détenues au sein du trust.
- Trusts de protection d'actifs en Californie : La Californie ne dispose pas de législation sur les DAPT. Un résident californien utilisant un trust du Wyoming s'expose à des risques de « conflit de lois », dans la mesure où les tribunaux californiens peuvent appliquer les lois locales aux actifs saisissables au nom de l'ordre public ou de la loi uniforme sur les transactions annulables (Uniform Voidable Transactions Act - UVTA).
Trusts de protection d'actifs offshore (OAPT)
Les OAPT, implantés dans des juridictions telles que les îles Cook ou Saint-Kitts-et-Nevis, offrent le niveau d'isolation le plus élevé en soustrayant les actifs aux décisions des tribunaux nationaux. Ces juridictions ne reconnaissent généralement pas les jugements étrangers, contraignant les créanciers à intenter de nouveau des actions en justice localement — souvent selon un standard de preuve « hors de tout doute raisonnable » en matière de transfert frauduleux.
Cadre de comparaison des juridictions (analyse 2026)
Comment lire ces fourchettes : Pour les trusts de protection d'actifs : analyse comparative des cadres domestiques et offshore dans les marchés développés, ces chiffres constituent des fourchettes indicatives de planification et non des moyennes ou prévisions de marché établies de manière indépendante. Avant d'appliquer ces fourchettes dans le cadre des trusts de protection d'actifs : analyse comparative des cadres domestiques et offshore dans les marchés développés, vérifiez la date d'observation, la portée ainsi que les frais ou conditions contractuelles applicables auprès de la source citée.
| Juridiction | Structure principale | Niveau de protection légale | Norme de déclaration (CRS/FATCA) | Focus législatif clé |
| USA (Wyoming) | DAPT | Élevé (Domestique) | Élevé (FATCA) | Délai de prescription de 2 ans ; confidentialité. |
| Canada | Trust inter vivos | Modéré | Élevé (CRS) | Lois provinciales sur les transferts frauduleux. |
| UE (Luxembourg) | Société de gestion de patrimoine familial / Trust | Élevé (Conformité) | Très élevé (DAC6) | Obligations en matière de LCB-FT et de transparence fiscale. |
| Australie | Trust discrétionnaire | Dépend des faits et du droit | Déclaration CRS potentielle | Règles sur les transactions annulables et l'insolvabilité dépendant des faits ; consulter un conseil local |
| Nouvelle-Zélande | Trust domestique | Modéré / Élevé | Élevé (CRS) | Devoirs fiduciaires via le Trusts Act 2019. |
Applications stratégiques concrètes
- Professionnels de santé américains : Un chirurgien en Californie, confronté à des réclamations potentielles dépassant ses plafonds d'assurance, peut établir un DAPT au Wyoming. Bien qu'offrant un levier de négociation pour les règlements, le calendrier doit précéder toute réclamation spécifique pour éviter des qualifications de « transaction annulable ».
- Entrepreneurs tech de l'UE : Un fondateur à Dublin préparant une sortie (exit) peut recourir à une structure luxembourgeoise. En vertu de la directive anti-évasion fiscale (ATAD), la structure est transparente mais constitue un rempart juridique solide contre de futurs litiges commerciaux.
- Les promoteurs australiens ne doivent pas supposer qu'un trust discrétionnaire isole automatiquement les actifs familiaux. Le droit de l'insolvabilité australien comporte des règles distinctes en matière de transferts et de transactions annulables, et la période pertinente varie selon la transaction, les preuves de solvabilité et les dispositions légales. Obtenez des conseils juridiques et en matière d'insolvabilité en Australie avant de vous appuyer sur une telle structure. Loi australienne sur la faillite de 1966 (Australian Bankruptcy Act 1966).
Facteurs de risque et contrôle réglementaire
Dans l'environnement fiscal de 2026, la préservation de patrimoine « passive » est obsolète. L'efficacité d'une stratégie de trust de protection d'actifs (APT) dépend de la gestion de trois risques principaux :
- Transactions annulables : Aux États-Unis, au Canada, dans l'UE et en Australie, les transferts visant à « entraver, retarder ou frauder » les créanciers peuvent être annulés. La période de rétroaction (look-back period) constitue la variable la plus critique de tout audit.
- La doctrine du trust fictif (« Sham ») : Si un constituant conserve un contrôle excessif — agissant en tant que décideur unique de fait —, les tribunaux peuvent considérer le trust comme un alter ego, perçant la coquille protectrice et rendant les actifs saisissables.
- La loi américaine sur la transparence des sociétés (Corporate Transparency Act - CTA) : Les fiduciaires sont désormais tenus de déclarer les informations sur les bénéficiaires effectifs (BOI) au FinCEN pour les entités détenues au sein de trusts, éliminant ainsi le voile d'anonymat qui caractérisait autrefois les structures domestiques.
De même, la 6e directive anti-blanchiment de l'UE (AMLD6) et la déclaration T3 renforcée du Canada (applicable pour les exercices fiscaux 2025/2026) ont transformé les trusts en véhicules hautement transparents.
Alignement stratégique : critères d'éligibilité
- À qui s'adresse cette démarche : Professionnels exposés à de hauts risques de responsabilité, administrateurs de sociétés, entrepreneurs en pré-sortie et promoteurs immobiliers disposant d'horizons de solvabilité à long terme.
- Qui doit s'en abstenir : Les personnes faisant l'objet de litiges en cours ou « imminents », celles dont les facilités de crédit exigent l'inclusion d'actifs personnels, ou celles peu disposées à céder le contrôle à un fiduciaire indépendant.
Avertissement juridique et d'investissement
Cette publication est fournie à titre d'information uniquement et ne constitue pas un conseil juridique ou fiscal. La protection d'actifs implique des lois plurijuridictionnelles complexes. Les lecteurs doivent consulter un conseil qualifié dans leur juridiction spécifique. Aucune protection n'est garantie, et tous les arrangements de trusts demeurent soumis à l'évolution des mandats réglementaires et au contrôle judiciaire.
Conclusion : l'avenir de la préservation du capital
Les trusts de protection d'actifs demeurent l'outil le plus redoutable pour l'isolation du capital, mais leur valeur est passée du « secret » au levier de négociation. En 2026, l'APT le plus efficace est celui qui est parfaitement conforme et transparent vis-à-vis des régulateurs, tout en restant juridiquement distant du constituant. À mesure que la transparence mondiale s'accroît, le débat « offshore vs domestique » évolue vers un modèle hybride : exploiter la commodité législative de juridictions telles que le Wyoming ou le Luxembourg pour les opérations, tout en maintenant une solution de repli offshore face aux risques systémiques extrêmes.
Diligence raisonnable avant de choisir la structure d'un trust
Comparez les structures en fonction de la loi régissant le trust, de l'emplacement et de la nature des actifs, de la résidence fiscale du constituant, de la résidence des bénéficiaires, des obligations déclaratives, des règles applicables aux créanciers et de la capacité pratique à administrer le dispositif. Demandez à des conseillers juridiques et fiscaux indépendants d'identifier les conflits entre juridictions avant de procéder au transfert d'actifs. Toute structure doit répondre à un objectif légitime de planification successorale ou de gestion des risques, et ne doit en aucun cas être utilisée pour dissimuler des bénéficiaires effectifs, éluder l'impôt ou faire échec aux droits de créanciers existants.
Pour les familles mobiles à l'échelle internationale, cartographiez les obligations de déclaration et de transparence dans chaque pays pertinent, y compris là où le trust est administré et là où résident les bénéficiaires. Consignez par écrit les motifs de la structure, l'origine des fonds, les pouvoirs du fiduciaire et le plan de succession, puis révisez ces éléments en cas de changement de résidence, de situation familiale, de détention d'actifs, d'arrangements fiduciaires ou d'évolution législative notable.
Foire aux questions
Un trust offshore réduit-il automatiquement les impôts ?
Non. Le traitement fiscal dépend des faits et des lois des juridictions concernées. Un trust peut générer des obligations déclaratives ou une exposition fiscale supplémentaires ; il convient donc de solliciter des conseils sur mesure avant sa mise en œuvre.
Quand convient-il de réviser la structure d'un trust ?
Il y a lieu de le réviser à la suite d'un changement de résidence fiscale, de situation familiale, de propriété des actifs, d'organisation fiduciaire ou de législation applicable, ainsi que de manière périodique avec des conseillers qualifiés.
Vérifications relatives à la juridiction, aux droits et aux déclarations
L'intitulé ou l'emplacement d'un trust ne suffit pas, en soi, à protéger des actifs. Les questions pertinentes portent sur l'identité de la personne qui conserve le contrôle, la contestabilité potentielle des transferts, la reconnaissance de la disposition par les tribunaux locaux, ainsi que sur les obligations fiscales, déclaratives et successorales applicables aux parties concernées.
Ressources associées

Finance
Explorez le hub financier de GIR pour accéder aux tableaux de bord des marchés, aux cartes thermiques des actions et des indices, au suivi des devises et des cryptomonnaies, ainsi qu'aux calculateurs financiers. Les données peuvent être différées.
Plan du site - Global Investment Reviews
Parcourez l'ensemble des articles, outils et pages de Global Investment Reviews et découvrez les langues dans lesquelles ils sont disponibles.
Carte thermique
Suivez les mouvements du marché boursier en temps réel grâce à notre carte thermique interactive. Visualisez instantanément la performance des secteurs et les tendances du marché sur Global Investment Reviews.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.