
Valuuttamarkkinoiden likviditeettidynamiikan purkaminen: Miten institutionaalinen order flow todella liikuttaa G10-markkinoita
Miten G10-alueen order flow ja likviditeettikeskittymät muovaavat valuuttakursseja ja miten ammattitreidaajat tulkitsevat likviditeettiä vaihdetuimmissa valuutoissa.
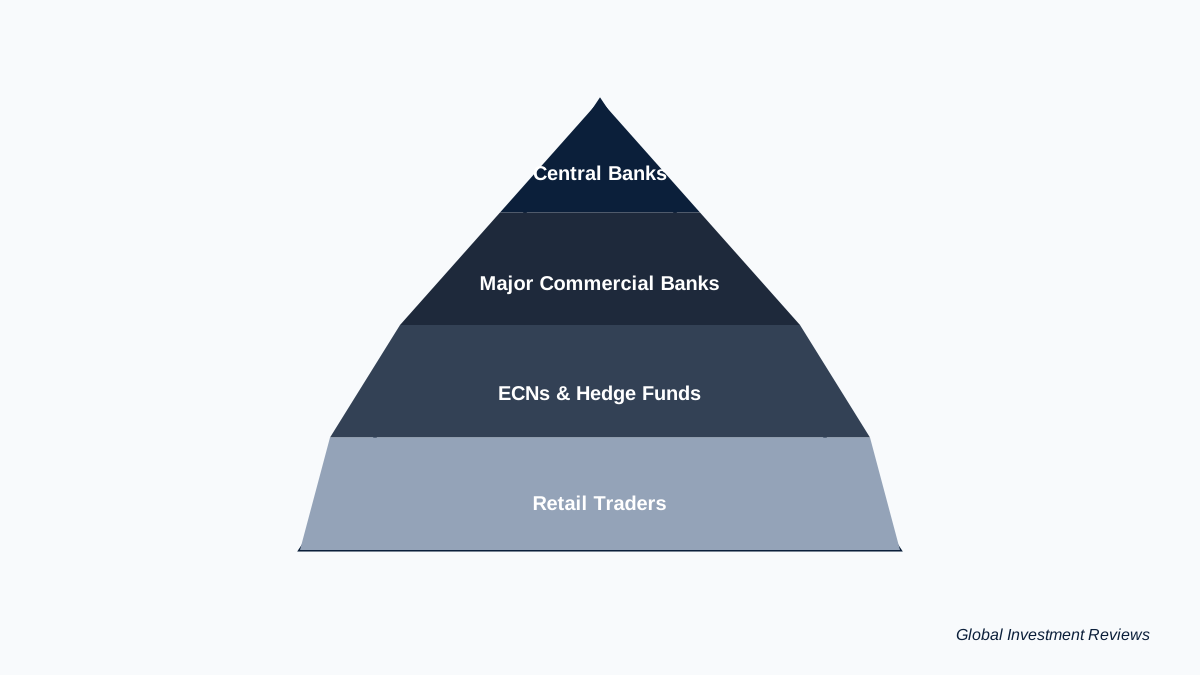
Globaalinhajuisen rahoitusjärjestelmän hierarkkisessa rakenteessa hintakehitys on vain näkyvä seuraus paljon syvemmästä ja taustalla vaikuttavasta mekanismista: Forex-likviditeettidynamiikasta. Siinä missä yksityissijoittajien menetelmät painottavat geometrisia kuviomuodostelmia, institutionaaliset toimijat – keskuspankit, hedge-rahastot ja prime brokerit – toimivat likviditeetin tarjonnan ja imeytymisen maailmassa.
📊 Strategisen tutkimuksen kohokohdat
- • Likviditeettitasapaino: Perusteellinen analyysi siitä, kuinka institutionaalinen likviditeettisyvyys toimii kriittisenä puskurina G10-valuuttamarkkinoiden systeemistä volatiliteettia vastaan.
- • Order Flow Imbalance (OFI): Ostaja- ja myyjäpuolen likviditeettipoolien välisen matemaattisen ja rakenteellisen eron ymmärtäminen ECN-ympäristöissä.
- • Markkinoiden mikrorakenne: Tier-1-likviditeetintarjoajien strategisen roolin ja globaalien pimeiden poolien (dark pools) kasvavan pirstaloitumisen vaikutusten arviointi.
- • Kvantitatiivinen riskinäkymä: Historiallisen volatiliteetin ja rajat ylittävän pääomavirran datan hyödyntäminen korkean tason institutionaalisessa strategisessa sijoittumisessa.
G10-valuuttakokonaisuus lukeutuu globaalien valuuttamarkkinoiden aktiivisimmin vaihdettuihin osiin. Kansainvälinen järjestelypankki BIS raportoi huhtikuussa 2025 keskimääräisen globaalin valuuttakaupan liikevaihdon olleen 9,6 biljoonaa Yhdysvaltain dollari päivässä, mikä on 28 % enemmän kuin huhtikuussa 2022. Tämä on koko markkinan laajuinen liikevaihtoluku – se ei kuvaa pelkkää G10-kaupankäyntiä tai nettosaapuvia pääomavirtoja. Institutionaalisen order flown ymmärtäminen voi auttaa sijoittajia arvioimaan likviditeettiä, mutta se ei poista markkinariskiä. Lähde: BIS, vuoden 2025 kolmivuotiskatsauksen tulokset Tämä Global Investment Reviews -julkaisun tutkimuspohjainen raportti tarkastelee G10-likviditeetin rakenteellista dynamiikkaa ja sen vaikutuksia kokeneille sijoittajille.
Forex-likviditeettidynamiikan mekaniikka G10-markkinoilla
Forex-likviditeettidynamiikan analysoimiseksi on ensin erotettava toisistaan ”markkinasyvyys” ja ”tiukkuus” (tightness). G10-pareissa, kuten EUR/USD ja USD/JPY, likviditeetille on ominaista kapeat osto-myyntierot (bid-ask spreads) sekä kyky absorboida suuren volyymin kauppoja minimaalisella hinnanlipsumisella (slippage).
Kansainvälisen järjestelypankin (BIS) tutkimus osoittaa, että G10-valuutat hallitsevat globaalia liikevaihtoa asemansa ansiosta turvasatamavaluuttoina (Safe Haven) sekä niiden roolin vuoksi kansainvälisen kaupan selvityksessä. Likviditeettiin liittyy kuitenkin ajallista vaihtelua (Temporal Variance) – se saavuttaa huippunsa Lontoon ja New Yorkin kaupankäynnin päällekkäisyysaikaan ja painuu pohjalukemiinsa ”Aasian ja Tyynenmeren välisen aukon” aikana. Institutionaalisen tason toimeenpanossa näiden likviditeettisyklien ymmärtäminen on ensiarvoisen tärkeää transaktiokustannusten pienentämiseksi.
Lue myös: Kuinka sijoittaa Yhdysvaltain osakemarkkinoille amerikkalaisena vuonna 2026
Institutionaalisen order flown kvantitatiivinen analyysi
Forex-likviditeettidynamiikan ydin piilee Order Flow Imbalance (OFI) -epätasapainon tutkimuksessa. Toisin kuin keskitetyt pörssit, valuuttamarkkinoiden hajautettu luonne tarkoittaa, että order flow on pirstaloitunut eri pooleihin. Institutionaaliset toimijat hyödyntävät toteutusalgoritmeja (kuten TWAP ja VWAP) markkinavaikutuksen lieventämiseksi.
Kun merkittävä order flow -epätasapaino ilmenee, markkina siirtyy hintojen löytämisen (Price Discovery) vaiheeseen ja etsii seuraavaa keskittynyttä likviditeettiklusteria. Nämä klusterit sijaitsevat tyypillisesti psykologisilla pyöreillä luvuilla tai historiallisilla kysyntä- ja tarjonta-alueilla. Seuraamalla näitä epätasapainoja analyytikot voivat tunnistaa, missä institutionaaliset stop-hunt-liikkeet todennäköisesti tapahtuvat – prosessi, jossa markkina laukaisee tarkoituksella piensijoittajien stop-loss-toimeksiantoja luodakseen tarvittavan likviditeetin laajamittaiseen suunnanmuutokseen.
Raihan Ferdousin tutkimushuomio: ”G10-kaupankäynnissä hinta ei liiku pelkän ’sentimentin’ vuoksi; se liikkuu täyttääkseen suurimpien toimijoiden toteutumattomat likviditeettivaatimukset.”
Markkinoiden mikrorakenne ja pirstaloitumisen vaikutukset
Modernin forex-likviditeettidynamiikan kriittinen osa-alue on siirtymä kohti elektronisia viestintäverkkoja (ECN) ja pimeitä pooleja. Tämä pirstaloituminen on johtanut ilmiöön, jota kutsutaan ”haamulikviditeetiksi” (Phantom Liquidity) ja jossa tilauskirjassa näkyvä likviditeetti saattaa kadota silmänräpäyksessä korkean volatiliteetin jaksojen aikana.
Lisäksi Yhdysvaltain keskuspankin (Fed) rahapolitiikan vaikutus kohdistuu suoraan likviditeettipreemioon. Määrällisen kiristämisen kausina likviditeetin tarjoamisen kustannukset nousevat, mikä johtaa laajempiin osto-myyntieroihin jopa kaikkein likvideimmissä G10-pareissa. Tutkimukset viittaavat siihen, että korkoerojen vaihdellessa carry trade -dynamiikka mutkistaa order flow'ta entisestään, kun pääoma virtaa nopeasti tuottoisien ja matalakorkoisten G10-varojen välillä.
Strateginen synteesi ammattilaissalkuille
Forex-likviditeettidynamiikan monimutkaisuudessa navigoimiseksi tutkimuslähtöisen lähestymistavan on sisällettävä seuraavat peruspilarit:
- Epäsymmetrinen likviditeettianalyysi: Sellaisten alueiden tunnistaminen, joissa myyjäpuolen likviditeetti ylittää merkittävästi ostajapuolen likviditeetin (tai päinvastoin), mahdollisten äkillisten romahdusten (Flash Crashes) ennustamiseksi.
- Rajat ylittävät pääomavirrat: Kansainvälisen valuuttarahaston (IMF) globaalien rahoitusvakausraporttien hyödyntäminen institutionaalisen riskinottohalukkuuden makroympäristön seuraamiseen.
- Volatiliteettiklusterit: Sen ymmärtäminen, että matalan likviditeetin jaksot edeltävät usein korkean volatiliteetin laajenemisvaiheita, mikä mahdollistaa strategisen suojauksen (hedge) sijoittamisen.
Likviditeettitutkimuksen kestävä arvo
Korkean taajuuden kaupankäynnin ja tekoälypohjaisen toimeenpanon aikakaudella forex-likviditeettidynamiikka on edelleen luotettavin mittari markkinoiden aikeiden ymmärtämiseen. Keskittymällä G10-markkinoiden order flown rakenteelliseen mekaniikkaan pinnallisten teknisten indikaattoreiden sijaan sijoittajat voivat saavuttaa syvällisen ymmärryksen globaalista pääoman liikkeestä. Me Global Investment Reviewsilla katsomme, että likviditeettitutkimuksen hallinta on äärimmäinen erottautumistekijä kestävien, riskikorjattujen tuottojen saavuttamisessa G10-valuuttamarkkinoilla.
Katso lisää: Kullan ja kriittisten mineraalien sijoitusstrategia: 7 keskeistä oppia sotataloudesta (2026)
Kurinalainen tapa arvioida valuuttalikviditeettiä
Likviditeetti ei ole mikään yksittäinen luku. Vertaa valuuttaparille noteerattuja osto-myyntieroja toteutuskelpoisiin hintoihin, markkinasyvyyteen, toimeksiannon kokoon, kaupankäynti-istuntoon, kauppapaikkojen pirstaloitumiseen sekä toteutuskustannuksiin stressitilanteissa. Kapea näkyvä osto-myyntiero ei välttämättä ole tarjolla suurelle toimeiannolle tai nopeasti liikkuvilla markkinoilla. Instituutioiden tulisi tarkastella hinnanlipsumista, hylkäysprosentteja, täyttösuhteita ja kaupankäynnin jälkeisiä kustannuksia sekä normaaleina että volatiileina ajanjaksoina.
Määritä vertailukohta ja vertaa samankaltaisia toimeksiantoja eri kauppapaikoilla ja aikaikkunoissa ennen toimeenpanostrategian muuttamista. Erota markkinavaikutus ajoitusvaikutuksista ja välittäjän kuluista. Historialliset havainnot voivat auttaa tunnistamaan kaavoja, mutta ne eivät takaa, että sama likviditeetti on saatavilla tulevassa tapahtumassa.
Usein kysytyt kysymykset
Tarkoittaako suuri valuuttakaupan volyymi aina syvää likviditeettiä?
Ei. Volyymi ja likviditeetti liittyvät toisiinsa, mutta ne eivät ole identtisiä. Syvyydellä, hinnanmuutoksella, toteutuskelpoisella koolla ja stressitilanteiden olosuhteilla on myös väliä.
Miten instituution tulisi verrata valuuttakaupan kauppapaikkoja?
Käytä yhdenmukaisia toimeksiantonäytteitä ja vertailukohteita ja arvioi sitten osto-myyntieroa, hinnanlipsumista, täyttölaatuun liittyviä tekijöitä, hylkäysprosentteja, maksuja ja häiriönsietokykyä volatiileina ajanjaksoina.
Miten markkinaotantaa tulkitaan
Valuuttalikviditeetti vaihtelee valuuttaparin, kaupankäynti-istunnon, toimeksiannon koon ja toteutuspaikan mukaan. Tiukka näkyvä osto-myyntiero ei takaa, että suuri toimeksianto voidaan täyttää kyseiseen hintaan; arvioi syvyyttä, hinnanlipsumista, markkinavaikutusta ja hintalähteen luotettavuutta.
Aiheeseen liittyvät resurssit
Korjauskäytäntö
GIR:llä tarkkuus on meille ensiarvoisen tärkeää. Tutustu korjauskäytäntöömme ja siihen, miten korjaamme ja päivitämme raporttiemme asiavirheet avoimesti.
Sivukartta - Global Investment Reviews
Selaa kaikkia Global Investment Reviews -sivuston artikkeleita, työkaluja ja sivuja sekä tarkista, millä kielillä kukin niistä on saatavilla.

Työkalut
Ota taloutesi hallintaan maksuttomilla sijoitustyökaluillamme. Laske ROI, korkoa korolle, SIP ja paljon muuta. Tee dataan perustuvia päätöksiä GIR Financessa jo tänään!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.