
Vuoden 2026 taloudellisen menestyksen tiekartta: Ääretön opas vaurauteen (GIR)
Ota vuosi 2026 haltuun taloudellisen menestyksen tiekarttamme, strategisen 50/30/20-säännön, sijoitusvinkkien ja 12 kuukauden tarkistuslistan avulla. Aloita varallisuutesi kasvattaminen jo tänään GIR:n avulla.
Tervetuloa 1. tammikuuta 2026. Maailmantalous on siirtynyt 2020-luvun alun epävakaista inflaatiosokeista uuteen tekoälyvetoisen tuottavuuden ja epäsymmetristen mahdollisuuksien aikakauteen. Koska automaatio kuitenkin muuttaa työturvallisuutta ja elinkustannukset pysyvät korkeina kaupungeissa kuten Lontoossa, New Yorkissa, Berliinissä ja Pariisissa, "vanhat" nyrkkisäännöt eivät enää riitä.
Tämä tiekartka ei ole mikään yleinen vinkkilista, vaan 365 päivän strateginen suunnitelma. Olit sitten Z-sukupolven ammattilainen Berliinissä tai uransa keskiössä oleva johtaja Chicagossa, tämä opas tarjoaa sen matemaattisen tarkkuuden ja psykologisen ymmärryksen, jota tarvitaan "taloudellisen suvereniteetin" saavuttamiseen – tilaan, jossa rahasi tekevät töitä sinulle sen sijaan, että sinä tekisit töitä rahan eteen.
Osa 1: Teoreettinen viitekehys ("Miksi" varallisuuden taustalla)
Ennen kuin koskettamekaan taulukoihin, meidän on ymmärrettävä "viidakon lait". Moderni varallisuudenhallinta rakentuu kolmelle peruskulmakiviteorialle, jotka pitävät edelleen paikkansa vuonna 2026:
1. 50/30/20-sääntö (modernisoitu versio)
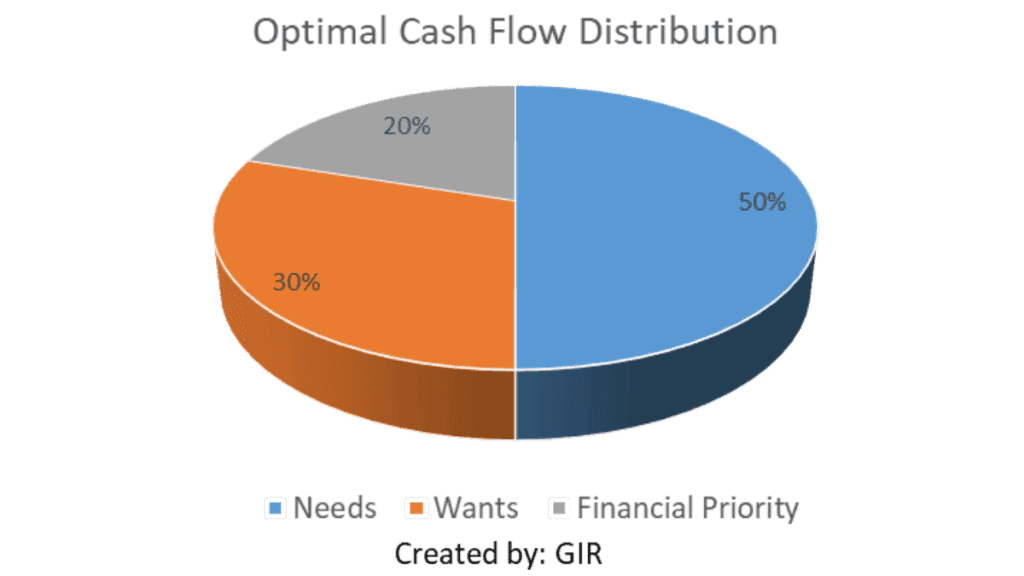
Senaattori Elizabeth Warrenin tunnetuksi tekemä sääntö on perusta. Vuonna 2026 "tilaustalouden" ja korkeiden asumiskustannuksien myötä tarkennamme sitä kuitenkin seuraavasti:
- 50 % Pakolliset menot: Vuokra/asuntolaina, sähkö/vesi, ruoka, vakuutukset.
- 30 % Huvitukset ja halut: Matkailu, tekoälyavusteinen viihde, ravintolat.
- 20 % Taloudellinen tärkeysjärjestys: Velkojen maksu ja varallisuuden kasvattaminen.
2. 4 prosentin sääntö ja tuottojen ajoitusriski (Sequence of Returns Risk)
William Bengenin tutkimuksen mukaan jos nostat salkustasi 4 prosenttia vuosittain, rahojesi pitäisi kestää 30 vuotta. Vuonna 2026 tarkkailemme tuottojen ajoitusriskiä (Sequence of Returns Risk) – vaaraa siitä, että markkinaromahdus "vapautesi" ensimmäisten vuosien aikana voisi suistaa suunnitelmasi raiteiltaan.
3. Rahan psykologia
Kuten Morgan Housel on osuvasti todennut: "Menestyminen rahassa ei välttämättä liity siihen, mitä tiedät. Se liittyy siihen, miten käyttäydyt." Vuonna 2026 suurin uhka varallisuudellesi ei ole osakemarkkina – se on elintason nousu (lifestyle inflation) ja halu jahta "hype"-sijoituskohteita.
Vaihe 1: Perusta (tammikuu – maaliskuu)
"Taloudellisen hygienian neljännesvuosi"
Tammikuu: Suuri tarkastus ja "tilauksien hiipivä kasvu"
Vuonna 2026 keskiverto ammattilainen maksaa yli 12 digitaalisesta palvelusta.
- Nettovarallisuuden GPS: Laske nettovarallisuutesi.$$\text{Nettovarallisuus} = \text{Kokonaisvarat (Käteinen + Sijoitukset + Kiinteistöt)} - \text{Kokonaisvelat (Velka)}$$
- Tilauksien auditointi: Jos jokin työkalu ei säästä aikaa tai tuo sinulle iloa, peruuta se.
- "Pohjantähden" määrittely: Käytä arvopohjaista kuluttamista. Jos arvostat "vapautta", säästöastempi on tärkein suorituskykymittarisi (KPI).
Helmikuu: Vuoden 2026 velkojen tuhoamisstrategia
Korkojen vakiintuessa mutta pysyessä korkeammalla kuin 2010-luvulla, velka on taakka, johon sinulla ei ole varaa.
- Lumivyörymenetelmä (Avalanche): Matemaattisesti ylivoimainen. Maksa ensin pois korkeimman koron velka.
- Lumipallomenetelmä (Snowball): Psykologisesti ylivoimainen. Maksa ensin pois pienin saldo "dopamiiniannoksen" saamiseksi.
- Hätäkassa 2.0: Tekoälyn aiheuttamien työmuutosten aikakaudella 3 kuukauden säästöt ovat riskialttiita. Tavoittele 6–9 kuukauden puskuria korkeakorkoisella säästötilillä (HYSA).
Maaliskuu: Verosuunnittelu (Yhdysvallat ja EU keskiössä)
- USA: Maksimoi HSA (terveyssäästötili). Se on ainoa "kolminkertaisesti verovapaa" tili (verovapaasti sisään, verovapaata kasvua, verovapaasti ulos).
- Iso-Britannia/Eurooppa: Maksimoi ISA (UK) tai PEA (Ranska). Hyödynnä "verovapaa kiintiö" ennen verovuoden päättymistä.
- Oikeudellinen suoja: Päivitä digitaalinen testamenttisi. Vuonna 2026 kryptovaluuttaavaimesi, sosiaalinen mediallesi ja digitaalinen immateriaaliomaisuutesi ovat varoja, jotka tarvitsevat laillisen perillisen.
Vaihe 2: Optimointi (huhtikuu – kesäkuu)
"Inhimillisen ja taloudellisen pääoman maksimointi"
Huhtikuu: Vuoden 2026 salkunrakennus
Olemme siirtymässä pois "osakkeiden poiminnasta" kohti näyttöön perustuvaa sijoittamista.
- Kolmen rahaston salkku: 1. Koko maailman osake-ETF (esim. VT tai VWRL): globaalin kasvun hyödyntämiseen. 2. Maailmanlaajuinen joukkovelkakirjarahasto-ETF: volatiliteetin vaimentamiseen. 3. "Vaihtoehtoinen" 5 %: sekoitus Bitcoiniin ja kultaan suojaksi rahan arvon heikkenemistä vastaan.
- Tasapainottaminen: Jos tekoäly- ja teknologiaosakkeesi ovat nousuissa, myy voittajia ja osta häviäjiä säilyttääksesi riskiprofiilisi.
Toukokuu: Osaamisen arbitraasi (inhimillisen pääoman teoria)
Ekonomisti Gary Becker väitti, että "inhimillinen pääoma" on arvokkain omaisuuseräsi.
- Tekoälykäänne: Käytä toukokuu oppiaksesi käyttämään tekoälyä tulostesi kymmenkertaistamiseen. Vuonna 2026 "tekoälylukutaidottomien" ja "tekoälyä välttelevien" työntekijöiden välinen palkkakuilu kasvaa.
- Tulojen hajauttaminen: Tavoittele "kolmen sääntöä" – yksi palkka, yksi osinko-/korkovirta ja yksi "harrastusprojektin" tulovirta.
Kesäkuu: Elämäntyylin suunnittelu ja puolivuotiskatsaus
- Tietoinen kuluttaminen: "Säästäväisyys on yksinkertaisesti tarkoituksellisuutta kuluttamisen suhteen", sanoo Joshua Fields Millburn.
- Puolivälin KPI-tarkistus: Onko säästöastempi yli 20 %? Jos ei, säädä "Huvitukset"-kategoriaa.
Vaihe 3: Kasvu (heinäkuu – syyskuu)
"Aggressiivinen varallisuuden kiihdytys"
Heinäkuu: Kiinteistöt ja fyysiset varat
- "Etätyön" mahdollisuus: Nopealla internetyhteydellä varustetut "2. tason" kaupunkien kiinteistöt ovat vuoden 2026 uusia kultakaivoksia.
- REIT-rahastot: Niille, jotka vihaavat vuokranantajana olemista, kiinteistösijoitusrahastot tarjoavat likvidin altistuksen asuntomarkkinoille.
Elokuu: Verotappioiden hyödyntäminen ja automatisointi
- Ammattilaisen liike: Jos sinulla on tappiollisia positioita, myy ne kompensoidaksesi myyntivoittoja. Tätä kutsutaan verotappioiden hyödyntämiseksi (Tax-Loss Harvesting).
- "Aseta ja unohda" -järjestelmä: Varmista, että osinkojen uudelleensijoitussuunnitelmasi (DRIP) on aktiivinen. Korkoa korolle -ilmiö on "maailman kahdeksas ihme" (kuten Einsteinin sanotaan todenneen).
Syyskuu: FIRE-laskelma
- "FI"-numero: Ota vuotuiset kulusi ja kerro ne 25:llä.$$\text{Tavoiteltu FI-luku} = \text{Vuotuiset kulut} \times 25$$
- Missä olet menossa? Vaikka et haluaisikaan jäädä eläkkeelle, luvun tietäminen antaa sinulle "haistakaa-paska-rahat" – voiman kävellä pois myrkyllisestä työstä.
Vaihe 4: Perintö ja perintösuunnittelu (lokakuu – joulukuu)
"Suojaus, filantropia ja suunnittelu"
Lokakuu: Riskienhallinta ja kyberturvallisuus
- Vakuutustarkastus: Vuonna 2026 lääkintäkulut ovat korkeammat. Varmista, että omavastuu kattojasi ei vie sinua vararikkoon.
- Kybertaloudellinen hygienia: Käytä laiteavaimia (kuten YubiKey) pankkitileillesi. Identiteettisi on luottokorttisi.
Marraskuu: Hyväntekeväisyyden viitekehys
- Strateginen lahjoittaminen: Käytä Donor-Advised Fund -rahastoa (USA) saadaksesi välittömän verovähennyksen samalla kun jaat rahaa ajan kuluessa.
- Perheen läpinäkyvyys: Pidä "rahamessu". Kerro perheellesi, missä tärkeät asiakirjat ovat. Raha vaiettuina luo kaaoksen perillisille.
Joulukuu: Vuoden 2027 lähtöalusta
- Bonussääntö: Jos saat bonuksen, sovelda 70/30-sääntöä: 70 % vuoden 2027 tavoitteisiisi, 30 % kovan työsi juhlimiseen vuonna 2026.
- Pohdinta: Mikä oli elämäsi tuotto ("Return on Life", ROL)? Ostiko rahasi sinulle enemmän aikaa rakkaidesi kanssa?
Reaalimaailman tapaustutkimukset: Vuoden 2026 profiilit
Tapaustutkimus A: "Nouseva ammattilainen" (Berliini, Saksa)
- Profiili: Clara, 26, nuorempi tekoälykonsultti.
- Tulot: 50 000 € / vuosi (netto n. 2 600 € / kk).
- Strategia: * Asuminen: 900 € (huone kimppakämpässä).
- "Julkisen eläkkeen" suojaus: Clara tietää valtion eläkkeen riittämättömäksi. Hän sijoittaa 600 €/kk World MSCI ETF -rahastoon edullisen neopankin kautta.
- Osaamisen kasvu: Käyttää 100 €/kk sertifikaatteihin saavuttaakseen 75 000 euron palkkaluokan vuoteen 2028 mennessä.
Tapaustutkimus B: "Puristuksissa oleva keskiluokka" (Austin, USA)
- Profiili: Marcus & Sarah, 38, kaksi lasta.
- Tulot: 140 000 $ / vuosi (kotitalous).
- Strategia:
- Verostrategia: HSA:n maksimointi (yli 8 000 $ perheelle) käytettäväksi "super-IRA-tilinä".
- Koulutus: 400 $:n kuukausisijoitus 529-suunnitelmaan tulevien opiskelukustannusten varalle.
- Velka: Vuoden 2023 korkean koron asuntolainan uudelleenrahoitus vuoden 2026 alussa korkojen laskiessa.
Tapaustutkimus C: "Digitaalinen nomad / vapaa-ajattelija" (Maailmanlaajuinen / Portugali)
- Profiili: David, 32, käyttöliittymäsuunnittelija.
- Tulot: 90 000 $ (vaihtelevat).
- Strategia:
- "Puskuri"-sääntö: Pitää yllä 12 kuukauden hätäkassaa tulojen epävakaisuuden vuoksi.
- Verovelkaisuus: Käyttää Portugaliin luotua NIF-veronumeroa, mutta varmistaa, ettei joudu Yhdysvaltain kaksinkertaisen verotuksen kohteeksi (FEIE).
- Sijoittaminen: Keskittyy korkean osinkotuoton osakkeisiin tarjotakseen perustoimeentulon hitaina freelance-kuukausina.
Vuoden 2026 hallinnan seurantataulukko
| Kuukausi | Taloudellinen KPI | Tehtävä | Tavoitemittari |
| Tammi | Nettovarallisuus | Taloudellinen tarkastus | Varat > Velat |
| Helmi | Velkasuhde | Lumivyörymaksaminen | Velka suhteessa tuloihin < 30 % |
| Maalis | Verotehokkuus | Maksimoi 401k / ISA | 100 % panos |
| Huhti | Hajauttaminen | Salkun uudelleentasapainotus | +/- 5 % tavoitteesta |
| Touko | Inhimillinen pääoma | Uusi korkean tuoton taito | 1 sertifikaatti |
| Kesä | Säästöaste | Puolivuotistarkistus | > 20 % nettovuloista |
| Heinä | Kiinteistöt | REIT- tai kiinteistöanalyysi | Tutki 3 kohdetta |
| Elo | Verotappiot | Hyödynnä salkun häviäjät | Kompensoi voitot |
| Syys | FI/RE-luku | Laske "vapauden päivät" | Kasvata 30 päivällä |
| Loka | Turvallisuus | Päivitä salasanat ja testamentit | 100 % suojattu |
| Marras | Hyväntekeväisyys | Hyväntekeväisyyslahjoitus | 1–5 % tuloista |
| Joulu | Bonusvirta | 70/30-jako | 70 % sijoitettuna |
Johtopäätös: Käyttäytymisen etu
Varallisuus vuonna 2026 ei perustu "onnekkaaseen kryptovetoon" tai "meemiosakkeeseen". Se perustuu kurinalaisuuden systematisointiin. Seuraamalla tätä tiekarttaa siirryt "reaktiivisesta luokasta" (ne, jotka murehtivat laskuista) "proaktiiviseen luokkaan" (ne, jotka suunnittelevat kohtalonsa).
Viitteet ja tutkimukset:
- The Psychology of Money – Morgan Housel.
- The 4% Rule – William Bengen (Journal of Financial Planning).
- Human Capital Theory – Gary Becker (Chicagon yliopisto).
- The Simple Path to Wealth – JL Collins.
Aiheeseen liittyvät resurssit
Vastuuvapauslauseke ja taloudellinen julkistus
Käyttämällä Global Investment Reviews -sivustoa vahvistat lukeneesi, ymmärtäneesi ja hyväksyneesi tämän vastuuvapauslausekkeen ja taloudellisen julkistuksen.
Lämpökartta
Seuraa reaaliaikaisia osakemarkkinoiden liikkeitä interaktiivisen lämpökarttamme avulla. Havainnollista sektorikohtaista kehitystä ja markkinatrendejä välittömästi Global Investment Reviewsissä.

Työkalut
Ota taloutesi hallintaan maksuttomilla sijoitustyökaluillamme. Laske ROI, korkoa korolle, SIP ja paljon muuta. Tee dataan perustuvia päätöksiä GIR Financessa jo tänään!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.